@ekrembk Ekrem bey fon kri sebebiyle bes hisse fonlarına bakmaya çalışıyorum. Keşke fintables ta bes hisse fonlarının hisse portföylerini görebilsek. Kapta yayınlanıyor. Ama karmakarışık bir liste.
Bir şirketin satışları artabilir, karı büyüyebilir ve FAVÖK’ü rekor kırabilir.
Buna rağmen şirket kötüye gidiyor olabilir…
Çünkü finansal tablolardaki rakamları okumak yetmez. Bu rakamların nasıl oluştuğunu, ne kadarının nakde dönüştüğünü ve sürdürülebilir olup olmadığını da anlamamız gerekir.
Portföy Yönetim Teorileri serisini tamamladık. Şimdi öğrendiğimiz düşünme biçimini şirketler üzerinde uygulama zamanı.
Yeni serimizin adı: Şirketleri Daha Doğru Okumak.
Bu bir 10 dakikada şirket analizi serisi olmayacak kesinlikle. Çünkü böyle bir şey yok..
Herkesin kolayca bulabileceği tanımları tekrarlamak yerine, bir şirketi incelerken gerçekten hangi soruları sormamız gerektiğini konuşucaz. Üstelik teoride kalmayıp bazı şirketlerin gerçek finansal tablolarını açıp birlikte inceleyeceğiz.
En önemlisi de Fintables’ın özet ekranındaki birkaç rakama bakarak şirket yorumlamamayı öğreneceğiz :)
Amacımız birkaç oran ezberlemek veya hazır hisse listeleri çıkarmak değil. Amacımız balık tutmayı öğrenmek..
Bir finansal tabloyu açtığımızda doğru soruları sorabilmek, rakamlarla anlatılan hikayenin gerçeği ne kadar yansıttığını anlayabilmek ve zamanla kendi şirket inceleme sistemimizi kurabilmek.
Tüm meselemiz bu.
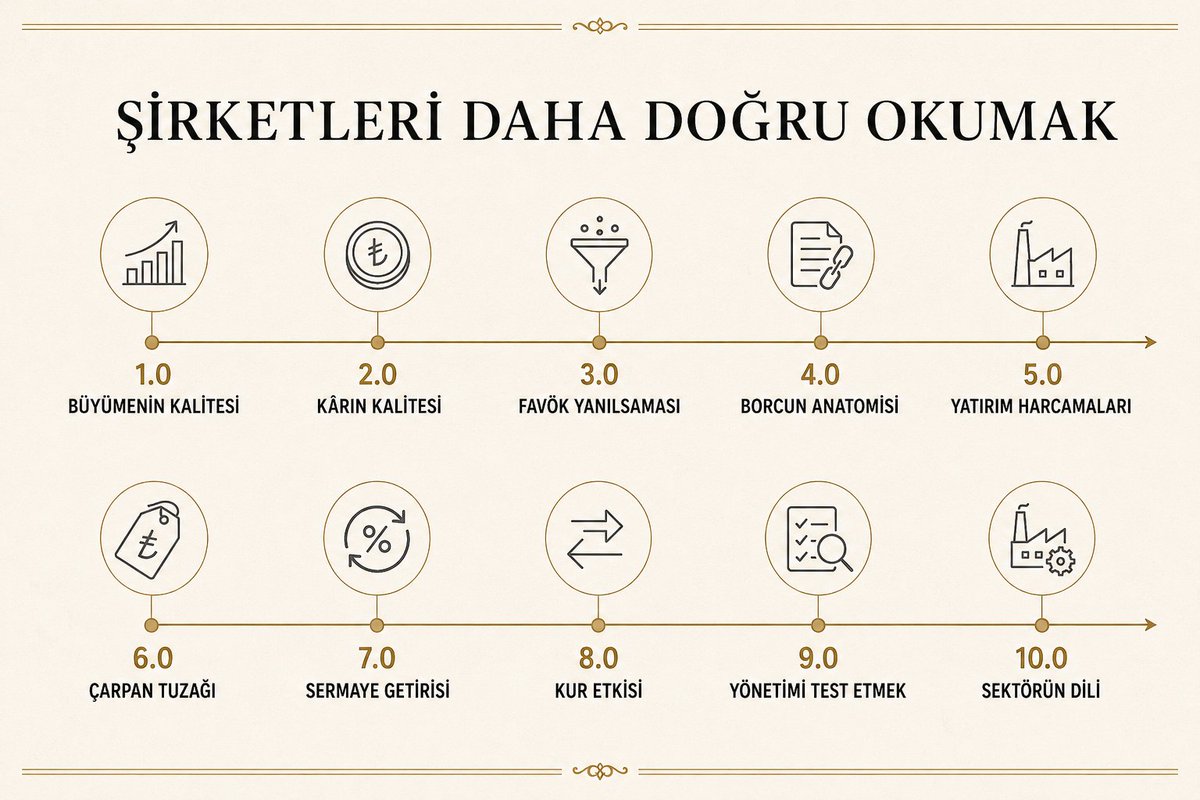
Serinin yol haritasını görsele bıraktım. Yarın ilk yazıda büyümenin kalitesiyle başlayacağız. Sonuna kadar takip edenlerin şirketlere ve bilançolara bakışının değişeceğine inanıyorum..
Warren Buffett aynı anda birkaç güçlü hisseye yoğunlaştı. Peter Lynch bir dönem 1.000’den fazla hisse taşıdı.
İkisi de piyasayı yendi.
Demek ki başarılı yatırımın tek bir doğru yolu yok. Kimseyi birebir kopyalamak zorunda değilsiniz. Kendi karakterinize, bilginize ve zamanınıza uygun sistemi kurabilirsiniz. Bu serinin amacı da tam olarak bu..
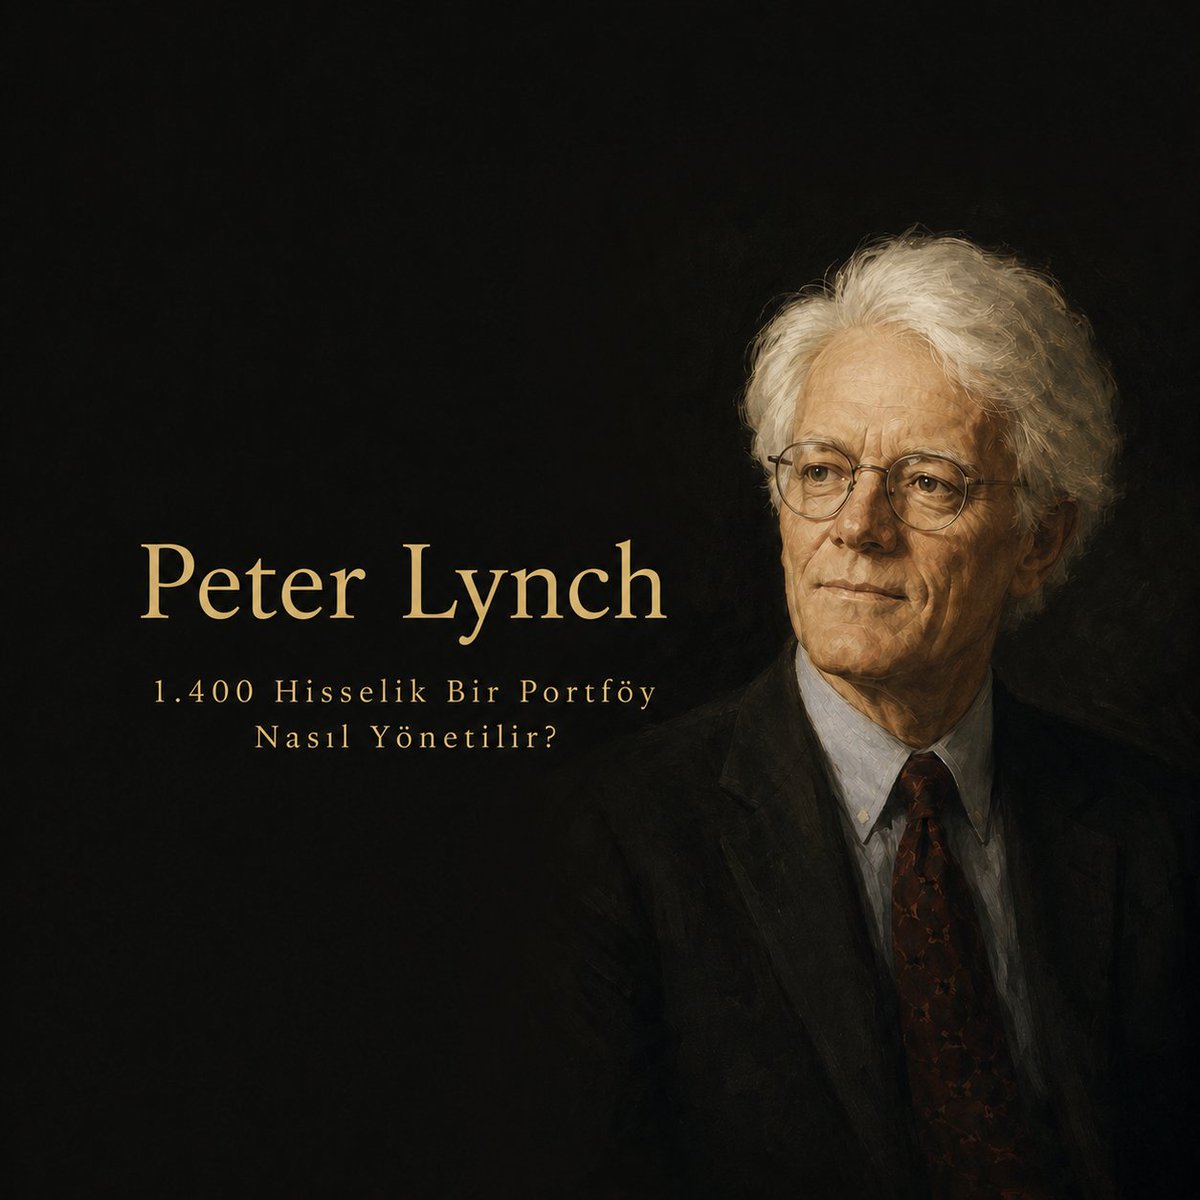
Bugün Peter Lynch’in yüzlerce farklı şirketten oluşan portföyünü nasıl yönettiğini konuşacağız.
Peter Lynch bir dönem portföyünde yaklaşık 1.400 hisse taşıdı ve Fidelity Magellan Fonu’nu yönettiği 13 yıllık dönemde yıllık ortalama yaklaşık %29,2 getiri elde etti.
Peki bir insan 1.400 şirketi gerçekten takip edebilir mi?
Bu kadar fazla hisse taşımak kontrolsüz bir çeşitlendirme miydi, yoksa arkasında sistemli bir portföy yaklaşımı mı vardı?
Peter Lynch’i özel yapan şey yalnızca iyi şirketler bulması değildi. Birbirinden tamamen farklı şirketleri aynı portföy içinde nasıl yöneteceğini bilmesiydi.
Lynch tek bir yatırım tarzına bağlı kalmıyordu. Sadece büyüme hissesi, sadece ucuz şirket veya sadece büyük şirket almıyordu. Çelik şirketinden restoran zincirine, döngüsel şirketten yeniden yapılanma hikayesine kadar fırsat gördüğü her alana bakıyordu.
Kendi ifadesiyle başarısının temel unsurlarından biri esneklikti. On şirketi incelerse bir, yirmi şirketi incelerse iki ilginç fırsat bulabileceğini düşünüyordu.
Tabi burada önemli bir yanlış anlaşılmayı düzeltmemiz gerekiyor. Peter Lynch’in 1.400 hisse taşıması, portföyündeki bütün şirketlere eşit derecede güvendiği anlamına gelmiyordu. Bir dönem fonun yaklaşık yarısı yalnızca 100 şirkette, üçte ikisi ise 200 şirkette toplanmıştı. Portföyün çok küçük bir bölümü de ileride büyütmek amacıyla takip ettiği yüzlerce küçük pozisyona dağılmıştı.
Yani portföyünde 1.400 hisse vardı ama 1.400 eşit yatırım fikri yoktu. Bazıları ana pozisyondu. Bazıları gelişimini izlediği küçük deneme pozisyonlarıydı. Bazıları belirli bir döngüden faydalanmak için alınmıştı. Bazıları yeniden yapılanma hikayesiydi. Bazılarıysa uzun yıllar boyunca büyümesini beklediği şirketlerdi.
Lynch portföyüne aldığı her şirketi aynı kefeye koymuyordu. Bu yaklaşımı kendi portföyümüze çevirdiğimizde şu soruyu sormamız gerekiyor:
Portföyümüzdeki her şirketin hangi görevi üstlendiğini gerçekten biliyor muyuz?
Yoksa hepsini sadece yükseleceğini düşündüğümüz hisseler olarak mı görüyoruz?
Peter Lynch şirketleri altı ana kategoriye ayırıyordu:
Yavaş büyüyenler: Büyüme dönemini büyük ölçüde tamamlamış, çoğunlukla temettüleriyle öne çıkan şirketler.
İstikrarlı şirketler: Çok hızlı büyümeyen ancak güçlü yapıları sayesinde daha öngörülebilir ilerleyen büyük şirketler.
Hızlı büyüyenler: Küçük veya orta büyüklükte olup kazançlarını yüksek hızla artırabilen şirketler.
Döngüsel şirketler: Satışları ve karları ekonomik veya sektörel döngülere göre ciddi biçimde değişen şirketler.
Yeniden yapılanma hikayeleri: Zor durumda olan ancak başarılı bir dönüşümle yeniden ayağa kalkabilecek şirketler.
Varlık değeri taşıyanlar: Sahip olduğu gayrimenkul, iştirak, nakit, ruhsat veya başka varlıkların değeri piyasa tarafından tam olarak fark edilmemiş şirketler.
Bu sınıflandırmanın amacı şirketlere isim vermek değildi. Her şirketten ne beklenmesi gerektiğini belirlemekti.
Hızlı büyüyen bir şirketi döngüsel bir şirketle aynı şekilde yönetemezsiniz.
Hızlı büyüyen şirkette satışların, müşteri sayısının, mağaza sayısının veya karın büyümeye devam edip etmediğine bakarsınız.
Döngüsel bir şirkette ise karların çok güçlü görünmesi her zaman iyi haber olmayabilir. Tam tersine döngünün zirvesine yaklaşıldığını gösterebilir.
Yeniden yapılanma hikayesinde şirketin gerçekten iyileşip iyileşmediğini, varlık değeri taşıyan şirkette ise piyasanın görmediğini düşündüğünüz değerin ne zaman ve nasıl ortaya çıkacağını takip edersiniz.
Bir şirketin hangi kategoriye ait olduğunu bilmiyorsanız, ondan ne beklemeniz gerektiğini de bilemezsiniz. Ne beklediğinizi bilmiyorsanız hangi gelişmede satmanız gerektiğini de bilemezsiniz.
Peter Lynch’in amacı portföyü mümkün olduğunca fazla hisseyle doldurmak değildi. Ona göre yatırımcı, gerçekten avantaj sahibi olduğu ve gerekli araştırmalardan geçen kaç fırsat buluyorsa o kadar şirkete sahip olmalıydı.
Yani Lynch ne mutlaka üç hisse tutun diyordu ne de yüzlerce hisse alın.
Söylediği şey daha basitti:
İyi fırsat bulduğunuz için çeşitlenin, çeşitlenmek zorunda olduğunuz için vasat şirketler almayın. Bu ayrım önemli. Çünkü bazen yatırımcı portföyünde on beş şirket bulunmasını çeşitlendirme zannediyor. Ama bu şirketlerin tamamı aynı sektörden etkileniyor, aynı ekonomik koşullara ihtiyaç duyuyor veya aynı risklere maruz kalıyorsa görünürde on beş, gerçekte tek bir yatırım fikri taşıyor olabilir.
Peter Lynch bütün yatırımlarında haklı olmayı da beklemiyordu. Bazı yatırımlarının vasat kalacağını, bazılarının zarar ettireceğini ve birkaç tanesinin çok büyük getiri sağlayacağını kabul ediyordu.
Birkaç güçlü kazanan, çok sayıda sıradan sonucu ve hatayı telafi edebilirdi.
Bu nedenle yükselen iyi şirketleri hemen satıp kötü giden şirketleri yıllarca portföyde tutmayı,
Çiçekleri koparıp yabani otları sulamakolarak tanımlıyordu.
Bireysel yatırımcıların sık yaptığı hata da tam olarak bu. Bir hisse %30 yükseldiğinde karı kaybetmekten korkup satıyoruz. Fakat %30 düşen başka bir hisseyi yeniden maliyetine gelmesini bekleyerek portföyde tutmaya devam ediyoruz. Böylece zaman içinde iyi şirketleri portföyden çıkarıyor, kötüleşen şirketlere daha fazla yer açıyoruz.
Peter Lynch’in yaklaşımında fiyat tek başına karar vermek için yeterli değildi.
Bir şirket yükselmiş olabilir ama büyüme hikayesinin henüz başında olabilir.
Bir şirket düşmüş olabilir ama yatırım tezi tamamen bozulmuş olabilir.
Dolayısıyla asıl soru şu olmalı, hissenin fiyatı ne yaptı değil,şirketin hikayesinde ne değişti?
Hızlı büyüyen şirket hala aynı hızla büyüyorsa, önündeki pazar genişse ve bilançosu bozulmuyorsa yükseliş tek başına satış sebebi değildir.
Döngüsel bir şirkette kapasite hızla artıyor, ürün fiyatları zirveye yaklaşıyor ve sektörün tamamı yeni yatırım açıklıyorsa güçlü karlar sizi yanıltabilir.
Yeniden yapılanma tamamlanmış, şirket artık ucuz olmaktan çıkmış ve beklediğiniz gelişme gerçekleşmişse yatırım hikayesi sona yaklaşmış olabilir.
Bir hisseyi neden aldığınızı bilmek, ne zaman satacağınızı da belirler. Lynch portföyünü sürekli makro tahminlere göre değiştirmeye de çalışmıyordu.Faiz ne olacak, seçim sonucu ne çıkar, gelecek ay borsa düşer mi sorularından çok şirketlerin somut verilerine odaklanıyordu.
Bir otel şirketini inceliyorsa yeni otel yatırımlarına, otomotiv şirketine bakıyorsa satışlara, stoklara ve sektörün döngüsüne bakıyordu. Bu, makro gelişmelerin önemsiz olduğu anlamına gelmiyor. Lynch’in anlatmaya çalıştığı şey, portföyü sürekli tahminlere göre değiştirmenin yatırımcıyı asıl takip etmesi gereken yerden uzaklaştırmasıydı.
Çünkü ekonominin yönünü doğru tahmin etseniz bile hangi şirketin bundan ne kadar faydalanacağını ve bu beklentinin hisse fiyatına ne kadar yansıdığını ayrıca bilmeniz gerekir.
Peter Lynch denildiğinde çoğu insanın aklına bildiğin şeye yatırım yap sözü geliyor. Ama bu, ürününü kullandığınız veya mağazasını kalabalık gördüğünüz her şirketin hissesini almanız gerektiği anlamına gelmiyor.
Günlük hayatta gördüğünüz bir mağaza, kullandığınız bir ürün veya çalıştığınız sektörde fark ettiğiniz değişim yalnızca yatırım fikrinin başlangıcı olabilir. Araştırma bundan sonra başlar.
Şirket nasıl para kazanıyor?
Büyümesini ne sağlıyor?
Bilançosu bu büyümeyi taşıyabilir mi?
Rakiplerinden farkı ne?
Hangi Lynch kategorisine giriyor?
Mevcut fiyat hangi beklentileri içeriyor?
Hangi gelişmede yatırım hikayesi bozulur?
Peter Lynch’in bu yaklaşımını tek cümleyle özetlemek gerekirse: Gözlem hisseyi radarınıza sokar, araştırma portföyünüze sokar denebilir..
Elbette Peter Lynch’in 1.400 hisselik portföyünü taklit etmeye çalışmak anlamsız olur. Onun yönettiği milyarlarca dolarlık fonu, araştırma kaynaklarını ve takip kapasitesini kendi portföyümüzle aynı kefeye koyamayız. Almamız gereken ders hisse sayısı değil, portföyün arkasındaki sistem.
Portföyünüzde bulunan her şirket için şu beş soruya cevap vermeye çalışın:
Bu şirket hangi kategoriye giriyor?
Bu şirketin portföyümdeki görevi ne?
Bu şirkette neden haklı çıkabilirim?
Her çeyrek hangi göstergeleri takip edeceğim?
Hangi gelişmede satacağım?
Bu sorulara cevap veremediğiniz bir şirket portföyünüzde bulunuyorsa, belki de elinizde bir yatırım değil, yalnızca yükselmesini umduğunuz bir hisse vardır.
Peter Lynch’in başarısının sırrı 1.400 hisse taşımak değildi. Asıl başarısı, bu şirketlerin hepsini aynı beklentiyle yönetmemesiydi. Bu yüzden Peter Lynch’in portföy yönetimi bize “Çok hisse alın” demiyor.
Şunu söylüyor: Portföyünüzde kaç şirket olduğu kadar, bu şirketlerin neden orada bulunduğunu da bilin...
Warren Buffett bize birkaç güçlü fikre yoğunlaşmanın gücünü gösterdi. Peter Lynch ise çok sayıda fikrin de doğru yönetildiğinde büyük başarı getirebileceğini gösterdi..
Not: Bu yazıda adı geçen #TATGD ve #CANTE yalnızca satış büyümesinin kalitesini iki zıt örnek üzerinden anlatmak amacıyla kullanılmıştır..
Herhangi bir şirketi övme, kötüleme veya yatırım açısından karşılaştırma niyetim bulunmuyor. Bir şirketin tamamı tek bir çeyrek ve birkaç finansal veri üzerinden değerlendirilemez..
Burada yalnızca ilgili dönemde satış miktarı, kar marjları ve nakit akışının nasıl değiştiğine baktık. Herhangi bir fiyat veya değerleme çalışması yapılmamıştır.
Yazılanlar yatırım tavsiyesi niteliği taşımamaktadır.. Alınması gereken dersler farklıdır..
#frmpl
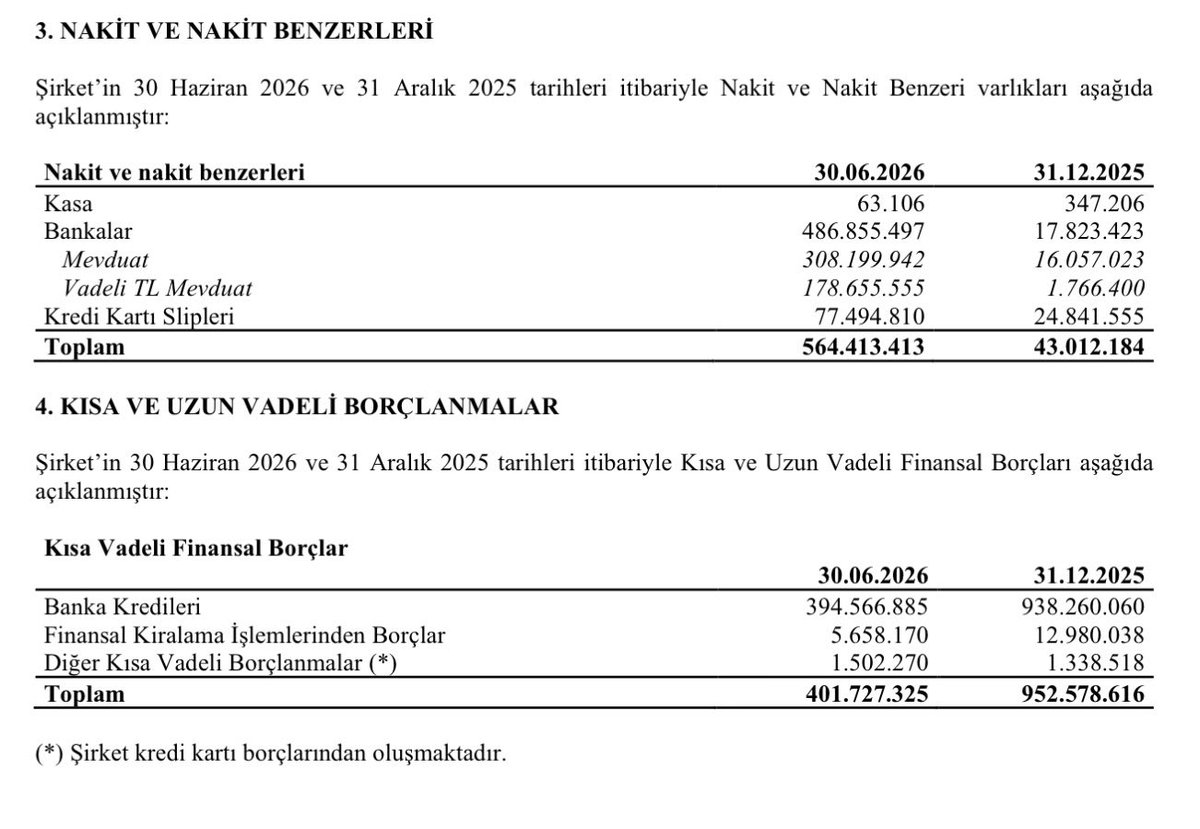
Şirket satışlardaki düşüşü operasyonel verimlilikle kapatmaya çalışmış. Brüt, FAVÖK ve EFK marjı güçlenmiş. Bunu pozitif görüyorum.
Kasadaki nakit muhtemelen halka arzdan gelen kaynak ile güçlenmiş duruyor.
Şirket, 2025/12’ye göre borcunu ciddi anlamda azaltmış. Kalan 517M finansal borcunu bu yıl ödeyecek ve kısa ve uzun vadeli borcu kapatacak. Elbette finansman ihtiyacı olursa tekrar borçlanabilir ancak mevcut verilere göre bu durum oldukça olumlu..
Maddi duran varlıklardaki artış yatırımların hızlandığına işaret ediyor.
30 Nisan’da kanalda #frmpl incelemesini yayınlamıştım, yatırımlarını detaylıca ele almıştım.
https://t.co/2FRVJ8fC0B
2027 yılında yatırımlarının meyvesini alacağına inandığım bu şirket ekranımda olmaya devam edecektir.
Geçtiğimiz hafta ekip olarak 16 şirketin analist toplantısına katıldık. Önümdeki notlardan parçaları birleştirerek ortak çıkarımlar yapmak istedim.
● Enflasyonun kur artışının üzerinde kalması, döviz gelirlerinin TL karşılığını sınırlarken TL bazlı personel ve faaliyet giderlerini yukarı taşıyor. #FROTO'da gelirlerin %84’ünün ihracattan gelmesi marjları daralttı. #LILAK’ta ihracat hacmi artarken fiyat ve kur etkisi geliri aşağı çekti. #MPARK’ta uluslararası hasta sayısı yükseldiği halde sağlık turizmi geliri geriledi. Aynı sorun #KCAER #GLYHO'nun madencilik faaliyetlerinde de hissediliyor. Kur-enflasyon makası takip edilmeli.
● Net kâr rakamlarını doğrudan operasyonel performans olarak okumamak gerekiyor. 2027’den itibaren üretim kazançlarına uygulanacak kurumlar vergisi indirimi, ertelenmiş vergi üzerinden #TUPRS, #FROTO, #KCAER, #KCHOL ve #LILAK’ın net kârını destekledi. #KORDS’ta ise ertelenmiş vergi varlıklarının yeniden ölçülmesi gider yarattı.
● Jeopolitik gelişmeler şirketleri aynı yönde etkilemiyor. #THYAO’da savaşın ilk yarıdaki net maliyeti yaklaşık 900 milyon dolar olurken kargo gelirleri ve fiyatlama önlemleri baskıyı sınırladı. #TUPRS devre dışı kalan bölgesel rafineri kapasitesinden, #PETKM ise ithalat arzındaki geçici daralmadan faydalandı. #AYGAZ tedarik kesintisi yaşamadan ticaret hacmini büyüttü. #KCAER ve #KORDS ise lojistik, hammadde ve stok maliyetleriyle karşılaştı.
● Tüketici tamamen kaybolmasa da harcama kanalını ve zamanını değiştiriyor. #BIGCH’te ziyaretçi ve fiş sayısı gerilerken hasılat yatay kaldı. Ortalama fişteki artışın önemli bölümü zamdan değil, düşük tutarlı ara saat (kahve saati) ziyaretlerinin azalmasından geldi. #TKNSA’da fiziksel pazar daralırken online satışlar büyüdü. #TATGD’de doğrudan dağıtıma geçiş tahsilat süresini yaklaşık 40 gün kısalttı. Ciroyu trafik, kanal ve sepet kompozisyonundan ayırmak gerekiyor.
● İşletme sermayesi, faaliyet kârı kadar belirleyici hale geldi. #TATGD’de dağıtım modelinin değişmesi stokları ve borçluluğu azalttı. #LILAK peşin selüloz alımının bir bölümünü akreditife taşıyarak nakit dönüş süresini iyileştirdi. #MPARK’ta yatırımların normalleşmesi serbest nakit akışını pozitife çevirdi. #TKNSA’da ise yüksek stok ve işletme sermayesi ihtiyacı borçlanmayı ve finansman giderlerini artırdı. #TUPRS’ın negatif işletme sermayesi güçlü nakit yaratıyor ancak yönetim mevcut seviyeyi sürdürülebilir görmüyor.
● Operasyonel verimlilik artık yalnız maliyet kesmek anlamına gelmiyor. #MPARK’ta dijital kayıt sistemleri işlem sürelerini dakikalardan saniyelere indirdi. #BIGCH’te merkez mutfak, merkezi satın alma ve güneş enerjisi yatırımları maliyetleri düşürdü. #AGESA’da teknik gelirlerin giderlerden hızlı büyümesi gider rasyosunu tarihi düşük yerlere taşıdı. #KORDS’ta maliyet azaltıcı projeler ile yüksek marjlı kompozit ürünler birlikte çalıştı.
● Yapay zekâ yatırımlarına odaklanan şirketler var. #KCAER, veri merkezlerinin artırdığı elektrik altyapısı ihtiyacından güneş enerjisi ve enerji altyapısına yönelik çelik profiller üzerinden faydalanıyor. #KORDS’un ileri kompozit ürünlerine yönelik talep, veri merkezlerinde kullanılan enerji hücrelerinin üretimiyle yükseliyor.
6-7 Ağustos tarihleri arası Gelen Bilançolardan beğendiklerim:
#brsan Güçlü Favök + Güçlü Brüt kar + Güçlü net kar
#krpls Toparlanma anlamında güzel bilanço
#pınsu Zarardan kara geçmesi olumlu
#genil Güçlü Favök + Güçlü Brüt kar + Güçlü net kar
Eksi yönü nakit ve benzeri varlıklarının düşmesi
#emnıs Zarardan kara geçmesi olumlu - Favök güçlenmesi olumlu
#petun Dengeli
#ınfo Güçlü karlılık + Güçlü Favök
#akmgfy Dengeli
#fmızp Favök + Güçlü Brüt kar + Güçlü net kar
#vakfa Dengeli
#ıntema Güçlü karlılık
#ebebk Toparlanma anlamında güzel bilanço
Büyüme eğrisi devam ediyor
#eregL Toparlanma anlamında güzel bilanço , Yalnız biraz daha zamana ihtiyacı var.
Ton başı FAVÖK 100 doları geçerse işte o zaman farklı olur.
#ısdmr Toparlanma anlamında güzel bilanço
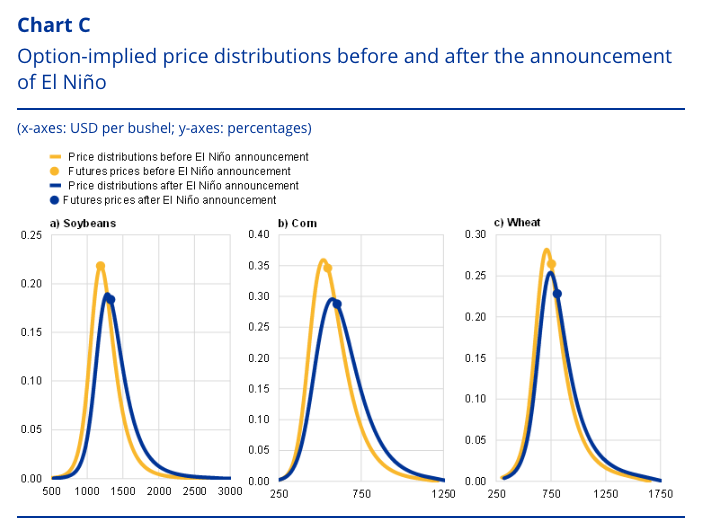
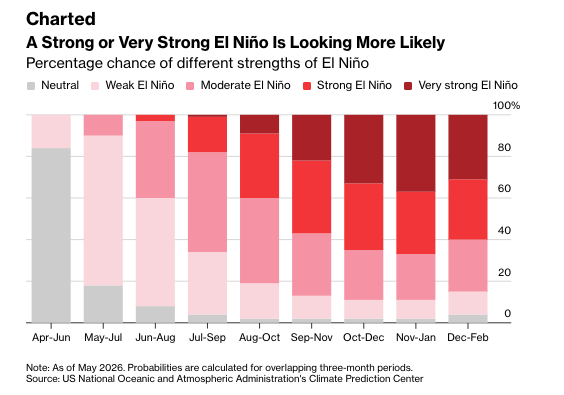
Dünya, gıda fiyatlarını yeniden yükseltebilecek bir El Niño dönemine giriyor.
El Niño’nun 2027 ilkbaharına kadar sürme ihtimali %97, yılın son çeyreğinde 'çok güçlü' hale gelme ihtimali ise %81.
El Niño, Pasifik Okyanusu’nun orta ve doğu kesimlerindeki suların olağandan fazla ısınarak dünya genelinde yağış, kuraklık ve sıcaklık düzenlerini değiştirdiği doğal bir iklim olayı.
Etkisi her yerde aynı olmuyor. Bazı bölgelerde kuraklık ve aşırı sıcak, bazı bölgelerde ise aşırı yağış yaratıyor.
Normal zamanda olsaydı tarımsal üretim açısından önemli bir hava tahmini olarak değerlendirebilirdik. Fakat bu kez El Niño, enerji maliyetlerinin yükseldiği, gübre ticaretinin daraldığı ve bazı ülkelerin tarım ürünlerine ihracat kısıtlamaları getirdiği bir döneme denk geliyor.
Eğer sert bir El Niño yaşanırsa kahve ve kakaoyla başlayan fiyat baskısı şeker, pirinç, palm yağı ve yem maliyetlerine yayılabilir.
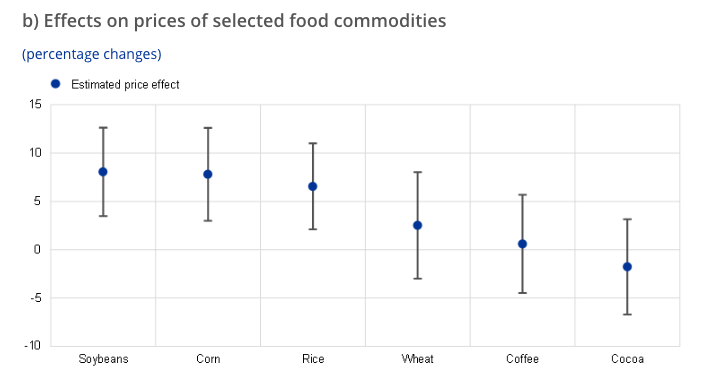
ECB’nin geçmiş El Niño dönemleri üzerine yaptığı çalışma da güçlü bir El Niño’nun globalde gıda emtia fiyatlarını yaklaşık 16 ay gecikmeyle %9’a kadar artırabildiğini gösteriyor.
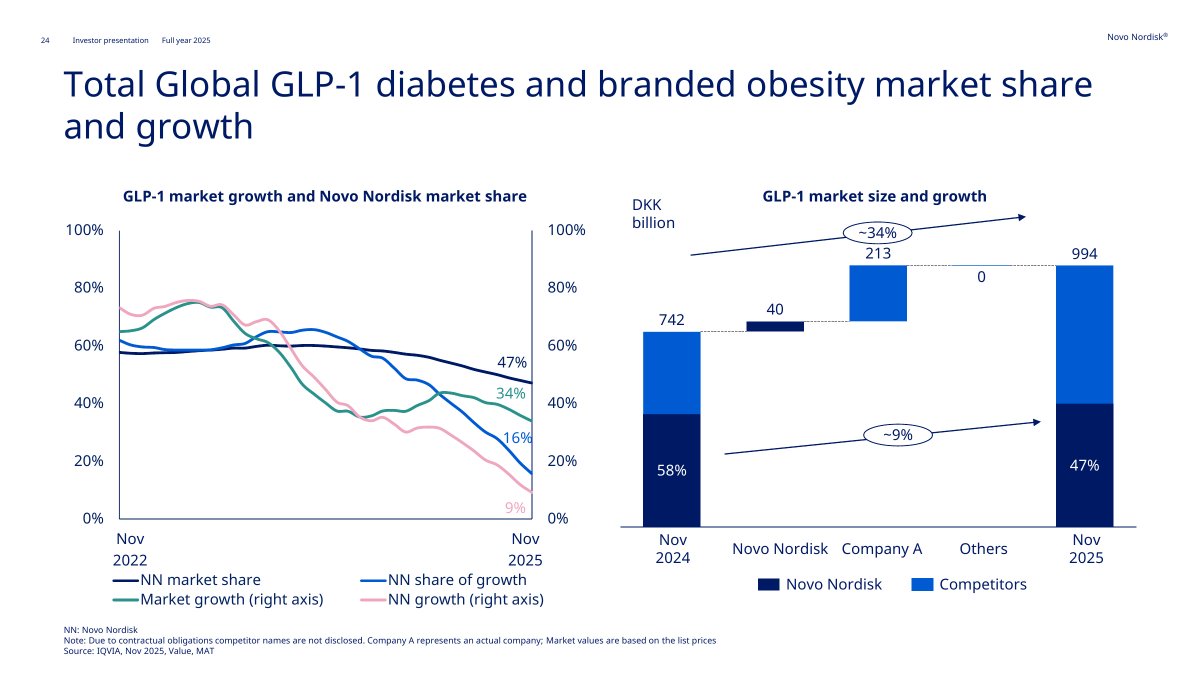
Ozempic ve Mounjaro ile başlayan dönüşümün, ilaçların hap formuna geçmesiyle hızlanması bekleniyor. Globalde penetrasyon hala çok düşük. (Görsel 4)
Tedaviye erişim kolaylaştıkça milyonlarca yeni kullanıcı pazara girecek. Bu nedenle GLP-1’in asıl etkisi yalnız ilaç şirketlerinde değil, fast-food, alkol ve atıştırmalık sektörlerinde görülebilir.
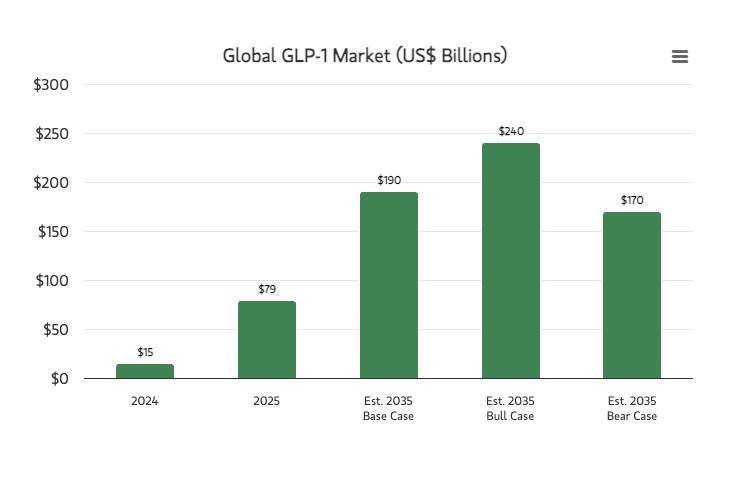
Morgan Stanley, küresel GLP-1 pazarının 2025’teki 79 milyar dolardan 2035’te 190 milyar dolara ulaşabileceğini tahmin ediyor. (Görsel 3)
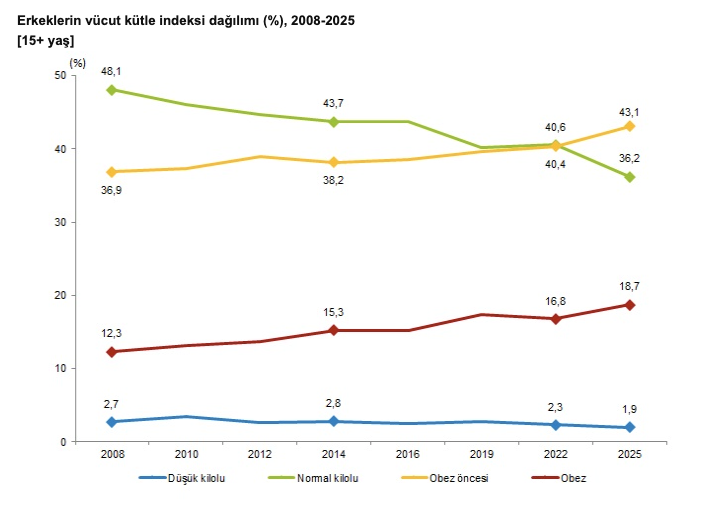
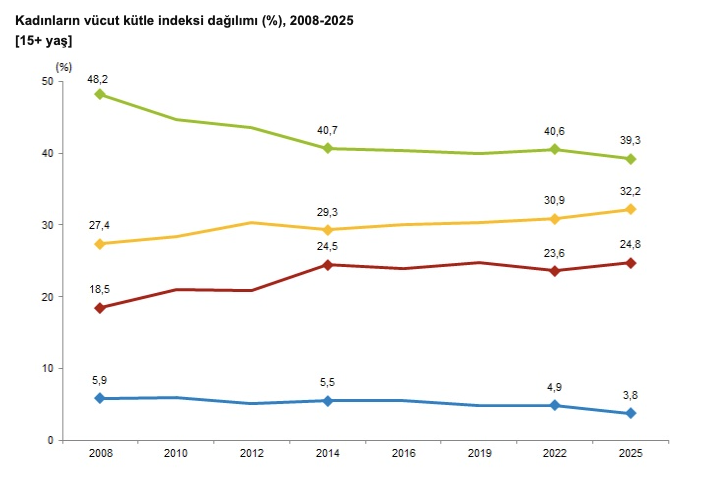
Türkiye’de obezite oranının 2022’de %20,2’den 2025’te %21,8’e yükseldiği düşünülürse (Görsel 1-2) potansiyel talep zaten mevcut. Asıl sınırlar erişim ve tedavinin sürdürülebilirliği olacak.
ABD’de GLP-1 kullanımının yüksek olduğu bölgelerde fast-food harcamaları azalırken üst segment spor salonları güçleniyor. Ek olarak ABD'de bira hacim büyümesi durdu ve önemli sebeplerinden biri olarak gösteriliyor.
GLP-1’in etkisi ilaç şirketleriyle sınırlı kalmayacak. İnsanların ne yediğinden spor alışkanlıklarına, sağlık harcamalarından sigorta sistemine kadar birçok alanı yeniden şekillendirecek.
Abonelere sadece rapor linki attığımı sanan bazı dostlar mesaj atıyor. Halbuki link kısmı iletilerimin sadece çeyreği. Buyrun iki hafta önceden bir abone epostasına:
1/13
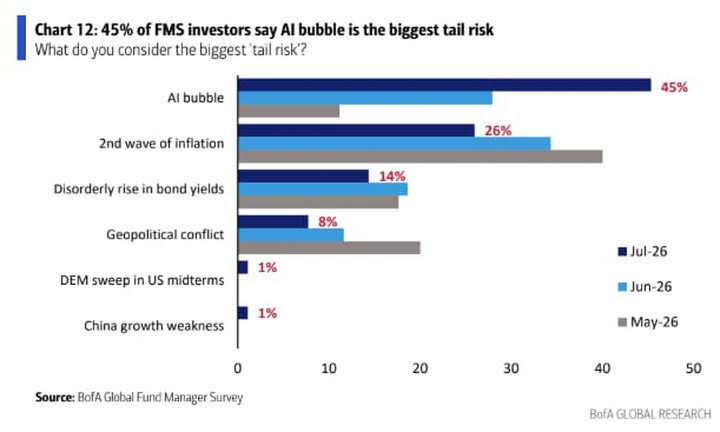
BofA sormuş: uç risk nerede? Giderek artan sayıda yatırımcı "YZ balonu" diyormuş:
#CVKMD bir süredir üzerinde çalıştığım kapsamlı yatırım tezinin ilk bölümü yayında.
Yazıda ;
- CVK Madencilik nedir, hangi maden ve projelere sahip?
- Sarıalan, Yenipazar ve TV Tower projelerinin mevcut durumu ve potansiyeli ne?
- %170 bedelli sermaye artırımı nasıl okunmalı?
- Trafigura anlaşması şirketin finansmanını nasıl değiştiriyor?
Tüm bunları elimden geldiğince detaylı şekilde incelemeye ve kendi yatırım tezimi ortaya koymaya çalıştım.
Borçluluk ve ileriye dönük değerleme senaryoları kısmını ise 2. bölümde ayrıca ele alacağım.
Yazının tamamı aşağıdaki linkte 👇
https://t.co/kNzDcrbKRS
https://t.co/Z3T1EP72Gj
Abone raporu: Morgan Stanley
Mauboussin, 58 sayfa, İngilizce
"Kalabalıkların Bilgeliği"
Raporların Türkçe özetlerine, bulut linklerine ve grafik epostalarıma abone olarak ulaşabilirsiniz.
Uzun vadede hisse isimlerinden, piyasanın bugün ne yaptığından daha önemli bir şey varsa o da düşünme biçiminizdir.
Piyasaların çok tat vermediği böyle dönemleri kendimizi geliştirmek ve yeni şeyler öğrenmek için değerlendireceğiz.
Dünyanın en başarılı yatırımcılarının portföy yönetim yaklaşımlarını anlattığım bu seriyi, kaybolmaması için bu tweetin altında toplamaya karar verdim.
Yazdıkça buraya ekleyeceğim. 👇