Fonlarda Mağduriyet Nasıl Giderilecek?
Fon piyasasında yaşanan gelişmelerin ardından yatırımcı güveninin yeniden tesis edilmesi ve mağduriyetlerin giderilmesine yönelik süreç yakından izleniyor. Nurol Portföy YK Danışmanı Dr. Altuğ Özaslan’a göre, belirsizliklerin sürdüğü bir dönemde kesinleşmemiş bilgiler üzerinden yapılan yorumlar sermaye piyasalarına duyulan güveni daha da zedeleyebilir.
Sürecin hukuki çerçevede ilerlemesi gerektiğini vurgulayan Özaslan, kamu kurumlarının konuyu yakından takip ettiği ve yatırımcı mağduriyetlerinin azaltılmasına yönelik yoğun bir çalışma yürütüldüğü görüşünde.
@altugozaslan
Yapılan açıklamalar ile süreç yapıcı değil muallak bir hale gelmeye başladı.
Açıklamalar o kadar yoruma açık ki, bilgi kirliliğin zirve yaptığı sosyal medya sebebiyle, yatırımcılar çok fazla gürültüye maruz kalıyorlar. 16 Eylül'ü başlangıç kabul edersek, 13. gün itibariyle net olarak adım adım toplumu bilgilendirmek gerekirdi, örnek Covid döneminde Sağlık Bakanı'nın günlük açıklamaları gibi.
Konu tamamen hukuki bir sürece girdiği için yorum yapmaktan imtina ediyorum ama çözümün tek merci olan kamuya da ışık tutmak adına yapıcı eleştirileri de sorumluluk gereği paylaşmak zorundayım.
İlk günden beri söylediğim gibi fon mağdurlarının yanına mevcut gidişat itibariyle hisse yatırımcısı mağdurlar da eklenmeye başladı. Bu kadar muallak ve yoruma açık bir yönetişimin kimseye faydası olmaz. Önerim, Covid dönemi gibi günlük iletişim kurulması ve doğru bilginin en üst seviyede tek kişi üzerinden kamuoyu ile günlük olarak paylaşılmasıdır.
Arz ederim.
Tasfiye satışları, resen satışlar ve bunları sıkıştırmak amaçlı front satışları. Bunlar piyasanın üzerinde giyotin gibi sallanıyor. Bunların hepsini tek kalemde çözebiliriz ve piyasa etkisini de minimuma indirebiliriz.
Mesela:
Adı geçen PYŞ’lerde konuya dahli olan ve hukuken ve operasyonel olarak sorumluluğu olan herkesin yurtiçindeki ve yurtdışındaki tüm mal varlıklarına el konulsun (hukuka uygunsa). Bunlar kurulacak olan özel bir SPV’ye aktarılsın (special purposed vehicle) ve bu kişilerin nakit dışı tüm varlıkları kamu tarafından zaman içinde likide edilsin.
Bu süreçte görevlendirilen 2 kurum, fonlardaki çıkışları piyasada hiç varlık satmadan tamamen ve hızlıca karşılayabilir. Karşılığında tasfiyeye aracılık eden 2 kuruma, mesela Hazine, nakit eksiği kadar kısa vadeli borç verir. O borç ister 200 ister 500 milyar TL olsun. Borçların karşılığında tasfiye edilecek fonlardaki varlıkların bulunduğu SPV, Hazine’ye temlik edilir/teminat verilir. Sonrasında ise Hazine, manipülasyona karışmış kişilerden el koyduğu mal varlıklarını sattıkça buradan gelen nakit ile SPV içindeki irrasyonel değerlemedeki varlıkları kademe kademe swaplar.
En sonunda, manipülasyona karışmış kişilerin sahip oldukları tek varlıklar değeri arşa yükselmiş hisse senetleri veya karşılığı bilinmeyen bazı başka ürünler olur. SPV görevini görmüş olur, kapatılır. Fonlardan SPV’ye aktarılan ve sonunda bahsettiğim set up ile ilgili kişilere, yarattıkları afaki değerden satılmış varlıklara 3-5 senede lock up koyarsınız. Bundan sonrasını onlar düşünür. Ve kamu kaynakları israf edilmeden ve kamuya bir zarar oluşmadan sorun çözülmüş olur.
Sonucunda, BİST üzerindeki tüm satış dalgası bıçak gibi kesilir. Fonlarda kilitli kalanlar, makul bir iskonto dahilinde LIFO mantığıyla tasarruflarını hızlıca geri almış olurlar, hem de manipülasyona karışanların hayatları boyunca ellerinde kalan tek mal varlıkları manipülasyon yaptıkları varlıklar olur. Eh bu varlıklar ile ne yapacakları artık onların sorunu olur. Fıkrada dediği gibi, bırak Solomon düşünsün😉
Bu benim aklıma gelen bir çözüm önerisi, akıl akıldan üstündür. Daha iyi çözüm önerileri de elbet üretilebilir. Ama tecrübem itibariyle piyasanın gittiği/gidebileceği yeri görüyorum ve yeni mağdurlar oluşmaması için ortaya yapıcı bir fikir atmak istedim. Umarım kamu mevcut durumu sadece fonlar üzerinden değil de, ppf’lerde parası olan vergi ve cari ödeme yapacak olan şirketler, adı geçen fonlara yatırım yapmamış kredili/kredisiz hisse yatırımcıları, sisteme olan güven kaybı sebebiyle potansiyel dolarizasyon tehlikesi gibi geniş 360 derece bir açıdan değerlendirir.
Son not piyasada hep fonlar konuşuluyor, hiç sorgulayan görmedim de DPM/Bireysel Portföy Yönetimindeki tasarruf stoğu bu rezaletin neresinde yer alıyor? Neden hiç gündeme gelmiyor?
Herkese tekrardan geçmiş olsun. İyi pazarlar.
BİST'te, bazı fonların temerrüde düşmesi ile bu hafta başlayan ve SPK'nın tasfiye kararı ile devam yeni sürecin son bir kaç gündür fon yatırımcısı olmayan ama hisse yatırımcısı olan bireysel yatırımcıları da etkilediği açıktır.
Temel saiklerden ırak fiyatlanan şirketler dışında kalan ama piyasa değeri BİST30'a göre görece küçük hisselerin bir kısmı da taban taban gidiyor. Bu hisselerin bazıları adı geçen fonlada eser miktarda varken, bir kısmının da olmadığını görüyorum. TSPB verisine göre Ağustos 2026 sonu itibariyle 46081 hesapta toplamda 129,2 milyar TL yaşan kredi stoğu var. Bu fiyatlama devam ederse suçsuz olan bir sürü bireysel yatırımcı batabilir. Özkaynak oranının %20'ye çekilmiş olması mevcut fiyatlama davranışı içerisinde bireysel yatırımcıların maruz kaldığı bu durumu ne yazık ki çözmeyecek.
BİST'e genele yayılan homojen bir talep gelmediği sürece kurunun yanında yaş da yanacak. Bu talebi herhangi bir görünmez el yaratsın demiyorum ama kurunun yanında yaşın yanmaması için bu fiyatlamalara dair yapıcı kararlar alınması piyasanın işleyi ve yatırımcı tabanı açısından elzemdir.
Konu hakkında çok fazla telefon ve mesaj aldığım için buradan paylaşmak istedim.
@spkgovtr@HMBakanligi@memetsimsek
Bakan Şimşek’in canlı yayındaki en önemli cümlesi bence şu:
“Seçim sonuçlarını etkileyecek en önemli faktör dezenflasyonun devam etmesidir.”
Başka mesaja gerek var mı?
Ben faiz indirimi ile gayrimenkul sektöründe öyle dişe dokunur bir talep olacağını düşünmüyorum. 2020-2023 dönemi, eski trendin yanlış ekonomi politikası ile terk edilip kısa süreli yeni bir trend eğrisi oluşmasını sağladı. Bence tüketime ve harcamaya dair bir çok sektörde eski trend ivmelerine (covid öncesi) geri dönüldü. Mesela merak eden 10 yıllık kredi kartı harcama verisinden giyim perakende harcamalarının grafiğine bakabilir.
2027 sonuna dair enf beklentisi %20 dersek yıl sonu faizi %25 olur. İçeride mevcut konut fiyatları döviz bazında her ne kadar düşmüş olsa da (ki bu özünde kısmi normalleşme), satın alma gücü ve gelir üzerinden bakınca kredili konut alımı %25 faiz seviyesinde bile zor görünüyor.
Bence gayrimenkul için gram altın fiyatı önümüzdeki dönemde faiz seviyesinden daha önemli olacaktır. Altının varlık etkisi otomotiv ve gayrimenkulde sonuç buluyor.
TL faizin yurtiçi tasarruf sahipleri için USD bazında pozitif olması da, bir risk ile dolarizasyon tetiklenmediği sürece, tasarrufların orada devam etmesini sağlar. t anında TL tasarruf sahipleri bu kadar carry getirisi yeter derse, o zaman de öncelik dolarizasyon olur, devamında büyük montanlı paranın akabileceği tek büyük piyasa gayrimenkul olduğu için tercih edilir. Ama orada de mevcut kira seviyeleri, ülkenin bozuk gelir dağılımı ve düşük-orta geliri sebebiyle ne kadar ödenebilir durumda olacaktır, yatırımcının bunu da düşünmesi gerekir. Ve aynı zamanda kira geliri ile beraber beklenen varlık artış değeri de bu tercihin önemli bir bileşeni olacaktır. Herhalde kimse kısa-orta dönemde gayrimenkulün usd bazında yıllık %20-30 üst üste değer artışı kazanmasını beklemiyordur.
Konutun arz sıkıntısı ise başka bir konu, talebin arzı yarattığı bir sektörü konuşuyoruz, arzın talebi yarattığı bir sektörü değil. Talep mental olarak olsa bile, verdi adaletsizliği, gelir dağılımı bozukluğu vb. gibi sebeplerle o mental talebi reel olarak ödeyebilme gücü ve inancı düşük, bu da reel talebin güçlü olmamasına sebep oluyor. Türkiye’de kayıtdışı ekonomi %30 civarı olmasa, gayrimenkul satışları hacim olarak yarı seviyesinde olur diye iddia edebilirim ama ispatlayamam :)
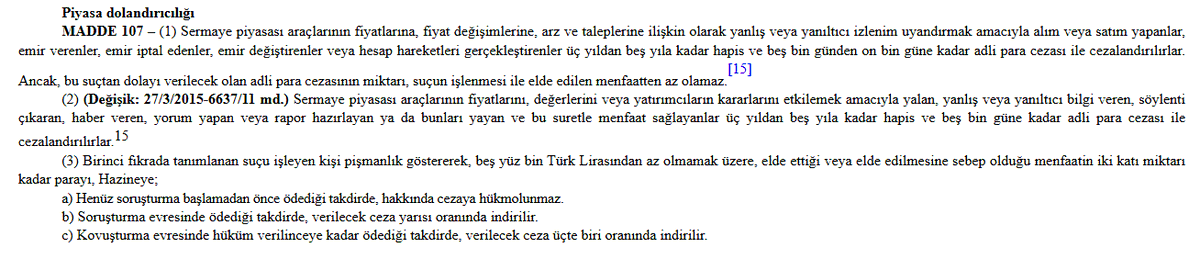
Durumu basitçe özetleyeyim. 6362 Sayılı SPK Kanunu Madde 104 ve 107 uygulan(a)madığı için piyasadaki manipülasyonun bedelini suçu olmayan bireysel yatırımcılar da ödüyor.
Dönüp milyonlarca yatırımcı bizim suçumuz ne diye sorarsa, SPK ne cevap verecek?
Bundan 30 yıl önce bir köşe yazısında Cüneyt Arcayürek'in söylediği gibi, "Kanun bir saz aleti değilse, görevini yapsın!"
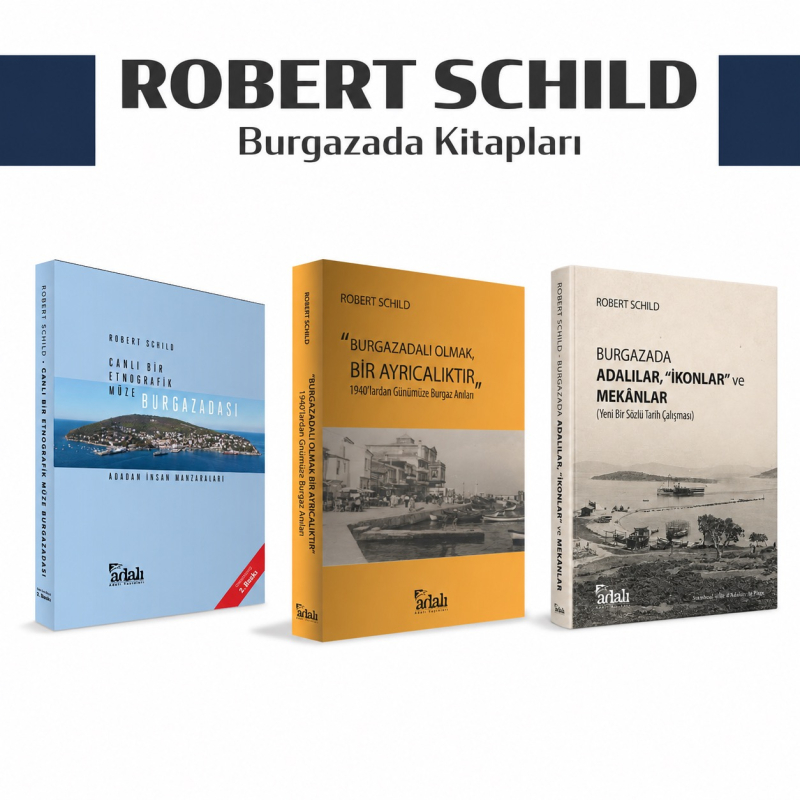
Tüm ömrü boyunca Burgazadalı olmuş biri olarak @GazeteOksijen 'de bugün çıkan bugünkü bir köşe yazısında adayı anlatan bir üçleme kitap serisi yayınlandığını öğrendim. Keyifle alıp okuyacağım.
Yazı: "3 kitaplık Burgazada yolculuğu tamamlandı"
https://t.co/MxvKQls2U4
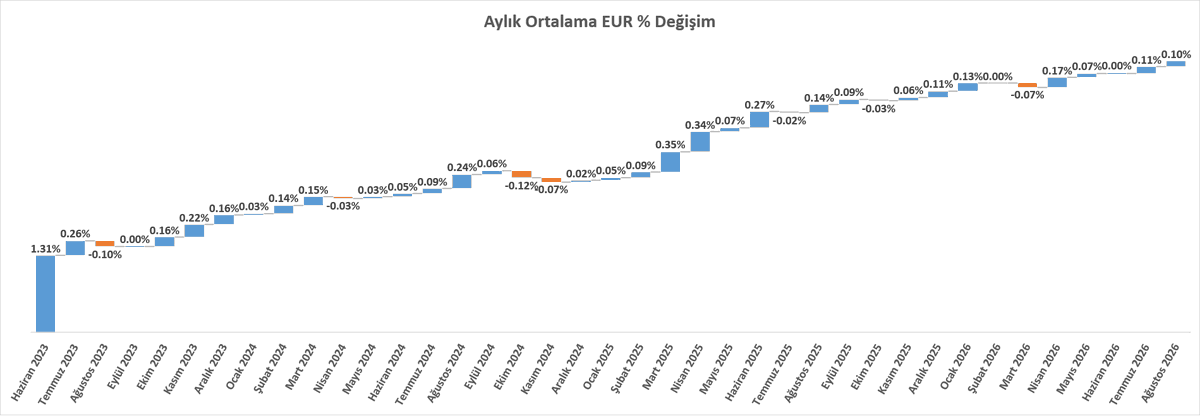
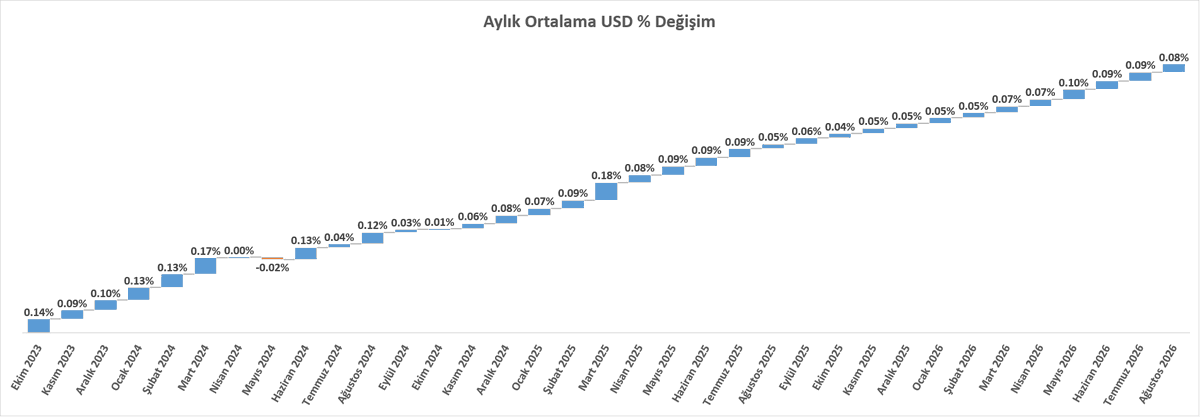
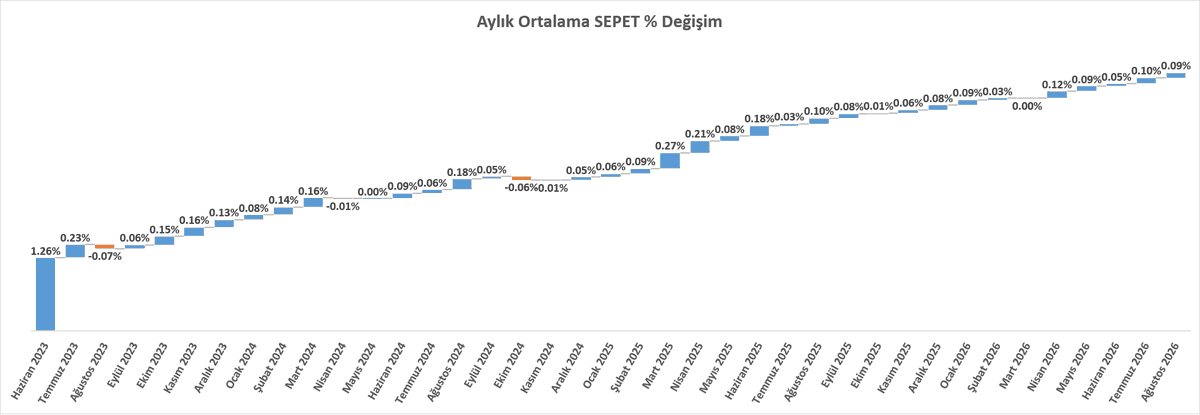
TCMB USDTRY satış kurunun ay bazında günlük ort. değişimi Ağustos 2026'yı %0.08 ile kapattı. (2025 ort %0,08, 2026 ort %0,08)
Ağustos 2025-Şubat 2026 arasındaki dönemde %0.05 olan ortalama kur değişimi İran Savaşı sonrasında Mart ve Nisan 2026 döneminde önce %0.07'ye ve Mayıs'tan itibaren son 4 ayda ort %0,09'a yükseldi.
SPK kararlarına dair okuduğum en iyi yorumlardan birini @tnkttc yapmış, hesabı kapalı olduğu için paylaşımını kopyalayarak iliştiriyorum.
Tankut Taner Çelik :
"SPK'nın fon düzenlemesi açıkçası beni şaşırttı. Beklediğimden iyi yanları var.Hatta MSCI açısından oldukça tatmin edici.
Öte yandan iki konuda aşırıya kaçılmış.
Biri serbest fonların %5'i aşan pozisyonların toplamının normal fonların bile %40'lık sınırının yarısı olan %20 olması
Diğeri de PYŞlerde asgari sermayenin 500 milyon TL ye kadar çıkmış olması
Detaylı yorumlarıma gelince
Serbest fonlarda fiili dolaşıma bağlı yeni yoğunlaşma sınırları beklediğimden iyi:
Fiili dolaşım %25’in altındaysa azami %8
%25–50 arasındaysa % 6
%50–75 arasındaysa %4
%75’in üzerindeyse %2
daha da iyisi
PYŞ/kurucu bazında da ayrıca konsolide limit olması. Aynı yöneticinin yönetimindeki, tek bir kurucuya ait serbest fonlar dahil tüm yatırım fonlarının aynı şirketteki toplam pozisyonu sırasıyla %16, %12, %8 ve %4 ile sınırlandırılıyor. Yani grup tavanı tek fon limitlerinin iki katı.
Böylelikle, bir fonun veya aynı yönetim grubundaki fonların bir şirketin fiili dolaşımını aşırı ölçüde kontrol etmesinin yani takas hakimiyetinin önüne geçilmesi piyasaki sistemik riskin oluşmasının önlenmesi açısından da önemli. MSCI bu sırf bu madde nedeniyle bile Kasım ayındaki toplantısında Türkiye için rezervasyonlarını kaldırabilir
Problem bunun üzerine serbest fonlara getirilen ikinci bir yoğunlaşma katmanı. Normal yatırım fonlarında portföyün %5’ini aşan pozisyonların toplamının %40’ı geçememesi şeklindeki sınırın, serbest fonlarda %20’ye düşürülmesi, serbest fon kavramıyla ciddi biçimde çelişiyor.
Bu düzenleme özellikle konsantre portföy yönetimini neredeyse imkânsız hale getirir. Serbest fonların temel özelliklerinden biri yöneticinin yüksek kanaat(conviction) taşıdığı sınırlı sayıdaki yatırım fikrine daha yüksek ağırlık verebilmesidir. %20’lik toplu limit bu esnekliği önemli ölçüde ortadan kaldırıyor.
Üstelik fiili dolaşıma yönelik hem fon bazında hem de PYŞ/kurucu bazında zaten ayrı sınırlamalar mevcutken, portföy içi konsantrasyona ayrıca bu derece düşük bir tavan getirilmesi gereğinden fazla sınırlayıcı
Sonuçta serbest fonlarda serbestlik büyük ölçüde isimde kalma riski taşıyor. Geleneksel yatırım fonlarından daha esnek olması beklenen ürün, bazı açılardan normal yatırım fonlarından dahi daha sıkı bir konsantrasyon rejimine tabi hale geliyor.Kurunun yanında yaş da yanmış oluyor
Bu nedenle düzenlemenin mevcut haliyle serbest fon sektörünü ciddi biçimde küçültme veya işlevsizleştirme riski var. Özellikle yüksek conviction / konsantre portföy yaklaşımıyla çalışan fonların yatırım stratejilerinin yeniden tasarlanması gerekebilir. Kaş yaparken göz çıkartılmış
Bence bizi bugüne getiren şey serbest fonların konsantre olması değildi. Sorun, bazı fonlarda konsantrasyonun likiditesi düşük veya suni fiyat oluşumu ihtimali yüksek olduğu kannatinin yaygın olduğu hisselerde gerçekleşmesiydi.
Dolayısıyla düzenlemenin hedefinin genel olarak konsantre portföy yönetimini engellemek yerine, likidite, fiili dolaşım, işlem hacmi, fonun hissedeki sahiplik oranı ve fiyat oluşumuna etkisi üzerinden riskli konsantrasyonu hedeflemesi daha doğru olurdu.
Repo/ters repo ve para piyasası tarafındaki %20’lik sınırlar da önemli. Suni fiyat oluşumunun finansmanını güçleştirir.
Özel fonlar, serbest fonlar, gayrimenkul ve girişim sermayesi fonları bu toptan satış kanalında tek seferde ilgili şirketin %1 veya 12 ayda toplam %3'lük işlem sınırlaması da doğru bir hamle
PYŞ sermaye artışları da oldukça ağır. 2027 için geniş yetkili PYŞ’lerde başlangıç ve asgari ödenmiş sermayenin 500 milyon TL, faaliyetleri sınırlı PYŞ’lerde 250 milyon TL olarak belirlenmesi özellikle butik portföy yönetim şirketleri açısından ciddi bir sermaye yükü yaratıyor.
Büyük veya güçlü ortaklık yapısına sahip bazı şirketler açısından 500 milyon TL sermaye şartı yönetilebilir olabilir. Tera, Pusula gibilerini çok etkilemez ancak küçük ve bağımsız butik PYŞ’ler açısından aynı yükümlülük çok daha ağır sonuçlar doğurabilir.
Buradaki temel sorun orantısallık. Yönetilen varlık büyüklüğü, alınan risk, faaliyet kapsamı ve şirket ölçeği arasında yeterince ayrım yapılmadan yüksek bir mutlak sermaye tabanı uygulanması, küçük fakat başarılı butik yöneticileri dezavantajlı hale getireceği kesin
Bunun orta vadeli sonucu sektörde konsolidasyon ve tekelleşme eğiliminin güçlenmesi olabilir. Küçük PYŞ’lerin ortaklarından yeni sermaye istemesi, faaliyetlerini sınırlaması, başka şirketlerle birleşmesi veya sektörden çıkması gündeme gelmesi kaçınılmaz olur.
Özet olarak, daha önce de yazdığım gibi fiili dolaşıma bağlı %8, %6, %4, %2 fon limitleri ve %16,%12, %8, %4 toplulaştırılmış limitlerolmazsa olmaz düzenlemelerdi. MSCI'yın Kasım ayındaki kararını önemli ölçüde olumlu etkilemesini beklenebilir
Ancak, bunların üzerine getirilen serbest fonlara özgü %5’i aşan pozisyonların toplamında %20 sınırı ise gereksiz derecede kısıtlayıcı olduğunu tekrarlamakta fayda var. Sonuçta sorun yoğunlaşmadan çok yoğunlaşmanın suni fiyat oluşumunun bir parçası olma durumuydu
Sermaye ile beraber bu maddenin yeniden gözden geçirilmesinde fayda var. Muhtemelen sektörden düzenlemenin tümüne çok itiraz gelecektir. Bazılarının değişmesi de gerekiyor. Umut edelim ki değişiklikler doğru yerlerde olsun, düzenlemenin ruhunu bypass edecek şekilde olmasın."
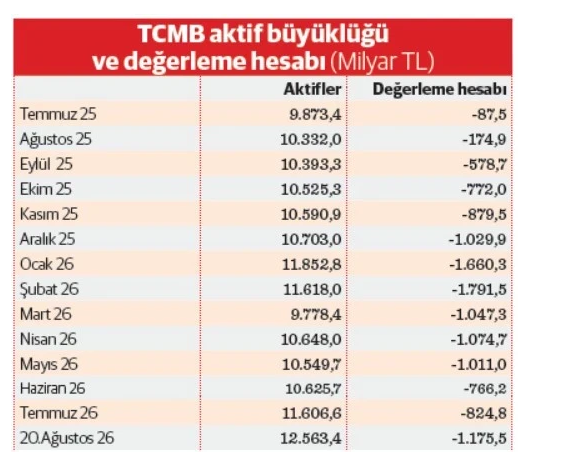
"Rekor fiyat ‘altın korumalı’nın fişini çektirdi" @dunyagazetesii
Merkez Bankası’nın, fiziki altından TL mevduata geçenler için üstlendiği fiyat farkı yükümlülüğünü de içeren “değerleme hesabı”ndaki zararı ayın ilk 20 gününde 350,7 milyar TL büyüyerek 1,2 trilyona ulaştı
https://t.co/fHp218RWUq
Miran ve Bessent'ı anlamak sanırım önümüzdeki dönem makro gelişmeleri doğru analiz edebilmenin anahtarıdır. Sabah @SantManukyan 'ın günlük yorumunu epostadan okurken sağolsun Bessent'ı tanımak için güzel bir röportaj paylaşmış.
Tane tane dinledim, notlar çıkardım. Sonra da yapay zekaya yükleyerek, karakter analizi yapmasını istedim. Hem notları hem de YZ'nin karakter analizini paylaşıyorum.
Ama bence videoyu kesinlikle izleyin, yatırımcı olarak bile alınacak dersler var.
https://t.co/CSFoBmV7V4
"Türkiye’de toplam doğurganlık hızı (TDH) 2025’te 1,42’ye inmiştir. Bu değer, Türkiye İstatistik Kurumunun (TÜİK) yayımladığı serinin en düşük düzeyidir. Yıllık canlı doğum sayısı da 2014’teki 1,35 milyonluk zirvesinden 895.374’e gerilemiştir. Ulaşılan düzey, uluslararası karşılaştırmada olağandışı değildir. Bu notun tezi şudur: Asıl sorun düzey değil, düşüşün henüz plato ya da toparlanma işareti vermeden sürmesidir.
Türkiye’de doğurganlığın düşüşü çoğu zaman toplumsal bir moral sorunuyla birlikte anlatılmaktadır. Not, bu nedenle önce alternatif bir açıklamayı sınamaktadır: Doğurganlık düşüşü mutsuzlaşmayla açıklanabilir mi? Mutluluk oranı 2003-2025 arasında %59,6’dan %53,3’e, toplam doğurganlık hızı 2,09’dan 1,42’ye inmiştir." - @TEPAV
https://t.co/zkzKNHZV9R
⚠️Kemoterapi tedavisi için ilaç arayışımız devam ediyor. Süreci netleştirmek ve doğru kişilere ulaşmak adına özetliyorum:
Üretim / ithal tedariği ile yaşanan sorunlar nedeniyle ürün Türkiye'ye getirilemiyor. Dolayısıyla tedaviyi bırakmak zorunda kalmış hastalardan kalan yada bir şekilde stok fazlası ilaç arayışımız var.
📍 Arama yaptığımız ürün: Nab-Paclitaxel 100 mg. Türkiye ticari adı: ALBİPAKSEL 100 mg. Aynı etken madde ve albümine bağlı başka bir nab-paklitaksel ürün muadili de olabilir.
📍 Bu konuda destek olabilecek kişiler: Teva Türkiye yetkilileri, hastane eczacıları ve onkoloji klinik çalışanları.
İlacın ulaştırılması konusunda yardımcı olabilecek kişilerin desteğini bekliyoruz
Not 1: Aranılan ilaç TİTCK onaylı
Not 2: Klasik paklitaksel ile karışmasın; albümine bağlı formülasyon
Not 3: Onkoloji ilacı ve soğuk zincir saklamalı olduğu için yurtdışından bireysel alımı şu an zor bir süreç görünüyor. Öncesinde tecrübeli olanlar da ulaşabilir
Not 4: Durum Eczacılar Odası ile daha az ilgili şu aşamada. İlacın Türkiye içi bulunurluğu birincil önceliğimiz
ABD tahviller konusunda dünkü yayında altını çizdiğim durumlara bugün Şant Manukyan da sabah yorumunda değinmiş. Onun paylaştığı 2 görseli iliştiriyorum.
ŞM'nin yorumu ise:
". Şu an 4.69% seviyesine gerilemiş olsa da ABD 10 yıllıklarının 4.75%'e doğru hareketi yatırımcıları rahatsız etmiş görünüyor. Ve giderek artan bir şekilde de yükselişin temel nedeni tartışılıyor. Borç yükü, enflasyon ve mücadelede yeterli iradeyi göstermeyen Fed senaryosu bir yana bırakılırsa öne çıkan şüpheli AI. Ve pek çok analist pd portföyleri başta olmak üzere bazı detaylar üzerinden AI’ın etkili olmadığını savunuyor. Getiri yükselişinden rahatsız olmadığım gibi tüm hareketin geri verilmesini de bekliyorum. Ancak AI borçlanması konusunda bir iki detay da göz ardı ediliyor. Bu yıl 1.5 tr dolar büyüklüğünde borçlanan bu şirketlerin çoğu ya reel olarak ya da yatırımcının gözünde ABD devleti ile aynı ratinge sahip şirketler 2- Bu şirketler ABD’nin ortalama borçlanmasından çok daha uzun vadeli borçlanıyor. Örneğin SpaceX 30, Alphabet ise (Gbp bazında olsa da) 100 yıllık borçlanan şirketler arasında. 1. ekte ABD ortalama vadesini sağ alt köşede göreceksiniz.
Bu durum , yani yüksek rating+durasyon, ABD tahvillerinin uzun vadeli ucunda gördüğümüz hareketin bir nedeni. Fonlar vade yapılarına uygun bir şekilde AI bonolarına doğru kayıyor. Dahası enflasyon beklentilerinde bir artış görmüyoruz, vade primi (2.ekte) son aylarda yükseliyor ancak 2025 tavanını da aşmış değil. Dolayısı ile reel/nominal faizlerde yükseliş kısmen AI bazlı daha yüksek bir büyüme platformuna oturma beklentisinden kaynaklanıyor (en azından ABD için) ."
Dr. Altuğ Özaslan { @altugozaslan }
🗣️ Tahvil verim eğrilerindeki dikleşme, uzun zamandır beklediğim en önemli hikâyelerden biriydi. Burada vade primi kaynaklı bir yükseliş ve 2008 krizi öncesindeki seviyelere doğru normalleşme görüyoruz. Uzun vadeli tahvil faizlerindeki yükselişin devam etmesini bekliyorum.
🗣️ Fed’in bir sonraki adımının faiz indirimi olacağını düşünüyorum. Arz yönlü bir enflasyon şokuna faiz artırarak cevap vermenin iktisadi olarak bir karşılığı yok. Ancak Fed faiz indirse bile 10 ve 30 yıllık faizlerin yüksek kalabileceği yeni bir rejime giriyoruz. Kısa vadeli faizler düşerken uzun vadeli faizlerin aynı kaldığı veya daha sınırlı gerilediği bir fiyatlama görebiliriz.
🗣️ Amerika’da Hazinenin borçlanma vadesi ciddi biçimde kısaldı. Bu nedenle önümüzdeki üç yılda toplam borç stokunun yaklaşık %30’una ulaşan yüksek miktarda itfa bulunuyor. Japonya’nın kısa vadeli Amerikan bonolarındaki itfalarını yenilememesi de kısa vadeli tahviller açısından yeni bir risk yaratabilir.
🗣️ Tahvil faizlerindeki yükselişin temelinde para politikasından çok maliye politikası bulunuyor. Para politikaları yapacağını yaptı ancak ülkelerin kamu borçları çok yüksek. Geçmişte negatif reel faizlerle borç stokları reel olarak azaltılabiliyordu. Şimdi ise borç stokları reel olarak artıyor ve mali taraftaki riskler daha fazla öne çıkıyor.
🗣️ Amerika’da bir Arjantin senaryosu beklemek bana gerçekçi gelmiyor. Sonuçta küresel finansal sistemin kurucusu, koruyucusu ve rezerv para biriminin sahibi olan bir ülkeden bahsediyoruz. Ancak bu, mali sorunların ve artan borç stokunun tahvil faizlerini yükseltmeyeceği anlamına gelmiyor.
🗣️ Büyümenin şu anda tahvil faizleri üzerindeki temel belirleyici olduğunu düşünmüyorum. Amerika’da yapay zekâ yatırımları, sermaye harcamaları ve şirket kârlılıkları büyümeyi destekliyor. Çin’de tüketim ve gayrimenkul tarafı zayıf, Avrupa’nın ise uzun süredir çözemediği yapısal büyüme sorunları var. Avrupa’daki zayıflık, ana ihracat pazarımız olması nedeniyle Türkiye’yi de etkiliyor.
🗣️ Tahvil faizlerinin fiyatlanmasında şu anda büyümeden çok vade primi, likidite riski, arz yönlü şoklar ve borç stokları etkili. Amerikan 30 yıllıklarında 20–30 baz puanlık ilave yükseliş olabilir ancak buraya gelirken yaşanan ölçüde yeni bir hareket beklemiyorum. Kalıcı bir düşüş için enflasyon beklentileri ve reel faizlerdeki görünümün düzelmesi gerekiyor.
🗣️ Türk Eurobondlarının faizi kabaca Amerikan tahvil faizi ile Türkiye CDS’inin birleşiminden oluşuyor. CDS sabit kalsa bile Amerikan tahvil faizlerindeki yükseliş, Türk Eurobondlarının faizini de yukarı taşır. Türkiye’nin CDS’i, yeni not artışlarıyla yatırım yapılabilir seviyeye doğru bir süreç başlamadan 200 puanın altına kalıcı biçimde inmekte zorlanabilir.
🗣️ Amerikan tahvillerindeki yükseliş ve verim eğrisindeki dikleşme, uzun vadeli Türk Eurobondları açısından risk oluşturuyor. Bu nedenle kısa vadeli Eurobondları, faiz hareketlerine karşı daha korunaklı ve cazip buluyorum.
🗣️ Yabancı yatırımcı enflasyondan çok faiz getirisi ile kurdaki değişimin oluşturduğu toplam getiriye bakar. Mevcut kontrollü kur politikası devam ettiği sürece TL tarafındaki getiri Eurobondlara göre daha cazip olabilir. Ancak kurda ani bir hareket yaşanması, carry getirisini ciddi biçimde azaltabilir ve kısa vadede negatife çevirebilir.
🗣️ Uzun vadeli TL tahvillerde faizler cazip olsa da yabancı talebi zayıf. Bunun temel nedenleri kur hassasiyeti ve likidite eksikliği. Yabancı yatırımcı, beklenmedik bir gelişmede hızlı çıkabildiği kısa vadeli araçları tercih ediyor. Kur politikasının geleceği netleşmeden uzun vadeli tahvillere güçlü bir talep gelmesini beklemiyorum.
@pelinyantur@BloombergHT@NurolPortfoy
#tahvil #fed #faiz #eurobond #dolar #türkiye #ekonomi #piyasa
📌 Burada yer alan değerlendirmeler yatırım tavsiyesi değildir.
Sevgili @bgurdamar iki gündür haberleriyle gündemi belirliyor, emeğine sağlık 🍀🙏
Soranlar olduğu için yazmak hasıl oldu, konunun yerli tasarruf sahibi ile bir ilgisi yok, orada zaten %17,5 stopaj var. Bu stopajın artması diye bir beklenti yok, aksine 2 aydır söylediğim gibi faiz inerken dolarizasyon riskini törpülemek için stopajın da kademeli olarak düşmesi gerektiğini defalarca dile getirdim.
Ana konuya dönersek, Maliye sıcak para için nasıl bir vergi formülünde çalışıyor bilmiyorum ama işin sonunda hata yapma ve düzeni bozma ihtimali yüksek olabilir.
Birincisi, adı üstünde sıcak para, kısa vadeli getiri için gelen bir parayı herhangi bir müdahale ile hokus pokus yaparak orta-uzun vadeli bir yatırıma döndüremezsiniz.
İkinci, yatırımın carry trade olarak gelmesini 2023 Haziran itibariyle uyguladığımız politikalar, Londra&NY toplantıları ile zaten biz istedik.
Üçüncüsü, yatırımcı Türkiye'ye uzun vadeli olarak bakmıyorsa, ki bakmıyor, zorla kısa vadeli fırsatçı yatırımlarını uzun vadeye döndüremezsiniz. Sıcak para ürkektir, girdiğinden hızlı çıkar.
Son olarak ise, bu carry trade girişlerinin $60 milyar stok olduğunu düşünürsek, ppf, banka öst, TLREF gibi yerlerde dağılmasının tek sebebi bu varlıkların likit olmasıdır. İçsel ve dışsal şoka çok açık bir ülkede, kısa vadeli yatırımcının önceliği her zaman likiditedir.
Bu yüzden detayı bilmemekle beraber sadece haber içeriği üzerinden yorumum konuya doğru pencereden bakılmadığı ve yanlış bir dokunuşun Dimyat'a giderken evdeki bulgurdan olma ihtimali doğuracağıdır.
Futbolun artık milyarlık bir endüstri olduğunu tüm kulüplerin üyelerinin anlaması gerekiyor. Ve yönetimlerin mikro siyaset düzeni içinde dernekçilik propagandası ile seçilmesinin bir yere kadar fayda sağladığını, devamında faydadan çok maddi ve manevi zarar getirdiğini görmek için aynı filmin kaç kere izlenmesi gerekiyor?
Hayatında €400-500 mio yönetmemiş, €50 mio’luk satın alma yapmamış yöneticiler ile böyle bir endüstride hiçbir kulüp kalıcı başarı sağlayamaz. Ayrıca spor dallarını sporculuktan gelen ve yönetim için gerekli eğitimi almış insanlar yönetmelidir, bkz. Bayern, Ajax vb. Türkiye’deki kulüpler için en uygun model Bayern Münih’in adını Alman futbolunun temeli olan 50+1’den aldığı yönetim modelidir. Bu modelde kulüpler üye/taraftar odaklı bir dernek ile profesyonel bir anonim şirket yapısının kusursuz bir senteziyle yönetilmektedir. Bu model, kulübün hem üyeler/taraftarlar tarafından kontrol edilmesini hem de küresel çapta dev bir ticari işletme olarak rekabet edebilmesini sağlar.
Almanya'daki 50+1 kuralı gereği, bir futbol kulübünde ticari şirketin oy çoğunluğu her zaman derneğin elinde olmak zorundadır. Bu kural, kulüplerin dışarıdan yatırımcılar veya fonlar tarafından satın alınmasını engeller. Bayern Münih tüzüğüne göre, derneğin şirketteki payı en az %70 olmak zorundadır. Ve Bayern bu kuralı ileri bir seviyeye taşıyarak, şirkete 3 tane uzun vadeli marka sponsoru ve sermaye enjeksiyonu almış ve bu 3 şirketin CEO’larını futbol şirketinin yönetim kurulunun daimi üyesi yapmıştır. Güncel ortaklık yapısı şöyledir: %8.33 Adidas & %8.33 Audi & %8.3 Allianz.
Uzayı keşfetmeye gerek yok, çalışan harika bir model var. Tabii gerçekten niyeti ve vizyonu olana!
Gece gece öyle aklıma esti, yazayım dedim…