🔥 JPMORGAN SIGUE ALCISTA EN SEMICONDUCTORES Y SEÑALA OPORTUNIDADES MUCHO MÁS ALLÁ DE NVIDIA
GUARDA este mapa para 2027: chips, memoria, redes, fábricas y los negocios que empiezan a recuperarse fuera de la IA
Después de los análisis de memoria, me pareció interesante ampliar la mirada porque hay empresas dentro de semiconductores que están creciendo por motivos bastante diferentes, incluso cuando sus acciones se mueven juntas durante una caída del mercado
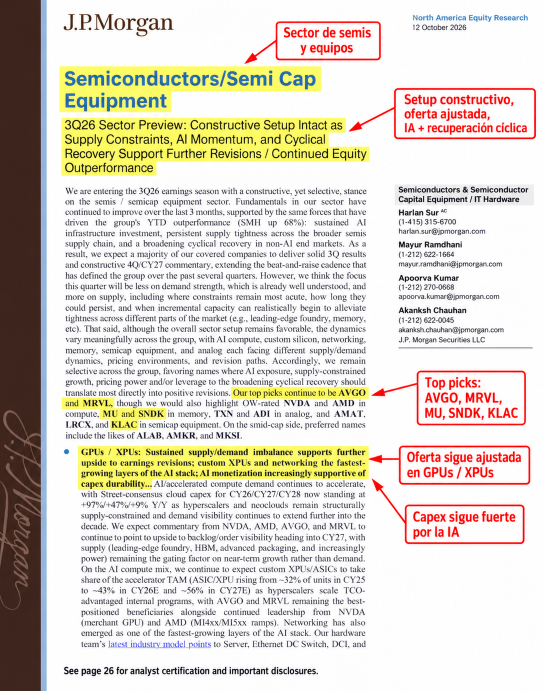
JPMorgan publicó el 12 de octubre su análisis previo a los resultados del tercer trimestre. Sus principales preferencias son AVGO y MRVL, pero también destaca oportunidades en procesamiento, memoria, maquinaria y semiconductores industriales
Vamos a recorrer las empresas, qué función cumplen y qué está esperando el banco de cada negocio. Las cifras futuras son estimaciones del informe, no pedidos garantizados ni objetivos de precio propios
QUÉ ESTÁ VIENDO JPMORGAN
El banco encuentra tres apoyos para el sector: inversión sostenida en infraestructura de IA, restricciones de oferta en distintas partes de la cadena y una recuperación que empieza a extenderse hacia aplicaciones industriales fuera de IA
Su lectura es favorable, aunque selectiva. Las empresas llegan a esta temporada de resultados con expectativas de crecimiento importantes y el banco quiere comprobar dónde siguen mejorando los pedidos, qué proveedores pueden entregar más producto y cuánto tiempo tardará en llegar la capacidad adicional
La recopilación de estimaciones de mercado que presenta contempla alrededor de USD 1.4T de inversión de proveedores de nube en 2027 y USD 1.55T en 2028. Es gasto en infraestructura cloud, no dinero destinado exclusivamente a comprar chips ni facturación asegurada para los fabricantes
También hay una moderación importante en esa curva: el crecimiento anual de la inversión pasaría de aproximadamente 47% en 2027 a 9% en 2028. El gasto seguiría aumentando, pero a un ritmo mucho menor, algo que importa cuando valoramos empresas esperando varios años de expansión extraordinaria
1. PROCESAMIENTO DE IA: NVDA, AMD, AVGO Y MRVL
Los aceleradores son los procesadores que realizan buena parte del trabajo de entrenar y ejecutar modelos. Acá el informe distingue las GPUs de NVIDIA y AMD de los chips personalizados, diseñados para las necesidades de un cliente o determinadas tareas
$NVDA NVIDIA sigue siendo una de sus empresas destacadas por el liderazgo en GPUs y el despliegue de Vera Rubin, su siguiente plataforma. El banco encuentra demanda que continúa superando la capacidad disponible y espera más información sobre pedidos y entregas para 2027
$AMD también aparece entre sus preferencias por la expansión de sus aceleradores y de Helios, la plataforma que integra esos equipos. Para que esa oportunidad se convierta en ingresos necesita llevar sus nuevos productos a producción y conseguir que los clientes los incorporen a sus sistemas
$AVGO Broadcom y $MRVL Marvell participan en programas de chips personalizados de los grandes proveedores de nube. Estos compradores tienen suficiente escala para desarrollar procesadores adaptados a su trabajo y buscar un menor costo de operación, aunque también deben financiar el diseño y el despliegue
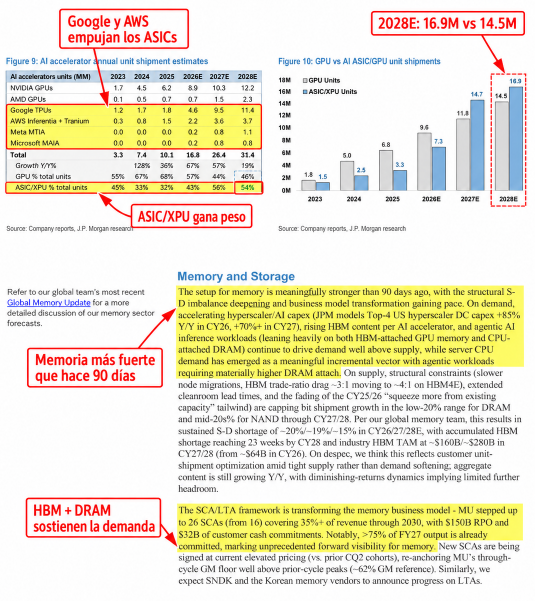
El dato llamativo está en la tabla de unidades: JPMorgan proyecta unos 16.9 millones de aceleradores personalizados frente a 14.5 millones de GPUs en 2028. Es cantidad de chips dentro de su modelo, no una comparación de ingresos, potencia o beneficios, porque las unidades no tienen el mismo valor ni realizan exactamente las mismas tareas
El banco también contempla que NVIDIA siga aumentando sus envíos. Hay espacio para que crezcan distintas arquitecturas dentro de un mercado mayor, aunque el reparto entre proveedores puede cambiar bastante
2. LAS CPUs TAMBIÉN GANAN CON LOS AGENTES
Las CPUs son los procesadores que coordinan muchas de las tareas del servidor. JPMorgan ve que los agentes están impulsando su demanda porque necesitan gestionar información, organizar trabajos y ejecutar procesos alrededor de los aceleradores
En AMD, el banco destaca a EPYC, su familia de procesadores para servidores, y sitúa su participación en los ingresos del mercado de CPUs x86 para servidores alrededor de 41% en el segundo trimestre de 2026. Es cuota por ingresos dentro de ese mercado, no participación en todos los procesadores del mundo
La tesis combina expansión del mercado con ganancias de participación frente a INTC Intel. Para AMD son dos fuentes posibles de crecimiento, mientras Intel necesita demostrar avances tecnológicos, disponibilidad de producto y capacidad para defender sus clientes
El propio informe separa servidores de computadoras personales. La demanda vinculada a agentes puede fortalecer un negocio mientras el encarecimiento de memoria presiona las ventas del otro, así que mirar solamente el crecimiento agregado de una compañía puede ocultar diferencias importantes
3. REDES Y CONEXIONES: AVGO, MRVL Y ALAB
A medida que los centros de datos incorporan más procesadores, también necesitan que esos equipos intercambien información rápidamente. Una GPU que espera datos consume tiempo y recursos sin aprovechar toda su capacidad, y por eso las conexiones tienen un papel importante en el rendimiento del conjunto
$AVGO Broadcom participa tanto en chips personalizados como en redes. El banco destaca su presencia en los componentes que dirigen el tráfico dentro de los centros de datos y considera que esa parte del negocio ha recibido menos atención que la discusión sobre sus clientes de chips a medida
En $MRVL Marvell, la oportunidad se está ampliando desde componentes ópticos hacia distintas conexiones de infraestructura de IA. La óptica utiliza luz para transmitir información y gana importancia cuando aumentan las distancias, la velocidad y la cantidad de datos que necesitan mover los sistemas
$ALAB Astera Labs tiene un enfoque más concentrado en las conexiones dentro del servidor y del rack, la estructura que agrupa varios equipos. Su cartera ayuda a mantener la calidad de las señales y a comunicar procesadores en configuraciones cada vez más complejas
JPMorgan señala que los productos PCIe 6 ya representaban más de la mitad de los ingresos de Astera en los resultados que analiza. PCIe es un estándar de conexión entre componentes, así que la adopción de una nueva generación puede aumentar el contenido tecnológico de cada sistema
Para estas empresas seguiría cuánto crecen los pedidos y qué productos terminan entrando en producción. La oportunidad depende de que los clientes amplíen sus sistemas y elijan esas soluciones, no solamente de que aumente el volumen de información que utiliza la IA
4. MEMORIA Y ALMACENAMIENTO: MU Y SNDK
Como venimos hablando, los procesadores necesitan memoria de trabajo para mantener los datos disponibles y almacenamiento para conservar el resto. JPMorgan sigue viendo restricciones de suministro hasta 2028 y coloca a $MU Micron y SNDK Sandisk entre sus preferencias
En Micron le interesa la combinación de DRAM convencional, HBM y almacenamiento empresarial. HBM es memoria apilada de alto ancho de banda, utilizada junto a los aceleradores; fabricar más de ella consume capacidad industrial y puede mantener ajustada la oferta de otros productos de DRAM
El informe recoge los 26 acuerdos estratégicos de Micron y unos USD 150B de obligaciones de suministro pendientes. Esos compromisos dan mayor visibilidad, aunque todavía hay que fabricar y entregar el producto, y no equivalen a ingresos ya cobrados
Además, JPMorgan estima que el precio medio de HBM aumentaría cerca de 54% en 2027 y 25% en 2028. Son sus proyecciones para el conjunto de productos analizados, no una promesa de que cada contrato o cada fabricante vaya a conseguir esos aumentos
En $SNDK, el foco está en NAND, la memoria que conserva datos y se utiliza en los SSDs, las unidades de almacenamiento. El banco ve una oportunidad creciente en centros de datos y en acuerdos comerciales que permiten planificar suministro durante más tiempo
Su modelo proyecta que los SSDs empresariales pasen de representar aproximadamente 75% de los ingresos del mercado de SSDs en 2026 a 87% en 2028. Eso no significa que aumenten igual las unidades, porque también influyen los precios y la combinación de productos vendidos
Sigo viendo argumentos para mi tesis alcista en MU, pero la rentabilidad futura también depende de cuánto tiempo se mantenga la escasez y de cómo respondan los competidores. Las mejoras en eficiencia o las nuevas fábricas pueden modificar los precios aun cuando la demanda de IA siga creciendo
5. LAS FÁBRICAS: TSM
$TSM TSMC fabrica chips diseñados por otras empresas y aparece en el informe como uno de los principales motores de inversión industrial para los próximos años. Los diseños pueden competir entre sí y, al mismo tiempo, necesitar capacidad de fabricación avanzada
JPMorgan estima inversiones de TSMC de USD 86B en 2027 y USD 100B en 2028, con ampliaciones en procesos como N2 y N3, distintas generaciones de su tecnología de fabricación. Son estimaciones del banco, no cifras que debamos presentar como presupuestos confirmados por la compañía
Esta parte de la cadena también condiciona a los demás. Si falta espacio productivo, equipos o capacidad de empaquetado, un diseñador puede tener clientes esperando y aun así no conseguir todos los chips que necesita entregar
6. LAS MÁQUINAS: AMAT, LRCX Y KLAC
Para aumentar la producción hacen falta equipos que trabajen sobre las obleas, los discos de silicio donde se fabrican los chips. $AMAT Applied Materials y $LRCX Lam Research participan en esos procesos, mientras $KLAC KLA se especializa en inspección y control para detectar problemas durante la fabricación
JPMorgan proyecta que el mercado de equipos para fabricar obleas pase de USD 163B en 2026 a USD 225B en 2027 y USD 263B en 2028. El aumento previsto para 2027 es de aproximadamente 38% y está impulsado principalmente por fabricación avanzada de procesadores y DRAM
La expansión de NAND aparece más moderada. El banco espera inversión en mejoras tecnológicas y memorias con más capas, pero no la misma urgencia por construir capacidad nueva que encuentra en DRAM y fabricación de procesadores
Dentro de las grandes empresas de maquinaria, su preferencia relativa es KLAC. La tesis es que la inspección y el control de procesos pueden ganar protagonismo a medida que los clientes introducen diseños más complejos y necesitan mejorar la proporción de chips que salen funcionando correctamente
El banco considera que el mercado ha reconocido más a los proveedores expuestos al aumento de capacidad y podría valorar mejor a KLA cuando la complejidad de los nuevos procesos aporte más crecimiento. Es un argumento sobre expectativas y negocio, no una garantía de que la acción vaya a superar a sus competidores
Acá hay una pregunta especialmente importante para los próximos resultados: ¿están listas las fábricas para recibir las máquinas? Puede haber pedidos firmes y clientes apurados, pero si las instalaciones se demoran también se retrasa la entrega del equipo y el ingreso del proveedor
7. EL SOFTWARE QUE SE USA PARA DISEÑAR CHIPS: CDNS Y SNPS
$CDNS Cadence y $SNPS Synopsys venden herramientas para diseñar, verificar y simular chips y sistemas. Este mercado se conoce como EDA, automatización del diseño electrónico, y permite probar muchos aspectos del funcionamiento antes de fabricar un producto
JPMorgan ve oportunidades en los programas de chips personalizados, el empaquetado avanzado y la necesidad de simular sistemas completos. Cuantos más componentes trabajan juntos, más importante resulta comprobar cómo interactúan y qué problemas eléctricos o térmicos pueden aparecer
También analiza cómo los agentes de IA podrían aumentar el uso de esas herramientas y abrir formas adicionales de cobro. En Synopsys espera que una parte más visible de esa monetización llegue durante 2027 y después, así que no la trataría como una fuente de ingresos plenamente desarrollada hoy
En este bloque miraría contratos, uso de las herramientas y conversión de nuevas funciones en ventas. El informe mantiene una visión favorable para ambas, pero reconoce que todavía hay preguntas sobre el ritmo y la forma de monetizar la IA
8. LA RECUPERACIÓN INDUSTRIAL: TXN, ADI Y MCHP
Esta parte me parece interesante porque amplía el mapa más allá de las grandes inversiones en centros de datos. Los semiconductores analógicos trabajan con señales y energía del mundo real y están presentes en maquinaria, automatización, vehículos y muchos equipos industriales
$TXN Texas Instruments y $ADI Analog Devices son las preferencias del banco en este grupo. JPMorgan ve mejoras en demanda industrial, aeroespacial, defensa y aplicaciones eléctricas relacionadas con centros de datos, además de inventarios más equilibrados en los canales de venta
$MCHP Microchip también aparece entre los nombres que destaca por su exposición industrial. El informe recoge señales de recuperación, aunque aclara que no se extienden con la misma intensidad a todos los clientes y productos
La pregunta es si los compradores van a empezar a reponer inventarios o si seguirán pidiendo solamente lo que necesitan consumir. Esa diferencia importa porque una recuperación acompañada por reposición puede ser más fuerte que otra donde el cliente mantiene sus existencias al mínimo
Los precios son otro punto a seguir. El banco contempla que los aumentos ya aplicados o anunciados ayuden a ventas y márgenes, pero el resultado depende también de que la demanda continúe mejorando
9. COMPUTADORAS, TELÉFONOS Y AUTOS TIENEN OTRO PANORAMA
Una de las partes más útiles del informe es que muestra cómo la misma escasez puede beneficiar a un fabricante y complicar a otro. Una memoria más cara ayuda a los ingresos de sus proveedores, pero aumenta el costo de construir una computadora o un teléfono
JPMorgan recoge una previsión de IDC de caída de 16.7% en las unidades de smartphones durante 2026, con mayor presión en dispositivos económicos. Es una proyección para ese mercado, no una caída equivalente en todos los ingresos de sus proveedores, porque también cambian los precios y la mezcla de teléfonos vendidos
En automoción encuentra inventarios más saludables que un año atrás, aunque todavía no ve una recuperación amplia de producción. Parte del crecimiento de los fabricantes de chips viene de incorporar más contenido electrónico por vehículo, algo distinto de vender muchos más autos
Por eso prefiere relativamente a TXN y ADI frente a compañías más dependientes del automóvil como NXPI NXP y ON onsemi. En estas últimas quiere comprobar cuánto puede compensar el mayor contenido electrónico por vehículo la debilidad de las unidades vendidas
LOS NOMBRES DE MENOR TAMAÑO QUE DESTACA
Además de ALAB, JPMorgan incluye a $AMKR Amkor y $MKSI MKS entre sus preferencias de menor tamaño relativo. Amkor aparece dentro del grupo de fabricación y servicios de ensamblado y pruebas, mientras MKS figura entre los proveedores de equipos
El documento desarrolla mucho más la tesis de Astera que las de Amkor y MKS. Las dejaría como nombres para profundizar con sus propios resultados antes de atribuirles los mismos catalizadores o márgenes que a las grandes empresas del sector
UN DETALLE IMPORTANTE ANTES DE LOS RESULTADOS
Que JPMorgan tenga una visión favorable no significa que espere que todas las compañías superen las estimaciones del mercado en el próximo trimestre. Las tablas del informe muestran diferencias que conviene mirar antes de operar alrededor de una presentación de resultados
Para el cuarto trimestre de 2026, por ejemplo, estima un beneficio por acción ajustado de SNDK 9.1% por encima del consenso, mientras sus estimaciones para AMD y AMAT están 14.6% y 5.4% por debajo, respectivamente. El consenso es el promedio de expectativas recogido en el informe, no un resultado ya publicado
Esto ayuda a separar una tesis de varios años del riesgo de un trimestre concreto. Una empresa puede tener oportunidades importantes para 2027 y aun así presentar una guía que no alcance lo que algunos inversores esperaban
CÓMO LO ESTOY PENSANDO PARA INVERTIR
En procesamiento y conexiones me interesa seguir especialmente a AVGO, MRVL y ALAB porque el informe encuentra crecimiento tanto en nuevos chips como en los componentes necesarios para comunicarlos. En AMD también prestaría atención al negocio de CPUs de servidores, además de sus aceleradores
En memoria sigo alcista en MU, mientras SNDK permite estudiar una exposición más concentrada en almacenamiento. Son negocios donde quiero ver contratos transformándose en entregas y efectivo, junto con disciplina para ampliar capacidad
Entre los proveedores industriales, KLAC merece una revisión más profunda por la tesis de inspección y control de procesos. TXN y ADI ofrecen otro tipo de oportunidad, vinculada a la recuperación de mercados que vienen atravesando un ciclo diferente al de los aceleradores de IA
También revisaría cuánto riesgo común tenemos en la cartera. Diseñar chips, fabricar memoria y vender maquinaria son negocios distintos, pero varios dependen del mismo gasto de los grandes compradores; tener muchos tickers no evita que una revisión de esa inversión afecte a varias posiciones al mismo tiempo
Lo que más voy a seguir en esta temporada es la diferencia entre demanda anunciada y producto entregado, el calendario de las nuevas fábricas y las previsiones para 2027. Si los pedidos continúan firmes pero las entregas se retrasan, el crecimiento puede tardar más en aparecer y las cotizaciones van a reaccionar a esa diferencia
Este mapa me deja varias empresas para estudiar con más detalle y permite comparar dónde se apoya cada tesis. Por ahora, las preferencias del banco combinan expansión de IA, memoria ajustada, mayor complejidad de fabricación y recuperación industrial, con riesgos bastante diferentes en cada grupo
Esto es un análisis educativo y no una recomendación de inversión. Espero que te haya servido, si es así apreciería mucho tu apoyo al post
Abrazo a todos
@FelipeGalindot 30 centros de Rayados y ninguno fue bueno! Si hubiera buena táctica fija, mínimo hubieran sido dos goles….. se debe trabajar mucho eso..
En Texas el empleo es a voluntad (at will). No existe por ley la indemnización por despido ni la obligatoriedad de avisar.
De la misma forma, el empleado puede renunciar en cualquier momento.
Tampoco existen por ley las vacaciones pagas. Cada empresa puede establecer sus propias condiciones y beneficios laborales.
Las cargas patronales obligatorias rondan apenas el 8% del salario bruto, el resto de los beneficios, como seguro médico, vacaciones o aportes al 401(k), son parte de la competencia entre empresas por atraer empleados.
Texas lidera la creación de empleo en Estados Unidos, generando 260mil nuevos empleos durante 2026.
Hoy está muy cercano al pleno empleo, con una tasa de desempleo de apenas 4,4%.
Si Texas fuera un país independiente sería la 8va economía más grande del mundo.
La libertad para pactar condiciones entre empleadores y empleados dinamiza la economía, mejorando las condiciones generales y abriendo la competencia entre empresas a que ofrezcan más y mejores beneficios a sus empleados.
Este es un ejemplo de los sueldos que se pagan (por hora y por año según la posición):
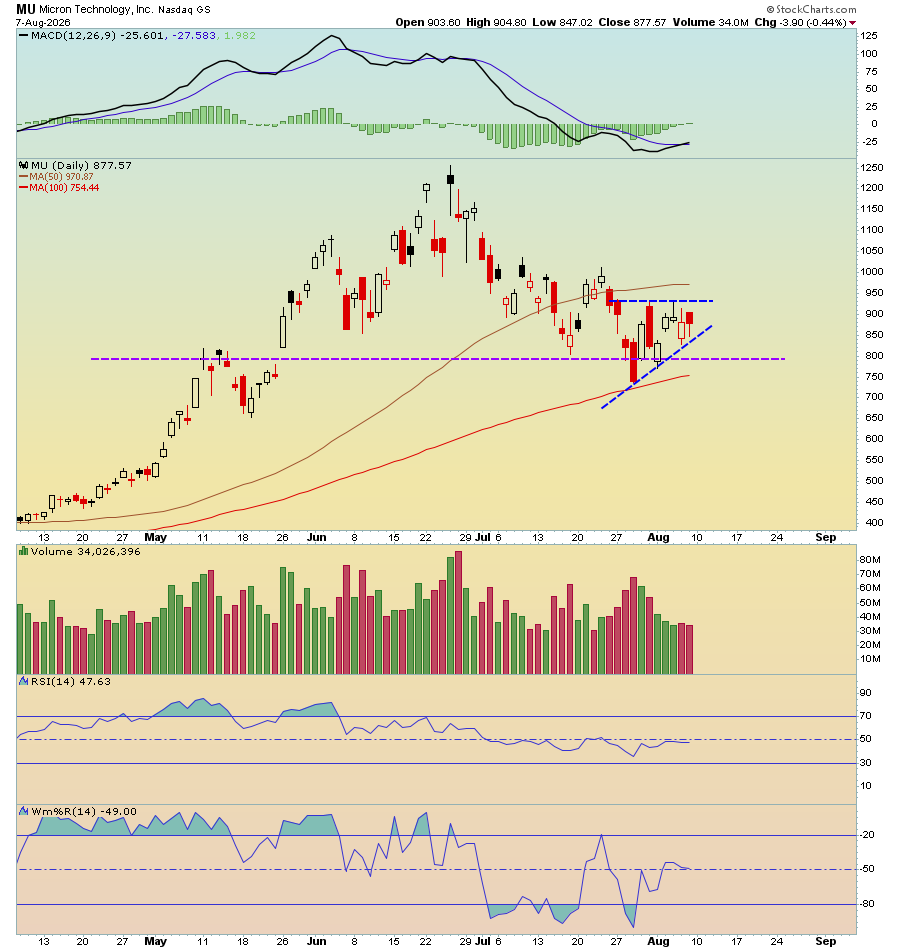
$MU this ascending triangle formation has been solid.... support levels are defended..... let's see if we take another trip to 922-937 resistance range..... MACD golden cross is definitely a great technical signal.... key levels to watch: 872 891 906 922 937 955.....
The $MU memory cycle is over and the bubble is popping.
At least that's what the market is pricing after a 25% crash in two weeks. There's just one problem: the "bubble" is sold out for the next two years.
Two weeks ago $MU printed one of the greatest quarters in semiconductor history: $41B in revenue, up 345% YoY, 85% margins, and guidance for $50B next quarter. The stock made new ATHs at 1259... then gave back 300 points on cycle fears.
But this isn't the old Micron; 16 take or pay contracts with binding price floors and $22B in customer deposits mean customers pay whether they take delivery or not. Management says margins at FLOOR pricing would still exceed past peak margins. Bears are trading the 2018 playbook against a company that rewrote the rules.
The chart is now backtesting the exact zone that launched the last leg. 966 was the breakout level; $MU sits just under it at 938 with monthly support at 810 below. Reclaim 966 and hold, and 1100 comes fast. Thru 1100 and the ATH retest at 1259 is in play. Break 1259 and the 1500 melt up thesis is fully alive again.
HBM4 Is the Inflection
$MU was just approved as an HBM4 supplier for $NVDA's Vera Rubin platform with shipments starting this half. HBM4 revenue already crossed $1B and the ramp is moving 2x faster than HBM3E did. Micron now sees the HBM market topping $100B by 2027 (a year earlier than projected). First wafers from its new $9.3B Japan fab came off the line on July 4, and fresh supply deals with Ford and GM keep widening the demand base.
Trade Ideas
$MU above 966
Swing Trade: MU 8/21 1500C
Day Trade: MU 7/10 1000C
The market is pricing the death of the old memory cycle. It hasn't noticed the new one has a floor under it. When it does, the reclaim will be violent.
Go ahead and short Micron, I dare you and you will get burned (Save this).
This chart shows data center memory demand goes from $60 billion in 2024 to $1.4 trillion by 2030.
That's 23x in six years and that number doesn't include phones, laptops, or cars but just data centers.
Three companies make this memory, Samsung, SK Hynix, and Micron and no one else is coming and China's CXMT is years behind on advanced nodes and isn't a factor in HBM at all.
The product everyone actually wants right now isn't regular DRAM but it's HBM, High Bandwidth Memory.
These chips are physically bonded onto Nvidia's GPUs and sit millimeters from the compute die.
A single Blackwell GB200 needs 192GB of it while one NVL72 rack needs 13,824GB.
Meta and Microsoft are ordering these racks by the thousands and every single one is a guaranteed HBM purchase.
Micron sold out its entire 2026 HBM supply before the year even started.
Micron has signed 16 take or pay contracts locking in $100 billion in minimum revenue and customers have already wired $22 billion in upfront cash for chips that haven't been made yet.
That's not a commodity business anymore but rather customers paying in advance because they're scared of running out.
AI capex has officially gone parabolic, Meta $145B, Amazon $100B, Microsoft $80B, and Google $75B in a single year and every dollar of that capex eventually touches memory.
This chart shows AI data center memory going from $106 billion in 2026 to $285 billion in 2028 to $517 billion in 2030, growing 40–60% a year, every year, backed by capex that's already been announced.
Micron owns about a third of the global memory market, a third of $1.4 trillion is $470 billion flowing to one company from data centers alone before a single consumer device ships.
Shorting Micron means betting hyperscalers stop building, AI demand disappears and somehow one of three companies with a physical monopoly on critical infrastructure loses its seat at the table.
Milk Road Pro subscribers are up massively on Micron, come join us just for a dollar to see rest of our trades using the link below!