Arcelik üzerine yazınca karşıt yatırım üzerine de yazmak istedim.
Karşıt yatırım, şirketin işleri kötü giderken ve piyasanın bu olumsuzluğu fazlasıyla fiyatlamış olduğu dönemlerde yatırım yapmaktır. Amaç, sorunların geçici olduğunu ve şirketin zamanla toparlanacağını öngörmektir. Bu yaklaşım birçok örnekte yüksek getiri sağlayabilir.
Arçelik'e baktığımızda piyasa değeri/ciro oranı, 2008 küresel krizinde dünya batmış, şirketlerin adeta batacakmış gibi fiyatlandığı seviyelere yaklaşmış durumda. Eğer şirket faaliyetlerini toparlayabilirse, bugünkü fiyatlamalar uzun vadeli yatırımcı için önemli bir fırsata dönüşebilir.
Ancak karşıt yatırımın en önemli riski şudur: Her düşen hisse yeniden yükselmez. Her bozulan kârlılık geçici değildir. Bazı şirketler yapısal sorunlar veya kalıcı rekabet artışı nedeniyle değer kaybetmeye devam eder ve eski günlerine dönemez.
Karşıt yatırımın kazançlı mı yoksa tuzak mı olduğu, tek bir soruya bağlı: Şirketin marj erimesi/değer kaybı döngüsel mi (talep, kur, faiz, hammadde gibi geçici faktörlerden) yoksa yapısal mı (Çin rekabeti karşısında kalıcı pazar payı/fiyatlama gücü kaybı)?
>>> Döngüselse → düşük PD/ciro, tarihsel ortalamaya dönüşle birlikte prim kazandırır, karşıt yatırım tezi çalışır.
>>> Yapısalsa → düşük çarpan "ucuz" değil "haklı"dır, hisse yeni bir dip bulmaya devam edebilir, değer tuzağı (value trap) olur.
Sadece #arclk değil, geride kalan ve Çin rekabetini yaşayan #brisa #eregl #kords #petkm #sise gibi diğer şirketler içinde benzer durum geçerli.
Yani kapsamlı analiz ile durumun geçiçi mi kalıcı mı olduğunun değerlendirilmesi gerekir. Unutmayın Yatırım ''Kapsamlı analiz sonrası ana para güvencesi ve makul getiri sağlayan işlemdir.''
Selam ve Saygılar.
#karşıt #yatırım #analiz
İlişkili Taraflarla Ticari OLMAYAN ilişki: (1)
Net İşletme Sermayesi (NİS), bir şirketin günlük faaliyetlerini sürdürme kabiliyetini ve kısa vadeli mali sağlığını gösteren önemli bir finansal göstergedir.
NİS=(Ticari Alacaklar+Stoklar+Diper faaliyet dönen varlıkları)−(Ticari Borçlar+Diğer faaliyet borçları) ile genelde hesaplanır.
Net Nakit (veya Net Borç) hesabı, bir şirketin finansal borçlarıyla nakit varlıkları arasındaki farkı gösterir. Şirketin finansal sağlığını ve risk düzeyini gösteren en önemli göstergelerden biridir. Şirketin borçlarını ödeme gücü, nakit yönetimi ve yatırım yapılabilirliği hakkında doğrudan bilgi verir.
Net Nakit=Nakit ve Nakit Benzerleri−Finansal Borçlar ile genelde hesaplanır.
Şirketler ilişkili taraflarla (Patron veya patronun başka şirketiyle) ticari ilişkileri olabilir. Patronun şirketinden mal alabilir ve/veya mal satabilir. İlişkili tarafa mal satılıyorsa ticari alacak olarak gözükür ve şirketin işletme sermayesinin büyümesine neden olur. Bu durum yabancı bir şirketle yapılsa da benzer durum olur ama...
İlişkili taraf şirketten borç alırsa ilişkili taraflarla olan ticari olmayan alacak oluşur. Bu durumda bu alacak rutin hesaplama yöntemlerinin hemen hepsinde atlanır. Yani patronun aldığı para sadece borç olarak gözükür ve sadece şirketin net borçunu arttırır..!
Rutin hesaplama formüllerinin bu durumu atlama nedeni patronla bu tip ilişkinin olmaması veya küçük miktarlı olması hesabına dayanır. Çünkü bu tip bir ilişki (İLİŞKİLİ TARAFLARLA TİCARİ OLMAYAN işlem) büyükse sıkıntıdır. Yapılan akademik çalışmaların hemen hepsinde şirketin patronla TİCARİ OLMAYAN ALACAK ilişkine girmesinin şirketin fiyatlamasını bozduğunu göstermiştir.
Enerji şirketlerine yatırım yaparken yalnızca kurulu güç (MW) üzerinden değerlendirme yapmak yanıltıcıdır. Sağlıklı bir analiz için kurulu güç, kapasite faktörü, santralin operasyonel esnekliği ve YEKDEM gibi destek mekanizmalarından yararlanma durumu birlikte ele alınmalıd��r.
1. Kurulu Güç ≠ Gerçek Üretim
MW değeri tek başına üretimi ifade etmez.
Örneğin 100 MW’lık bir termik santral, yıl boyunca yüksek kapasite faktörüyle çalıştığı için 400 MW’lık bir güneş santraliyle benzer üretim yapabilir.
Bunun nedeni, güneş santrallerinin yalnızca gün içinde ve uygun hava koşullarında üretim yapabilmesidir.
2. Santral Türüne Göre Ortalama Çalışma Süreleri
Basitleştirerek yıllık efektif çalışma süreleri:
İthal kömür: ~10 ay
Yerli kömür (linyit): ~9 ay
Doğalgaz: ~6 ay
Hidroelektrik: ~5 ay
Rüzgar: ~3.5 ay
Güneş: ~2.5 ay
Genel kural: Santral ne kadar yeniyse kapasite faktörü o kadar yüksek olur.
3. Santral Tiplerinin Sistem İçindeki Rolü
Doğalgaz Santralleri (Dengeleyici)
Sistemin “yük dengeleyicisidir”
Hızlı devreye girip çıkar (yüksek esneklik)
Rüzgar/güneş üretimi düştüğünde devreye girer
Marjlar düşüktür → genelde sınırlı kârlılık
Sistemden çıkmamaları için kapasite ödemesi alırlar
Elektrik fiyatının en pahalı oluştuğu segmenttir
Kömür Santralleri (Baz Yük)
Elektrik fiyatı maliyetin üzerindeyse sürekli çalışırlar
Dur-kalk maliyetli olduğu için düşük fiyatlarda bile çalışabilirler
Yerli kömür santrallerinde ek yakıt (fuel-oil) kullanımı yaygındır
Kömür-Linyit çıkarımında işçilik ücreti belirleyici olmasından dolayı yerli kömür fiyatları $ bazlı ciddi yükseldi. Devletin 75$/mW alım desteği olmasaydı yerli kömür-linyit santralleri çalışamaz duruma gelecekti, devletin bu desteği kritik rolu oldu.
Yeni ithal kömür santralleri kısmi yükte daha esnek çalışabilir
Rüzgar & Güneş (Kontrolsüz Üretim)
Üretim tamamen kaynağa bağlıdır.
Piyasa fiyatını seçme özgürlükleri yoktur
Genelde düşük fiyat saatlerine denk gelirler
Bu yüzden YEKDEM desteği değer yaratımında kritik önemdedir
Hidroelektrik (Stratejik Esneklik)
İki ana tip:
Rezervuarlı (Barajlı) HES
Doğalgaz gibi stratejik davranabilir
Elektriği yüksek fiyattan satmak için suyu tutabilir
Fiyat belirleyici olabilir
Nehir Tipi HES
Akışa bağlı üretim yapar
Ancak upstream barajlarla dolaylı esneklik kazanabilir.
(Nehir yataklarında barajlar olur ve barajlar suyu yüksek fiyat varken salarlar.)
Önemli çıkarım: Barajlı HES’ler fiyat optimizasyonu yapabildiği için yüksek değerli varlıklardır.
4. Mevsimsellik ve Çeyreklik Yanılgı
Çeyreklik üretimlere bakarak karar vermek hatalı olabilir:
HES üretimi en yüksek: Q2 (Nisan��Haziran)
HES üretimi en düşük: Q4 (Ekim–Aralık)
Elektrik talebi en yüksek: Q3 (Yaz ayları – klima etkisi)
Dinamik ilişki:
HES üretimi artarsa → termik ve doğalgaz üretimi düşer
HES üretimi düşükse → doğalgaz devreye girer → fiyat artar
5. Kritik Yatırım Çerçevesi
Bir enerji şirketini değerlendirirken:
Kurulu güç (MW)
Kapasite faktörü
Santral tipi ve esneklik
YEKDEM / teşvik yapısı
Dipnot: Q1 (Ocak-Mart) PTF'ler düşerken hidroelektrik santrallerinin çalışma nedeni yağışların aşırı yoğun olmasından dolayı. Bir çok baraj %100 doluluğa ulaştı ve PTF>0 olunca üretim yapmak zorunda kaldı. Ama bir çok HES'te geçen sene %5-7 doluluktan bu yıl ~%80-90 doluluğa ulaşmasına rağmen üretim yapmadılar. Genelde barajlar elektrik fiyatlarının en yüksek olduğu Q3 e kapasiteleri saklıyorlardır. Yine Q1 de su kadar rüzgar da çok fazla oldu. Suyu öngörmek daha kolay ama rüzgarı öngörmek daha zor. Önümüzdeki çeyreklerde ilk çeyrek RES üretilerinin devamını beklemek doğru olmaz. Yine Q1 de hava yağışlı (bulutlu) olduğundan GES santrallerinde üretim azaldı, GES ağırlıklı enerji şirketlerini yıl genellemesi yaparken bunu düşünmek lazım. Yine piyasa fiyatından satış yapa dgaz ve ithal kömür santralleri ilk ceyrekte az çalıştı, fiyatlar düşük olmasından bu durum oldu, genelleme yaparken hata yapabiliriz.
Sorulan her soruya buradan toplu cevap vermek istedim.Selamlar Saygılar.
Ortak olduğum bir şirketin temettü vermesindense hisse geri alımı yapmasını tercih ederim.
Hatta mümkünse tek kuruş temettü vermesin, ama işinde kullanmadığı her kuruş parasını “devamlı” kendi hissesine yatırsın.
#hey15li üçüncü kategoriye uygun bir hisse çalışması yaptığımı belirtmiştim.
#klkim tarafına değinmek istiyorum.
Şirketin tek tek nakit varlıklarına, stok hareketliliğine, alacak-borç yapısına ve devir sürelerine baktım. Ayrıca kar marjlarına ve yatırım kalemlerini inceledim.
Haberden daha önemli olan gelen haberin fiyatlanıp fiyatlanmadığıdır. Bu yüzden haber geldiğinde ilk bakmanız gereken geldiği yerdir (fiyat).
-Kötü haber dipte, iyi haber zirvede gelebilir..!
PATRON HİSSELERİ ÜZERİNE:
''Patron hissesinde yatırımcı olunmaz, fırsatçı (spekülasyon) olunur.''
Patron hisselerinin sahipleri çoğu zaman akrep gibidir; fırsatını bulduklarında ortaklarını sokmaktan çekinmezler. Bunu yan hesaplardan hisse satarak, şirketin içini boşaltarak ya da başka yollarla yapabilirler.
Sadece "ucuz" diye patron hissesi alınmaz. Özellikle piyasa genel olarak kötüyken bu daha da risklidir. Çünkü patron hisseleri, iyi piyasa koşullarında da ucuz kalabilir. Ama piyasa kötüyken kaliteli hisseler bile ucuzlamışsa, patron hissesinin ucuz olması hiçbir anlam ifade etmez.
Normal hisseler ucuzken, patron hisseleri çok ucuz olursa veya normal hisseler normalken, patron hisseleri ucuzsa fırsatçılık yapılabilir ama asla yatırımcılık yapılmaz yoksa üzerler...
İnsan, aklıyla duygularını kontrol eder.
Edemezse; 3-5 dakikalık bir haz (mesela intikam) uğruna,
10-20 milyon dakika hapis yatabilir,
ömür boyu pişmanl��k çeker.
Duygular güçlüdür, devreye girince aklı susturur.
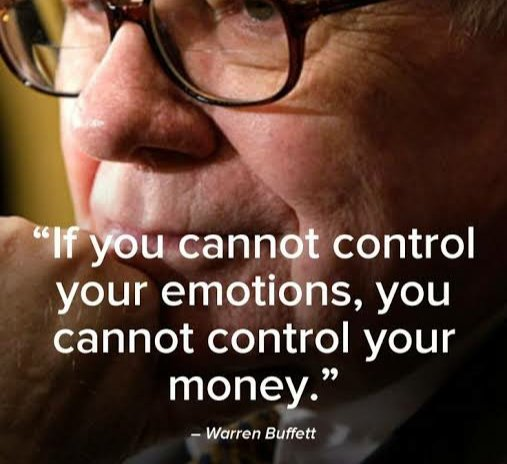
Duygularını kontrol edemeyen, hayatını da parasını da kontrol edemez.
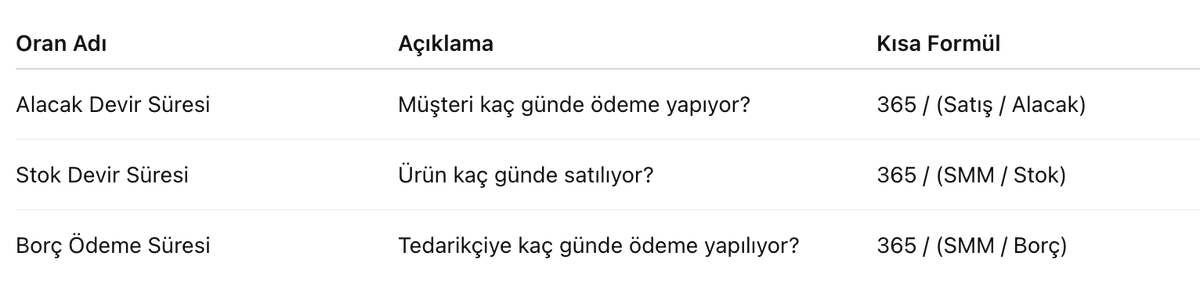
Alacak Devir, Stok Devir, Borç Ödeme süreleri ile bir şirketin varlıklarını ve kaynaklarını ne kadar verimli kullandığını ölçebiliriz. Bu oranlar, şirketin ne kadar etkin yönetildiğini ve yaşayabileceği sıkıntıları önden gösterebilir.
Nakit döndürme süresi nedir?
Parayı harcadın → Ürünü aldın → Sattın → Alacağın tahsil oldu → Nakit döndü
Nakit döndürme süresi (=Alacak Devir Süresi+Stok Devir Süresi−Borç Ödeme Süresi) bu 3 metrik kullanılarak hesaplanabilir.
Bu süre işletmenin yaptığı harcamayı ne kadar sürede nakite çevirdiğini gösterir. Süre kısalıyorsa şirketin nakit akışı güçleniyor, süre uzuyorsa şirketin finansman ihtiyaçı artıyor demektir.
Sektörel sıkıntıların olduğu ve/veya faizlerin yüksek olduğu dönemlerde nakit değerlidir. Nakitin değerli olduğu dönemlerde döndürme süresi kısa olan, kısalan şirketler daha pozitif ayrışırken, uzun olan, uzayan şirketler daha negatif ayrışırlar.
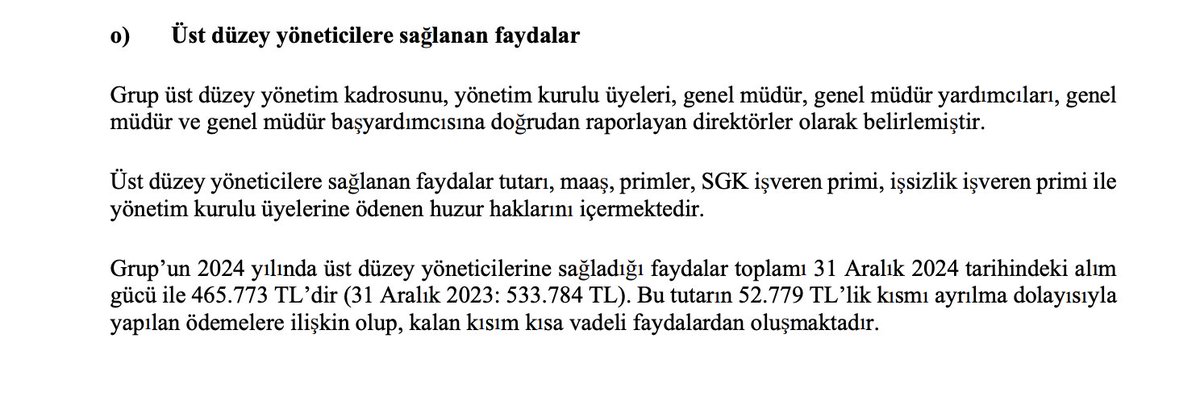
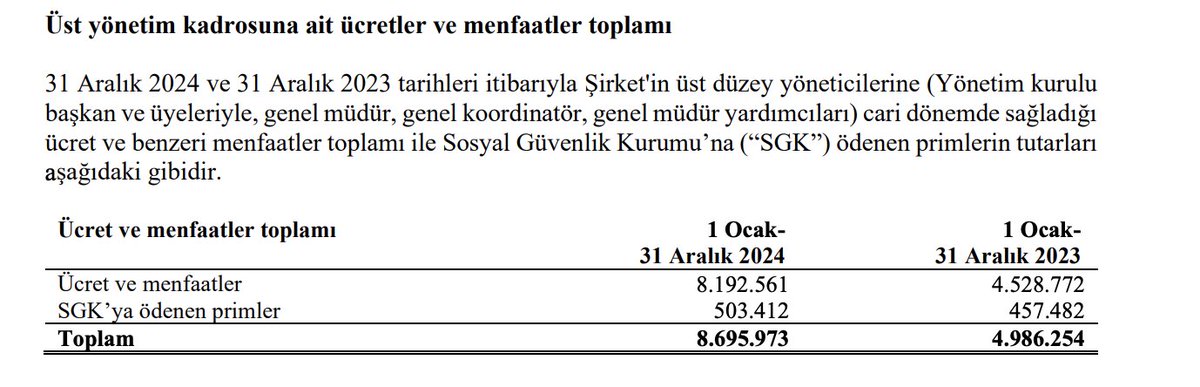
Üst düzey yöneticilere sağlanan faydalar, bilanço İLİŞKİLİ TARAF AÇIKLAMALARI kısmında yer alıyor. Genelde yönetim kurulu üyeleri, CEO, CFO, Genel müdür ve genel müdüre raporlayan direktörlerden (Pazarlama Direktörü, İnsan kaynakları Direktörü gibi) oluşur. Bazı şirketler kimlerin bu kapsama girdiğini, giren kişi sayısını bilançoda ve/veya web sitelerinde (örnek https://t.co/2LIHjeCnx4) açıklar. Aşağıda bu tanıma uyanları açıklamış şirketleri yazdım. Bir tanesi sadece yönetim kurulu üyelerini üst düzey yönetici kabul etmiş, bazıları bu kapsama genel müdürü ve direktörleri sokmuş. Kesin bilgi için şirketin yatırımcı ilişkilerine sormak en doğrusudur. Selam ve Saygılarımla
Borsanın en kârlı yatırım aracı olmasının sebebi, ticareti iyi bilen güçlü şirketlere ortak olma şansı vermesidir. Hisse aldığınızda o şirketin ortağı olursunuz ama işler her zaman kitaptaki gibi yürümez. Şirketin hakim ortağı, kasadaki parayı kendi çıkarı için kullanırsa, sizin ortaklığınız da sadece kağıt üzerinde kalır.
Ben şirket araştırırken yöneticilerin eğitimine, tecrübesine ve ne kadar maaş aldıklarına mutlaka bakarım.
Hisse alınca tam ortak olabildiğiniz şirketlere bir örnek:
Boğaziçi ve İTÜ gibi köklü üniversitelerden mezun, ardından ABD ve Avrupa'da eğitim almış bir ekibin yönettiği şirket, 2024 yılında yılda 3 milyar TL ciro, 800 milyon TL brüt kâr ve 430 milyon TL net kâr yaptı. Bu ciro ve karlılığa şirketi yönetenlerin aldığı ücret çok makul.
Şirket incelerken bilançoda yönetim kurulu ve üst yönetimin aldığı ücrete mutlaka bakın.
Şirketlerin borç durumu gerçekten kritik bir konudur ve bazı borç yapıları ciddi riskler taşıyabilir. İşte özetle dikkat edilmesi gereken noktalar:
### 1. **Borç Miktarı ve FAVÖK Oranı**
- **Net Borç / FAVÖK ≥ 3 ise riskli** kabul edilir.
- Yeni yatırım yapmış ve FAVÖK artışı beklenen şirketlerde bu oran **≤5'e kadar kabul edilebilir**.
- Borç, şirketin nakit üretme gücünün (FAVÖK) 3 katını aşıyorsa, borç yükü tehlikeli seviyededir.
### 2. **Borç Yapısı (Vade ve Faiz Türü)**
- **Kısa vadeli & değişken faizli borçlar risklidir**. Özellikle kriz dönemlerinde (örneğin 2001'de faizlerin %1500'lere çıkması) şirketleri iflasa sürükleyebilir.
- **Tercih edilen borç yapısı**:
- **Uzun vadeli**,
- **Sabit faizli**,
- **TL cinsinden** borçlanma.
- **Döviz borcu** alınacaksa, LIBOR gibi değişken göstergelere bağlı olmamasına dikkat edilmeli. Geçmişte düşük LIBOR ile alınan krediler, libor faiz artışlarında şirketleri zora sokabilir (2023 te Libor %0.5 ten %7 ye kadar çıkınca Libora endeksli döviz borçlu şirketlerin faizleri çok yükselmiş, sıkıntı yaşatmıştı.).
### 3. **Borç Verenin Kimliği**
- **Banka borçları risklidir!** Ticari alacaklılar veya tahvil yatırımcılarından farklı olarak, bankalar şirketin zor durumunda erken tahsilat yapabilir.
- **Tahvil borcu** daha güvenlidir çünkü vadeye kadar geri ödeme planı sabittir.
- **Ticari borçlar** (tedarikçi, müşteri vb.) genellikle yeniden yapılandırılabilir.
### 4. **Borçlanma Faizi = Şirketin Kredi Kalitesi**
- **Yüksek faizle borçlanan şirketler** genellikle riskli veya teminatı zayıf kabul edilir.
- **Düşük faizle borçlanabilen şirketler**, bilançolarında kaliteli varlıklar (örneğin likit varlıklar, gayrimenkuller) bulunduğunu gösterir.
- **Zarar eden bir şirket** piyasa faiziyle borçlanabiliyorsa, bu durum alacaklıların şirketin varlıklarına güvendiği anlamına gelebilir.
### Sonuç:
Şirket analizinde **borç/FAVÖK oranı**, **vade yapısı**, **faiz türü**, **alacaklı profili** ve **borçlanma maliyetleri** mutlaka incelenmeli. Bu faktörler, şirketin finansal sağlığını ve olası krizlere direncini doğrudan etkiler.
#Bilanco #faiz
Borç para (kredi) ile yatırım yaparsanız, kaldıraç kullanarak yatırım yaparsanız, ihtiyaç paranızla (maaş, araba parası gibi) yatırım yaparsanız, çeşitlendirme yapmaz tek hisseye tüm paranızı yatırırsanız dengeniz kolay bozulur. Çok kolay bir şekilde kaybetme korkusuna kapılırsınız, aklınız ve sağduyunuz kolayca devre dışı kalır.
Unutmayın: Duygularını kontrol edemeyen parasını asla kontrol edemez! Borsada sizi en çok belaya sokan iki duygu, kazanma hırsı ve kaybetme korkusudur. Bu duyguları hissettiğim anda işlemleri bırakır, sosyal medyadan ve mesajlaşma gruplarından uzaklaşır, yürüyüşe çıkarım. Duygularımı işin dışında tutabilmek sadece yatırım değil, her konuda değerlidir.
Selamlar Saygılar
Beklenti satın alinir ama vadesi belli olmayan beklenti satın alinmaz. Çünkü beklentiyi değere çeviren gerçekleşme ihtimalidir. Finansın kuralıdir bu, vadesi belli olmayan alacak yok kabul edilir.
Arkadaşınız size 1 milyon $ vereceğini ama ne zaman verecegini söylememiş olsun. Siz benim 1 milyon $ im var diye ortalıkta gezemezsiniz, bunu teminat gösterip iş yapamazsınız.
Peki arsada durum nasıl? Piyasa proje olmadan arsa da beklenti satın alır mı? Yatirimcilarin kafasında bir değer oluşturacak iletişim kurabilirseniz evet.
Arsası olmadan, arsaya yapılacak yatırımı satan, $sasa si olanin tasası olmaz dedirten patronun etkili iletişimidir. Şirketin Ceo'su etkili iletişim kurabiliyorsa, patrona gerek kalmadan beklentileri kâra yansimadan 2-3 yıl öncesinden de şirket satabilir. $hektas CEO su beklentileri insanların önceden satın alabilmesini sağlayan etkili bir iletişim yeteneğine sahip.
Piyasa, iyi iletişim ile önceden beklenti satın alirken, patron ve yönetim etkili iletişim kuramazsa olanı (karlilik, arsa vs) bile şirket fiyatlamaz. Temel analizin yanında bu da çok çok önemli bir konu.
Alıcılar ve Satıcılar Üzerine...
Piyasanın nasıl işlediğini anlarsanız, onu haberler, raporlar aracılığıyla nasıl yönlendirdiklerini, manipüle ettiklerini çözebilir ve bu durumdan faydalanabilirsiniz.
Borsaların amaçı fiyat ile değeri bir araya getirebilmektir. Fiyatı oluşturan ise hisse tahtalarında olan alıcı-satıcı dengesidir.
İyi bir haberle bir hissenin tavan yapmasını sağlayan, o hisseye alıcıların gelmesi değil, satıcıların tahtadan çekilmesidir. Aynı şekilde, bir yabancı kurum, yerli aracı kurum tarafından olumlu bir şirket raporu yayınlandığında, hisse fiyatının yükselmesini sağlayan da yine tahtadan satıcıların çekilmesidir. Alıcılara yol açılır ve kolayca fiyat yükselir.
Spekülatörler ve manipülatörler, hisseleri yukarı sürerken, yüksek fiyat hedefleri ve cazip tüyolar yayarak satıcıların karşılarına çıkmasını engellemeye çalışır. Bu strateji, operasyonlarının daha düşük maliyetle gerçekleşmesini sağlar.
Benzer şekilde, kötü bir haberle bir hisse taban yaparsa, bu duruma sebep olan tahtaya gelen satıcılar değil, alıcıların geri çekilmesidir. Hisse toplama sürecinde olumsuz haber yayılmasının amacı da budur.
Kısaca özetlemeye çalıştım, umarım anlaşılır olmuştur.
Selamlar, saygılar.
Eskiden hisse tahtası yapan bir abi ile konuşmamızdan:
‘’Takasın (halka açık) %20’si hisse çok yükselse bile satışa genelde gelmez. Bu yüzden tahtacılar takasın %80’ini almayı göze alarak kaynak ayarlarlar. Takasın %80’ini alabilecek paran, kredi limitin varsa işin kolay kısmı hisseyi toplamak ve yükseltmektir. İşin ustalık kısmı, zor kısmı yükselmiş hisseyi piyasaya dağıtabilmektir.’’
Son 6 ayı çıkarın, geçtiğimiz 2-3 yıl özeldi. Spekülatörü kazandı, manipülatörü kazandı, kısa vadeli al-sat yapan kazandı, uzun vadeli yatırımcısı kazandı kisaca borsada olan herkes kolay kazandı. Bu dönemde tahta yapmasıda kolaydı, işi bilen bilmeyen, parası olan olmayan herkes tahta yapmaya başladı, yükselttikleri hisseleri kolayca satarak kazandı. Şimdi ise parası olmayan, tecrübesi, bilgisi olmayanlar tahta yapıyorum derken yüzüne gözüne bulaştırıyor. Hala bu tipler tahta yapıyorum diye ortalıkta geziyorlar. Zaten tahta yapan spekülatör anasına babasına bile hisseyi toplama zamanı söylemez, yükseltme dağıtma zamanında söyler. Buradan uçmuş hisseyi bana soruyorsunuz, şu arkadaş hissenin tahtasını yapıyor şuraya götürecekmiş diye. Dediğiniz adamın takasın binde birini almaya mecali yok, daha borsaya gireli 5 yıl olmuş lütfen yatırım dışında farklı yollara giriyorsanız Dikkat edin, dikkatli olun her denilene inanmayın.
Lütfen #sktas’ın fiyat grafiğini ve yıllık bilançolarını dolar bazlı açın. Şirketin önden yatırımları nasıl fiyatladığını, sonrasında yatırımın y��künün bilançoyu nasıl bozduğunu, sonra yatırımlar devreye girince şirketin umduğu karı görememesine, sonra şirketin batmamak için yatırımları satıp tekrar yapılanmasını inceleyin. Fiyatlamanın sadece bilançoya yansıyan rakamlarla olmadığını beklentilerin nasıl alındığını yatırım demenin risk demek olduğunu size öğretir bu duru. Çalışmadan emek harcamadan borsa yattığını öğrenemezsiniz. Selam ve saygılarımla
''Aldığınız hissenin yükselmesi doğru yaptığınızı, aldığınız hissenin düşmesi yanlış yaptığınızı göstermez.''
-Peter Lynch
Tahta yapıcılar elemanlarını kullanarak piyasaya ağız sulandırıcı tüyolar (hisse ile ilgili) salarlar. Eğer tüyoya kanan çok olur, hisseyi alırsa tahtacı malı satar ve hisse düşmeye başlar. Eğer tüyoya kanan az olur, alıcı gelmezse tahtacı fiyatı yukarı çeker. Alıcı gelmezse fiyat yukarı çekilir tahtacıların kuralıdır bu bu yüzden ben almadım gitti demeyin, emin olun siz ve sizin gibiler oradan alsaydı o hisse gitmeyecekti.
Akıl ve Sağduyuya karşı (2)
Yatırım analiz sonrası sabırla sonucu beklemenin gerektiği sıkıcı bir iştir. Lakin borsa ile ilgili forumlar�� dolaşırsanız çoğu insanın zevk aldığını hatta bağımlı olduğunu fark edersiniz. Karşınızda yatırım yapan birinden çok, kumar oynayan bir insan davranışı görürsünüz. Hatta hisse forumları sanal hipodroma çevirenlere rastlarsınız. At yarışı gibi tüyolar havada uçuşur, seans içinde hadi be koçum diye tezahüratlar yapılır. Kumar riske girerek maddi kazanç elde etmek umuduyla oynanan, şansa dayalı oyundur. At yarışı oynar gibi oynayanlara ise hiç acıması yoktur borsanın.
Kumar eğlencelidir (para bitene kadar), çok ve kolay para vaat eder. Ama düşünen bir insan kumardan para kazanamayacağını hem bilir, hem de tecrübe edenleri görerek anlar. İşte kazanmayacağını bildiği bir işleme insanın bilerek ve isteyerek girmesini sağlayan ÜST beynin (Akıl-Sağduyulu karar merkezimiz) devre dışında kalmasıdır. İnsan beyni muazzam bir sanat eseridir. Uyuduğumuzda bile soluk almaya devam ederiz, elimize sıcak bir cisim değdiğinde düşünmeden çekeriz. Bunlar gibi ÜST Beynin yapmadığı, hatta öğrendiğimiz bisiklet sürme, araba kullanma gibi birçok işi ALT beyin (ilkel beyin) yapar. ÜST BEYİN beynin ön kısmı olan FRONTAL lobtur. Düşünmemizi, sağduyulu davranmamızı sağlar. Tam olarak ne alt ne de üst kısımda sınıflandırılamayan bir de limbik sistemimiz vardır. Burası korku, hırs gibi duygular merkezidir. Beyinde küçük bir alan kaplasa da ÜST BEYNE etkisi muazzamdır. Eğer tetiklenirlerse ÜST beyni sistem dışına bırakacak kadar etkilidir duygular. Borsa da akla ve sağduyuya aykırı işlemlerin kısaca en belirgin iki açıklaması; birincisi kumar benzeri borsacılığın eğlenceli olmasıdır, ikincisi ise duygulardır (kazanma hırsı, kaybetme korkusu gibi)… At yarışı gibi oynayanların asıl amacı para kazanmak değil, eğlenmektir.Ed Soykota yakın arkadaşının uyarılmasına rağmen, bilerek milyon dolarlar kazanıp kaybettiğinden bahseder. Bir arpa boyu yol almayan arkadaşının para kazanmak yerine eğlenmeyi istediğini anlatır. Paraları bitene kadar da eğlenmeye devam ederler.
Kazanma hırsı üç günde köşeyi dönmek istemektir ki, borsa bu fırsatçılara karşıda çok acımasızdır...Kazanma hırsına kapılanlar Akıllı ve Sağduyulu düşünemedikleri gibi, uyaranları dinlemezler…Kısa sürede zengin olmak isteyenler, bilseler de duysalar da uyarılsalar da doğru şirketlere ortak olamazlar… Batma riski taşıyan, bolca hayal satan (tüyo) ve ederinin çok üzerinde işlem gören şirketleri alırlar. Bu hisselerinin hızla çıkmalarının cazibesine kanarlar. Asansör gibidir bu hisseler her katta durarak yeni kurbanlar alır hızla çıkar ve inerler. Bir, iki işlemde para kazanıyor gibi gözükseler de pimi çekilmiş el bombası gibi ve elinizde patlarsa çok ama çok acı tecrübe bırakır.