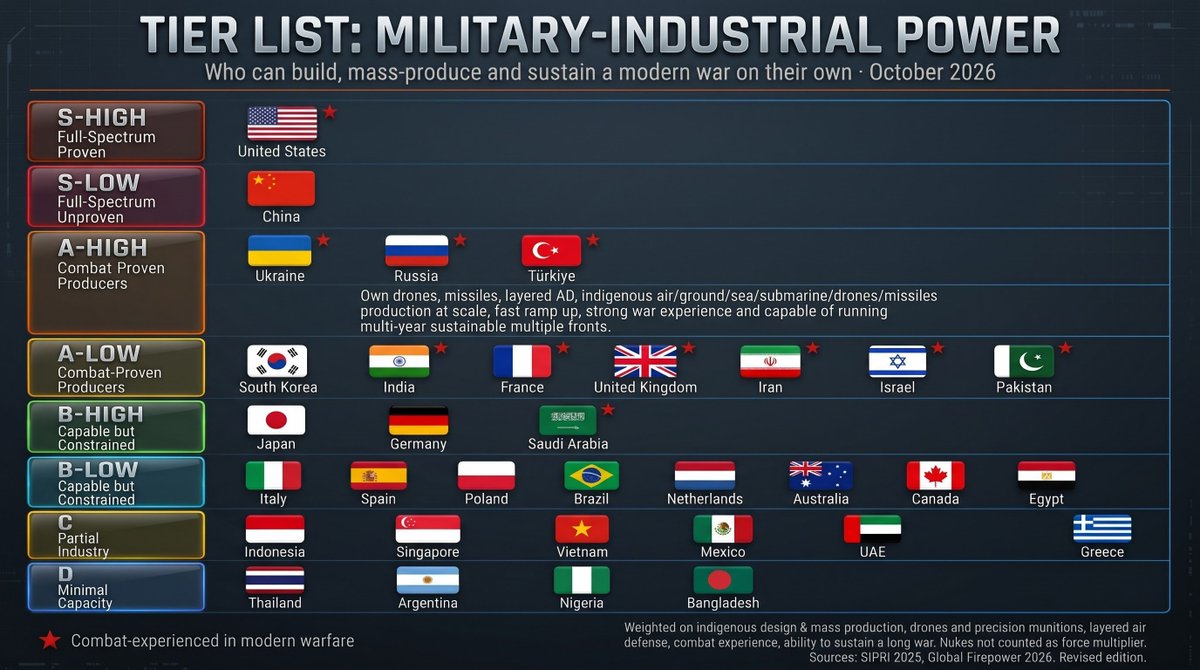
@Swaaswa1@cuqqcb@Gentlem4nJack Turkey is building aircraft carrier expect to be launch on September 27th 2027 , turkey is building 50 naval assets simultaneously and they are studying nuclear submarines and baykar is developing small nuclear reactors to be ready before 2030
@Swaaswa1@Gentlem4nJack turkey produces more than France actually and innovate more than south korea and France
Tukey produces more than 85% of it needs only three countries in the world can do that (usa ,china ,russia )
Don’t underestimate their defense industry
In the modern world of warfare, this scenario is roughly the closest thing to reality right now. You're still thinking with a World War II mindset. Ukraine destroyed an entire NATO unit in an hour during a military exercise.
In a world where everyone is nuclear or nuclear-guaranteed, nobody is nuclear. This is no longer a force multiplier.
We deeply regret the ratification today by the Libyan Parliament of the so-called Libyan-Türkiye Memorandum of Understanding on the delimitation of maritime jurisdictions in the Mediterranean Sea.
We recall that the EU’s position on this matter was clearly stated by the European Council in 2019 and remains unchanged.
This agreement infringes upon the sovereign rights of third states, it does not comply with the Law of the Sea, and is null and void.
We reaffirm our solidarity with Greece and Cyprus.
We reiterate the EU's well known position against any outside interference in Libya.
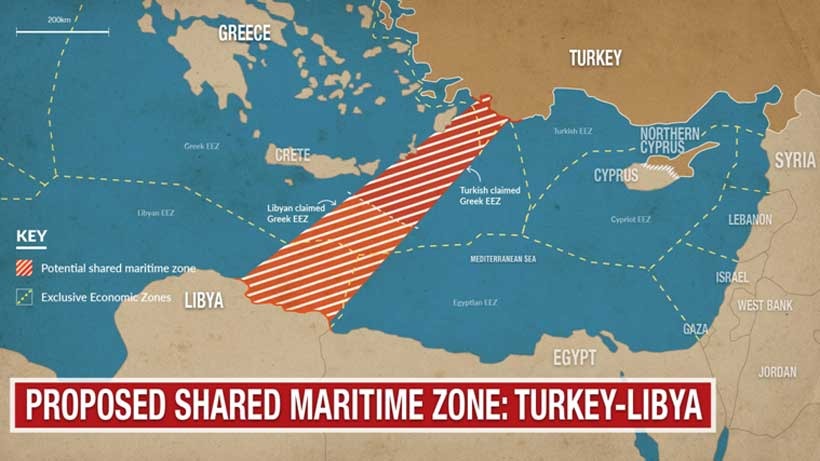
🚨🇱🇾🇹🇷 Libya’s eastern parliament has unanimously approved the 2019 maritime deal with Turkey and reversed its 2020 decision to sever ties.
Both rival Libyan administrations now back the agreement, which sets boundaries that largely ignore Greek islands like Crete.
The shift ends years of eastern opposition and is set to heighten tensions with Greece and others over Eastern Mediterranean energy and maritime rights.
It should also make Israel a little more nervous about their prospects for dominating the region...
Source: Reuters, Arab Center Wash. D.C. / Writer: Jamie
🚨 TURKEY UNLEASHES MASSIVE $71 BILLION MILITARY AND SECURITY BUILDUP
Erdogan’s 2027 plans reportedly include $45B for defense, up from $19B in 2023, plus $26B for internal security.
Weapons procurement allocations surge 229%, prioritizing fifth-generation fighter jets, combat drones, multilayered air defenses, warships and armored vehicles.
🔺🇹🇷🇸🇦🚀:
Turkiye announced to launch 4 new Air Defence facilities in Saudi Arabia.
Saudi Arabia is set to allocate 1 military base in the country to the Turkish Armed Forces.
🇹🇷
Inflation, croissance, dette: comment tourne l’économie turque?
À partir de 2020, l’État turc augmente ses dépenses, notamment pour soutenir l’économie après la crise du Covid-19. Mais c’est surtout à partir de 2021 que la politique économique prend une direction particulière. La Banque centrale commence à baisser ses taux directeurs alors même que l’inflation est déjà en hausse.
Cette politique est notamment défendue par Erdogan, qui considère que des taux d’intérêt élevés alimentent l’inflation (qui n'est pas de l'orthodoxie économique). La Turquie fait donc le choix de maintenir des taux relativement faibles afin de soutenir le crédit, l’investissement et la croissance. Mais cette politique contribue aussi à une forte dépréciation de la livre turque et à une accélération de l’inflation.
À cela s’ajoute, en 2023, le séisme qui frappe le sud-est du pays. La reconstruction représente un coût considérable pour l’État. Selon le rapport officiel de la Présidence de la stratégie et du budget de la République de Turquie, les dommages et besoins liés aux séismes ont été évalués à plus de 92 milliards $.
Mais les dépenses publiques ne se limitent pas à la reconstruction. La Turquie a également énormément investi dans ses infrastructures au cours des dernières années, notamment à travers les partenariats public-privé (modèle Build-Operate-Transfer (BOT)).
Le principe est simple: une entreprise privée finance et construit une infrastructure, puis l’exploite pendant une période déterminée avant de la transférer à l’État. Cela permet à l’État de ne pas supporter immédiatement l’intégralité du coût de construction. En revanche, cela ne signifie aussi que l'Etat payera plus tard: selon les contrats, l’État peut verser des loyers, des paiements ou garantir certains niveaux de revenus.
C’est notamment le cas des hôpitaux de ville construits dans le cadre de partenariats public-privé. Le secteur privé construit et exploite les établissements pendant une période déterminée (25-30 ans), tandis que l’État effectue les paiements prévus par les contrats (loyers). Une grande partie du renouvellement des infrastructures hospitalières turques s’est ainsi faite à travers ce modèle.
Le même mécanisme a été utilisé pour certains des grands projets d’infrastructures du pays: autoroutes, tunnels, ponts et aéroport d’Istanbul.
Pour certains de ces projets, l’État a également accordé des garanties de trafic. En clair, un niveau minimum de fréquentation peut être garanti à l’opérateur privé. Si le nombre réel de véhicules ou de passagers est inférieur au niveau prévu dans le contrat, l’État peut être amené à compenser la différence. Ces mécanismes permettent de transférer une partie du risque économique vers le secteur public, même si l’investissement initial est réalisé par le secteur privé.
On pourrait donc penser que toutes ces dépenses auraient dû entraîner une forte hausse de la dette publique. Pourtant, ce n’est pas vraiment ce que montrent les chiffres.
La dette publique turque reste relativement faible par rapport à celle de nombreux autres pays. Selon les données du FMI, la dette brute des administrations publiques représentait environ 23% du PIB en 2025, avec une projection autour de 25% en 2026.
Cela s’explique notamment par le fait que les PPP ne sont pas toujours comptabilisés de la même manière qu’une dette publique classique. Une partie des engagements de l’État apparaît donc sous la forme de paiements futurs liés aux contrats plutôt que comme une dette immédiatement inscrite au bilan de l’État.
À partir de la fin de 2021, la situation monétaire devient particulièrement difficile. Alors que l’inflation accélère, la Banque centrale continue de réduire ses taux. Le taux directeur passe ainsi de 19% à l’été 2021 à 14% en décembre.
L’objectif affiché est de stimuler le crédit, l’investissement, la production et les exportations. Mais avec des taux très faibles par rapport à l’inflation, les capitaux cherchent davantage à se protéger de la dépréciation de la livre. La monnaie turque perd alors rapidement de la valeur, ce qui renchérit les produits importés et alimente à son tour l’inflation.
Pour tenter de limiter cette spirale, le gouvernement met en place en décembre 2021 le "Kur Korumalı Mevduat" (KKM), un système de dépôts en livres protégés contre le risque de change.
Le mécanisme est assez simple: un particulier ou une entreprise place ses livres dans une banque et reçoit un taux d’intérêt. Si, au moment du retrait, la livre s’est dépréciée davantage que le rendement du dépôt, une compensation peut être versée pour couvrir la différence.
L’épargnant est donc protégé contre une partie de la dépréciation de la monnaie. Mais cette protection a également représenté un coût important pour les finances publiques et la Banque centrale avec un coût estimé de 60 milliards $. Le dispositif a progressivement été démantelé à partir de 2023.
La masse de la livre turque a aussi augmenté surtout par le crédit des banques et par le bilan de la banque centrale (rachats de devises, swaps, compensations du KKM).
À partir de la mi-2023, avec le retour de Mehmet Şimşek au ministère du Trésor et des Finances, la politique économique change progressivement de direction.
La Banque centrale augmente fortement ses taux et met en place une politique monétaire beaucoup plus restrictive. L’objectif est de ralentir le crédit et la demande intérieure, de stabiliser la livre et surtout de faire baisser l’inflation.
Cette politique commence à produire des résultats: après avoir dépassé 75% en 2024, l’inflation a progressivement diminué pour atteindre environ 32% à l’été 2026.
Mais la désinflation reste difficile. Les prix et les salaires continuent de s’ajuster à l’inflation passée, tandis que les anticipations d’inflation mettent du temps à se modifier.
En 2026, la situation est également compliquée par la hausse des prix de l’énergie liée aux tensions au Moyen-Orient. La Turquie étant fortement dépendante des importations de pétrole et de gaz, une hausse des prix de l’énergie se répercute rapidement sur les carburants et les transports, puis sur le coût de production et les prix à la consommation.
L’inflation ne touche pas tout le monde de la même manière.
Pour une personne qui a contracté un crédit à taux fixe, une forte inflation peut réduire le poids réel de sa dette: le montant à rembourser reste le même en termes nominaux, mais il est payé avec une monnaie qui a perdu de sa valeur.
Pour l’épargnant, c’est l’inverse. Si son argent reste sur un compte qui rapporte moins que l’inflation, son épargne perd progressivement du pouvoir d’achat.
Les Turcs ont donc cherché différentes façons de protéger leur épargne: dépôts bancaires rémunérés, devises étrangères, or ou immobilier.
C’est là que l’on comprend une partie de la dynamique de l’économie turque. Avec une inflation autour de 30%, un épargnant peut être confronté à un arbitrage permanent: conserver ses livres et obtenir un rendement élevé sur ses dépôts, acheter des devises ou de l’or, ou investir dans l’immobilier.
Au final, l’économie turque fonctionne aujourd’hui avec plusieurs forces qui se confrontent: une dette publique relativement faible, d’importants investissements en infrastructures, des engagements financiers liés aux partenariats public-privé, une inflation encore très élevée et une politique monétaire désormais beaucoup plus restrictive.
Le véritable défi pour la Turquie est donc de réussir à faire baisser durablement l’inflation sans provoquer un ralentissement trop brutal de l’économie, tout en maintenant la confiance dans la livre turque.