Bugün @business 'ın @berilakman ve Kerim Karakaya imzalı haberini yeniden dikkatlice okudum. Dün yazdıklarıma eklemek istediğim bir kaç husus daha var.
Öncelikle TCMB, crawling peg rejimi altında kur frekansını aylık değil günlük olarak belirliyor. Ve buna nominal sayı üzerinden pips bakmak büyük bir hatadır, yüzdesel bakılmalıdır. (bps ile bakanları zaten @e507'ye havale ediyorum çünkü eğitmek onun işi). Mesela şu anda günlük frekans %0,07 diyelim, bu ne demek? TCMB haftanın ilk 4 işlem günü kabaca her gün %0,07 kuru yukarıda ayarlarken, Cuma günü 3 günlük kur değişimi %0,07*3= %0,21 olarak ayarlıyor.
Peki bunu neden yazdım? Dünden beri yapılan tartışmalar içerisinde atlanan çok önemli bir nüans var ve konuya müdahil olanlar ne yazık ki bu nüansı hesaba katmadan aylık frekans üzerinden tartışıyorlar. Finansta day count convention(gün sayma uzlaşımı) vardır. 4 hafta sonu olan bir ay ile 5 hafta sonu olan bir ayın aylık kur frekansı aynı olamaz. Son işlem günü Cuma olan ya da son işlem günü Pazartesi olan bir ayın kur frekansı da aynı olamaz. Bu yüzden TCMB'nin günlük olarak ayarladığı kur değişimine aylık bakarak, TCMB politika değiştirdi demek finansal matematik olarak hatalıdır. Bu frekansa günlük bazda yüzdesel olarak bakmak zorundasınız.
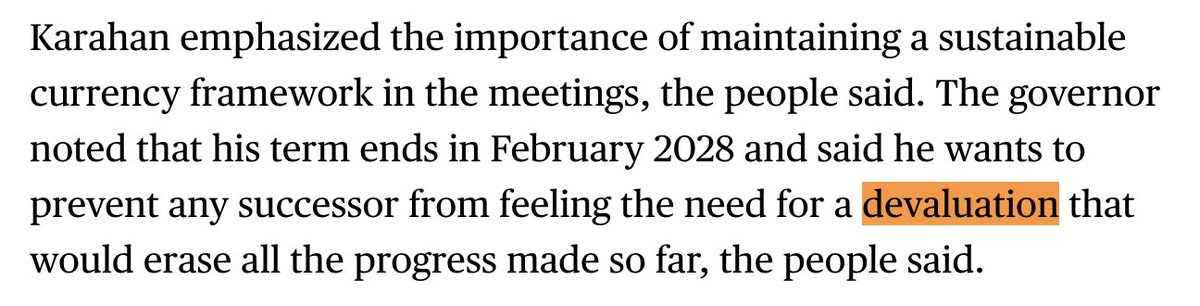
Gelelim habere. Bence Bloomberg harika bir iş çıkarmış ve piyasa profesyonellerinden önce bir sinyal alarak konuyu haberleştirmiş. Ama yazıda asıl dikkat çekici unsur hem başlıkta hem de yazı içeriğinde geçen "devaluation" vurgusudur. Crawling peg'da devalüasyon olur, kurda değer kaybı olmaz açısından buna dikkat çekmiyorum. Haber içeriğindeki "Guvernör, görev süresinin Şubat 2028'de sona ereceğini belirterek, halefinin bugüne kadar kaydedilen tüm ilerlemeyi ortadan kaldıracak bir devalüasyona başvurma ihtiyacı duymasını önlemek istediğini söyledi." cümlesi en kritik noktadır. Bloomberg'ün bu kelimeyi/cümleyi kullanmak için teyit almadan bunu yazma ihtimali olduğunu düşünmüyorum.
3,5 yıldır mevcut politika süresince ekranlarda defalarca dile getirdiğim ve bu soruyu soran da yok cevabını veren de yok dediğim konuya geldik. Mevcut ekonomi politikasından çıkışta kur yönetimi ve döviz talebi nasıl yönetilecek de hızlı bir dolarizasyonun önüne geçilecek? Bu soruyu kısmen de olsa sağolsun @berilakman bu seneki ER IV toplantısında sormuştu, ben 3,5 senedir cevap alamamıştım :) Bence cevabı Bangkok'taki söylemler ve Bloomberg haberi ile alıyoruz. Mevcut enflasyon ve faiz patikası, yerli tasarruf sahibi ile carry tradeciler için denk değildir. Enflasyon ve reel faiz bizi bağlar, carry tradeciyi usd bazındaki faiz getirisi bağlar. t anında x optimum faiz seviyesinde herkes kapıya yüklenirse kur yönetimi zorlaşır. İçeride yerli tasarruf sahibi için hem nominal faiz hala seksi bir seviyede, hem de düşük stopajlı ppf bakiyelerinin avantajını bırakmak için bir sebep yok. Mesela, sıfır stopajlı ppf bakiyesi taşıyan bir yatırımcı ile aylık mevduat yapan bir tasarruf sahibinin faiz indirimi sürecinde dolarize olacağı faiz seviyesi bence aynı değildir, eşyanın tabiatı gereği de olmamalıdır. Carry tradeciler ise kısa vadeli yatırımcıdır ve volatilite en hassas noktalarıdır (çünkü total return hesabı yaparlar). Demek ki, 2027 ve 2028'in başı için piyasaya göre daha güvercin bir faiz indirimi projeksiyonu öngörülüyor ki yerli tasarruf sahipleri, x optimum faiz seviyesinde dolarize olmadan önce kısa vadeli getiri için gelmiş olan carry tradeciler ile kısmen vedalaşma tercih ediliyor. Programdan çıkış ve yeni bir programa geçişte bir risk olmasın ve 3,5-4 senenin emeğine zarar gelmesin diye kısa vadeli carry trade yatırımcısı ile vedalaşmaya hazırlanmak (kısmen de olsa) bence çok doğru bir tercihtir. O seviyenin ne olduğunu bilmiyorum ama x nominal ve y reel faiz seviyesinde yerli tasarruf sahibi de tarihsel ve genetik refleks olarak kısmen de olsa dolarize olmayı tercih edecektir. Bu yüzden gelecekteki riskleri yönetmek adına bence ekonomi yönetimi de TCMB de doğru bir yol izliyor, emeklerine sağlık.
Kur frekansı değişti mi? Hala emin değilim, dün dediğim gibi 2 haftalık veriyi görmeden ve/veya USD+ değil de USD- bir dönemdeki USDTRY ve EUTRY fiyatlamasını görmeden kur frekansı değiştiyi ben kabul etmiyorum. Ama haberdeki retorik ve Sayın Başkan Karahan'a atfedilen söz itibariyle konuyu günlük bazda daha sıkı takip etmeyi alışkanlık haline getirmek zorundayım, sizlere de tavsiye ederim. Eğer frekans gerçekten değişmiş olursa da erkenden risklere karşı önlem alıp, kur yönetimini buna göre ayarlayanlara da teşekkür etmek gerekir. Demek ki seçim dönemi sonrası için oluşabilecek her riski mümkün olduğunda öngörerek bugünden proaktif şekilde önlem almaya çalışıyorlar. Bence mevcut durumda da politikayı gayet iyi uygulamaya devam ediyorlar.
Kim haklı kim haksız önemi yok ama tartışmayı analitik olarak doğru zeminde yapmak önemlidir. Gerisini yaşayarak yakında göreceğiz.
Gayet yalın ve güzel bir analiz. Dünden beri günlük değişim mevzu bahis oldu. Yeni ekonomi yönetimi döneminden beri dönem dönem kur frekansını paylaşan ve burada tahmin ile gelecekteki yönü kestirmeye çalışan biri olarak ben de katkıda bulunmak istiyorum.
Ben TCMB'nin crawling peg kur yönetimine günlük TCMB alım/satım fiyatları üzerinden bakıyorum çünkü burası çok iyi bir mühendislik ile yönetiliyor. Konuya bakışta piyasadan bir diğer farkım ise ben değişime pips değil hep yüzdesel olarak bakıyorum. Matematikte baz etkisi vardır, spot kur artıkça pips bakış açısı yanıltabilir ki 3 senedir TCMB'nin yüzde olarak aynı değişimleri yarattığını gözlemlediğimden bakış açımın yüzde olmasının doğruluğu da teyit ediliyor.
Kur yönetiminin değişmiş olabileceğini konuşmak için bir kere öncelikle en az 1 tam haftayı devirmiş olmak lazım çünkü günlük frekans %0,3/0,4 aralığında salınırken Cuma frekans büyük oranda %0,21 olmaktadır. Haftanın ilk 4 gününün frekansının %0,07'ye çıkmış olması kur politikasında carry trade makası yönetiminin değiştiğini göstermez. Belki de frekans dağılımı değişecek ve Cuma frekansı azalacak olabilir. Diyelim ki hafta bitti, yine kesinlikle politika değişti demem, 1 hafta daha aynı politika tekerrür edecek mi görmek isterim. 2 hafta üst üste frekans benzer gerçekleşirse o zaman kur politikası değişti diyebilirim.
Londra'dan gelen bilgilere göre $5 milyar civarı çıkış olmuş ama iç tarafta döviz talebi yok. Bu yüzden bence herhangi bir risk şu anda mevzu bahis değil.
Öte yandan kur frekansı neden değişebilir ona bakalım:
1) Faiz indirim sürecine girilirken, kısa vadeli carry trade'cilerin stokunun azalması hedefleniyor olabilir ki vadede yaratabilecekleri talep ve volatilitenin içeride döviz talebi yokken öne çekilerek gerçekleşmesi ve çıkması isteniyordur.
2) USD+ bir küresel fiyatlama paradigmasında, TCMB'nin EURUSD'a etki etme şansı sıfır olduğu için EURTRY'yi USDTRY gibi yönetemediği gerçeği dahilinde, sepet kur hedefleniyor olabilir.
3) Hem içeride hem de dışarıda TL likidite fazlası var ve bunun sebebi ters dolarizasyon pozisyonlarıdır. Bu TL likiditenin dışarıda azalması amaçlanıyor ve bankaların özkaynakları üzerindeki swap limitlerinin yukarı revize edilmesi düşünüyor olabilir. Böylece revize gerçekleşince TL shortlamak için offshore likiditesi azalmış olur.
4) Yakın dönemde TL varlıklara daha uzun vadeli giriş bekleniyordur. Hem girişteki spot kur seviyesi daha yüksek olsun hem de kısa vadeli carry tradeciler ile bu girişleri yer değiştirmek amaçlanıyor olabilir.
İlk aklıma gelenler bunlardır. Birkaçı beraber de olabilir, hiçbiri de olmayabilir. Ama ben 2 günlük veri ile 3,5 yıllık frekans yönetimi değişti demem, bu hafta önce bitsin ve sonraki haftayı görelim. Ayrıca nominal veri üzerinden pips ile değil yüzdesel olarak bakmayı tercih ederim.
Son not, Mayıs'tan beri söylediğim gibi içeride dolarizasyon riski olmasın diye faiz indirim sürecine eşlenik olarak kademeli stopaj indirimi olacağını düşünüyorum. Yaşayarak göreceğiz ama kura dair (mevcut şartlar altında) herhangi bir endişem hala yok. Senelerdir söylediğim iddialı sözüm ile noktalayayım, TCMB isterse her gün spot kurda virgülden sonra ikinci haneyi bile belirleyebilir :)
Nobel Komitesi Ekonomi ödülü alan Michael Woodford ve Robert Hall’un teorileri - basit özeti - resmi siteden
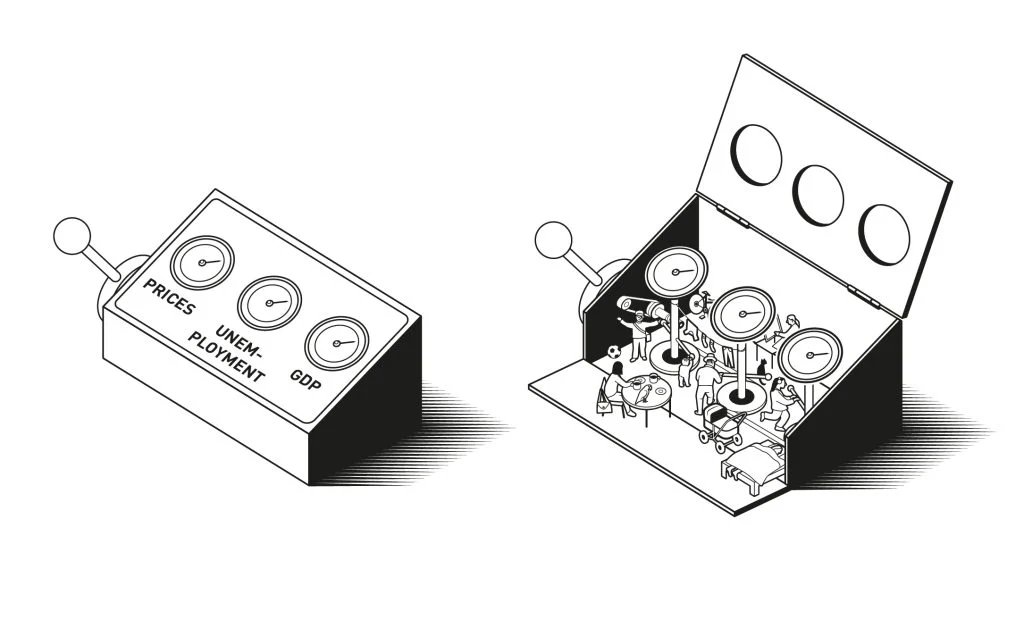
1. Temel Amaç: Ekonomideki "Hız ve Fren" Dengesi
Ekonomi sürekli büyür ve küçülür.
İstikrar politikası, bu iniş çıkışları yumuşatma sanatıdır. Ekonomi çökerken hızlandırıcıya basılır (faiz indirilir, halkın cebine para konur), ekonomi aşırı ısınıp enflasyon fırlarken frene basılır (faiz artırılır, harcamalar kısılır).
Bu denge kurulamazsa olan yine dar gelirli ailelere olur; işsizlik patlar veya enflasyon parayı eritir.
2. Eski Sistemin Çöküşü (1970'ler)
Eski ekonomistler ekonomiyi kuş bakışı izlerdi. "İşsizlik artarsa enflasyon düşer" gibi düz ve sayısal kurallara güvenirlerdi.
Ancak 1970'lerdeki petrol krizi her şeyi altüst etti: Hem işsizlik hem enflasyon aynı anda fırladı. Bildik hesaplar tutmadı, çünkü devletlerin yukarıdan yaptığı müdahaleler halkın ve şirketlerin davranışlarını değiştirdi. Politika etkisiz kaldı.
3. Yeni Devrim: Aşağıdan Yukarıya Ekonomi (Microfoundations)
Nobel ödüllü Robert Lucas gibi isimler şunu fark etti:
Enflasyon, binlerce bakkalın fiyat koyma kararıdır; tüketim ise milyonlarca insanın cüzdan kararıdır. Ekonomiyi anlamak için aşağıdan yukarıya (mikro temellerle) bakılmalıydı.
İşte Hall ve Woodford, bu fikri alıp merkez bankalarının ve maliye bakanlıklarının bugün kullandığı "Yeni Keynesyen Modelleri" birleştirerek devrim yaptı.
4. Robert Hall'un "Ters Köşe" Dehası (Tüketim Tahmini)
İnsanların ne kadar tüketeceğini tahmin etmek zordu çünkü harcamalarımız gelecek beklentilerimize bağlıdır. Beklentiler ise gözle görülemez.
Robert Hall araştırmayı tersine çevirdi: "Geleceği tahmin etmek için ipucu aramayı bırakın. Halkın bugünkü harcaması, zaten gelecek beklentilerinin aynasıdır" dedi.
İnsanlar sadece yeni ve beklenmedik bir haber (bilgi) aldıklarında tüketimlerini değiştirirler. Yeni bilgi adı üstünde "beklenmedik" olduğu için, tüketimdeki değişimler de önceden tahmin edilemez. Hall bunu kanıtlayarak modern ekonomi modellerinin en önemli köşe taşını koydu.
📝 Özetle; Hall ve Woodford'un çalışmaları, ekonomiyi sadece yukarıdan izlenen rakamlar olmaktan çıkarıp, insanların psikolojisi ve kararları üzerinden yeniden inşa ederek dünya genelindeki kriz yönetimini nasıl kurtarılacağına odaklandı.
https://t.co/jUWD3hI5pR
Çin'i 2011 yılında Kissinger'ın On China kitabını alarak ilk defa adam akıllı öğrenmeye başladım. Keza Çin'i öğrenmeye ömür yetmez :) O dönemde de Michael Pettis'i @michaelxpettis keşfettim, Türkiye'de herhalde pek tanıyan bilen yoktur. 15 senedir falan Pettis'i takip eder, tüm yazılarını okurum. Bana çok katkısı oldu, herkesin de takip etmesini tavsiy ederim.
Blog'un bu ay yeni bir yazı paylaştı, okuma sırası ancak geldiği için bugün okudum. İlgi duyanlara tavsiye ederim.
"The Plaza Accord and Global Imbalances"
https://t.co/aBJ1vVwQ7C
Günaydın,
Eylül ortasında yatırımcılarla paylaştığım bir makaleyi kısmen burada da paylaşıyorum. Brezilya seçiminin ilk turu, İspanya'da erken secim kararı vs derken dünya biz olmasak da dönüyor, hatta giderek daha hızlı dönüyor.
“Benim on , on beş analizde , dağınık bir şekilde yazdığım düşünceleri çok daha derli toplu, içerik ve kavramsal da olarak daha başarılı bir şekilde bir araya getiren bu makaleyi sadece Cumartesi günü itibarı ile yapacak daha iyi bir işi olmayanlar için paylaşıyorum.
Schmitt'in özellikle dost/düşman kavramına yüklediği özel anlamın net bir şekilde anlaşılması gerek. Diğer iki kitabı da Schmitt’in tamamlayıcısı olarak ekledim.
Makalenin orijinali ve tamamı için: https://t.co/Nxj7yi434G .
Aşağıda ise çevirisi bulunuyor. Çok kötü değil ancak elbette orijinali tercih edilir. Parantez içindeki bölümler benim ekleme ve açıklamalarım. İçeriği nedeni ile 11 Eylül’ün yıl dönümüne yetiştirmeye çalıştım ama yoğunluktan maalesef sarktı. Makale varlık fiyatlarının FOMC sonrası seviyesini açıklamayacaktır elbette. Ancak sıkıcı günlerin aksine (sistemlerde yaşanan) büyük kırılma dönemlerinde fiyatların geleceği ıskonto ettiği aldatıcı ve tehlikeli bir avuntudur. Geleceği geçmişin anlayışı ve yöntemleri ile fiyatlandırmaya çalıştığı için de yanıltıcıdır.
Sermaye ve Nomos: Geçiş Döneminin Siyasi Ekonomisi
Soğuk Savaş sonrası liberal düzen sona erdi. Siyasi yelpazenin her kesiminden ciddi analist bunu kabul ediyor, hatta bu kabul "stratejik özerklik", "risk azaltma" veya "dostluktan yararlanma" gibi örtmecelerle ifade edilse bile; yani, bir dünya düzenini yıkan ve bunu açıkça söyleyemeyen elitlerin kibar söz dağarcığıyla. Serbest sermaye, yönetilen emek, Amerikan vesayeti altında tüm insanlığın liberal demokratik kapitalizme doğru ilerleyici yakınlaşmasından oluşan neoliberal düzen, siyasi bir program, entelektüel bir çerçeve ve en önemlisi, gerçekliğin bir tanımı olarak çöktü. Geriye kalan, kurumsal kabuk ve onu inşa eden sınıf çıkarlarıdır; bunlar, kendilerini geride bırakan bir dünyada konumlarını korumak için hâlâ mücadele ediyorlar.
Bu çöküşün zaman çizelgesini düzeltmek önemlidir, çünkü sağcılar genellikle bunu kendi tercih ettikleri kötü karakterin hikâyeye girdiği zamandan itibaren tarihlendirme eğilimindedir. Aslında, bu süreç yapısal ve birikimlidir. 2008 mali krizi ilk büyük çatlak oldu: Dolar bazlı finansallaşmanın kırılganlığını ortaya çıkardı ve tek geçerli yol olduğu söylenen Batı modelini devletlerin gözünde itibarsızlaştırdı. Çin'in DTÖ'ye katılımı ve ardından gelen endüstriyel yükselişi, karşılaştırmalı üstünlüğün kendilerine bakacağından emin olunan ülkelerin üretim üslerini boşalttı. Rusya'nın 2014'te Kırım'ı ilhak etmesi, Avrupa'nın Soğuk Savaş sonrası düzenini paramparça etti ve yıllardır örtük olanı açık hale getirdi: Liberal kurumların eski Sovyet alanına yayılması bir lütuf değil, bir provokasyondu ve bundan tehdit hisseden güçler hem direnme iradesini hem de kapasitesini koruyordu. 2016'daki popülist ayaklanmalar geldiğinde, düzen dışarıdan saldırıya uğramıyordu. Zaten boşalmıştı. Saldırılar yalnızca bu boşluğu görünür kıldı. (Liberal kurumların Çin’in etki alanına yayılması da bir lütuf değil provokasyon olarak okunacaktır. Çin’in her defasında kendi yolu ve sistemine vurgu yapması bunu net bir şekilde gösteriyor. )
Bundan sonra ne olacağı sorusunda, entelektüel ciddiyet açısından çarpıcı bir asimetri söz konusu. Amerikan Sağ kanadı, ya da en azından politika odaklı kanadı, yıkımı dürüstçe değerlendirdi. Sanayisizleşmeyi bir felaket, finansallaşmayı bir patoloji, Çin'e stratejik bağımlılığı ise varoluşsal bir kırılganlık olarak adlandırdı. Ulusal çıkar dilini özür dilemeden yeniden ele geçirdi ve sadece finansal bir ekonomiyi yönetmek yerine, üretken bir ekonomiyi yönetebilecek bir devlet hayal etme yolunda uzun bir çalışmaya başladı. Bu arada, kurumsal Sol, siyasi olarak kendini feda etme konusunda dikkat çekici bir başarı sergiledi: otuz yıllık ücret durgunluğuna, imalat sektörünün çöküşüne ve işçi sınıfının terk edilmesine başkanlık ettikten sonra, şimdi kendisini bu sonuçları üreten düzenin koruyucusu olarak sunuyor. İşçi partisi sermaye partisi oldu ve bu geçişi ilerleme olarak adlandırdı. (Yazının en önemli bölümlerinden bir tanesi ve Amerikan politiğine sıkıştırmak hatalı olur. Sol kavramının boşalarak woka dönme durumu Avrupa için de geçerli. Dahası son 2 yılı Trump, taco vs esprileri ile geçirenler yaşananların bir kişinin değil organize bir yapının eseri olduğunu kaçırmakta ısrar ediyor. )
…………………………………………..
Avrupa kamu Hukuku’nu (jus publicum Europaeum) olağanüstü kılan şey coğrafi kapsamı değil, tek ve yeterince takdir edilmeyen bir başarısıydı: savaşı yok etme projesinden siyasi bir araca dönüştürdü. Bu düzenden önce düşmanlar sapkın, barbar, suçlu, müzakere edilecek değil yok edilecek varlıklardı. Avrupa kamu hukuku, Avrupa devletlerini birbirlerini meşru çıkarları olan meşru savaşan taraflar olarak tanımaya zorladı. Schmitt'in kesin formülasyonuyla savaş, statükoyu değiştirmenin tanınmış yasal aracı haline geldi. Bu insancıllık değildi. Bu, zor kazanılmış bir siyasi gerçekçilikti: düşmanların gerçek olduğunu, çatışmanın kaçınılmaz olduğunu ve sınırsız şiddete tek alternatifin, rakiplerin birbirlerini eşit olarak gördüğü ve yok etmenin savaşın amacı olmadığı bir çerçeve olduğunu kabul etmekti.
Bu düzenin kirli sırrı, Avrupa içindeki bu düzenlenmiş medeniyetin, ötesindeki sınırsız barbarlığa bağlı olmasıydı. Avrupa devletleri arasındaki savaşın sınırlandırılması, hiçbir kuralın uygulanmadığı, yok etmenin sadece izin verilmekle kalmayıp sistematik olduğu bir sömürge sınırının varlığını gerektiriyordu. Nomos, çizginin bir tarafında medeni, diğer tarafında vahşiydi ve vahşilik tesadüfi değil, kurucu bir unsurdu. Sınır kapandıkça, sömürge dünyası tamamen parçalanıp absorbe edildikçe, düzenin istikrarı için gerekli mekânsal koşul da ortadan kalktı. İçerinin artık içeremediği şiddeti absorbe edecek bir dış dünya kalmamıştı. Toprak gaspının tükenmesi, Avrupa kamu hukukunu (jus publicum Europaeum) sona erdirdi.
Schmitt, ortaya çıkan yol ayrımını korkunç bir netlikle gördü. Bir yol, Großraum ("büyük alan") yolu , karşılıklı tanıma mantığını daha büyük bir ölçekte yeniden kuracaktı: her biri kendi alanında baskın, her biri diğerlerinin meşruiyetini kabul eden ve bu nedenle aralarındaki savaşı parantez içine alabilen bir avuç bölgesel hegemonyanın etrafında örgütlenmiş bir dünya. Diğer yol, Amerika'nın aslında seçtiği yol, tek bir adalet standardının evrenselleştirilmesiydi; bu standart, kendi adına değil, insanlık adına hareket ettiğini iddia eden tek bir güç tarafından denetleniyordu. Bu yolda rakipler, meşru çıkarları olan düşmanlar değildir. Onlar suçlular, düzenbazlar ve kurallara dayalı düzenin düşmanlarıdır. Onları yenmekten ziyade, yargılamak gerekir. Bu, daha medeni bir çatışma biçimi değil, sadece daha bütüncül bir çatışma biçimidir.
………………………………………
Tek kutuplu düzenin yerini alan şeyin, altını çizmek gerekirse, eşitler dünyası olmadığını belirtmek gerekir. Ortaya çıkan yapılanma, asimetrik çok kutupluluk olarak daha iyi tanımlanabilir: az sayıda kutup etrafında örgütlenmiş bir sistem: gerçek dünya güçleri olarak ABD ve Çin, ikisi de küresel hegemonyaya sahip değil; küçülmüş ama hala önemli bir büyük güç olarak Rusya; toplam ağırlığı siyasi tutarlılığından çok daha fazla olan kolektif bir güç olarak Avrupa Birliği; gerçek medeniyet hedefleri olan yükselen bir aktör olarak Hindistan. Bunların altında, giderek bir bloğa veya diğerine basitçe hizalanmaya isteksiz olan bir dizi orta güç ve bölgesel aktör yer alıyor. Bu, istikrarlı bir dengeden ziyade, birlikte yaşama kurallarının henüz kurulmadığı, eski düzenin kurumlarının otoritesini kaybettiği ve boşluğu neyin dolduracağı sorusunun gerçekten açık kaldığı akışkan ve rekabetçi bir alandır. Schmitt'in görüşü, bu boşluğun prosedür veya hukukla doldurulmayacağıdır. Bu boşluk, siyasetle doldurulacaktır: çıkarların savunulması, çizgilerin çizilmesi ve bunların savunulması isteğiyle. ( Orta güçlerin önemi göz ardı edilmesin Paul Kennedy Büyük Güçlerin Yükseliş ve Çöküşleri kitabında bu tip ülkelerin “panik” içinde savrulmalarının nasıl Dünya Savaşlarını tetiklediğine değinir)
………………………………..
Tanık, 1950'lerde yazan ve çoğu Amerikalının hiç karşılaşmadığı bir İtalyan komünisttir. Amadeo Bordiga'nın uçak gemisi emperyalizmi üzerine yazdığı makale, Marksist jeopolitiğin küçük bir klasiğidir ve temel tezi Sağ tarafından sahiplenilmeyi hak etmektedir. Bordiga, "Amerikan emperyalizmi, karayı yönetmek için denizleri işgal ettiği için kapitalist emperyalizmin en saf ifadesidir" diye yazmıştır. Bu içgörü, göründüğünden daha derine iner. Deniz ticaretinin kontrolü, sermaye birikimi döngüsünün kontrolüdür. 1945'ten sonra Amerika Birleşik Devletleri, malların, paranın ve finansal araçların küresel olarak dolaştığı koşulları kontrol ettiği için dünyaya hakim oldu. Taşıyıcı grupları nakliye yollarını zorunlu kıldı. Dolar, ticaret akışlarını zorunlu kıldı. SWIFT sistemi yaptırımları zorunlu kıldı. IMF, yapısal düzenlemeleri zorunlu kıldı. Amerikan askeri gücü, küresel kapitalizmin zorlayıcı altyapısıydı; ekonomik bir temele yerleştirilmiş ayrı bir siyasi olgu değil , sermaye birikiminin dünya sistemi düzeyinde aldığı biçimin ta kendisiydi. ( Burada bir parantez açmak şart. Yazar ABD merkezli konuşuyor olsa da Pettis’in Ticaret Savaşları Sınıf Savaşlarıdır kitabında savunduğu tez savaşın ülkeler değil sosyal sınıflar arasında olduğudur. Yani merkeze ABD’yi ve Wall Street’I alamayız. Benzer bir grup Çin’de de sistemden faydalanarak büyümüştür.Evet hane halkı sefaletten kurtulmuştur ancak uygulanan ekonomik politikalar hane halkının zenginleşmeden daha az pay almasını sağlamıştır. Düşük tüketim bunun bir göstergesi.)
Schmitt, liberalizmin "otoriteyi ahlaki ve parasal uzmanlığa dönüştürdüğünü" gördü. Yöneticinin egemenin yerini almasının bir gizem olduğunu, birilerinin hâlâ karar verdiğini, hâlâ güç kullandığını, hâlâ dost ve düşman arasında çizgi çektiğini, sadece bunu tarafsız bir prosedür örtüsü altında yaptığını anladı. Sormadığı şey şuydu: Kimin prosedürü? Kimin uzmanlığı? Kimin tarafsızlığı? IMF, gelişmekte olan ülkelere sözde objektif ekonomi bilimine uygun olarak yapısal uyum programları dayattı, ancak görevini, kredilerinin geri ödenmesini isteyen Wall Street'in ve uyumlu hükümetler isteyen Washington'ın çıkarlarını tatmin edecek şekilde yerine getirdi. Dünya Ticaret Örgütü (WTO), serbest ticaret adına, ancak aynı zamanda karları WTO politikalarıyla büyük ölçüde artan Amerikan ilaç ve teknoloji firmaları adına fikri mülkiyet kuralları oluşturdu. Kendini evrensel akıl olarak sunan uluslararası ekonomik yönetişimin tüm aygıtı, Marksist kayıtta ideolojiydi, yani belirli çıkarların evrensel gerçekler olarak temsil edilmesiydi.
………………………………….
Neoliberal dönem için cevap karmaşık değil. 1970'ler ve 1980'lerdeki yüksek faiz oranlarına, finansal serbestleşmeye, ticaretin liberalleşmesine ve örgütlü işçi hareketinin sistematik olarak zayıflatılmasına yönelik büyük dönüş, öncelikle Hayek'in Keynes'e veya fikirlerin çıkarlara karşı zaferi değildi. Bu, 1960'ların sonlarındaki kâr baskısının ardından finansal sermayenin endüstriyel sermayeye karşı zaferiydi. Enflasyon yükselip kârlar düştüğünde, sermaye yeni bir uzlaşmaya ihtiyaç duydu. Ve bunu elde etti. Volcker'ın faiz oranları, enflasyonla birlikte işçilerin pazarlık gücünü ezdi. Serbestleşme, finansal getiriler için yeni kanallar açtı. Ticaretin liberalleşmesi, yerli üreticileri uluslararası ücret rekabetine maruz bıraktı. Sonuç, piyasalar asla siyasi anayasadan bağımsız olmadığı için "piyasaların özgürleşmesi" değil, belirli bir güç ve gelir yeniden dağılımıydı: işçilerden hissedarlara, endüstriden finansa, topluluklardan sermayeye.
Amerikan imalat sektörü çöktü. Denetim dışı çalışanların reel ücretleri on yıllarca aynı seviyede kaldı. Finans sektörünün şirket karlarındaki payı üç katına çıktı. Üretken kapasiteye yapılan yatırımlar, hisse geri alımları ve finansal mühendislik tarafından engellendi. Ve bu sürecin sonunda Amerika Birleşik Devletleri, yapısal olarak absürt bir konuma geldi: stratejik olarak jeopolitik bir rakibe, yani Çin'e bağımlı hale geldi; Çin'in imalat sektöründeki hakimiyeti Amerikan sermayesi, Amerikan teknoloji transferleri ve Amerikan ticaret politikasıyla satın alınmıştı.
Marksist analizin ekonomik milliyetçi teşhise eklediği şey, bir zorunluluk teorisidir. Ekonomik milliyetçi Sağ bazen sanayisizleşmeyi bir hata gibi gösterir: bir politika hatası, kozmopolit elitlerin ihaneti, daha zeki müzakerecilerin önleyebileceği kötü ticaret anlaşmalarının bir sonucu. Bu çerçeveleme tamamen yanlış değil, ancak belirtiyi hastalıkla karıştırıyor. Finans kapital hiçbir ulusa, iş gücüne veya üretim tabanına sadık değildir. O, getiri oranına sadıktır. Finansal spekülasyon fabrika yatırımından daha yüksek getiri sağladığında, sermaye fabrikaları terk etti. Çin'deki işçilik maliyetleri Amerika'dakilerden düşük olduğunda, üretim Çin'e taşındı. Bu kararları veren yöneticiler, çoğunlukla hain değildi. Tam olarak bu tepkileri üretmek üzere kasıtlı olarak inşa edilmiş bir sistemin teşvik yapılarına yanıt veren rasyonel aktörlerdi. Bunu sadece gümrük vergileriyle düzeltemezsiniz. Teşvik yapılarını değiştirmelisiniz; bu da finans ve devlet, hissedarlar ve işçiler, finansal getiriler ve üretken yatırım arasındaki güç ilişkilerini değiştirmek anlamına gelir. Bu, ticaret politikasından daha derin bir siyasi projedir. (Trump hükümetinin bunu yaptığını söylemek çok zor ancak bunu anladığını net olarak düşünüyorum. Ve ekonomi politikaları da , zamanı olursa, giderek bunu daha fazla yansıtacak. Tahvil faizleri de buna dahil. Çin ekonomisinin denge bulması için de söz konusu ilişkilerde değişiklik yapılması gerekiyor.)
…………………………………….
Trump'ın yeni bir nomos girişimini ele alalım. Schmitt'i okuyun; Stephen Miller'ın "neoliberal çerçeveyi reddetmesi ve Monroe Doktrini'nin yarımküresel egemenliğine atıfta bulunması gerçekten ilginç: Bu, liberal evrenselciliğin yıkıntıları arasından siyaseti yeniden oluşturma girişimi olan Großraum'un dilidir . Ancak bir Großraum , bir söylemden daha fazlası olmalıdır; üretken bir temel, gerçek kapasiteye sahip bir devlet, gerçek ast ortaklıklar kümesi ve en önemlisi, rakip alanları meşru olarak kabul etme isteğinden oluşan ayrı bir siyasi ekonomi yapılanmasına dayanmalıdır. (Yazar aşağıda Trump’ın son maddeyi kabul etmediğini iddia ediyor, bense tam aksini düşünüyorum. Trump’ın Putin ve Başkan Xi’i “övmesi” ve “taco”ları kişisel bir sempatiden/zayıflıktan ziyade rakip alanların meşrutiyetini kabul ettiğini gösterme çabası. Yazarın bahsettiği bunu kabullenemeyen güç özellikle Rusya konusunda Demokrat Parti. Böyle ise çok daha geniş çaplı bir savaş Trump döneminde çok daha düşük ihtimal olabilir.)
Son şart, ölümcül olanıdır. Gerçek bir Großraum düzeninin ortaya çıkması için, Amerika Birleşik Devletleri'nin Çin'in kendi etki alanını, Rusya'nın da kendi etki alanını yönettiğini ve bunun insanlığa bir hakaret değil, tolere edilebilir bir güç düzenlemesi olduğunu kabul etmesi gerekir. Amerika Birleşik Devletleri'nde şu anda önemli bir siyasi güç bunu kabul etmiyor çünkü bunu kabul etmek, Amerikan sermayesinin hala küresel olarak faaliyet göstermesi gerektiği yönündeki evrenselci iddialardan vazgeçmeyi gerektirir. Wall Street hala dünyanın her pazarına erişim isterken Großraum inşa edilemez. Bu, mevcut milliyetçi koalisyonun çözemediği ve sadece marjinal olarak disiplin altına almak yerine finans kapitaliyle bağını koparmaya istekli olana kadar çözemeyeceği çelişkidir. ( Techbroların geleneksel müttefikleri Demokratlardan koparak Trump’ı desteklemelerinin nedeni söz konusu bağı kopartma isteği olabilir mi? Veya Bessent’in Kasa benim/Bloomberg Broları umurumda değil açıklamaları.)
………………………………….
İkincisi, birikimin mekânsal mantığıdır. Sermaye, topraklar üzerinde eşit olarak dağılmaz. Yüksek getiri sağlayan noktalarda yoğunlaşır ve diğer her şeyi terk eder. Sanayisizleşme haritası, sermayenin neoliberal düzenin teşvik yapılarına verdiği rasyonel yanıtın haritasıdır. Şu anki siyasi coğrafya – Amerika Birleşik Devletleri, Birleşik Krallık, Fransa ve Almanya genelinde aynı anda sanayi bölgelerinin yıkımı ile milliyetçi popülizme verilen destek arasındaki ilişki – kültürel patolojilerin veya siyasi mesajlaşma başarısızlıklarının bir toplamı olmaktan ziyade, maddi bir gerçeğin siyasi ifadesidir. Tüm nüfuslar, finansal birikim mantığıyla ekonomik olarak harcanabilir hale getirildi ve sonunda buna göre oy kullandılar. David Harvey'in mülksüzleştirme yoluyla birikim ve sermayenin mekânsal sabitlenmesi üzerine yaptığı çalışma, bu coğrafyayı ayrıntılı bir şekilde açıklıyor. Bunu görmezden gelen ekonomik milliyetçiler, arazinin yarısını dışarıda bırakan bir haritayla yol alıyorlar. (İki nokta eklemek isterim 1- Geçmişte yüksek getiri sağlayan Çin artık hem kar oranları hem de finansal getiri (belirli sektörler hariç tutulduğunda) olarak çekiciliği azalmış bir ülke konumunda. Yani Listeyi ABD ve Avrupa ile sınırlayamayız. 2- Yapay zeka mülksüzleştirme daha doğrusu sermaye sahibi olmayı imkansız hale getirmede daha öncekilerle karşılaştırılamayacak bir güç)
Üçüncü ve en rahatsız edici olanı ise koalisyonun kendi sınırları teorisidir. Yeniden sanayileşme projesi, üretim kapasitesinin yeniden inşası, ekonominin üretime yönlendirilmesi, stratejik özerkliğin yeniden sağlanması doğru projedir. Ancak şu anda bu projeyi yürüten siyasi koalisyon, Marksist sınıf analizinin görünür kıldığı çelişkilerle doludur. Finans kapitalini disipline etmek isterken, net serveti karşı çıktığı iddia edilen finansal sistemden ayrılamaz olan ev sahibi, hisse senedi sahibi orta sınıfın varlık değerlerini korumak istiyor. Fabrikaları isteyen aynı koalisyon, tarihsel olarak onları inşa eden sendikalara karşı çıktığı için, gerekli örgütlü işçi gücü olmadan endüstriyel kapasite istiyor. Wall Street'in mantığıyla hala ifade edilen bir tahvil piyasası tarafından finanse edilen stratejik özerklik istiyor. Bunlar siyasi iradenin başarısızlıkları değil. Bunlar, adlandırılıp çözülmedikçe yapısal başarısızlıklar üretecek yapısal çelişkilerdir. Ciddi bir milliyetçilik, milliyetçiliğin üstesinden gelmesi gereken sınıf çıkarlarıyla ciddi bir hesaplaşmayı gerektirir.
……………………………………………….. "
Twitin sonuna gelen herkese iyi hafta sonları, selamlar&sevgiler.
Şu tespit çok önemli:
"Çünkü insanlara kim oldukları, nereden geldikleri öğretilmedi. Dolayısıyla artık kim olduklarını bilmiyorlar."
Ulus devlet kimliğini kaybetmek...
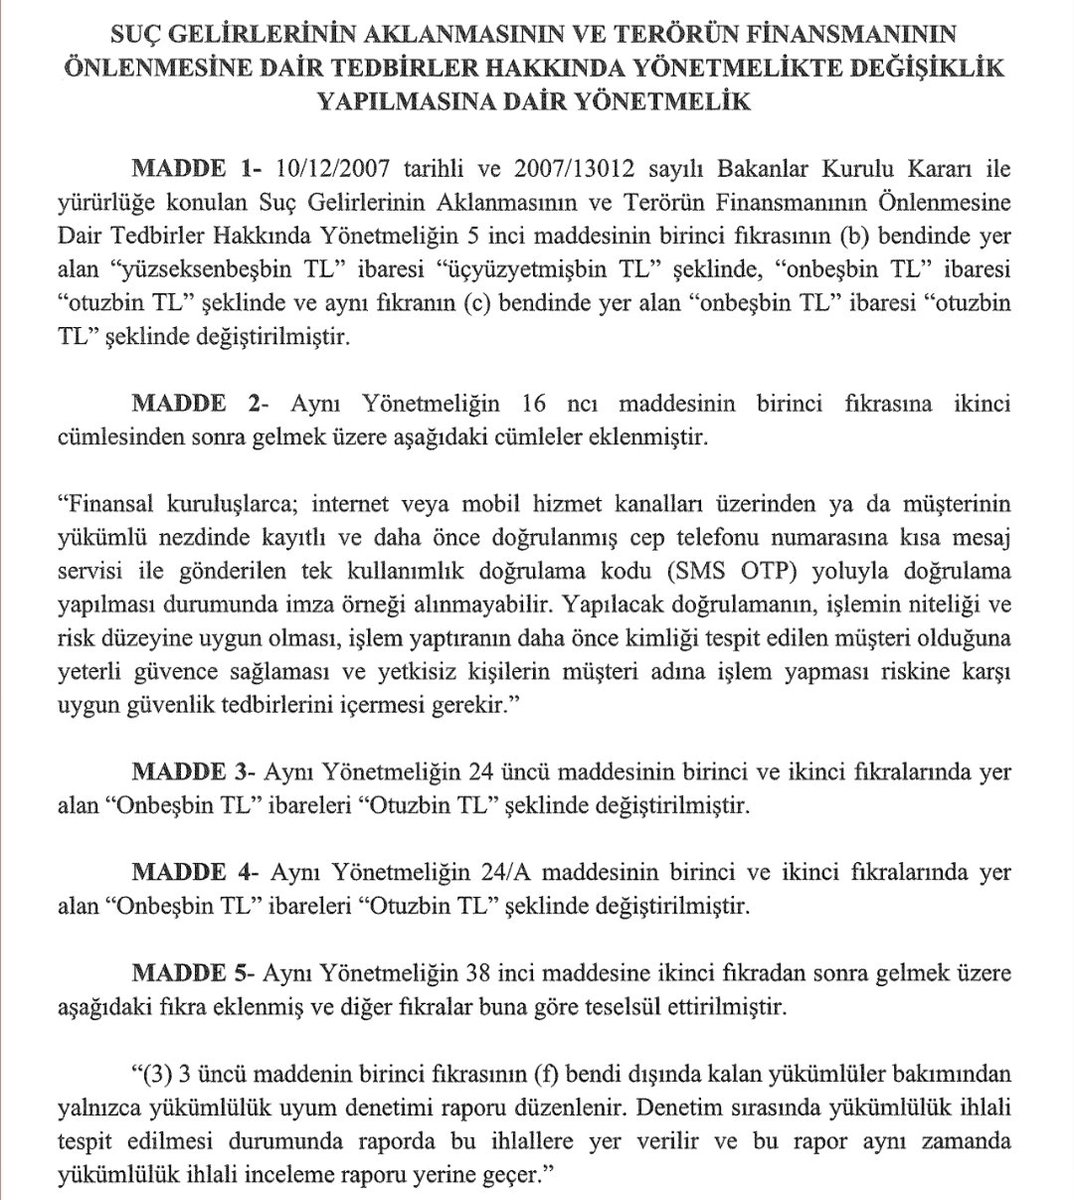
MASAK: Tüm finansal kurumlar, kuyumcular, spor kulüpleri ve noterler için müşterinin kimlik bilgilerini alma ve teyit etme konularında sorumlu oldukları parasal alt sınır 185 bin TL'den 370 bin TL'ye çıkarıldı.
ÜFE bazlı reel kur endeksine bakalım. Ekim 2022-Mayıs 2023 arası 100’lü seviyelerde. Mayıs 2023 sonrası TL değer kaybediyor sonrasında değerlenme başlıyor. Haziran 2024’te tekrar 100’lü seviyelere geliyor. O tarihten bu yana kabaca bu seviyelerde yatay. Yüksek faiz ile TL aşırı değerlendi yorumlarına bu nedenle katılamıyorum. Ekim 2022-Mayıs 2023 döneminde TL aşırı değerlenmiş görülebilir. Ama unutmayalım, Aralık 2021’de endeks 70’li seviyeler ile dip yapmıştı. Endeks bugünkü düzeylerini 2016’da görmüştü. Ancak neredeyse 2011’den itibaren, 2016 sonrasında ise hızlanarak TL’nin değer kaybı eğiliminde olduğunu da gözardı etmeyelim.
Borsa İstanbuldaki ana tahtalardaki fiyat haraketlerine bakılırsa piyasa çok ciddi bir harekete gebe.
Bu haraketin yükseliş yönünde olacağını düşünüyorum.
Bunu da nerden çıkarttın derseniz;
Algoritmalar/sistemler yüksek Max.D.D yiyiyor,
Anlamsız sert al ve sat sinyalleri oluşuyor,
Ana tahtalarda oyuncu değişiklikleri yapılıyor. (x hissesinden çıkıp x hissesini çok düşürmeden y hissesine giriş)
Hayırlı olsun bakalım :)
Kredi yokluğunda veya faizler çok yüksek olduğunda nakit yaratmak için kullanılan bir yöntem bu:
Bankadan %50+ faizle kredi almak yerine ürünü üreticiden/toptancıdan vadeli alıp, müşteriye krediye ödeyeceğin faizden daha düşük bir zarar ile satarsan, aslında ucuza kredi kullanmış gibi olursun. Ucuzunu geçtim, kredi bulamadığın yerde aslında finansman sağlamak anlamına gelir.
Stok eritip nakde dönmek için zararına satış yapmaktan farkı yok.
OLUMSUZ: Çünkü piyasada likidite sıkışıklığına işaret eder. Kapasite yatırımını öteletir. Üretici şirketlerin ürünlerinin fiyatlama gücünü ve dengesini bozar. İtibarı zedeleyebilir.
OLUMLU: Çünkü günün sonunda çarşı pazardan toplanan fiyatları ve dolayısıyla enflasyonu düşürür.
Ahmet Bey güzel bir not ile önemli bir noktayı hatırlattı.
Piyasada "yabancı carry" diye izlenen 60-65 milyar dolarlık seri abartılı, daha doğrusu böyle olduğu bilinir ama manşet kısmında kullanılmazdı. Şöyle ki bu veri yerli müşteri ve TCMB işlemlerini de içeriyor. Temizlendiğinde yabancının türev carry'si yaklaşık 30 milyar dolar hatta daha az çıkar. Yani 2026'da rekor yok; pozisyon savaş öncesi seviyesine döndü, kısa vadeli araçlara kaydı ve tabiki Eylül şokunda ilk çözülen bu kısım oldu.
"Yabancının carry stoku $55 milyar oldu, $7 milyar sıcak para kaçtı" türevi başlıklara aşinayız. Benden benzeri şeyler hemen hiç okumadınız. BDDK'nın URDL verisini bilmediğim için olabilir mi?? Hayır :)
Niye peki? Herkesin hesabı, oradaki "yerlilerin türev işlemleri" dahil olan veriye dayandığı için... Yayıncılar zamanla bu hesaplamayı o kadar mekanize hâle getirdiler ki, "yerliler dahil" dipnotunun fontu ufaldıkça ufaldı ve zamanla tamamen silindi. Bazılarında ise hiç olmadı (URDL'yi birinden öğrenip -ama...- diye başlayan uyarıyı dikkate almadıkları için ;)
İmdi, @levered_betas yine finansal dedektifliğini çalıştırmış ve "60 milyar dediğiniz seviye belki 30 belki 35!" diyor. Bundan daha da önemlisi flow... Yabancı 7 kaçırdı denilen dönemin gerçek hareketi belki de 1-2.
Kesin sonuç? Çıkarılamıyor çünkü sistemin sunduğu öyle bir alt detay (granüler veri) yok. Ancak belirli varsayımlarla ve kısa paslarla alan daraltılıyor ve "aralık bazında" konuşabiliyor.
Özetle, veri netleşemiyor ama bu uyarıyı okuyan habercilerin hepsi eski başlıkları yarınlar yokmuşçasına atmaya devam edecekler. Ümidimiz: "yerlilerin işlem hacmi YOK sayılmıştır ve hareketin bütününü bile oluşturabilir!" dipnotunu daha ılımlı bir formatta da olsa yazmaları. Ben "yerliler sıfırdır!" dememeye ve bu konuda sayısal iddialar yazmamaya devam edeceğim.
Olayı sözlü anlattım, teknik detayları aşağıdaki sub'ından okuyunuz 😏
https://t.co/4TdSt3XBUA