Fun Fact
Jika kamu menginvestasikan 1,5 miliar ke obligasi, maka akan dapat
- 7,6 juta/bulan
- ditransfer setiap bulan
- udah dipotong pajak
Tapi masalahnya, gimana cara dapetin 1,5M ini 😭
Gelar ustaz tak selalu menjadi jaminan kesetiaan. Seorang istri memilih membagikan chat suaminya sebagai bukti bahwa iman dan akhlak tak cukup dinilai dari gelar.
Cc : https://t.co/H7R6w0fqPS
Geprek Bensu dulu juga gini. "Bensu" di ayam geprek tuh awalnya bukan "Ruben Onsu", tapi "BENNY SUJONO" wkwkwk😹
Awalnya nama "Bensu" ini dipake sama brand "I Am Geprek Bensu" milik anak-anaknya Pak Benny Sujono. Biar makin rame, mereka ngajak Ruben Onsu join buat jadi Brand Ambassador. Makanya dari sini orang mikirnya ya emang ini punya Ruben Onsu🗿
Tapi akhirnya, Ruben malah pecah kongsi. Dia bikin brand sendiri namanya "Geprek Bensu" (cuma beda gak paka kata 'I Am'). Dari logo, warna warung, sampe menunya dibuat mirip banget. Nah ini yg jarang orang tahu wkwkwk.
Padahal dari segi pendaftaran merek, pihak Benny Sujono udah daftarin duluan. Ujung-ujungnya Ruben yang kalah di Mahkamah Agung!
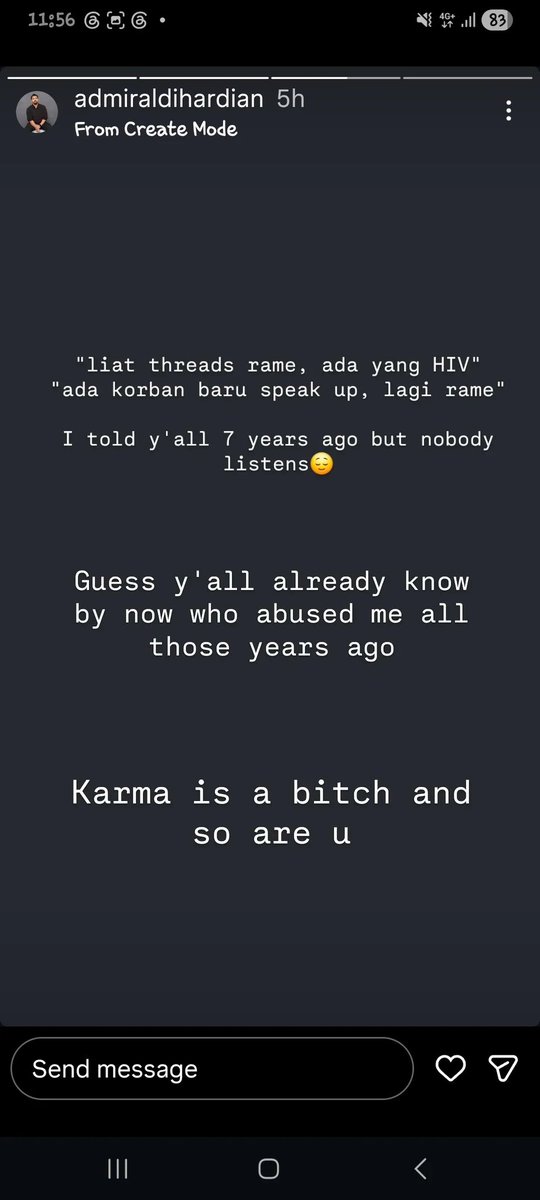
guys ada yg speak up lagi tentang kasus RO & S ini
katanya beliau ini salah satu crew di bro**ies
btw besok pasti byk bgt wartawan ke prodia kemang sih
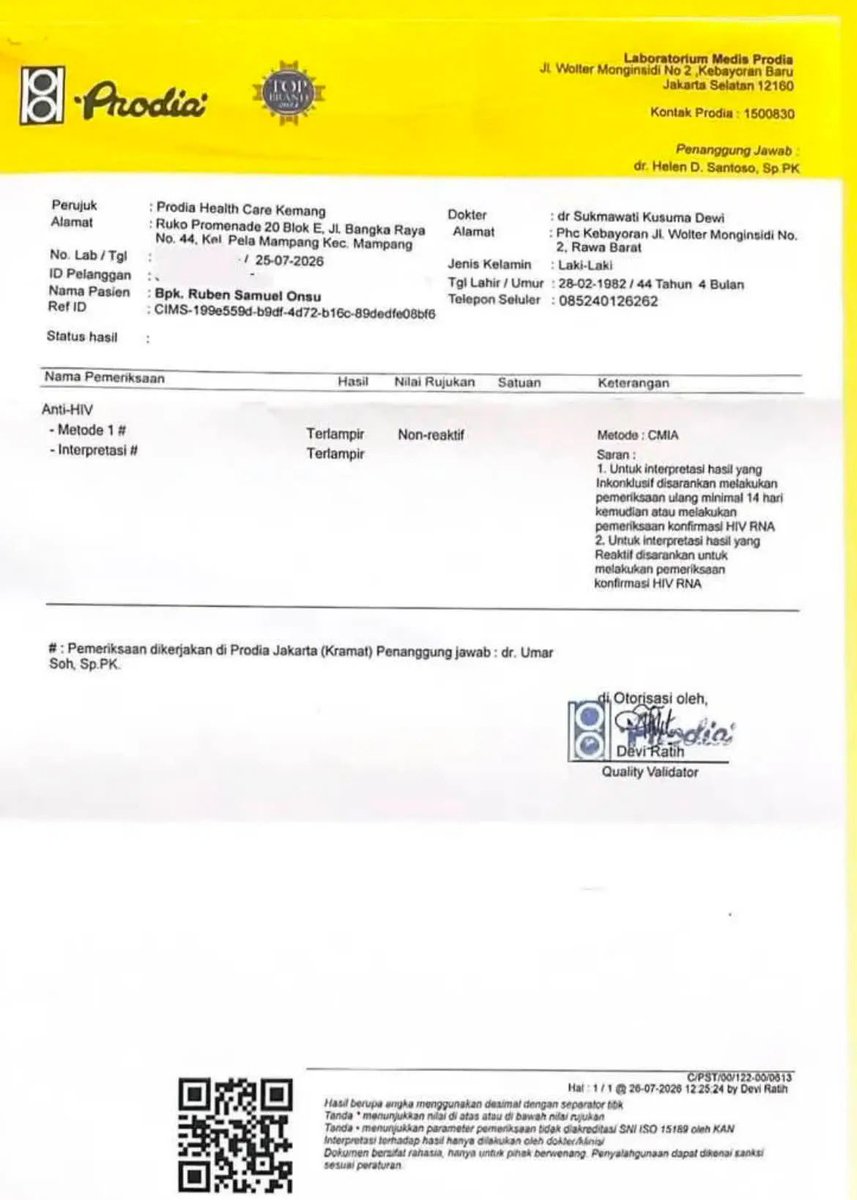
sebagai orang yang sedikit paham tentang pembacaan lab, jujur klarifikasi Pak Lawyer tentang HIV non reaktif itu blunder besar.
dia sebut hasil non reaktif tapi yg ditunjukan NILAI RUJUKAN. Nilai rujukan itu standar pada orang normal (yg ga sakit).
Tapi dengan PD dia bilang hasil non reaktif, sedangkan di surat dia Hasil TERLAMPIR. Kalau mau tunjukin dong lampirannya. Kasian orang awam nanti baca lab yg dibaca hasil rujukannya. Nih sama sama prodia bandingkan sendiri guyysss
[📸 berry.shiney]
@INDOSPORCLE Yg hiv kayaknya masih bisa umroh deh. Soalnya cuma disuruh vaksin.
Kecuali yg haji harus medical cek up. Tp gak ada cek skrining hiv jg cek darahnya. Cuma gula darah, asam urat, kolesterol, diabetes, cek urine, cek mkg jantung, rontgen.
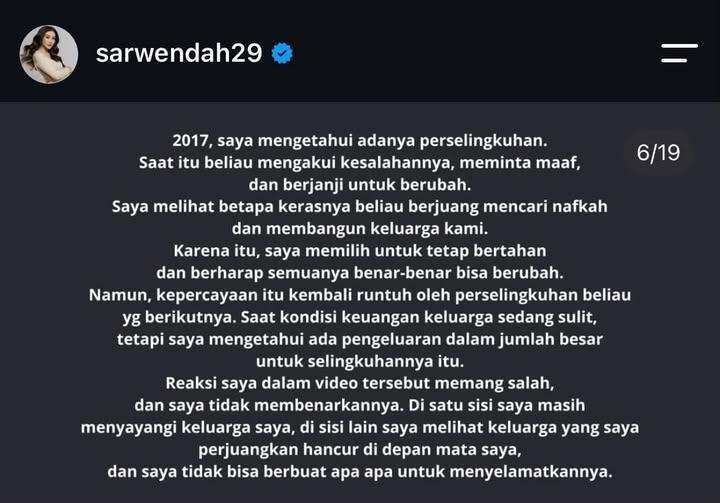
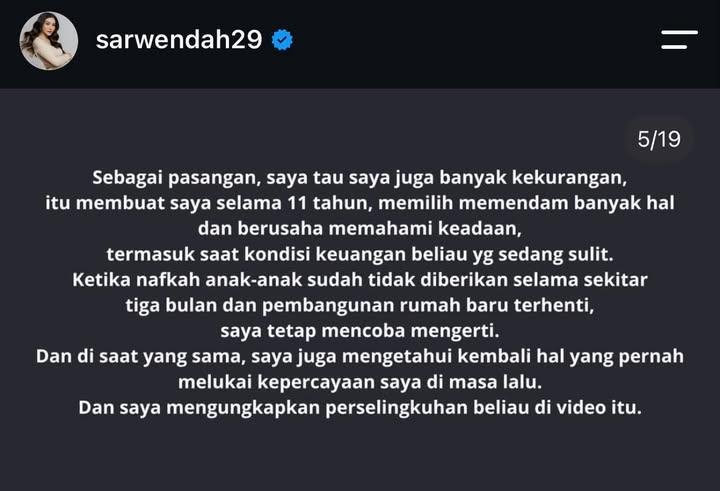
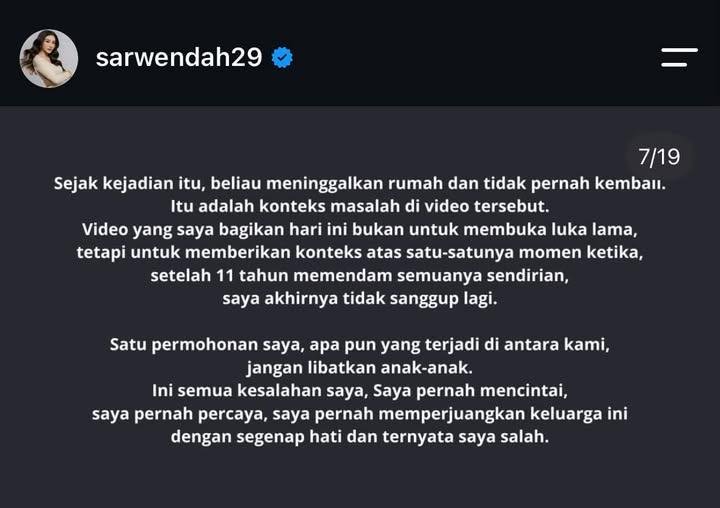
Tidak semua perempuan memilih bersuara. Ada yang memilih memendam luka demi menjaga martabat keluarga. Namun saat akhirnya memberanikan diri untuk bicara, yang datang justru penghakiman.
Semoga Tuhan menguatkan hatinya, memeluk setiap luka yang tak terlihat, dan memberi kekuatan untuk melewati semua ini.
Sending prayers to her🤍🥹
@205fromu@justjelljess Gimana mau selesai si R bicara dipublik selalu pakai pengacara, si S bru muncul sekali dibully abis abisan. Makin banyak kompornya deh
Temen gw kerja 6 tahun. Saldo JHT BPJS 62jt. Pas resign, dia kira cair full 62jt buat modal usaha.
Masuk rekening cuma 55,8jt. Kepotong 6,2jt.
Alasannya 2 kata: Pajak Progresif.
Hmm... uang gw sendiri kok dipajakin segede itu?
Dia ngamuk ke kantor BPJS. "Pak, ini kan tabungan saya!"
Petugasnya cuma buka laptop, nunjukin histori. "Mas, mas pernah cairin 10% tahun 2022 ya? Buat perumahan?"
Dia mikir. Bener. Dulu ambil 4,5jt buat DP rumah. Kirain gak ngaruh.
Ternyata JHT itu ada 2 aturan main pajak yang gak pernah dijelasin HRD.
Aturan 1: Kalo cair FULL 100% sekaligus dan saldo di atas 50jt, kena pajak final 5% cuma dari selisihnya. Contoh 60jt = kena pajak 5% x 10jt = 500rb doang.
Aturan 2: Kalo pernah cair SEBAGIAN 10% atau 30%, sisa pencairan berikutnya kena pajak PROGRESIF. Ini yang bikin boncos.
BPJS gak salah. Itu aturan PP No 68 Tahun 2009 + PMK No 16 Tahun 2010.
Logikanya: negara ngasih keringanan pajak kalau lo sabar nabung sampai tua. Kalau lo comot dikit-dikit sebelum 10 tahun, dianggap penghasilan, jadi kena PPh 21 progresif.
Jadi tahun 1-10 lo disuruh sabar. Diambil di tengah = kena denda pajak.
Pantes potongannya gede. Itungannya gini:
Saldo awal 62jt. Tahun ke-3 ambil 10% = 4,5jt. Sisa 57,5jt. Pas resign tahun ke-6, sisa 57,5jt itu dianggap penghasilan baru.
Kena tarif progresif Pasal 17: 0-60jt kena 5%, di atas 60jt kena 15%. Total potongan jadi 6,2jt. Padahal kalo sabar gak ambil 10% di awal, potongannya cuma 600rb
Jurus aman biar gak kaget kayak temen gw:
Jurus 1: JANGAN PERNAH ambil 10% atau 30% kalau belum urgent banget. Godaan DP rumah 10% itu jebakan pajak. Kalo butuh DP, mending pakai tabungan lain. Biarkan JHT utuh sampai resign.
Kalo udah terlanjur ambil, tahan minimal 2 tahun lagi baru cairin sisanya. Biar gak kena tarif paling tinggi.
Jurus 2: Cairin pas masa kepesertaan udah lewat 10 tahun.
Aturannya: kalau kepesertaan >10 tahun, pajaknya auto final 5% di atas 50jt. Gak peduli pernah ambil sebagian atau belum.
Jadi kalau lo kerja dari umur 22, resign umur 33, itu udah 11 tahun. Potongannya jauh lebih kecil. Tanya HRD: "Pak, masa kepesertaan saya berapa tahun?"
Kesalahan fatal yang dilakuin 90% pekerja: anggap JHT = tabungan bebas ambil.
Padahal JHT itu ada 4 kantong: JHT, JP, JKK, JKM. Yang bisa lo cairin cuma JHT. JP baru cair umur 56 tahun.
Banyak yang resign, cair JHT, kaget kok JP gak cair. Kirain ditilep perusahaan. Padahal emang belum waktunya.
Jadi yang salah bukan BPJS. Yang salah = gak ada yang ngajarin aturan pajaknya pas onboarding.
HRD cuma bilang "sudah didaftarkan BPJS ya". Gak pernah bilang "jangan ambil 10% kalau gak mau kena progresif".
Paham sistem = lo yang menang. Gak paham = gaji 6 tahun kepotong 6jt sia-sia.
cc : bongkarsistem
🚨 Daftar list pegawai yang kena MUTASI dari Menteri PU akibat tersebarnya surat tugas Papi Dody ke New York.
Langsung satset ya di mutasi sama beliau ini 🙂🤯
Endorse Exploration Nabila zirus
—— A thread ———
Sebelumnya knp diup disini krn ila ga punya akun twitter, dan dia dari kemaren galau mau speak up apa engga takut dihujat akhirnya mutusin buat speak up nitip disini.