DÖVİZ CİNSİ AVANSLAR DEĞERLEME KONUSUDUR
Son dönemde avanslar (verilen-alınan avanslar; 159-340 hesaplar) faturalı gerçek bir ticari borç ya da alacak değildir, bu nedenle döviz cinsi avanslar değerlemeye konu edilmez, mukayyet değerleri ile değerlenir şeklinde görüşler okumaktayız.
Maliye'nin uzun yıllardır bu konudaki görüşü nettir. Emsal bir kaç özelge:
"Avanslar hangi amaçla verilirse verilsin işletmeye finansman imkanı sağladığı açıktır. Dolayısıyla alınan sipariş avanslarının işletme için bir borç niteliğinde kabul edilmesi gerekmektedir." https://t.co/h54kqPJK3i
"Yapılacak yatırımlar için döviz cinsinden verilen avanslar, döviz cinsinden alacak hükmünde olduğundan, dönem sonlarında VUK yukarıdaki hükümlerinin de dikkate alınarak değerlemeye tabi tutulması, değerleme sonucu oluşan kur farklarının kurum kazancının tespitinde dikkate alınması gerekmektedir." https://t.co/89K64KX3RS
"Alınan ve verilen dövizli sipariş avansları yabancı para ile borç ve alacak niteliğinde olduğundan dönem sonunda Bakanlığımızca ilan edilen kurlara göre değerlenmek suretiyle enflasyon düzeltmesine tabi tutulmuş olacaklardır." https://t.co/PeWDW62EJz
KVGT'nde örtülü sermayeye ilişkin düzenlemeler kısmında da "Dolayısıyla, alınan avanslar da işletme bakımından alınan borç olarak değerlendirilecek ve örtülü sermaye hesaplamasında dikkate alınacaktır. " düzenlemesi yer almaktadır.
Verilen avanslar için şüpheli alacak karşılığı dahi ayrılabilir.
"Sipariş avansı niteliğindeki ödemelerin ticari faaliyetin devamı için yapılması ve bu tür ödemelerin Kanunun 323. maddesinde belirtilen şartları haiz olması halinde, bu ödemelerin tahsil edilemediği durumlarda karşılık ayrılması mümkün bulunmaktadır." https://t.co/4Zi5UwC68s
"Avans mahiyetindeki ödemelerin ticari faaliyetinizin devamı için yapıldığı anlaşıldığından, ticari bir alacak niteliği kazanan bu tür ödemeleriniz için VUK 323. maddesinde belirtilen diğer şartlarında sağlanması halinde icra takibine başladığınız yıl karşılık ayırmanız mümkündür." https://t.co/aGKEkgO5Sq
Özetle, döviz cinsi avans hesaplarınızda VUK gereği döviz değerlemesi yapmaya devam edin. Güray Öğredik
Yatırım Teşvik Belgesi ile aldığımız Makine ve Teçhizatı ne zaman ve nasıl satabilirsiniz?
2012/3305 Karar kapsamında Beş yıllık süre yatırım teşvik belgesinin kapanış/tamamlama vizesi tarihinden değil, ilgili makine veya teçhizatın temin edildiği tarihten itibaren hesaplanır. Dolayısıyla iki şart birlikte aranır: tamamlama vizesinin yapılmış olması ve satılacak makinenin temin tarihinden itibaren 5 yılın dolmuş olması.Örneğin yerli bir makine 15.03.2021 tarihli faturayla alınmışsa, beş yıllık süresi 15.03.2026 tarihinde dolar. Teşvik belgesinin tamamlama vizesi 2024te yapılmış olsa bile serbest satış tarihi yine makinenin kendi temin tarihine göre hesaplanır. Tersine, makine 2020de alınmış ve 5 yıl 2025te dolmuş olsa fakat yatırımın tamamlama vizesi henüz yapılmamışsa, “5 yıl geçti” denilerek doğrudan serbest satış yapılmamalıdır; yatırım henüz açık olduğundan Bakanlık izni gerekir.
9903 sayılı yeni Kararda sistem değişti. Artık 5 yıllık süre esas değil; temel süre 2 yıl. Üstelik bu 2 yıl, makinenin satın alma/temin tarihinden değil, tamamlama vizesi için Bakanlığa yapılan müracaat tarihinden itibaren hesaplanıyor.9903 sayılı Yatırımlarda Devlet Yardımları Hakkında Karar Madde 26 açık: Tamamlama vizesi yapılmamış veya tamamlama vizesi yapılmış olsa bile tamamlama vizesi müracaat tarihinden itibaren 2 yılını doldurmamış teşvik belgesine konu sabit kıymetlerin satışı Bakanlık iznine tabidir.
Dolayısıyla 9903 sisteminde serbest satış için iki koşul birlikte aranır:
1-Tamamlama vizesi yapılmış olacak.
2-Tamamlama vizesi müracaat tarihinden itibaren 2 yıl geçmiş olacak. Tuncay KİRAZ
🚨 ÖDENMEYEN SGK PRİMİNDE KRİTİK AYRINTI!
“Ödenmeyen SGK primi KKEG’dir.”
Evet, ancak üretim işletmelerinde konu bu kadar basit değil!
Çünkü imalat personeline ait SGK primi, doğrudan gider değil, maliyet unsuru olabilir.
🧵👇
1️⃣ İMALATTA ÇALIŞAN PERSONELİN SGK PRİMİ
İmalat işletmelerinde üretimde çalışan işçilere ait sigorta primleri, imalat maliyetinin bir parçasıdır.
VUK 275 kapsamında işçilik, üretilen emtianın maliyet bedeline dahil edilir.
Muhasebe açısından maliyetin niteliğine göre:
720/730 → 151 → 152
şeklinde stoklara aktarılabilir.
Yani ürün henüz satılmadıysa bu tutar ticari kârı henüz azaltmamış olabilir.
2️⃣ KKEG NE ZAMAN GÜNDEME GELİR?
Ödenmeyen SGK priminin KKEG yapılması, ticari kârdan indirilmiş bir tutarın vergi matrahına eklenmesi mantığına dayanır.
Ancak prim henüz stokta bulunan mamulün maliyetindeyse, o tutar henüz giderleşmemiştir.
Bu nedenle:
📌 Stokta kalan kısım → O dönem KKEG yapılmaz.
📌 Satılan mamulün maliyetine giren kısım → KKEG gündeme gelir.
3️⃣ ÇOK ÖNEMLİ AYRIM!
Önce ödenmeyen SGK priminin hangi personele ait olduğu belirlenmeli:
🔹 İmalat personeli 🔹 İdari personel 🔹 Diğer personel
Çünkü tamamına aynı şekilde yaklaşmak doğru olmayabilir.
4️⃣ İMALAT PERSONELİNE AİT PRİMİN DE TAMAMI AYNI DEĞİL!
İmalata ilişkin prim belirlendikten sonra ikinci ayrım yapılmalı:
📌 Satılan mamullerin maliyetine isabet eden bölüm
📌 Dönem sonunda stokta kalan mamullere isabet eden bölüm
Satılan mamule isabet eden tutar giderleşmişse KKEG açısından dikkate alınır.
Stokta kalan bölüm ise henüz dönem giderine dönüşmemiştir.
5️⃣ ÖRNEKLE DÜŞÜNELİM
Bir üretim işletmesinin ödenmeyen SGK primi:
100.000 TL olsun.
Bunun tamamı imalat personeline ait olsun.
Ancak yıl sonunda bu primin maliyetine dahil olduğu mamullerin:
60.000 TL’lik kısmı satılmış, 40.000 TL’lik kısmı stokta kalmış olsun.
Bu durumda sadece satılan mamule isabet eden 60.000 TL'lik bölüm KKEG açısından gündeme gelir.
40.000 TL'lik stok kısmı ise henüz ticari kârı azaltmamıştır.
6️⃣ NEDEN ÖNEMLİ?
Çünkü özellikle stok devir hızı düşük üretim işletmelerinde yıl sonunda ciddi miktarda mamul stokta kalabilir.
Bu durumda ödenmeyen SGK priminin önemli bir bölümü henüz giderleşmemiş olabilir.
Tamamını KKEG kabul etmek, henüz ticari kârı azaltmamış bir tutarın da matraha eklenmesi sonucunu doğurabilir.
7️⃣ BİR DE SONRAKİ YIL VAR!
Stokta kalan bölüm sonraki dönemlerde mamul satıldığında maliyet yoluyla giderleşebilir.
Bu nedenle konu tek dönemlik değil, yıllar arasında takip edilmesi gereken bir konudur.
📌 Özellikle stok devir hızı düşük işletmelerde bu ayrım vergi matrahını doğrudan etkileyebilir.
🚨 KISACASI:
“Ödenmeyen SGK primi KKEG’dir.”
demek tek başına yeterli değildir.
Önce primin hangi personele ait olduğu, ardından imalat personeline ait kısmın satılan mamule mi, stokta kalan mamule mi isabet ettiği belirlenmelidir.
👉 Üretim işletmelerinde SGK primi için KKEG hesabı yapılırken stok maliyetini mutlaka dikkate alın.
Adam geldi ekspertize girdik Araçta hata boya tramer çıkmadı dediklerimin birebir aynısı Notere doğru giderken adam aniden Kanka exper raporu temiz çıktı ama benim içime sinmedi piyasa biraz durgun Ben bu arabaya ilan fiyatının 50 bin TL altına imza atarım yoksa vazgeçerim dedi Oğlum şehir dışından geldin arabada dediğim dışında hiçbir şey çıkmadı, ne indirimi? deyince pişkin pişkin Benim stratejim bu kanka İstersen satma ben uçağa biner dönerim Ha bu arada exper ücretini de sen ödemiştin onu da düşersin artık harcamalarına dedi Şehir dışından geliyor diye hüsnüniyet gösterip experini peşin ödediğime mi yanayım yoksa ya satacaksın ya da exper paran boşa gidecek diye noter kapısında şantaj yediğime mi?
Üç gün geçti, para yatmadı. Adamı arayıp Abi depozitoyu atacaktın?dedim Adamın verdiği cevap Kanka ben o 30 bin TL depozitoyu sana iki yıl önce dolar 18 lirayken almıştım. Dolar üzerinden hesaplarsak şu an sana 1.600 dolar vermem lazım ama sözleşmeye TL yazmışız. Ben de o parayı geçen sene mevduata atmıştım, şimdi parayı çekip sana verirsem faiz gelirim düşecek. Sen yeni eve taşındın zaten, dur durumun düzelince parça parça atarım Evi pırıl pırıl teslim ettiğime mi yanayım yoksa kendi verdiğim depozitoyla adama finansal yatırımcı olup bir de üzerine durumun düzelince atarım muamelesi görmeme mi?
Yabancı Paraların Değerlemesinde Esas Alınacak Kur Tartışma Konusu Olmaya Devam Ediyor…
Konu genellikle şu şekilde tartışılıyor:
Bir önceki iş gününün kuru mu esas alınmalı, yoksa değerleme gününde TCMB tarafından saat 15.30'da açıklanan kur mu?
Hala farklı görüşlerle karşılaştığım için ben de kendi görüşümü ve dayanaklarını paylaşmak istedim.
213 sayılı VUK’nun 280'inci md uyarınca, yabancı paraların ve yabancı para cinsinden alacak ve borçların değerlemesinde, borsa rayicinin bulunmadığı durumlarda uygulanacak kur Hazine ve Maliye Bakanlığınca tespit edilmektedir.
130 Sıra https://t.co/X0o6cx6xeY Vergi Usul Kanunu Genel Tebliği uyarınca, değerleme günü itibarıyla Bakanlıkça ayrıca bir kur ilan edilmemiş olması halinde T.C. Merkez Bankasınca ilan edilen kurların esas alınması gerekmektedir.
217 Seri https://t.co/X0o6cx6xeY Gelir Vergisi Genel Tebliği ise geçici vergi dönemleri bakımından konuya daha açık bir ifade getirmekte ve değerlemenin;
“T.C. Merkez Bankasınca Resmi Gazete'de geçici vergi döneminin kapandığı tarih itibarıyla yayımlanan döviz alış kurları”
esas alınarak yapılacağını belirtmektedir.
Üstelik bu düzenlemelerin güncelliği konusunda da bir tereddüt bulunmadığı kanaatindeyim.
Nitekim 2025 yılı sonu değerleme kurlarını belirleyen 590 Sıra https://t.co/X0o6cx6xeY Vergi Usul Kanunu Genel Tebliği'nin 4'üncü maddesinde de, 130 Sıra https://t.co/X0o6cx6xeY VUK Genel Tebliği ile 217 Seri https://t.co/X0o6cx6xeY GVK Genel Tebliğine açıkça atıf yapılarak, Bakanlıkça kur ilan edilmediği durumlarda TCMB tarafından ilan edilen kurların esas alınacağı belirtilmektedir.
Peki TCMB kuru ne zaman ilan ediyor?
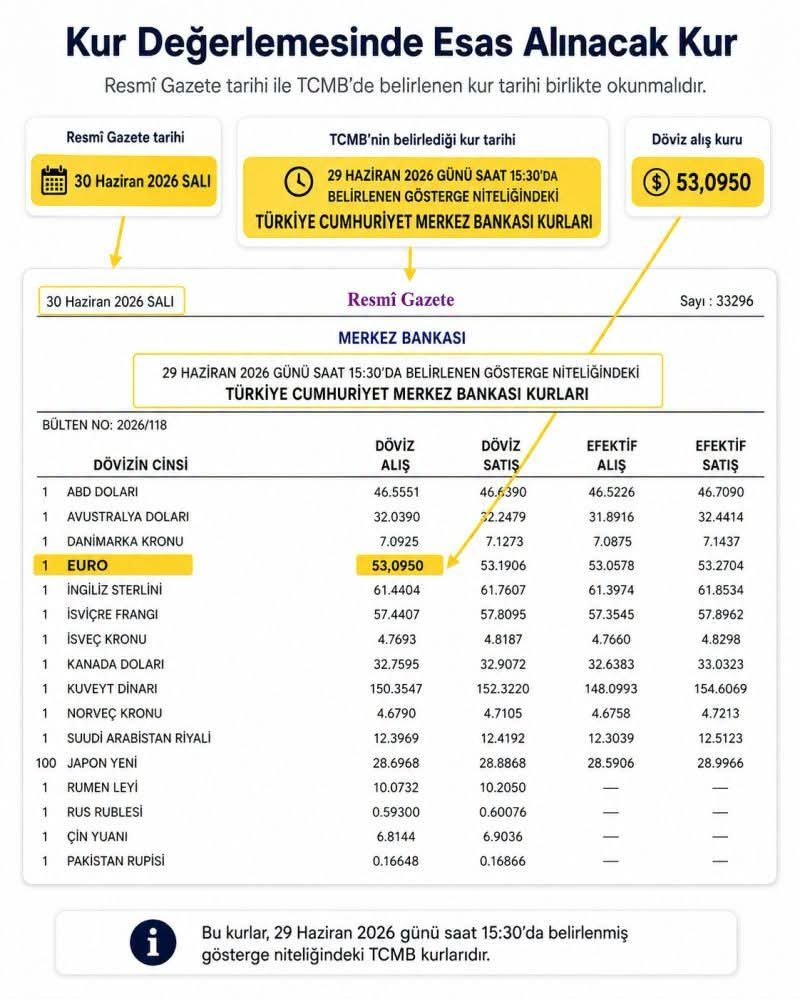
TCMB, gösterge niteliğindeki döviz kurlarını her iş günü saat 15.30'da internet sitesinde ilan ediyor ve bu kurlar ertesi gün Resmi Gazete'de yayımlanıyor.
Dolayısıyla burada bence belirleyici olan;
“Değerleme günü TCMB'nin internet sitesinde hangi kur açıklandı?”
sorusu değil,
“Değerleme tarihi itibarıyla Resmi Gazete'de hangi kur yayımlanmıştı?”
sorusudur.
Bunun doğal sonucu olarak da, normal bir iş gününde değerleme tarihi itibarıyla Resmi Gazete'de yayımlanmış bulunan kur, bir önceki iş gününde TCMB tarafından belirlenen kur olmaktadır.
Bu nedenle yapılacak değerlemelerde, değerleme günü saat 15.30'da TCMB'nin internet sitesinde açıklanan yeni kurun değil, değerleme tarihi itibarıyla Resmi Gazete'de yayımlanmış bulunan TCMB döviz alış kurunun esas alınması gerekmektedir.
Özetle;
“Bir önceki günün kuru esas alınır.” şeklinde doğrudan bir düzenleme yoktur.
Ancak;
“Değerleme tarihi itibarıyla Resmi Gazete'de yayımlanmış kur esas alınır.”
düzenlemesinin sonucu, normal iş günlerinde bizi bir önceki iş gününde belirlenmiş kura götürmektedir.
Farklı görüşte olan meslektaşlarımızın da hukuki dayanaklarıyla birlikte görüşlerini paylaşmalarının konuya katkı sağlayacağını düşünüyorum.
Belki hep birlikte tartışarak doğruya ulaşırız. İsmail Şengün