On kyllä hurjasti shortattu.
Ketjussa oli loistava kommentti, vapaasti lainattuna:
”hedge funds short 5x, i am long 20x”.
Tästä voi syntyä loppuvuoden ralli joka tuntuu kuplalta, jos tällainen shortti purkautuu aggressiivisesti.
BREAKING: Hedge funds are betting against stocks at near-record levels, per Goldman Sachs.
Short sales outpaced purchases by about 5 to 1 across global stocks.
Short positions on Goldman’s books are at the 99th percentile of the past five years.
Tässä on yksi syy miksi pidän $CRWV:stä hyvänä sijoituksena. Sen kertoimet toimialan sisällä ovat erinomaiset se on myös neocloudeista isoin toimija. Tämä ei ole mikään täydellinen lista, mutta kertoo suuntaa miten markkina eri firmat arvostaa.
Jumppaan isompaa dekkiä toimialasta kasaan lähtökohtaisesti itseäni varten, katsotaan saanko julkaistua blogissani jossain kohtaa.
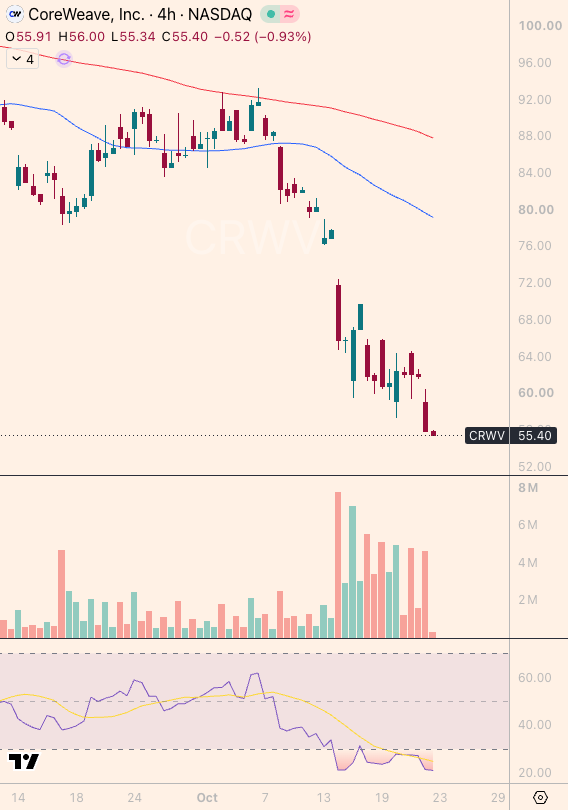
On kyllä raffia menoa neocloudeissa. Olen onnistunut kyllä aivan liian aikaisin nappaamaan position tästä $CRWV:stä.
RSI ollut alle 30:n jo viime viikon keskiviikosta alkaen, 4h kynttilällä. Myyntiä on riittänyt.
Optioissa oli gamma pocket $55:ssa aikaisemmin, joka nyt kuroutunut umpeen. Huomenna expiroituvissa optioissa isoin gamma edelleen $60:ssa, mutta määrät sen verran pieniä etten tiedä onko aidosti merkitystä. Suuntaa se toki näyttää miten tätä on hedgattu.
So we have all of this… and you’re telling me to turn bearish? ZOOM OUT please.
> @JensenHuang: optics demand “several orders of magnitude” higher. Nvidia scaling capacity 15x.
> $LITE: optical components sold out to early 2029. Customers booking 2030 already.
> $MU: HBM 2027 largely sold out at much higher prices. No line of sight to balance.
> @JensenHuang: new orders “almost weekly and daily.” Reasoning models need orders of magnitude more compute.
> Hyperscalers: ~$800B capex 2026, path to $1T+. Cloud growth accelerating. Backlogs >$1.5T.
> Goldman: need ~$300B AI revenue to break even. Already ~$70B above trend. Hyperscalers at 10y P/E lows. Memory at 4x forward, ~80% margins.
> 4/5 CEOs more optimistic on AI ROI vs last year. Nearly all expect measurable agent returns in 2026.
> AWS CEO: “We feel really good about the spend.” Customers seeing positive returns now.
> Wharton: 80% of leaders report positive AI returns. Strong ROI ~3x higher when measuring growth.
> Goldman Prime Book: fastest tech selling since 2016. Semis hit hardest. Forced sellers out.
> Putin agreed to restart US-mediated talks. Kremlin: conflict is coming to an end.
> Atlanta Fed business inflation expectations down to 2.3%. AI is the supply-side disinflationary force.
> Hang Seng Tech -43% from peak. China washed out while real bottlenecks sit in the West.
> @JensenHuang: AI is a manufacturing industry. Agents = the new software. Physical AI is next. Every company becomes an AI company.
Could keep going but I think the setup is clear enough.
If you are properly positioned, you will easily crush the market over the coming years.
The world’s most accomplished tech founders and business leaders are betting hundreds of billions on AI with extraordinary conviction. Meanwhile much of the investing world thinks they’re making a massive mistake. The irony is hard to ignore. An investment industry where very few have historically managed to beat a passive index is now questioning the judgment of the people building the technology and running the businesses that will put it to work. Maybe the investors are right. Maybe the builders are. But I can’t remember a time when the stakes were this high and the two sides saw the future so differently.
@vontuchman Juuri näin jonkun pienen clipin X:ssä missä pankkiirit keskustelivat, että nyt menee hedge fundeja konkkaan ihan tavallisessa market chopissa. Se kyllä kertoo paljon miten vivutettu markkina on.
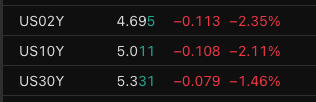
On kyllä punaista kaikilla listoilla, mutta positiivisena myös korot laskussa aika isosti. Pitää toivoa, että tämä tarttuisi osakkeisiin isommin ja suunta kääntyisi.
Sentimentti on tällä hetkellä heikko noissa neocloudeissa, sen kyllä myönnän. Useita kasvu-caseja nähneenä sanon että tämä on todella houkutteleva investointi-case. Se isoin haaste näissä on kun ei pysty katsomaan noita tuotekohtaisia metriikkoja kovin tarkkaan. Yritän saada ensi viikolle pidemmän kirjoituksen ja analyysin näistä.
🚨 JUST IN:
$NBIS secures $3.5B financing facility with Citi.
The facility has a 364-day maturity, with an initial interest rate of Term SOFR + 2.75%, potentially increasing to SOFR + 3.50%, subject to adjustments.
This strengthens Nebius' liquidity position and provides greater flexibility over the timing and structure of future capital raises.
Full disclosure, jumppasin tätä AI:n kanssa numeroiden osalta (itselläni pitkät tutkimukset tästä viime päiviltä ja viikoilta).
Kävin tätä tarkemmin läpi Q2-raportin ja syyskuun rahoitusjärjestelyjen pohjalta. Osittain olen samaa mieltä — mutta 15 % korko 100 miljardille ei ihan pidä paikkaansa.
Kesäkuun lopussa CRWV:llä oli pääomia $15,6 mrd (5,5 mrd kassaa + 10 mrd nostamattomia lainoja). Sen jälkeen elo–syyskuussa on tullut 4,2 mrd $ vaihtovelkakirjoja 2,875 % kupongilla ja $2,6 mrd GPU-vakuudellinen laina (SOFR+5,5 %). Pro forma ollaan noin $21,7 mrd:ssa. Rahaa siis pystytään nostamaan edelleen — kalliimmalla kyllä.
Sitten se 15 %. Se on vakuudettomien 2032-bondien jälkimarkkinatuotto (n. 79,5 senttiä 14.10.). CoreWeave itse maksaa niistä kiinteää 9,625 % kuponkia, jolla ne myytiin kesäkuussa. Vakuudettomia high yield -bondeja on noin $10 mrd eli neljännes ~$41 mrd velasta. Valtaosa uudesta rahasta tulee ns. DDTL-lainoina (delayed-draw term loan), jotka on sidottu asiakassopimuksiin ja GPU-vakuuksiin — hinnoittelu SOFR+2,25–5,5 %, eli noin 6,5–10 %. Uuden rahan blended-hinta liikkuu mielestäni 9–11 % haarukassa, ei 15 %:ssa.
100 miljardia on suuruusluokkana oikein, jos katsotaan 8 GW tavoitetta vuoteen 2030. Lähivuosien tarve on pienempi. Sopimuksissa on 4,2 GW sähköä, josta aktiivisena vuoden lopussa >1,85 GW. Loppujen täyttäminen GPU:illa vaatii arviolta $80 mrd capexia 2027–28 aikana, ja osa siitä katetaan liiketoiminnan kassavirralla. Oman mallini mukaan uutta velkaa tarvitaan noin 40–50 mrd $ kahdessa vuodessa. Jos se hinnoitellaan 10–11 %:iin vanhan 9 %:n sijaan, lisäkustannus on 1–2 mrd $ vuodessa. Ei iso kustannusten nousu siis.
Dilutoinnissa olet oikeassa. ATM-ohjelma on 35M osaketta (~6 %), ja sitä todennäköisesti käytetään. Mutta jos velkamarkkinat oikeasti sulkeutuisivat, osakkeilla ei voi rahoittaa $20 mrd vajetta — se olisi nyt $60 noin 60 % dilutointi. Todennäköisempää olisi kasvun hidastaminen.
Jos kysynnässä olisi hikkoja, pitäisin treidiä riskaabelina, mutta koska kysyntä on niin vahvaa ja se mielestäni vain vahvistuu kun infrerenssin käyttötarkoitukset laajenevat, on CoreWeave mielestäni erinomainen treidi longina näillä hinnoilla.
Todella hyvä yhteenveto ja muistutus toimialan sisältä. Tällaisen kysynnän edessä on harva toimiala tai yritys ikinä ollut. Kaikki ongelmat kyllä ratkaistaan ajallaan.
$CRWV
Asked how far $NVDA would go to financially backstop neoclouds, or even bail one out, Jensen said:
“We invested in them... that's different than backing them”
He says neoclouds are “completely sold out” & expects them to secure the working capital they need
h/t @TomMackenzieTV
"...omistamista kohdellaan Suomen verojärjestelmässä huomattavasti kevyemmin kuin palkkatyötä..."
I don't even... omistaminen vs. ansainta - täysin eri asioita ja ei omistamista tai varallisuutta pitäisi enää verottaa. Jos näin tehdään, ansaintaa pitää keventää huomattavasti. Jos näin ei taas tehdä, on tuo vaan kauniita sanoja laajentaa ja syventää veropohjaa -> vähentää motivaatiota tienata tai omistaa. Tämä maa on aivan liian köyhä, jotta tätä tietä enää jatkettaisiin.
Ei kiitos, Suomella on parempia vaihtoehtoja.
”Vasemmistoliitto sekoittaa tulot ja varallisuuden.”
Miljonäärivero on varallisuusvero. Varallisuuden kasvun rinnastaminen kokoaikaisen palkansaajan keskiansioon osoittaa, että omistamista kohdellaan Suomen verojärjestelmässä huomattavasti kevyemmin kuin palkkatyötä. 3/6
Someone just bought $17.05 million of CoreWeave, $CRWV, calls.
Contract: $85 calls expiring March 19, 2027
Size: 25,000 contracts at about $6.82 each
Swept across exchanges and bought mostly at the ask, a sign of urgency
Volume about 15 times open interest, meaning this is likely a fresh position
Breakeven: about $91.82 by expiration
A separate $10.5 million sweep on the same contract was also followed by a floor trade, adding to the conviction.
It’s the second massive CoreWeave call trade in two days, after a $14.9 million trade in $80 calls yesterday, and comes after JPMorgan said fears about the company’s debt are likely overdone.
Juurikin tämä.
Ja se iso juttu tässä oli myös se, että niiden bondien tuotto jälkimarkkinoilla oli n. 15% (eli joku on joutunut myymään tappiolla). Coreweaven oma velan hinta kokonaisuudessaan on n. 8-9% ka. tienoilla - ei 15%. Toki se voi antaa suuntaa, että sinne ollaan menossa, mutta se voi myös kertoa yksittäisistä rahoittajista, jotka ovat joutuneet organisoimaan omia positioitaan uudestaan.