Gazeteci -Ekonomist-Araştırmacı
Bir şaman öğretisi "Ders, siz öğrenene kadar devam eder .! "
.....................KARŞILAŞTIRMA MUTLULUĞUN KATİLİDİR............
#CVKMD 🪙
1/
Piyasa CVKMD'yi bugün üreten bir şirket gibi değil, hâlâ gelecekte üretime geçecek bir maden şirketi gibi fiyatlıyor.
Oysa üretim başladı. Satış yapıldı. Para geldi.
Bu ayrışmanın nedeni tek bir kelimede: kanıt.
2/
Önce #GUBRF dersi. Bir maden hissesinde iki büyük fiyatlama anı vardır: hukuki netleşme ve üretim.
#GUBRF'te bu ikisi arasında 37 ay vardı. Piyasa ikisini ayrı ayrı fiyatladı.
#CVKMD'de arada 4 hafta var.
(GÖRSEL A) 👇
3/
21 Ocak 2026 — Danıştay, Sarıalan'ın ÇED davasını şirket lehine bozdu.
18 Şubat — Deneme üretimi başladı.
3 Nisan — İlk konsantre cevher satışı yapıldı.
"Üretime geçecek" hikâyesi bitti. Üretim ve satış başladı.
4/
Ve rakama yansıdı. 2026 ilk yarı hasılat kırılımı:
Krom cevheri: 1.707,7 mn TL (%64,7)
Altın konsantresi: 747,6 mn TL (%28,3)
Rödovans: 183,9 mn TL (%7,0)
Geçen yıl altının payı sıfırdı.
5/
Daha da çarpıcısı: bu 747,6 milyon TL'nin tamamı 2. çeyrekte gerçekleşti.
Yani altın, devreye girdiği ilk çeyrekte cironun %40'ı oldu.
2Ç net kâr: 658 mn TL şirket tarihinin en güçlü çeyreği.
TTM net kâr zarardan +257,7 mn TL'ye döndü.
6/
Ama asıl hikâye Sarıalan değil.
CVK Grubu'nun UMREK raporlarına dayalı toplam altın eşleniği tabanı: 8,69 milyon ons.
Kıyas için:
TRALT (eski Koza Altın): 9,74 milyon ons
GUBRF (Söğüt): 3,50 milyon ons
Yani CVKMD, Türkiye'nin en büyük altın kaynak tabanlarından biriyle aynı ligde.
7/
Buna rağmen ons başına piyasa değeri:
CVKMD $147
TRALT $370
GUBRF $954
(GÖRSEL B)👇
8/
Ve iskontonun sebebi aynı karede:
Kanıtlanmış rezervin toplam tabana oranı
CVKMD %8 · TRALT %30 · GUBRF %55
İskonto bir anomali değil, bir bilgi. CVKMD'nin onsları henüz kanıtlanmadı.
Tez de tam olarak bu: kaçı kanıtlanacak?
9/
Portföy şöyle duruyor:
(GÖRSEL C)👇
🔸 Orta Truva (Çanakkale)
4,58 mn ons AuEq. Tek başına Söğüt'ten büyük. Ve bu rakam ruhsat alanının yalnızca %10'undan çıktı.
🔸 Yenipazar (Yozgat)
3,47 mn ons AuEq, polimetalik. $192 mn finansman imzalı, 9 yıl vade.
🔸 Sarıalan + Demir Export
Üretimde Demir Export'un ÇED'i 28 Temmuz 2026'da olumlu sonuçlandı.
10/
Bir de tabloda görünmeyen varlık var: Kalkım.
1.000 ton/gün kapasiteli flotasyon tesisi 2013'ten beri kurulu. 2022'den beri atıl çünkü atık havuzu doldu.
Yeni havuz için ÇED gelirse, sıfırdan fabrika kurmadan hazır kapasite devreye girer.
11/
Dönüşüm başladı ama tamamlanmadı. Dürüst olmak gerekirse:
Çeyrekte kâr 658 mn TL iken işletme nakit akışı −1,08 mrd TL. Stok devir süresi 87 güne çıkmış.
Üretime geçişte olağan bir işletme sermayesi birikimi. Ama kâr geldi, nakit henüz gelmedi.
12/
Tezi tek cümleye indirirsem:
#CVKMD bugün üreten bir maden şirketi. Ama fiyatı hâlâ üretmeyen bir maden şirketi fiyatı.
Bu farkı kapatacak olan hikâye değil, dönüşüm oranı.
13/
Takip ettiğim dört gösterge:
□ Kalkım ÇED kararı
□ 3. çeyrekte nakit akışının pozitife dönmesi + AISC
□ Yenipazar / Orta Truva sondaj sonuçları
□ Hayri Ögelman halka arzı
Tersi de mümkün: kaynaklar rezervleşmez, izinler uzar veya maliyetler kaçarsa bugünkü iskonto haklı çıkar.
Bu analiz çalışmamıza desteğini esirgemeyen @UmutOzdamarlar ve @engali_61 hocalarıma ayrı ayrı teşekkür ederim.
Vaka çalışmasıdır, yatırım tavsiyesi değildir.
#xu100
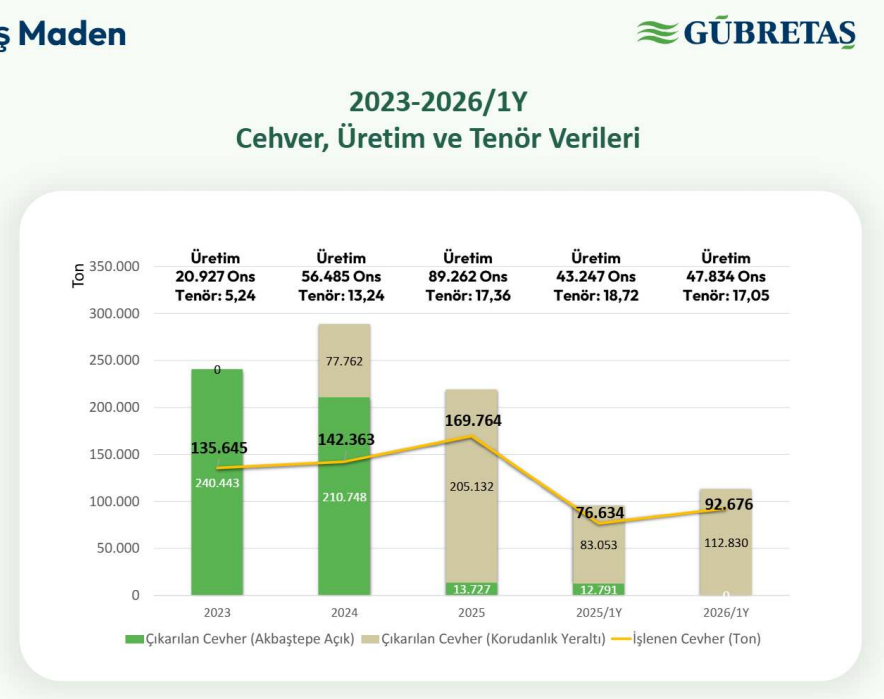
Yeraltı madenciliği daha zor ve maliyetli olduğu için nakit üretim maliyeti (cash cost) artıyor, ama bu nasıl bir madendir, nasıl bir tenördür. Böylesi çok az görülür, 17 g/ton nedir ya... #gubrf
GÜBRETAŞ’ın 2026 ilk yarı sonuçlarını okuyunca gördüğüm şey şu: Gübre satışlarını büyüten, altın tarafında yatırımlarını sürdüren, faaliyet kârını artıran bir şirket. Ancak net kârdaki yükselişin tamamını “işler çok hızlandı” diye açıklamak doğru olmaz. Zararın azaldığı faaliyetler de toplam sonucu belirgin şekilde iyileştirmiş.
Türkiye’deki gübre üretimi ve ticareti, Söğüt merkezli altın madenciliği ve İran’daki Razi faaliyetleri.
Bunların para kazanma biçimleri birbirinden farklı. Gübrede satış miktarı, tedarik maliyeti ve çiftçinin alım gücü önemli. Altında üretim miktarı, ons fiyatı, cevherin kalitesi ve üretim maliyeti belirleyici. Razi tarafında ise operasyonel sonuçların yanında İran kaynaklı riskleri de düşünmek gerekiyor.
Burada raporda dikkatimi çeken bir tutarsızlığı da baştan söyleyeyim.
sayfadaki konsolide gelir tablosunda satışlar 37,83 milyar TL. Fakat 17. sayfanın ilk paragrafında aynı rakam “yurt içi gübre faaliyetlerinin satış geliri” olarak yazılmış. Hemen altında madencilik için ayrıca 9,84 milyar TL satış açıklanıyor. Sonraki paragrafta konsolide satış yine 37,83 milyar TL olarak belirtiliyor.
Yani aynı tutar hem gübre geliri hem grup toplamı olarak kullanılmış.
Bu nedenle analizde 37,83 milyar TL’yi gelir tablosundaki konsolide satış olarak esas alıyorum. Ancak gübre ve altının kesin ciro dağılımı için bölümlere göre raporlama dipnotuyla mutabakat gerekiyor. Bu rakamları toplayıp şirketin cirosunu olduğundan büyük göstermemek lazım.
Şirketin ilk altı aylık konsolide satışları 31,12 milyar TL’den 37,83 milyar TL’ye yükselmiş. Artış yaklaşık yüzde 21,6.
Brüt kâr 8,30 milyar TL’den 10,10 milyar TL’ye çıkmış. Burada da artış yüzde 21,6 civarında.
Esas faaliyet kârı 6,25 milyar TL’den 7,71 milyar TL’ye yükselmiş. Artış yüzde 23,4.
Sürdürülen faaliyetlerden net kâr 3,63 milyar TL’den 5 milyar TL’ye ulaşmış. Büyüme yüzde 37,8.
Grubun toplam net dönem kârı 2,38 milyar TL’den 4,52 milyar TL’ye çıkarken, ana ortaklığa ait net kâr 3,02 milyar TL’den 4,77 milyar TL’ye yükselmiş.
GUBRF yatırımcısı açısından özellikle takip edilmesi gereken ana ortaklık kârındaki artış yaklaşık yüzde 57,8. Pay başına altı aylık kazanç da 9,043 TL’den 14,268 TL’ye yükselmiş.
Peki şirket sattığı üründen daha fazla mı kazanıyor?
Bunu anlamak için sadece kârın büyüklüğüne değil, marjına bakarım.
Geçen yıl brüt kâr marjı yaklaşık yüzde 26,68. Bu yıl yüzde 26,69.
Yani şirketin her 100 TL’lik satışından, satış maliyetini çıkardıktan sonra kalan tutar neredeyse değişmemiş: yaklaşık 26,7 TL.
Esas faaliyet kâr marjı ise yüzde 20,09’dan yüzde 20,39’a yükselmiş. Burada sınırlı bir iyileşme var.
Raporda FAVÖK marjı her iki dönem için de yuvarlanmış olarak yüzde 22 gösteriliyor. FAVÖK, faiz, vergi ve amortisman öncesindeki faaliyet performansına bakmamızı sağlar; fakat kasaya giren nakitle aynı şey değildir.
Benim buradan çıkardığım sonuç şu: Şirket faaliyetlerini büyütmüş, kârlılığını korumuş ve giderlerini satışlara göre biraz daha kontrollü artırmış. Ancak marjlarda büyük bir sıçrama yok.
Bu, önemli bir ayrım. Kârın artması ile her satıştan daha yüksek oranda kâr elde edilmesi aynı şey değil.
Net kâr neden faaliyet kârından daha hızlı artmış?
Çünkü tablonun alt tarafında da iyileşmeler var.
Net parasal pozisyon kaybı 2,15 milyar TL’den 1,40 milyar TL’ye gerilemiş. Yaklaşık 758 milyon TL daha az kayıp yazılmış.
Durdurulan faaliyetlerin zararı 1,25 milyar TL’den 481 milyon TL’ye düşmüş. Burada da yaklaşık 765 milyon TL iyileşme var.
Yatırım faaliyetlerinden net gelir 36,7 milyon TL’den 405,1 milyon TL’ye çıkmış.
Buna karşılık net finansman geliri 838,3 milyon TL’den 729,4 milyon TL’ye gerilemiş. Vergi gideri de 1,34 milyar TL’den 2,45 milyar TL’ye yükselmiş.
Dolayısıyla net kâr artışını tek başına gübre veya altın satışına bağlamak yanlış olur. Faaliyet kârı büyüyor; fakat parasal kaybın ve durdurulan faaliyet zararının azalması da sonucu destekliyor.
Hatta toplam grup net kârındaki yaklaşık 2,14 milyar TL artışın yaklaşık yüzde 36’sı, yalnızca durdurulan faaliyet zararındaki azalmaya denk geliyor.
Bu kötü bir şey mi? Hayır. Daha az zarar etmek de şirket için iyileşmedir. Ancak bu katkının her dönem aynı miktarda tekrarlanacağını varsayamayız.
Parasal pozisyon kaybını da “şirketin kasasından bu kadar para çıktı” şeklinde okumayın. Bu kalem enflasyon muhasebesinin, parasal varlık ve yükümlülüklerin satın alma gücü üzerindeki etkisini yansıtır. Doğrudan nakit çıkışıyla aynı anlama gelmez.
Bir başka önemli ayrıntı: Ana ortaklık kârı neden toplam grup kârından yüksek?
Toplam net kâr 4,52 milyar TL iken ana ortaklık kârı 4,77 milyar TL.
Çünkü kontrol gücü olmayan paylara, yani bazı bağlı ortaklıklardaki diğer ortaklara düşen sonuç yaklaşık 246 milyon TL zarar.
Grup toplamındaki bu zararın diğer ortaklara ait kısmı ayrılınca, GÜBRETAŞ ortaklarına düşen kâr daha yüksek çıkıyor. Burada bir hesap hatası yok; ortaklık paylarına göre dağıtım var.
Şimdi gübre tarafına geçelim. Ürünler satılıyor mu?
Evet, satış miktarı büyüyor.
Türkiye faaliyetlerinde ilk altı ayda 1 milyon 80 bin 761 ton gübre satılmış. Geçen yıl aynı dönemde 997 bin 969 tondu. Artış yüzde 8,3.
Ürün bazında baktığımızda:
Azotlu gübre satışları 651.784 ton; artış yüzde 7.
Kompoze gübre satışları 265.131 ton; artış yüzde 13,7.
Yavaş salınımlı gübre satışları 52.574 ton; artış yüzde 16.
Fosfatlı ve diğer gübreler 61.000 ton; düşüş yüzde 2,9.
Sıvı ve toz bitki besleme ürünleri 32.160 ton; artış yüzde 1,7.
Organomineral gübreler 18.112 ton; artış yüzde 13,5.
Tonajın en büyük kısmı azotlu gübrelerden geliyor. Toplam satış miktarının yaklaşık yüzde 60’ı bu grupta.
Yavaş salınımlı ve organomineral ürünlerdeki büyüme de dikkat çekiyor.
Ancak ürün bazında kâr marjı verilmediği için “en çok kârı şu üründen kazanıyor” diyemiyoruz. Çok satılan ürün, mutlaka en yüksek kârı bırakan ürün değildir.
Burada olumlu bulduğum nokta şu: Şirket, Türkiye genelinde gübre tüketiminin yaklaşık yüzde 3,5 azaldığını tahmin ederken kendi satış tonajını yüzde 8,3 artırmış.
Peki satış artarken üretim ne yapmış?
İşin dikkat edilmesi gereken tarafı burada.
Türkiye’de toplam üretim 344.846 tondan 306.592 tona gerilemiş. Düşüş yüzde 11,1.
Katı gübre üretimi yüzde 12,8, yavaş salınımlı gübre üretimi yüzde 9,4, sıvı ve toz bitki besleme üretimi yüzde 7,2 azalmış. Organomineral üretim ise yüzde 7,7 artmış.
Yani şirket daha fazla ürün satıyor ama kendi tesislerinde daha az üretiyor.
Bu nasıl oluyor?
GÜBRETAŞ sadece üretici değil, aynı zamanda büyük bir tedarik ve dağıtım şirketi. Kendi ürettiğinin yanında dışarıdan temin ettiği hazır gübreyi de satıyor.
Nitekim ticari mal alımları yüzde 38 artarak 878.055 tona yükselmiş. Hammadde alımları da yüzde 25,6 artışla 368.038 ton olmuş.
Hazır ürün alımının hızlanması, satış büyümesinde ticaret tarafının önemli rol oynadığını gösteriyor. Ancak dönem başı ve dönem sonu stoklarıyla ürün bazında hareketleri görmeden, satılan ürünün tam olarak ne kadarının yeni üretimden, ne kadarının dış alımdan geldiğini hesaplayamayız.
Ben burada sonraki dönem için şunu izlerim: Üretim toparlanacak mı, yoksa satış büyümesi ağırlıklı olarak hazır ürün tedarikiyle mi sürecek?
Çünkü üretimle kazanılan marj ile alıp satarak kazanılan marjın yapısı farklı olabilir. Daha fazla hazır ürün alımı, işletme sermayesi ve tedarik finansmanı ihtiyacını da artırabilir.
Üretim kapasitesi tarafında şirketin toplam yıllık kapasitesi 955 bin ton.
Yarımca’da 800 bin ton, İzmir’de 100 bin ton, İskenderun’da 55 bin ton kapasite açıklanıyor. Ayrıca 450 bin ton depo kapasitesi var.
Raporda 2025’teki 140 günlük grevin kapasite kullanımını düşürdüğü belirtilmiş. Fakat bunu otomatik olarak 2026 ilk yarı üretim düşüşünün açıklaması gibi kullanamayız. Mevcut rapor bu düşüşün nedenlerini ayrıntılı şekilde ayrıştırmıyor.
Şirket ürünlerini kime satıyor?
Türkiye genelinde yaklaşık 2.700 bayi ve kooperatif satış noktası var. Sekiz bölge satış müdürlüğüyle çalışıyor. Satışların önemli bölümü Tarım Kredi Kooperatifleri üzerinden yapılıyor.
Tarım Kredi aynı zamanda yüzde 78,73 payla şirketin ana ortağı.
Bu yapı güçlü bir dağıtım ağı sağlıyor. Tarımsal üretimin yapıldığı bölgelere erişim, gübre işinde ciddi avantaj.
İhracat ve ithalat ne kadar?
Türkiye faaliyetlerinde altı aylık ihracat sadece 362 ton.
Toplam 1,08 milyon tonluk satışın yaklaşık yüzde 0,034’ü. Yani Türkiye gübre faaliyetlerini tonaj açısından ihracat ağırlıklı bir iş olarak tanımlayamayız. Ağırlık açık biçimde iç pazarda.
Raporda Avrupa, KKTC ve Türki Cumhuriyetler gibi yakın pazarlara satış yapıldığı belirtiliyor. Fakat ülke bazında dağılım ve ihracatın parasal tutarı açıklanmıyor.
Gübre tarafında yeni yatırımlar var mı?
Var. Türkiye gübre faaliyetlerinde ilk altı ayda yaklaşık 217,8 milyon TL yatırım harcanmış.
Yarımca’daki eski TSP tesisinin Slowfert üretimine dönüşümü tamamlanmış ve otomatik üretim ünitesi devreye alınmış.
Yarımca NPK tesislerinde amonyaksız üretim için gerekli yatırımlar tamamlanmış. Şirket bunu hammadde tedarikini ve ürün maliyetlerini daha iyi yönetmek amacıyla yaptığını belirtiyor.
İskenderun’da Slowfert yatırımı kapsamında deneme üretimine geçilmiş. Ayrıca saatte 20 ton kapasiteli yeni nesil toz gübre tesisi yatırımı bulunuyor.
Bitkisel aminoasit projesinde ise yıllık 1.300 ton kapasite ve 2026 sonunda faaliyete geçiş planlanıyor.
Bunların yanında depo, otomasyon ve sıvı üretim kapasitesi yatırımları sürüyor.
Ben bu yatırımları yalnızca “yeni tesis yapılıyor” diye okumam. Asıl soru şu: Ürün karmasını iyileştirip daha yüksek kâr bırakacak mı, maliyeti azaltacak mı, tedarik sıkıntısını hafifletecek mi?
Gelelim altın tarafına.
Söğüt artık yalnızca geleceğe dönük bir maden hikâyesi değil. Üretim ve satış yapan bir işletme.
Raporda 2026 ilk yarı yurt içi madencilik satış geliri 9,84 milyar TL olarak açıklanmış.
Ancak bu rakam kâr değil, satış geliri.
Altının şirkete ne kadar kazandırdığını değerlendirmek için kaç ons satıldığını, ortalama satış fiyatını, üretim maliyetini, amortismanı, vergileri ve yatırım ihtiyacını da görmek gerekiyor.
Bu faaliyet raporunda madenciliğin ayrı net kârı, üretilen ve satılan altın miktarı, ons başına nakit maliyet veya AISC denilen sürdürülebilir toplam maliyet açıklanmıyor.
Söğüt’te mevcut tesis neyi işliyor?
Faz-1 tesisi, Akbaştepe cevher damarının oksitli üst kesimlerinden açık ocak yöntemiyle çıkarılan cevheri ve Korudanlık yeraltı işletmesinden gelen cevheri işliyor.
Bunun yatırımcı açısından anlamı şu: Aynı maden sahasında bile cevherin çıkarılma ve işlenme koşulları farklılaşabilir. Cevherin içindeki altın miktarı ve geri kazanım oranı değişirse, üretim miktarı ve maliyet de değişebilir.
Bu yüzden sadece altının piyasa fiyatına bakarak maden şirketinin kârını tahmin etmek eksik kalır.
Altın fiyatı yükselirken üretim düşerse veya maliyetler hızlı artarsa beklenen kâr gelmeyebilir. Üretim artarken birim maliyet kontrol altında kalırsa da kâr artışı daha güçlü olabilir.
Söğüt’ün rezervini nasıl okumak gerekiyor?
Şirketin 2023 tarihli resmî açıklamasında, 2020 yılı kaynak ve rezerv çalışmasına dayanılarak yaklaşık 3,5 milyon ons altın kaynağı ve 1,92 milyon ons altın rezervi bildirilmişti. Bunlar yaklaşık 109 ton kaynak ve 60 ton rezerve karşılık geliyor.
Burada kaynak ve rezerv aynı şey değil. Ayrıca rezervi kaynağın üzerine ekleyip toplam altın miktarı bulamayız.
Kaynak, jeolojik çalışmalarla belirlenen potansiyeli ifade eder. Rezerv ise teknik ve ekonomik değerlendirmelerle üretilebilirliği ortaya konan kısmıdır.
Bu rakamlar tarihsel açıklamadır; 2026 ortasında kalan güncel rezerv olarak alınamaz. Aradan geçen üretim ve yeni arama sonuçları dikkate alınmalıdır. Gübretaş Maden’in resmî açıklaması
Dolayısıyla “yerin altındaki altını bugünkü fiyatla çarpalım, şirketin değeri budur” yaklaşımı sağlıklı değil.
O altın yıllar içinde çıkarılacak. Çıkarma maliyeti, tesis yatırımı, vergi, zaman ve üretim riski var. Şirket değeri, yer altındaki metalin brüt satış karşılığıyla aynı şey değildir.
Yeni maden sahaları var mı?
Raporda iki ayrı gelişme var.
Birincisi, mevcut Söğüt ruhsat sahasındaki potansiyel bölgelerde 2024’te başlayan sondajların devam etmesi. Amaç yeni cevherleşmeleri tespit etmek.
İkincisi, Kavaklıtepe Projesi.
Kavak Madencilik’in kalan yüzde 20 payı 5 Ağustos 2025’te alınmış ve Gübretaş Maden şirketin tamamına sahip olmuş. Kavaklıtepe’de arama, geliştirme ve olası yeni kaynakları belirleme çalışmaları sürüyor.
Şirketin resmî proje sayfasına göre Kavaklıtepe, Söğüt projesinin yaklaşık 30 kilometre batısında yer alıyor. Kavaklıtepe Altın Projesi
Burada doğru ifade şu: Şirketin mevcut üretim sahasına ek olarak arama ve geliştirme yürüttüğü başka bir altın projesi var.
Ama rapor, Kavaklıtepe için yeni kesinleşmiş rezerv miktarı, üretime başlama tarihi veya gelir tahmini vermiyor.
Arama çalışması devam ediyor olması ile ekonomik olarak işletilebilir yeni rezervin kanıtlanması farklı aşamalar. Beklentiyi bugünden kazanılmış para gibi yazmamak lazım.
Altındaki büyüme yatırımlarının takvimi nasıl?
Rapora göre Aralık 2024’te Faz-2 için makine, ekipman ve malzemeleri kapsayan 70 milyon euroluk anahtar teslimi tedarik anlaşması imzalanmış.
Haziran 2026’da da Faz-1 kapasite artışı, Faz-2 ve yardımcı binaların yapım işleri için sözleşme imzalanmış.
Planlanan tamamlanma tarihleri:
Faz-1 kapasite artışı: Haziran 2027.
Faz-2 ve yardımcı binalar: Haziran 2028.
Bu tarihler önemli. Büyüme hikâyesinin önemli bir kısmı gelecek dönemlere yayılıyor. Henüz tamamlanmamış kapasiteyi bugünün üretimi gibi değerlendiremeyiz.
Ayrıca 70 milyon euroyu bütün maden büyümesinin nihai toplam maliyeti olarak almak doğru değil. Raporda bu tutar belirli bir tedarik sözleşmesi için açıklanıyor; diğer yapım ve yatırım kalemlerinin kapsamı ayrıca kontrol edilmeli.
Madencilikte ilk altı ay yatırım harcaması yaklaşık 1,81 milyar TL. Türkiye gübre faaliyetlerinde açıklanan 217,8 milyon TL ile birlikte bu iki başlıktaki yatırım harcaması yaklaşık 2,03 milyar TL ediyor.
Bunun yaklaşık yüzde 89’u madencilik tarafında.
Şirketin büyüme için ayırdığı yatırımın bu iki faaliyet arasındaki ağırlığı açık biçimde altına yönelmiş durumda.
Razi tarafında ne oluyor?
Razi ilk altı ayda 287.415 ton hammadde ve mamul üretmiş, 230.300 ton ürün satmış. Satış geliri 5,26 milyar TL olarak açıklanmış.
Üretimle satış arasındaki farkı doğrudan “satılamayan stok” diye yorumlamak yanlış. Raporda, entegre üretim yapısı nedeniyle amonyak ve kükürdün bir kısmının ara mamul olarak kullanıldığı belirtiliyor.
Daha önemlisi, “durdurulan faaliyet” ifadesi fabrikanın tamamen kapandığı anlamına gelmiyor. Zaten raporda üretim ve satışın sürdüğünü görüyoruz. Bu, finansal tablolarda ayrı sunulan bir faaliyet sınıflandırması.
Razi’nin satışını sürdürülen faaliyetlerin konsolide cirosuna doğrudan ekleyerek büyüme hesabı yapmak doğru olmaz.
Durdurulan faaliyetlerde zarar 481 milyon TL’ye gerilemiş. Bu, geçen yılki 1,25 milyar TL zarara göre belirgin iyileşme; ancak zarar tamamen bitmiş değil.
Bu sınıflandırmanın ayrıntılı gerekçesi, varsa satış süreci, varlıkların değeri ve devam eden yükümlülükler için finansal dipnotları görmek gerekiyor.
Şimdi borçlara bakalım.
30 Haziran 2026 itibarıyla:
Toplam varlıklar 78,74 milyar TL.
Toplam yükümlülükler 32,68 milyar TL.
Toplam özkaynaklar 46,06 milyar TL.
Kısa vadeli yükümlülükler 30,10 milyar TL.
Uzun vadeli yükümlülükler 2,57 milyar TL.
Buradaki 32,68 milyar TL’nin tamamı banka borcu değil.
Toplam yükümlülükler; finansal borçların yanında ticari borç, vergi, karşılık ve diğer yükümlülükleri de içerebilir. Bu nedenle “GÜBRETAŞ’ın bankalara 32,7 milyar TL borcu var” demek yanlış.
Rapordaki karşılaştırmaya göre toplam yükümlülükler yıl sonuna kıyasla yaklaşık 874 milyon TL, yani yüzde 2,6 azalmış. Özkaynaklar yüzde 8,8 artmış.
Toplam varlıkların yaklaşık yüzde 41,5’i yükümlülüklerle, yüzde 58,5’i özkaynaklarla finanse ediliyor.
Bu görünüm tek başına aşırı borçluluk resmi çizmiyor. Ancak toplam yükümlülüklerin yaklaşık yüzde 92’sinin kısa vadeli olması, vade yapısını ve likiditeyi özellikle önemli kılıyor.
Cari oranı hesaplayalım.
Dönen varlıkları kısa vadeli yükümlülüklere bölüyoruz:
48,99 milyar TL / 30,10 milyar TL = yaklaşık 1,63.
Rapordaki yıl sonu karşılaştırmasında bu oran yaklaşık 1,48’di.
Yani bir yıl içinde ödenmesi beklenen her 1 TL yükümlülüğe karşılık, dönen varlık sınıfında yaklaşık 1,63 TL bulunuyor. Önceki duruma göre bir iyileşme var.
Net işletme sermayesi de 15,06 milyar TL’den 18,89 milyar TL’ye yükselmiş.
Fakat burada “18,89 milyar TL kasada para var” demiyoruz. Bu, dönen varlıklarla kısa vadeli yükümlülükler arasındaki fark.
Dönen varlıkların içinde nakit yanında stok, alacak, peşin ödeme ve başka kalemler bulunabilir. Özellikle Razi’nin sınıflandırılması nedeniyle, satış amaçlı sınıflanan varlık ve yükümlülüklerin bu toplamlara etkisini de dipnotlardan kontrol etmek gerekir.
Cari oranın yükselmesi olumlu. Ama 1,63 oranını tek başına “şirket risksiz” diye yorumlamam. Stok satılabiliyor mu, alacak tahsil ediliyor mu, yükümlülükler hangi tarihlerde ödenecek; bunlar da önemli.
Peki açıklanan kâr sağlıklı mı?
Olumlu taraf şu: Esas faaliyet kârı 7,71 milyar TL. Yani kârın arkasında önemli bir faaliyet kazancı var. Sonuç yalnızca yatırım gelirinden oluşmuyor.
Bir şirket satış yapar, kâr yazar; müşteri henüz ödeme yapmamış olabilir. Stok almak için para çıkmıştır ama ürün henüz satılmamıştır. Yatırımlar da ayrıca nakit tüketir.
Bu yüzden sağlıklı kâr değerlendirmesinde işletme faaliyetlerinden nakit akışına, alacakların yaşına, stok devir hızına ve yatırım sonrası kalan nakde bakarım.
Burada söyleyebileceğim şu: Faaliyet kârlılığı güçlü görünüyor. Bunun ne ölçüde serbest nakde dönüştüğünü söylemek için nakit akış tablosu gerekiyor.
Raporlama dönemi sonrasındaki gelişmeler de önemli.
Gübretaş Maden’in yüzde 100 sahibi olduğu, 8,5 milyar TL sermayeli Stratejik Sektör Tarım ve Teknoloji Yatırımları A.Ş.’nin kuruluşu 4 Eylül 2026’da tescil edilmiş.
Bu, sermaye tahsisi açısından yakından izlenecek bir gelişme.
Ancak 8,5 milyar TL sermaye açıklanmasını, aynı tutarda paranın o gün grup dışına çıktığı veya zarar yazıldığı şeklinde okuyamayız. Sermayenin ödeme şekli, takvimi ve kullanım amacı bu özet açıklamada yok.
Benim burada görmek istediğim, yeni şirketin hangi yatırımları yapacağı ve bu yatırımların ortaklara nasıl getiri sağlayacağı.
Aynı bölümde hem Gübretaş Maden hem GÜBRETAŞ için ayrı ayrı 1,5 milyar TL kâr dağıtımı teklifleri bulunuyor.
Madencilik şirketindeki teklifin 24 Eylül, GÜBRETAŞ’taki teklifin 30 Eylül 2026 tarihli olağanüstü genel kurullarda görüşülmesi planlanmış.
15 Eylül itibarıyla raporda görülen durum teklif aşaması. Henüz onaylanmış ve ödenmiş temettü gibi anlatamayız.
Bu iki tutarı toplayıp “yatırımcıya 3 milyar TL dağıtılıyor” da diyemeyiz. Bağlı ortaklıktan ana şirkete dağıtım grup içi işlemdir; halka açık şirketin kendi ortaklarına yapacağı dağıtım ayrı aşamadır.
1,5 milyar TL’yi 334 milyon TL nominal sermayeye bölersek pay başına yaklaşık 4,49 TL çıkar. Bu yalnızca aritmetik bir gösterimdir; kesin brüt/net ödeme için dağıtım tablosu, genel kurul kararı ve geri alınan payların uygulaması görülmelidir.
Gübre satış miktarı büyüyor. Şirketin pazarın üzerinde performans gösterdiğine işaret eden veriler var. Konsolide faaliyet kârı artıyor ve marjlar korunuyor. Toplam yükümlülük azalırken cari oran iyileşiyor. Altın işi gelir üretiyor ve kapasite yatırımları devam ediyor. Durdurulan faaliyetlerin zararı küçülüyor.
Herkese iyi akşamlar #GUBRF #Bilanço
Faaliyet Raporu Detaylı Analizidir.
@mehmetyazir Mehmet bey selam , gübref düzeltme süreci sona yaklaştı mı sizce? Yoksa fonların bu ısrarlı satışı altında beklenti azaldı diye mi ? Selamlar
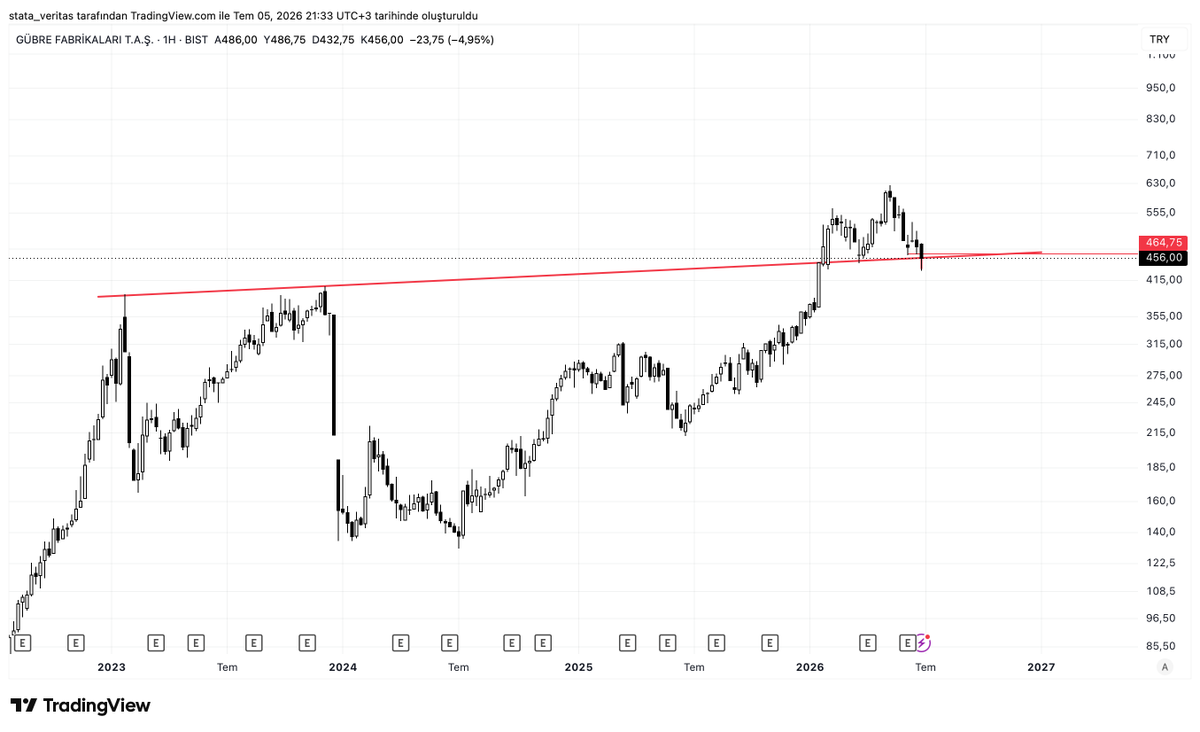
#GUBRF haftalık ve günlük;
Haftalık grafikte ikinci defa onay görüntüsü iyi değil ama altına sarkıp geri çıkarak tuzak kalma ihtimali iyi..
kısa periyotlarda ise trendini kırıp üzerine atamamış ve düşüş onayı almış görüntüsü mevcut..
470 üzerinde hem trendine girmiş hem de düşeni kırmış olacak..
#gubrf
1.görsel: genel görünümde açık ve net görüşüm:
10 Temmuz’a kadar 430.00 altına sarkmaz ve 456 üstünde 2 kapanış yaparsa kısa orta ve uzun vade için tekmili birden çok ciddi bir trend içine gireceğini düşünüyorum
2.görsel: günün kritik seviyeleri
#BIST100
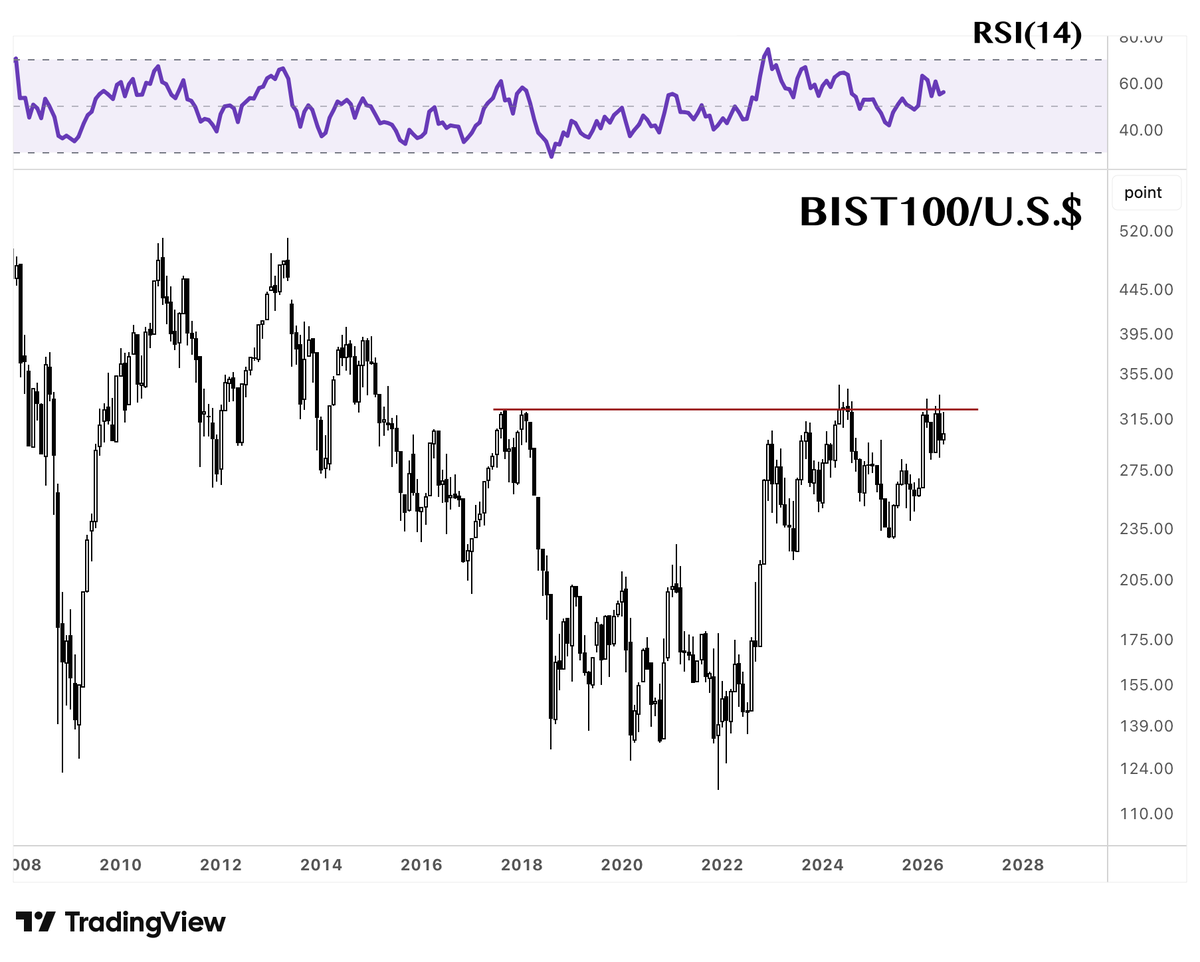
Borsa herkesi yıldırdı, bıktırdı ve haklı olarak işaret edildiği üzere, mevcut endeks seviyesi, hisse senetlerinin çoğunun performansını yansıtmıyor. Ancak bu görüntü teknik olarak olumsuz değil; hatta tam tersine BIST100 çok büyük bir yükseliş dalgasının eşiğinde görünüyor.
Bir çağ değişiminin eşiğinde olduğumuzu unutmayalım. Bu değişim bütün şirketleri olumlu etkilemeyecek. Endeksin kompozisyonu da önümüzdeki on sene içinde dramatik olarak değişecek; tıpkı sosyolojik, finansal, iktisadi, siyasal arkaplan gibi.
Grafik apaçık gösteriyor: 330-340$ seviyesinin geçilmesi önemli bir teknik sinyal olacak.
Ancak asıl "hikaye" 500$ seviyesi geçildiğinde başlayacak. Çoğu gitti azı kaldı...
Altın $4156'a gerilerken BofA bir rapor yayınladı. Raporda özetle deniyor ki;
- Altın almayı boşverin, altın madencilik hisselerine odaklanın
- Madencilik sektörü şu an altını spot fiyatın %19 altında $3.354 fiyatlıyor
- Bu net aktif değer hesaplamalarında önemli iskonto demek
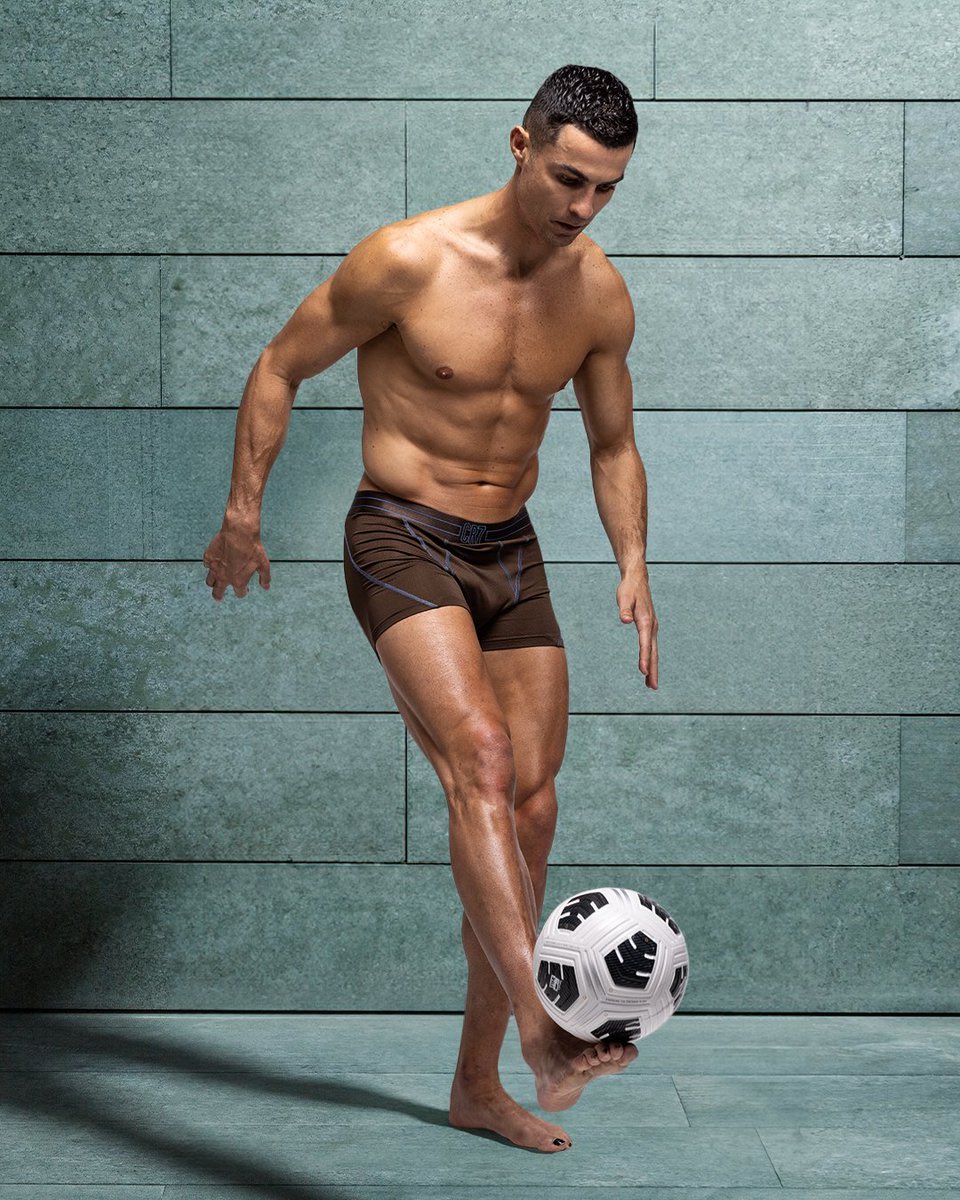
Cristiano Ronaldo, 41 yaşında olmasına rağmen dinç ve zinde oluşunun sırlarını verdi:
🔹️ "Georgina bana, 'Çocuklarımız çıplak ayakla dolaştıkları için üşütecekler' diyor. Hâlbuki durum tam tersi... Vücudun güçlenmesi için rahatsızlığa ihtiyacı vardır."
🔹️"Yıllardır soğuk, rutinimin bir parçası. Kriyoterapi, buz gibi duşlar, basınç odaları kullanıyorum. Bütün bunlar bedenimi ve zihnimi zorlu şartlara hazırlıyor."
🔹️"Ben sadece futbol oynamıyorum, aynı zamanda elit bir atlet gibi kendime bakıyorum."
🔹️"Her gece yedi saatten fazla uyurum, gün boyu hareket halindeyimdir ve en önemlisi istikrarlıyım."
🔹️ "41 yaşımda olmama rağmen Whoop'a göre fizyolojik yaşım 28.9. Bu şans değil. Bu her gün verilen bir emeğin sonucu."
🔹️"Tabii ki benim de ufak kaçamaklarım oluyor. Hamburger yediğim, gece 2'ye kadar oturup UFC maçı izlediğim veya kötü uyuduğum zamanlar oldu."
🔹️"Bunlar hayatımın sadece %5'i. Geri kalan %95'i ise disiplin, rutin ve toparlanma."
🔹️"İnsanlar formda kalmanın takıntılı bir yaşam sürmek olduğunu sanıyor ama öyle değil. Mesele, hayattan keyif almakla kendine bakmak arasındaki dengeyi kurabilmek."
🔹️"Bana bunun sırrını sorarsanız, hep aynı şeyi söylüyorum: Ortada bir sır yok. Tek mesele, başkaları bırakırken sizin istikrarlı olmaya devam etmeniz. Asıl farkı yaratan da bu."