En taxes aplica exactamente igual:
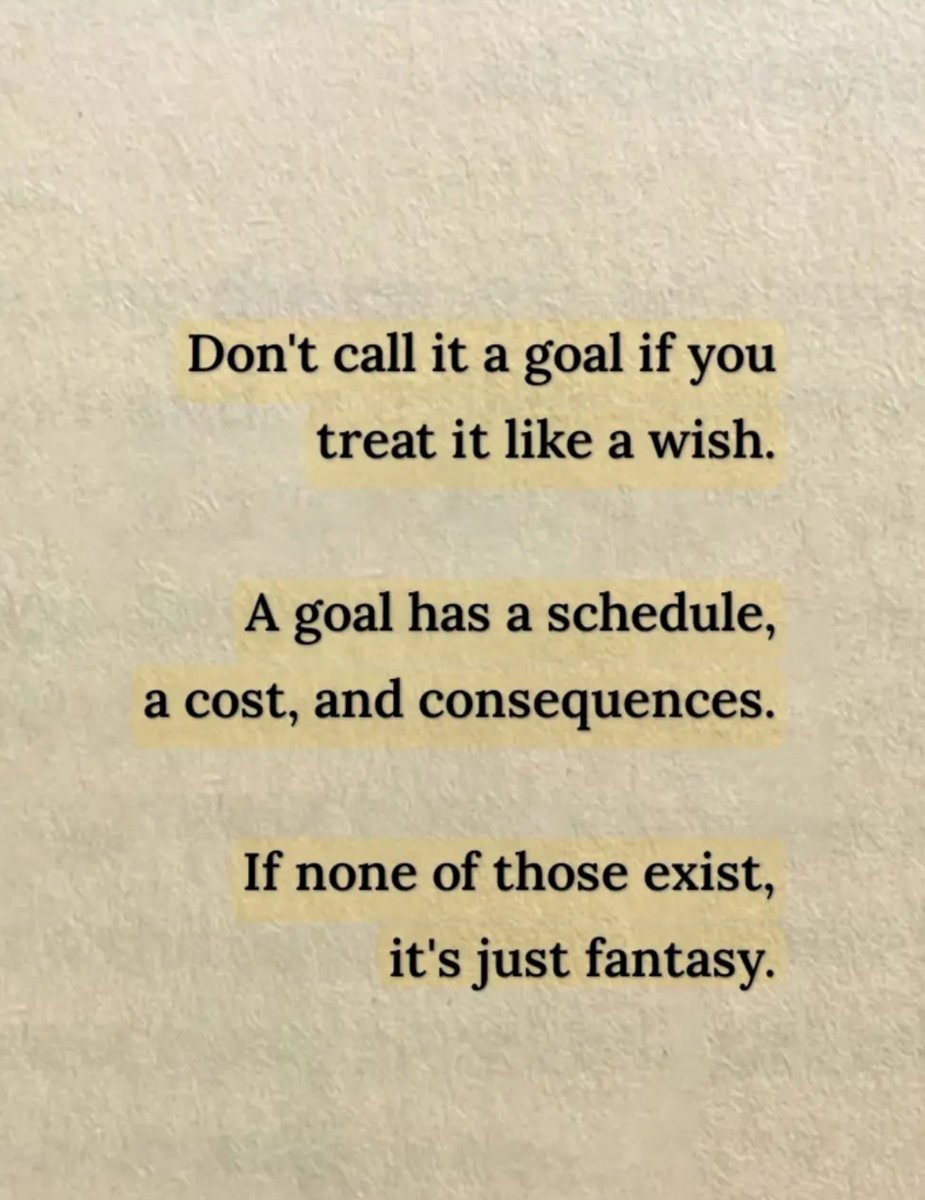
No llames meta a algo que estás tratando como un deseo.
“Quiero pagar menos contribuciones” no es una estrategia.
Una meta contributiva tiene planificación, fechas, documentación, decisiones y ejecución.
Y casi siempre, se trabaja antes de radicar la planilla, no cuando ya llegó el momento de prepararla.
Planificar legalmente hoy puede darte más opciones mañana.
¡Sabías que puedes bajar el porcentaje de interés de tu hipoteca de forma sencilla?
Mucha gente no lo sabe, pero sí se puede.
Hay dos formas principales:
• Comprar puntos de descuento: Pagas un poco más al momento del cierre y el banco te baja la tasa de interés para toda la vida del préstamo.
Normalmente, 1 punto cuesta el 1% del préstamo y baja la tasa alrededor de 0.25%.
• Pedirle al vendedor que pague la reducción de tasa: El vendedor puede poner dinero al cierre para que tú pagues una tasa más baja.
Puede ser permanente o temporal (por ejemplo, la famosa “2-1”: pagas mucho menos el primer año y un poco menos el segundo, y después vuelves a la tasa normal).
Ejemplo simple:
En un préstamo de $400,000, el vendedor puede cubrir unos miles de dólares y tú puedes pagar cientos de dólares menos cada mes los primeros años.
Importante:
Adelantar pagos extras a capital también te ahorra mucho dinero en intereses a largo plazo (y puedes terminar de pagar la casa antes), pero no cambia el porcentaje de la tasa. La tasa se baja pagando puntos o negociando que el vendedor los pague.
Pregúntale a tu agente o al prestamista: “¿Podemos pedir puntos o un buydown pagado por el vendedor?”
A veces es más fácil de conseguir de lo que la gente cree.
People are praying for 5% mortgage rates to save the housing market.
But they're missing something.
A lower interest rate does NOT guarantee a cheaper house.
If prices rise enough, your monthly payment barely changes.
That's why affordability is about three things:
PRICE.
INTEREST RATE.
INCOME.
Not just whatever mortgage rate makes the headlines.
@jeremyct Sorry to say, but you should not pay to be evaluated… those are business expenses. Should not be your expense. Report it… regulations in regards should come out anytime and you might be rewarded anytime
Fixed:
Four things you should be asking your CPA when you meet EACH QUARTER:
1. What do I need to set aside for taxes?
2. Should I pay PTET vs use SALT cap?
3. Am I in the phaseout to lose the SALT deduction, QBID or child tax credit?
4. If so, what can I do? PTET, max 401k, accountable plan etc.
If you don’t regularly meet with your CPA EACH QUARTER and are self employed, ask yourself why not?