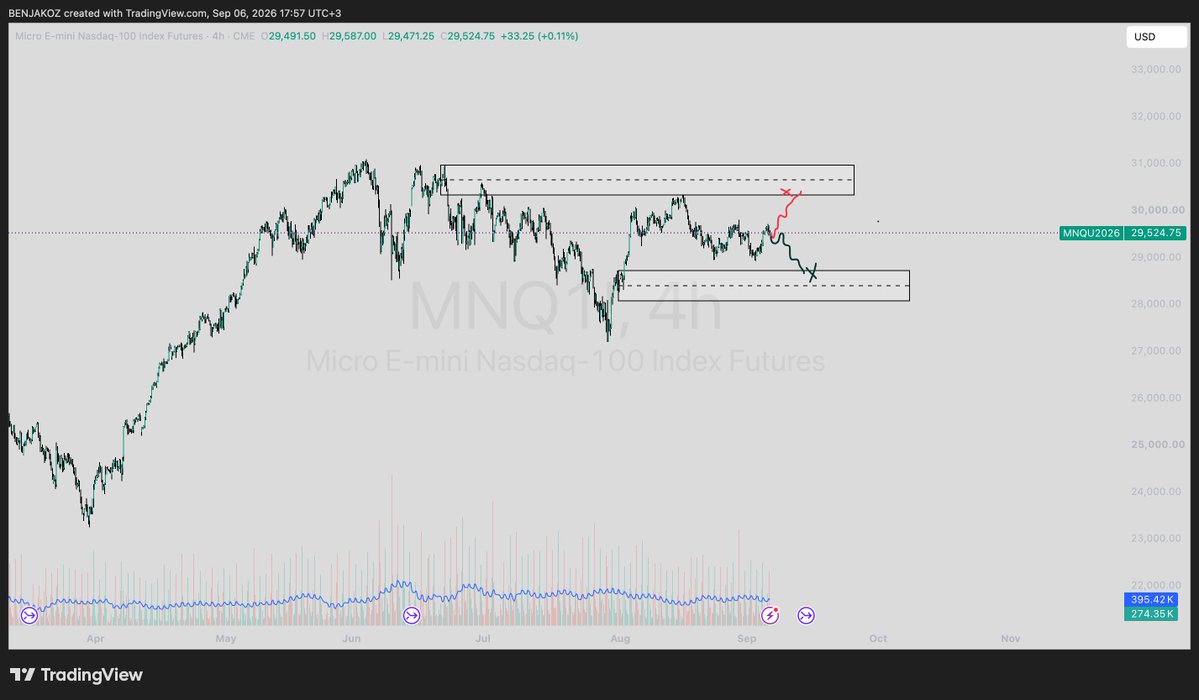
אני כותב את זה בלב כואב ויש שיגידו שאני מנותק אבל בעיניי $QQQ בדרך לרדת 36% למטה, ושמתי לכם את התרחיש שלי על $NVDA שבדרך לאיזורי ה110$.
ראיתי אלפי תרחישים קורים לי מול העיניים, ואין לי בעיה לטעות מול כולם.
אני מעדיף לטעות ולהיות נאמן למציאות שלי מאשר להתעלם ממנה ואז הכאב הרבה יותר גדול.
זה לא יקרה ביום בהיר אחד כי טכנית המוסדיים לא יכולים להפיל את המדדים ואת הנכסים האחרים בשוק ככה, הירידה תהיה מניפולטיבית ובסוף שזה ישתחרר יש מצב שזה יהיה מאוחר מדי.
נאסד״ק תיקן בעבר הלא רחוק בשנת 2025 25% למטה ואנבידיה בהתאם תיקנה 40%. מאז הוא התאושש בטירוף, אבל הדרך לא הייתה נעימה בכלל. השאלה איך תתנהלו בזמן הזה ומה תצליחו להחזיק ומאיפה תברחו.
זה נראה מנותק מהמציאות, אבל המאקרו כלכלה לא משקפת תרחיש יותר מזהיר. אני בכוונה נזהר כי אני לא רוצה להכניס לפאניקה אף אחד, אבל זה זמן טוב לדעתי להתחיל להדק חגורות ולשחרר כסף מהשוק החוצה, אין בזה דבר רע.
האג״ח בשיא מאז 2004, הנפט גבוה כל כך הרבה זמן ויקח לו עוד רגע בשביל להיכנס לדוחו״ת הכלכליים, הריבית תמשיך לעלות ככל הנראה והחוב הלאומי של ארצות הברית לא מפסיק לטפוח משנייה לשנייה.
עוד משהו, העיקולים על נכסי נדל״ן בארצות הברית עולה במספרים גבוהים. מאוד. אנשים לא עומדים בהחזרי המשכנתא. 2008 סטייל.
בחירות אמצע בארצות הברית בפתח, ויש יותר מדי משתנים שמעידים שאנחנו מתחילים להתהפך.
אני מתריע את זה בשיא, ואם אני טועה, אני אחזור בחזרה לשוק שהוא יציג לי מגמה שמוכיחה בריאות מלאה בשוק.
עד אז אני בחוץ, שמתי סטופ צמוד על הפוזיציות שאמרתי שפתחתי לונגים, ולא אחזיק רכבות הרים בשלב הזה.
בהצלחה לנו 🫡
חברת $ORCL הפעילה את סעיף Force Majeure (כוח עליון) סביב פרויקט Jupiter בניו מקסיקו. מדובר במנגנון חוזי שמאפשר לחברה לטעון שאירוע חריג שאינו בשליטתה מונע ממנה לעמוד בהתחייבויות כפי שתוכנן.
לפי הדיווחים, הסעיף הופעל על רקע עיכובים רגולטוריים ותשתיתיים סביב אספקת החשמל לפרויקט, כולל דחיות בהיתרים ובתשתיות שאמורות לתמוך באתר. מבחינת Oracle, המטרה היא להגן על עצמה במקרה שהעיכובים האלה יגרמו לכך שהפרויקט לא יעלה בזמן וידחו גם חלק מהתשלומים וההתחייבויות שלה.
זה לא אומר שהפרויקט בוטל, אבל כן אומר שיש בעיה מספיק משמעותית כדי להעלות חשש לעיכובים, עלויות נוספות ולחץ סביב המימון.
יחד עם Oracle גם $BE יורדת היום, מכיוון שהיא אמורה לספק ליופיטר כ2.5GW של חשמל באמצעות תאי הדלק שלה, ללא טורבינות גז וללא גנרטורי דיזל.
לצערי לא מצאתי שווי רשמי שהחברה תכניס מהפרויקט, אבל כדי להבין את סדר הגודל, Bloom הכניסה כ2 מיליארד בכל 2025 וצופה הכנסות של בערך 4 מיליארד ב2026.
לפי עסקאות דומות של החברה, 2.5GW יכולים לייצג הכנסה בסדר גודל של כ$7 מיליארד, הרבה יותר ממה שהכניסה ב2025. כמובן לא הכנסה שתוכר כולה בשנה אחת אבל זה משמעותי מאוד לחברה.
יש כאן גם נקודה שחשוב להכיר כי היא ממתנת קצת את הסיכון של $BE .
ההנהלה הסבירה שבמקרה של עיכוב באתר מסוים, החוזים שלה מאפשרים במקרים מסוימים להעביר את הציוד לפרויקטים אחרים, כאשר הגורם המממן (יכול להיות Brookfield כי היא אחד הגורמים המממנים של החברה) עדיין מחויב לקבל אותו.
המשמעות היא שחלק מהסיכון עשוי להיות לא אובדן הכנסה, אלא פשוט דחייה של ההכנסה או מעבר שלה לפרויקט אחר.
בגדול אני לא חושב שהשוק יתחיל לתמחר כרגע ביטול ודאי של יופיטר או של ההתקשרות עם Bloom, הוא בעיקר מתמחר סיכון גבוה יותר לדחייה - עוד סיכון אחד לאוסף עבור $ORCL .
מבחינת $BE , כל עוד מדובר בדחייה בלבד ולא בצמצום מהותי של הפרויקט, השאלה המרכזית היא בעיקר מתי ההכנסות יגיעו ולא האם הן יגיעו.
קניתי היום $MTZ לתיק.
מי שלא מכיר החברה היא חברה קבלנית מובילה בארה"ב, הבונה, מתחזקת ומתקינה תשתיות מורכבות עבור תחומי האנרגיה, התקשורת, השירותים הציבוריים ומרכזי הנתונים.
מאוד רלוונטי.
אני אתחיל מהסוף להתחלה: הנהלת החברה צופה כי מצב התזרים המזומנים השלילי הוא זמני בלבד והיא צופה לעבור לתזרים חיובי חזק של מעל מיליארד דולר מפעילות שוטפת בסיכום השנתי של 2026.
אחרי פרסום הדו״ח האחרון שלה היא ירדה 24% וזה בעיקר בגלל שהיא פרסה תזרים מזומנים שלילי שנבע:
1. השקעות הון ורכישות- החברה הגדילה משמעותית את תזרים המזומנים המשמש לפעילויות השקעה, שעמד על מינוס 425.9 מיליון דולר במחצית הראשונה של 2026 (לעומת כמינוס 86.6 מיליון דולר בתקופה המקבילה אשתקד). גידול זה נבע בין היתר מהרכישה האסטרטגית של חברת Superior Group להרחבת הפעילות בתחום מרכזי הנתונים.
2. עיכובים בפרויקטים וביצועים חלשים במגזר התקשורת: מגזר התקשורת (Communications) של החברה סבל מעיכובים בלוחות הזמנים של פרויקטים אלחוטיים ופגיעה ברווחיות, דבר שהאט את קצב המרת ההכנסות למזומנים.
3. צרכי הון חוזר לצורך תמיכה בצמיחה: החברה מחזיקה בצבר הזמנות (Backlog) שובר שיאים בהיקף של כ-21.4 מיליארד דולר. תמיכה בצמיחה מהירה כזו ובהתנעת פרויקטים מורכבים דורשת לעיתים קרובות השקעה מוקדמת גבוהה במלאי, ציוד וכוח אדם, אשר מכבידה זמנית על תזרים המזומנים לפני שהתקבולים מהלקוחות מתקבלים בפועל.
אני לא רואה בזה משהו שפוגע בתזה של החברה, אלא מעכב זמני שמאפשר להשיג את החברה במחירים נוחים.
היא תתאושש מזה.
לחבר יש צבר הזמנות שובר שיאים: צבר ההזמנות ל-18 חודשים של החברה זינק בכ-30% לעומת אשתקד והגיע לשיא של כ-21.4 מיליארד דולר. הגידול המרשים מספק נראות גבוהה להכנסות עתידיות ומובל על ידי ביקושים חזקים במגזרי האנרגיה הנקייה והולכת החשמל.
בנוסףהנהלת החברה העלתה את תחזית ה-EPS המותאם השנתית לכ-9.30 דולר, עלייה של כ-5.8%.
כמו כן, החברה נהנית ממגמות מאקרו ארוכות טווח כמו מודרניזציה של רשתות חשמל, פיתוח מרכזי נתונים ותשתיות תעשייתיות.
בנוסף הגרף שלה מגיב מעולה לאיזור ביקוש ונראה שנכנסים קונים לתמונה, אני נותן את ההתראה שלי לפני שכל העולם שומע עליה שהתאוששה.
אני מרגיש בנוח לקנות אותה כאן לתיק ולתת לה משקל יפה.
בהצלחה!
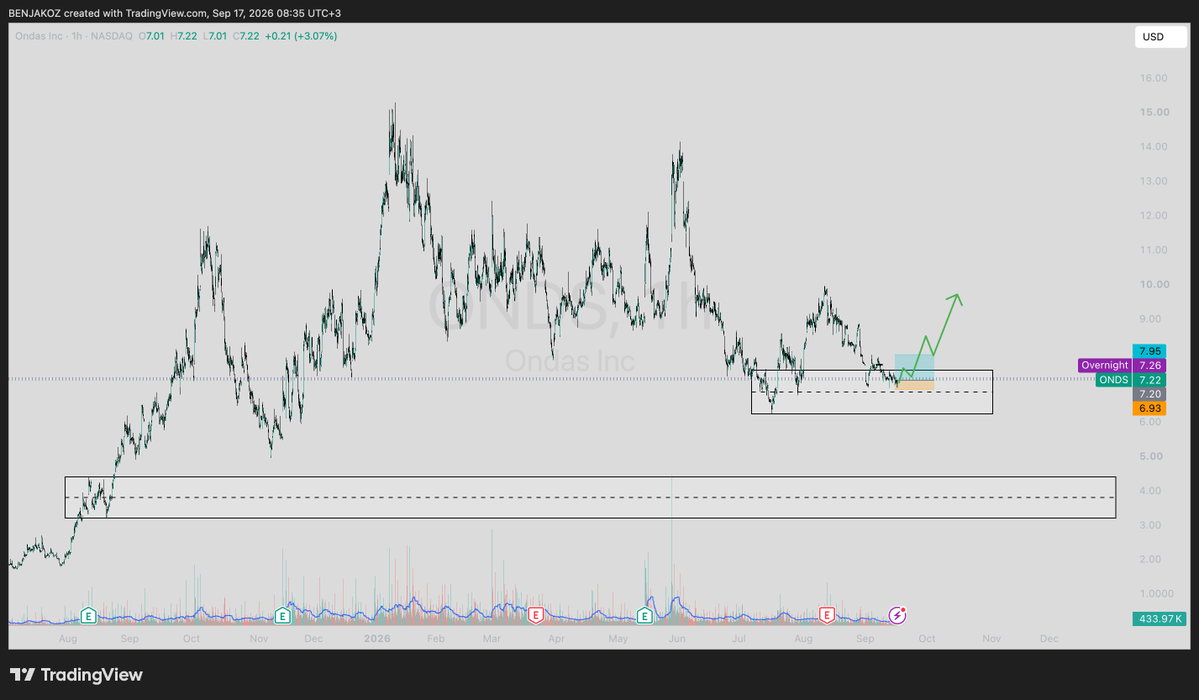
קניתי אתמול לפני ההחלטת ריבית $ONDS לתיק מחיר ממוצע 7.2$.
על אף שהגרף שלה מייאש אותי לפעמים, אני חושב שאנחנו באיזור ביקוש מעולה.
ההחלטת ריבית לא כל כך תשפיע עליה כי היא כמעט בלי חוב,
בנוסף יש המון משתנים חיוביים על החברה והסבירות לעליות ממשיכה להתחזק.
מה שבטוח זה שאנחנו נמצאים בתקופה של הזדמנויות, אני מוכן לשים כאן לסיכון נתח יפה מהתיק,
בהצלחה למשתתפים!
$QQQ מה שאנחנו רואים כרגע בנאסד״ק הוא תקופה ארוכה של דשדוש.
הוא מטלטל את השוק למעלה ולמטה בתנודתיות וגורם לנו סוג של ייאוש קל בהחזקות שלנו בתיק ההשקעות.
לאלו שאקטיביים וסוחרים יותר לטווח הקצר, הצליחו לעשות תשואות טובות בהנחה שהם סוחרים את הטווח ברמה גבוהה.
ולאלו שמשקיעים לטווח הארוך, זאת שנה די מטלטלת.
מהלך מאוד גדול נבנה כאן ונראה שאנחנו מתכנסים לאט לאט לסיומו.
ב16.9 החלטת הריבית של הבנק הפדרלי עומדת להתקבל, וכל החלטה הולכת להזיז את השוק בעוצמה.
רוב הקטליזטורים המשמעותיים מאחורינו שזה בעיקר עונת הדוחו״ת שנותנת תשקיף על האם באמת השוק מרוויח מבועת הai.
אירועים גאופוליטיים עדיין בסימן שאלה והנפט גבוה ונראה שהחוב הלאומי של ארה״ב רחוק מלהסתיים.
בנוסף התנודתיות של הגרף משקפת לי מבנה שמאוד מאפיין ״פיזור״ של סחורה כלומר מכירה אגרסיבית בגבוהים לפני שיוצאים למהלך למטה.
אני לא מרגיש בנוח להיות מושקע בשוק לכן אני עם 100% מזומן, אבל אני הולך לשחק על הטווחים עד הרגע האחרון.
כרגע אנחנו נמצאים בטווח מאוד ברור שעליו נעבוד ולפי זה אקח עסקאות עם מניות שיודעות לזוז בצמוד למדדים.
לקראת סוף החודש דברים יתבהרו, ויהיה ממש מעניין.
אז זה המשחק לשבוע הקרוב, תמשיכו לעקוב וביחד נביא תוצאות יפות מאוד!
$FCEL Although FCEL reported a loss-making earnings report, it still achieved a record backlog of $3.6 billion and made significant commercial progress, securing an initial 30 MW order along with an additional 75 MW capacity order to supply energy for data centers in Texas.
Additionally, the company reached a historical peak in its cash balance, which stood at $737 million following equity raisings through share sales during the last quarter.
Furthermore, the gross loss expanded to $24.5 million, primarily due to one-time charges of $17 million related to inventory production costs exceeding contract prices in the initial stages of the FIT Energy agreement.
In my view, this presents an interesting buying opportunity. The chart is reaching a demand zone immediately following the earnings report, with a high probability of continuation. I am willing to take the risk here for the potential upside.