@MoneyRadar_FR D’où le besoin d’investissement. Il ne faut pas laisser son argent dormir à des taux inférieurs à l’inflation. Dans un système financier mondial qui donne le pouvoir et la priorité au capital il faut savoir s’adapter
💶📉 Vos 100 € de 1999 ne valent plus qu’environ 55,60 € aujourd’hui.
👉 Abonne-toi à @MoneyRadar_FR
Ce graphique montre ce que 100 € permettaient d’acheter en 1999, l’année de création de l’euro, et ce que cette même somme permet d’acheter au fil des années.
En 2005, ils ne valaient déjà plus que 87,61 €. En 2015, 74,30 €. Et en 2026, environ 55,60 €.
En un peu plus de 25 ans, l’euro a perdu environ 44 % de son pouvoir d’achat. 📉
La cause, c’est l’inflation. Chaque année, les prix augmentent un peu, et le même billet permet d’acheter un peu moins.
La chute s’accélère nettement après 2021, avec la flambée des prix de l’énergie et de l’alimentation : plus de 9 % d’inflation dans la zone euro en 2022.
Comment ces chiffres sont calculés : ils se basent sur l’indice des prix à la consommation harmonisé de la zone euro, publié par la BCE et la Commission européenne, via https://t.co/0o5ShiItaj. Le chiffre de 2026 est provisoire, car l’année n’est pas encore terminée.
À retenir : l’argent qui dort sur un compte courant perd de la valeur chaque année.
C’est pour ça qu’il est important de le faire travailler.
Source : https://t.co/0o5ShiItaj (données BCE et Commission européenne)
Vous ressentez cette perte de pouvoir d’achat au quotidien ?
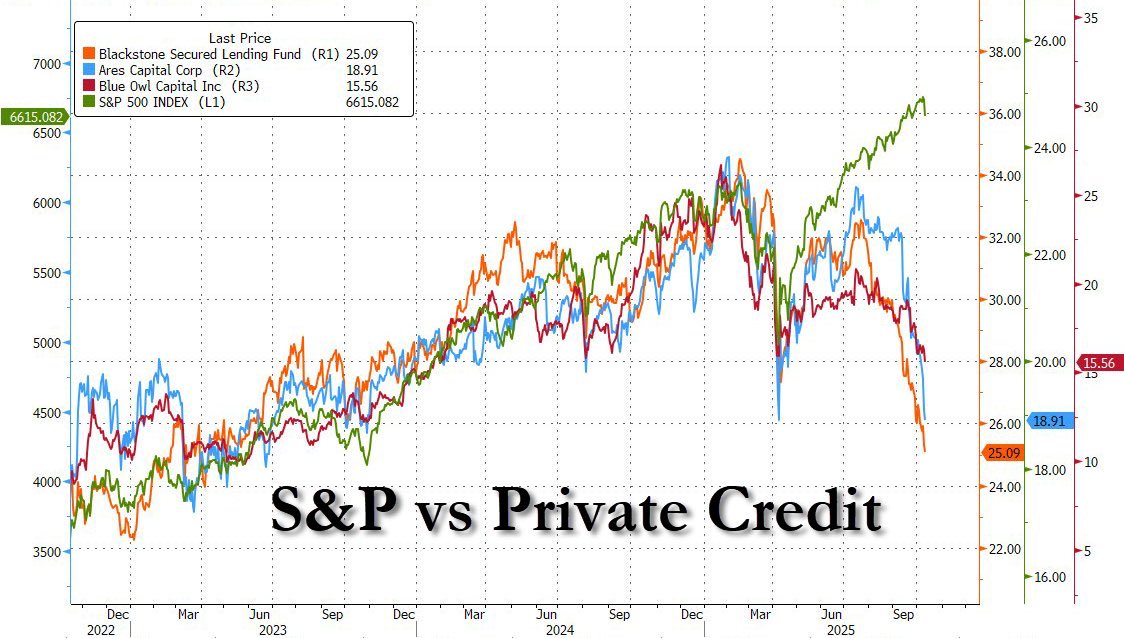
🚨 Ce qui se passe actuellement entre le S&P 500 et le marché du private credit raconte quelque chose de beaucoup plus profond que ce que la plupart des investisseurs perçoivent encore.
👉 Le graphique est très parlant : alors que le S&P continue de grimper sur fond de récit « soft landing + IA = marché imbattable », les géants du crédit privé décrochent les uns après les autres depuis plusieurs mois.
🤔 Pas un simple repli technique, mais une vraie divergence structurelle, un signal qui dans l’histoire des marchés a rarement été anodin. Généralement, quand une divergence s’installe entre actions et crédit, ce n’est pas une question d’opinion : le crédit a souvent raison avant les actions. Pourquoi ? Parce que le crédit voit passer la réalité avant qu’elle n’apparaisse dans les prix. Les BDC et fonds de private credit financent l’économie réelle : PME, mid-market, LBO sponsorisés. Elles sont donc en première ligne pour sentir l’usure financière quand le cycle tourne.
⚠️ Et aujourd’hui, le message est clair : les défauts arrivent. Les entreprises financées à taux variable, avec du levier élevé signé entre 2021 et 2022 dans des conditions euphoriques, se font maintenant rattraper par une réalité brutale : refinancements plus chers, pression sur la trésorerie, ralentissement de la demande.
🙅🏻♂️ Résultat ? Montée progressive des dégradations de crédit, provisions en hausse, pression sur les NAV, et surtout réduction de la liquidité sur un marché qui en manque par définition. C’est exactement ce que pricent aujourd’hui les $BXSL, $ARCC ou $OBDC : non pas un accident isolé, mais le début d’un cycle de défauts.
📉 Encore une fois, on n’est pas sur un scénario Lehman 2.0. Le private credit est beaucoup plus diversifié, mieux collatéralisé et institutionnalisé qu’en 2008. Mais il entre dans sa première vraie récession de son histoire, après avoir grandi trop vite parce que les banques se sont retirées. Et comme souvent, les excès ne se paient pas tout de suite : ils se paient à retardement. C’est exactement ce qu’on voit dans la divergence entre crédit et actions : le S&P price la narration, le crédit price la réalité.
😏 C’est aussi probablement pour ça que Powell prépare l’arrêt du QT. Pas pour des raisons académiques, mais parce que quelque chose commence à casser dans les canaux du financement réel. La FED ne communique jamais sur le stress du crédit privé, mais elle voit les tensions de liquidité avant tout le monde. Elle voit aussi le blocage progressif du refinancement dans le mid-market américain, les pressions sur les banques régionales déjà affaiblies par l’immobilier commercial, et le marché du repo qui commence à tendre. Dans ces conditions, continuer à drainer la liquidité via le QT reviendrait à prendre le risque d’un accident financier pur et dur. Résultat : pivot discret. Pas un pivot dovish, pas non plus un sauvetage officiel, mais un mouvement défensif pour éviter une contagion du crédit au marché global.
❌ Est-ce inquiétant ? Oui, parce que c’est un signal avancé que le marché actions refuse encore de voir. Est-ce le chaos ? Non. C’est simplement la normalisation d’un excès, un ajustement de cycle qui prendra des mois, pas des jours. Ce que ça raconte surtout, c’est que la complaisance actuelle sur le S&P, alimentée par l’IA et par la concentration des gains, ignore un message central : le coût du capital continue de mordre dans l’économie réelle, et ce n’est que le début.
Au fond, ce graphe pose une question simple : qui croire – le narratif ou le crédit ? L’histoire des marchés a sa réponse : toujours commencer par écouter le crédit.
Le Texas devient le 29e État à exiger un cours de finances personnelles pour l'obtention du diplôme de fin d'études secondaires.
« Grâce à cette loi, 76 % des lycéens américains auront désormais la garantie de suivre un cours de finances personnelles »
Morgan Stanley prévoit que le BPA (bénéfice par action) du S&P 500 atteindra 269 $ en 2025 et 297 $ en 2026, ce qui suggère une perspective optimiste sur la rentabilité et la croissance
L’arnaque du rachat d’actions.
1310 Mds$.
C’est le montant que les entreprises du SP500 ont dépensé pour racheter leurs actions.
Le rachat d’actions est très apprécié pourtant il ne faut pas s'arrêter là.
Pour ne plus te faire avoir je t’explique tout 👇🏼
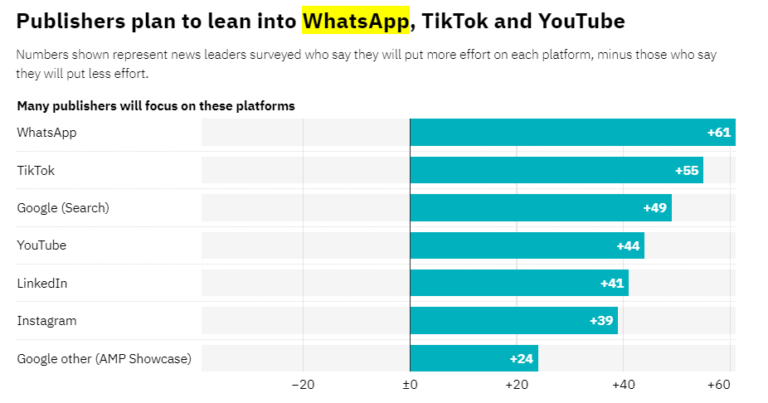
Le déclin des réseaux sociaux traditionnels comme Facebook et X.
Les dirigeants des médias accorderont davantage d'attention à TikTok et YouTube et à WhatsApp en 2024
https://t.co/m6fsrjI5F0
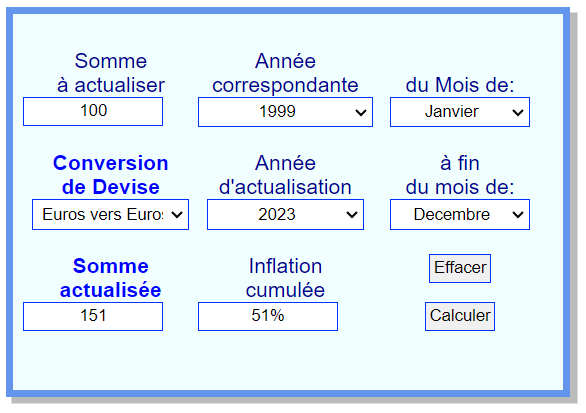
Depuis que l'€ a été introduit en 1999, il a vu son pouvoir d'achat diminuer de 33%. 📉
Pour avoir le même pouvoir d'achat avec un billet de 100€ en 1999, il vous faudra, en 2024, 151€. 💵
D'où l'intérêt de placer son argent pour ne pas se faire grignoter par l'inflation !
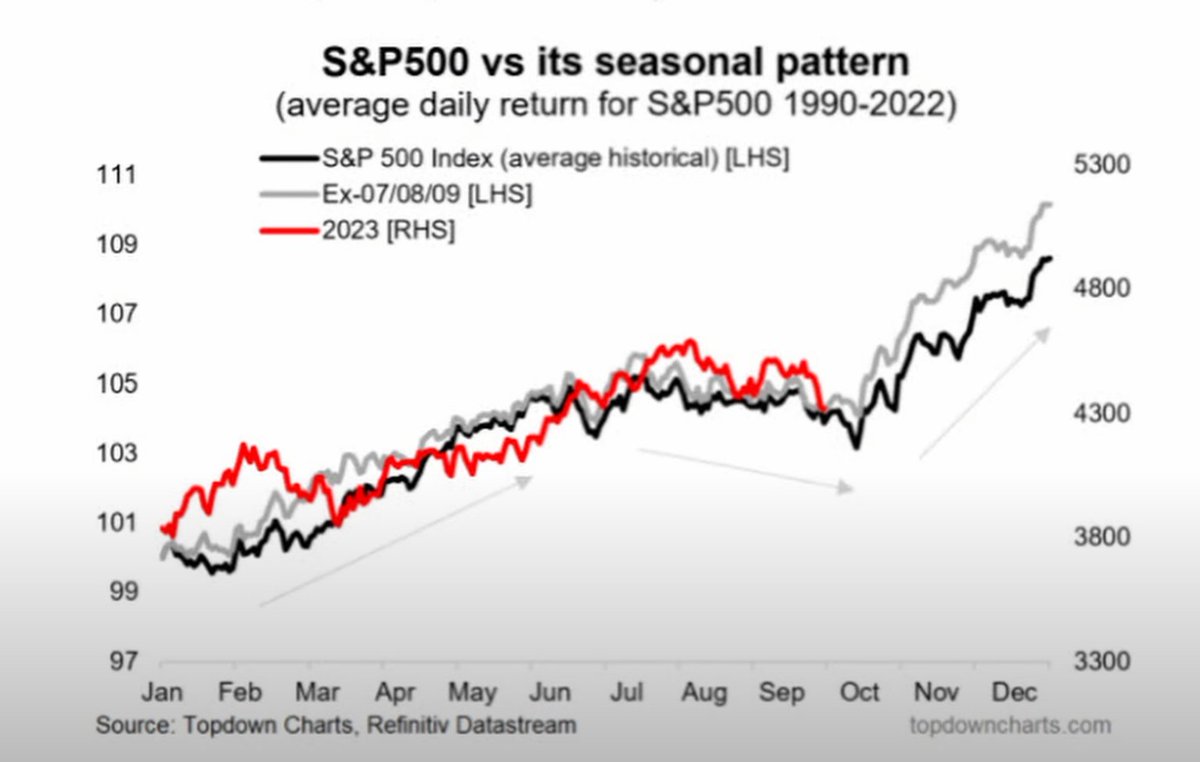
Evolution saisonnière du #SP500. Le mois d’octobre traditionnellement haussier démarre la hausse de fin d'année.
Pensez-vous que les statistiques vont se réaliser encore une fois ?
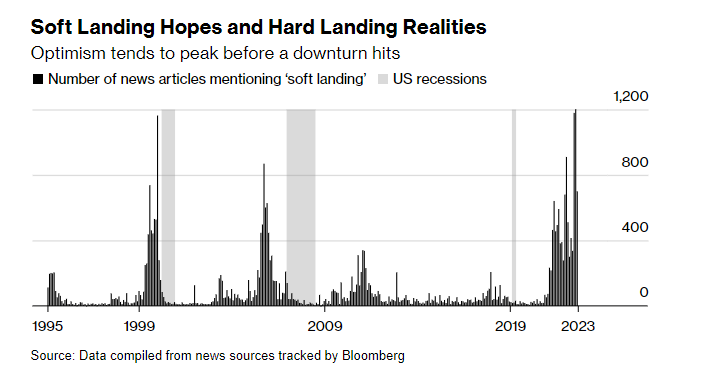
Le graphique qui pourrait inquiéter : nombre de mentions de "soft landing" dans les médias vs phase de récession aux Etats-Unis
...mais je prépare une petite analyse sur 👉une phase de récession US + repentification courbe de taux...pendant laquelle le SP500 a grimpé 😉
📣 Major releases D-1📣
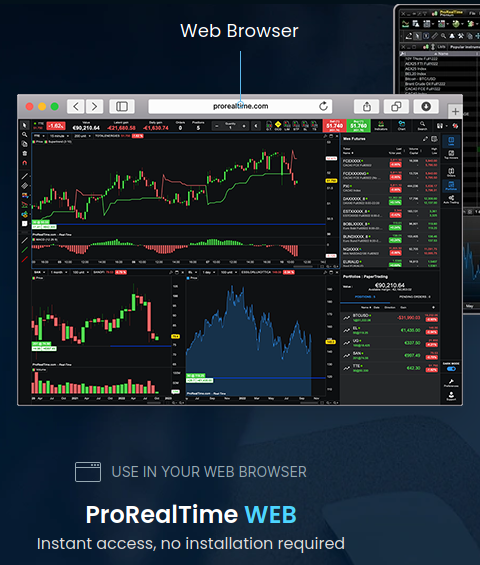
One day to go until the launch of our new website and free web platform!
Here's a second look, so stay tuned to be the first to discover what's new!
Donc normalement le taux des 2 ans doit être inférieur à celui des 10 ans. Or en ce moment c’est l’inverse qui se passe. Mais l’écart se réduit donc le marché est dans la peur mais celle-ci se réduit.
Voilà ce qu’on devait retenir de ce post !
La courbe de taux US poursuit sa repentification
L'écart entre les taux 2 ans/10 ans US, toujours nettement négatif, a toutefois été réduit de moitié depuis juillet
Je continue de penser que cette fois-ci, la repentificat° de la courbe US ne sera fera pas dans un bain de sang pour les marchés actions 👇
Une obligation c’est prêter de l’argent à l’état. Or normalement il y a plus de risques à prêter sur du long terme qu’à court terme. Le taux d’intérêt d’une obligation est d’autant plus élevé que le risque est élevé.
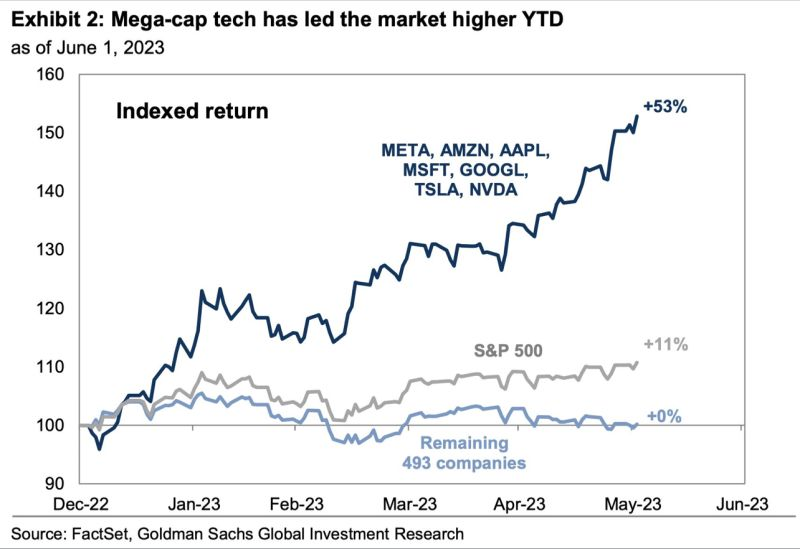
🚨🇺🇸TO PUT IN PERSPECTIVE…7 stocks in the S&P 500 (Apple, Microsfot, Google, Amazon, NVIDA, Tesla, META) are now up 53% this year while The S&P 500 excluding is now FLAT this year.