Cerraron el endpoint, pero ya hubo —al menos— un cibercriminal que descargó absolutamente todo.
Les repetimos mil veces que estaban haciendo mal todo el tema del registro telefónico y no nos hicieron caso.
Eso sí, la @CRTGobMX en silencio total. «Si no digo nada se les olvida».
Mito: el SAT puede usar tu buzón tributario personal para notificarte cualquier asunto, incluso adeudos de un difunto si eres su albacea. Realidad: el buzón es individual y el artículo 17-K del CFF no autoriza notificar actos de terceros sin fundamento expreso. 🧵👇
En el otro TCC admvo 2 personas magistradas electas amigas de la magistrada LV le concedieron el amparo a su papá.
Para que perciba simultáneamente la pensión de jubilación y el de riesgos del trabajo.
Es decir, una pensión del 186% por arriba de su sueldo base y límite legal
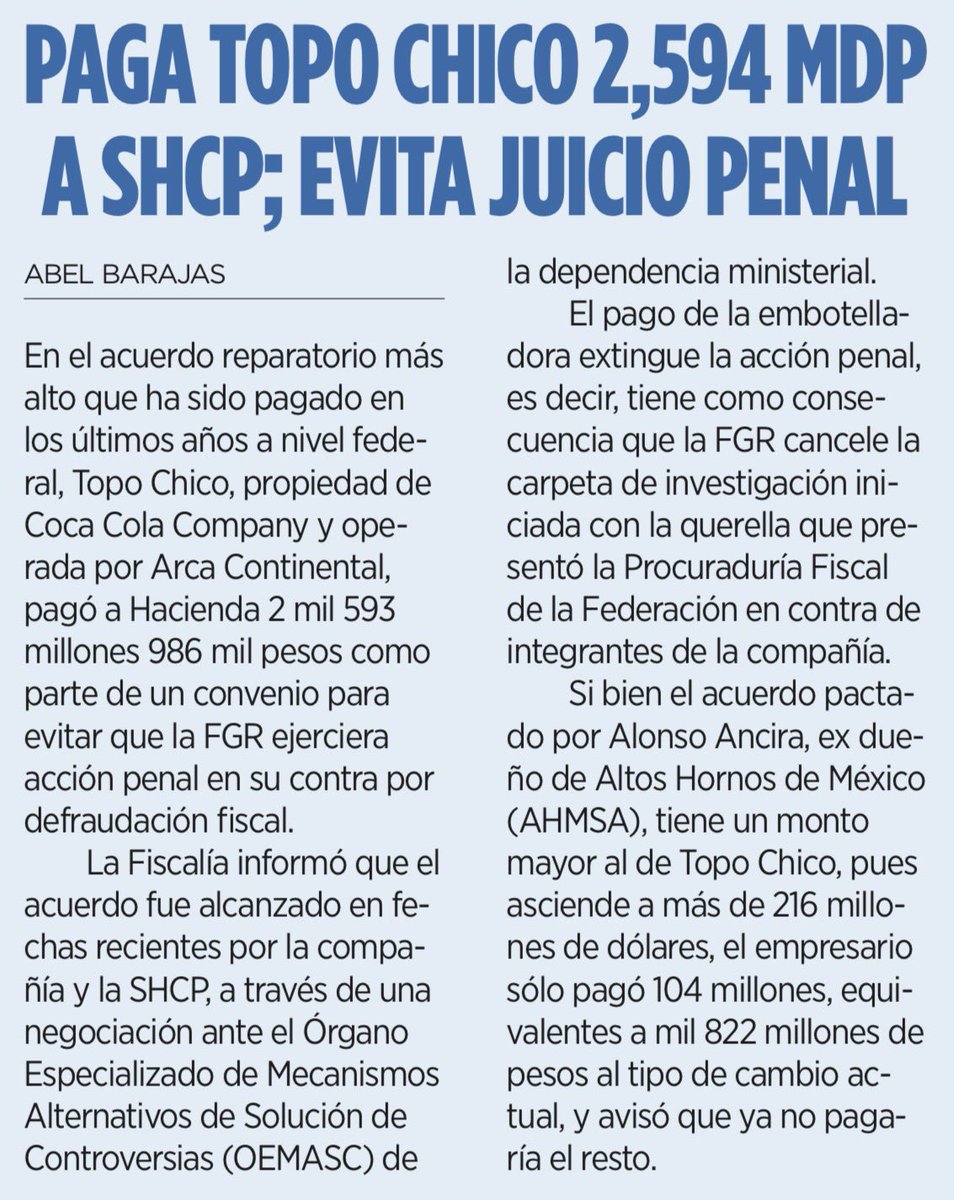
El 23 de julio de 2026 Topo Chico, marca de @CocaCola, pagó 2,593,986,788 pesos a @SATMX en un solo acto. A cambio, la @FGRMexico canceló la carpeta por defraudación fiscal. Sin juicio, sin sentencia, sin condena. La ruta completa: querella de la Procuraduría Fiscal, carpeta de investigación abierta, negociación, pago, extinción de la acción penal
Y no es la excepción, es el método. El entonces procurador fiscal Carlos Romero Aranda lo dijo sin rodeos: “No queremos gente en la cárcel, queremos que paguen sus contribuciones.” De diciembre de 2019 a julio de 2020 se cobraron 30 mil millones por acuerdos reparatorios. Walmart pagó 8,079 mdp, FEMSA cerca de 8,790, IBM 669. El dato que lo desnuda todo: más de 500 querellas por más de 20 mil millones… y poco más de 100 sentencias condenatorias en dos años.
El Código Fiscal le da a Hacienda el monopolio de la querella y el poder de pedir el sobreseimiento cuando el imputado paga. Abre la puerta y la cierra. Y el acuerdo reparatorio, que la ley exige alcanzar “en condiciones de igualdad y por su libre y espontánea voluntad”, termina siendo un instrumento donde la extinción de la acción penal depende de tener 2,594 millones líquidos.
📢 Alerta fiscal | Nueva práctica fiscal indebida en el Anexo 3 de la RMF 2026
La SHCP incorporó el criterio 43/ISR/PI, relacionado con cantidades entregadas a trabajadores, socios o accionistas por concepto de:
✅ Incentivos laborales
✅ Bonos y comisiones
✅ Primas
✅ Compensaciones complementarias
✅ Pagos vinculados con la NOM-035-STPS-2018
✅ Conceptos similares pagados mediante terceros
⚠️ La autoridad señala que estas cantidades no son ingresos exentos cuando, por su verdadera naturaleza, corresponden a sueldos, asimilados o dividendos.
Además, considera indebido:
❌ No retener ni enterar el ISR correspondiente.
❌ Que el beneficiario omita acumular dichos ingresos.
❌ Deducir los pagos efectuados a asociaciones o sociedades intermediarias.
❌ Acreditar el IVA trasladado por esas operaciones.
❌ Asesorar, implementar o participar en estos esquemas.
La utilización de asociaciones civiles u otras entidades como intermediarias no modifica la naturaleza fiscal del pago.
🔎 Las empresas deben revisar sus esquemas de compensación, la sustancia de las operaciones, los CFDI emitidos, las retenciones y la trazabilidad de los recursos.
La prevención es fundamental: una estrategia de compensación mal estructurada puede generar rechazo de deducciones, pérdida del acreditamiento de IVA, retenciones omitidas, actualizaciones, recargos y contingencias fiscales.
#RMF2026 #Anexo3 #PrácticasFiscalesIndebidas #ISR #IVA #SAT #Fiscal #Impuestos #CumplimientoFiscal #Contabilidad #NOM035 #GobiernoCorporativo
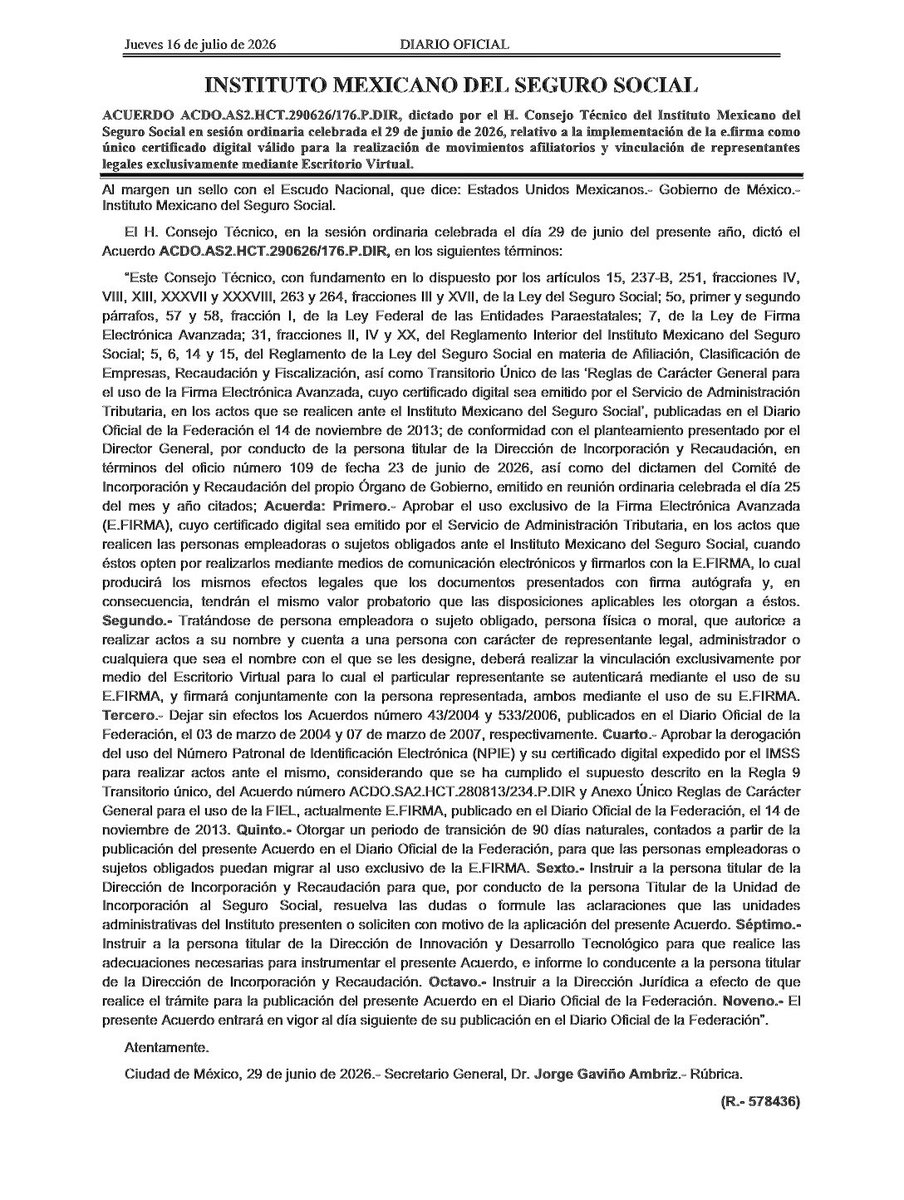
📢 IMPORTANTE para patrones y representantes legales:
Se publicó en el #DOF el Acuerdo ACDO.AS2.HCT.290626/176.P.DIR del IMSS. A partir de hoy 17 de julio de 2026, el único certificado digital válido para realizar movimientos afiliatorios y vincular representantes ante el IMSS será la e.firma del SAT.
❌ Se elimina el NPIE y su certificado digital.
✅ La vinculación de representantes solo podrá realizarse a través del Escritorio Virtual del IMSS.
⏳ Se otorga un período de transición de 90 días naturales. Revisa que tu e.firma esté vigente y comienza el proceso de vinculación lo antes posible.
Un padre se negó a firmar el pasaporte de sus hijas para que viajaran con su madre a Nueva York. Dijo que visitar a un tío no era “sano esparcimiento”, que volar era peligroso y que todo respondía al capricho de un familiar. Pero las niñas fueron escuchadas: querían viajar. No había una sola prueba de que estuvieran en riesgo.
El caso llegó a la @SCJN y dejó una definición enorme: la patria potestad no es un derecho de veto ni una escritura de propiedad sobre los hijos. La familia también se construye con abuelos, tíos, historias y afectos. Viajar puede fortalecer la identidad, el esparcimiento y la formación cultural. La negativa de un padre, por sí sola, no puede cerrarles el mundo.
La Corte autorizó sustituir su consentimiento, pero exigió fechas, domicilio, comunicación y garantías de regreso para evitar una sustracción internacional. No eligió entre la madre y el padre: eligió a las niñas. Ésa es la lección brutal del caso: proteger a un hijo no siempre significa impedirle partir; a veces significa dejarlo conocer el mundo y asegurarse de que pueda volver.
Aquí puedes consultar la sentencia que generó este caso: https://t.co/ZxKurENa8U
Un día, 55 mil personas aparecieron en las estadísticas del país como trabajadores formales. Tenían patrón, semanas cotizadas y, en algunos casos, la esperanza de alcanzar una pensión. Después, el IMSS revisó el registro y soltó una frase demoledora: esos empleos nunca existieron. La empresa tampoco. Todo era una simulación.
Pero una cosa es descubrir el fraude y otra muy distinta borrar de golpe 55 mil historias. Ahí puede haber operadores que vendieron semanas falsas, despachos que hicieron negocio con la vejez y personas que sabían perfectamente que nunca habían trabajado. Pero también puede haber adultos mayores que entregaron sus ahorros a un “gestor” porque les prometió recuperar el derecho a pensionarse. El derecho obliga a distinguir: no es lo mismo organizar el engaño que haber caído en él.
Por eso este caso va mucho más allá de una corrección estadística. El IMSS debe combatir la simulación, sí, pero también explicar cómo una empresa fantasma pudo registrar a decenas de miles de personas sin que nadie lo advirtiera antes. La seguridad social no puede ser un mercado clandestino para fabricar pensiones, pero tampoco una computadora que elimina semanas sin audiencia ni defensa. El verdadero escándalo no es sólo que esos empleos fueran falsos, sino que durante tanto tiempo el Estado los tratara como verdaderos.
https://t.co/SHkpQLkg6c
⚖️ Caso del día: herencia en el extranjero vs. crédito fiscal de 21 millones de pesos.
El Servicio de Administración Tributaria determinó un crédito fiscal por Impuesto sobre la Renta 2017 cuestionando inversiones en el extranjero. El contribuyente demostró con testamento y adjudicación en juicio sucesorio que esos recursos eran herencia, exenta conforme al artículo 93, fracción XXII, de la Ley del Impuesto sobre la Renta. La Sala declaró nulidad pero no valoró esas pruebas. El Tribunal Colegiado concedió el amparo por violación al principio de exhaustividad del artículo 50 de la Ley Federal de Procedimiento Contencioso Administrativo. Ahora la Sala debe pronunciarse con plena jurisdicción sobre cada prueba y argumento.
Lección: las herencias son exentas, pero deben documentarse y exigirse su valoración completa ante el tribunal.
Expediente 140/23-ERF-01-3 — TFJA
#DerechoFiscal #TFJA #Herencia #ISR #NulidadFiscal #Exhaustividad #Amparo #AbogadoFiscal
DOF: 09/06/2026
DECRETO por el que se reforman, adicionan y derogan diversas disposiciones de la Ley Federal de Procedimiento Contencioso Administrativo.
La reforma a la Ley Federal de Procedimiento Contencioso Administrativo recuerda una premisa esencial del Estado constitucional: la administración pública también está sometida al Derecho.
La búsqueda de eficiencia procesal es una finalidad legítima. Sin embargo, la simplificación de los procedimientos no debe traducirse en una disminución de las garantías procesales ni del derecho de defensa.
La justicia administrativa representa uno de los principales mecanismos de control del poder público. Su función no consiste únicamente en resolver controversias fiscales o administrativas, sino en preservar la legalidad y proteger a las personas frente al ejercicio arbitrario de la autoridad.
Porque el verdadero poder del Estado no se mide por la amplitud de sus facultades, sino por la existencia de controles efectivos sobre su actuación.
#DOF #TFJA #DerechoAdministrativo #DerechoFiscal #JusticiaAdministrativa #EstadoDeDerecho #LitigioEstratégico #TribunalFederalDeJusticiaAdministrativa #SeguridadJurídica #EdithRoque
🚨 MODIFICACION A LA DECLARATORIA DE APLICACIÓN DEL CNPCyF EN LA CDMX🚨
En el ejemplar 1869 de 29/05/26 de la Gaceta Oficial de la CDMX se publicó la modificación del Decreto de Aplicación del CNPCyF para quedar como sigue:
1. Aplicación al 01/04/27 en materia civil de procedimientos de jurisdicción voluntaria, providencias precautorias, juicio ejecutivo civil oral, juicio ordinario civil oral, via de apremio, y aplicación supletoria del Código a la Ley Nacional de Extinción de Dominio y otras, y demás juicios faltantes en aplicación, procedimientos preparatorios y recursos.
Por ello recordar que en la CDMX al día de hoy solo están en aplicación en materia civil desde el 01/12/24 el Juicio Especial Hipotecario Oral y el Juicio de Arrendamiento Inmobiliario Oral.
2. Aplicación al 01/04/27 en materia familiar de los juicios especiales tutelados en el Código (juicio oral de adopción, nombramiento de tutores y curadores, divorcio bilateral, restitución nacional de NNA, declaración ordinaria y especial de ausencia por desaparición, consignación de alimentos, juicios sucesorios y divorcio.
Por ello recordar que en la CDMX está en aplicación desde el 01/12/24 el Juicio Oral Familiar excepto para su uso en divorcio unilateral o incausado.
Les comparto la liga de la Gaceta 1869 de hoy:
https://t.co/wK4RgkQsCO
Finalmente recordar las entidades federativas que tienen en aplicación el CNPCyF:
1. Baja California:
*Partido Judicial de Rosarito (01/03/26)
*Partido Judicial de Tecate (17/08/26)
*Partido Judicial de Ensenada (01/12/26)
*Partido Judicial de San Quintín (12/02/27)
*Partido Judicial de Mexicali (31/03/27)
*Partido Judicial de San Felipe (31/03/27)
*Partido Judicial de Tijuana (31/03/27)
2. Ciudad de México:
*Aplicación desde el 01/12/24 de la fase I que comprende juicio especial hipotecario oral, juicio de arrendamiento inmobiliario oral y juicio oral familiar.
3. Querétaro:
*Distrito Judicial de San Juan del Río (01/07/26)
*Distrito Judicial de Amealco, Cadereyta , Tolimán y Jalpan (/12/26)
*Distrito Judicial de Querétaro (29/03/27)
Espero encuentren útil está información. ⚖️
NotebookLM es una de las herramientas de IA más potentes (y subestimadas) para lo que buscan aprender, para docentes e investigadores.
Transforma PDFs, apuntes, artículos o transcripciones en conocimiento accionable en cuestión de minutos Infografía
@franpradasAI
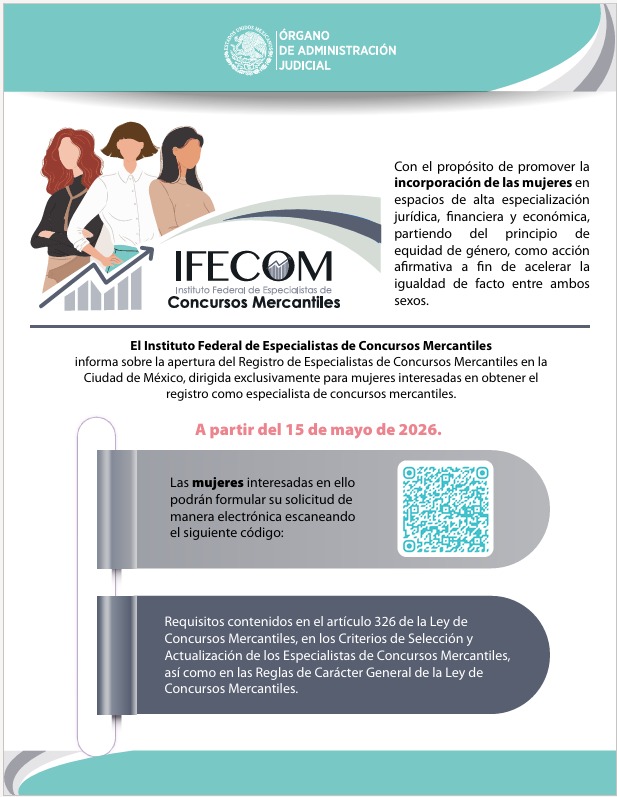
#Convocatoria exclusiva para mujeres 🟣
Participa en el Registro de Especialistas de Concursos Mercantiles del #IFECOM en la Ciudad de México, a partir del 15 de mayo.
📲 Consulta los requisitos y detalles aquí: https://t.co/1byG5bKT9v
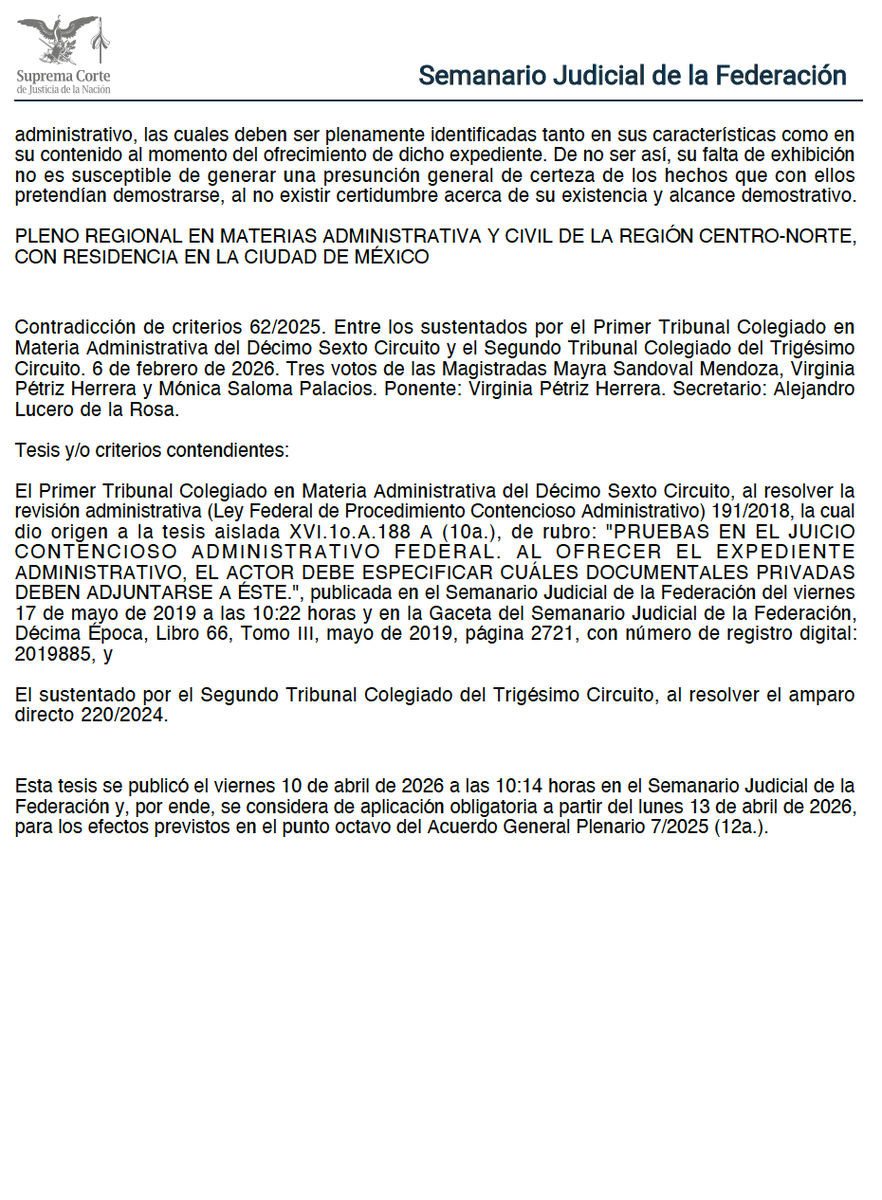
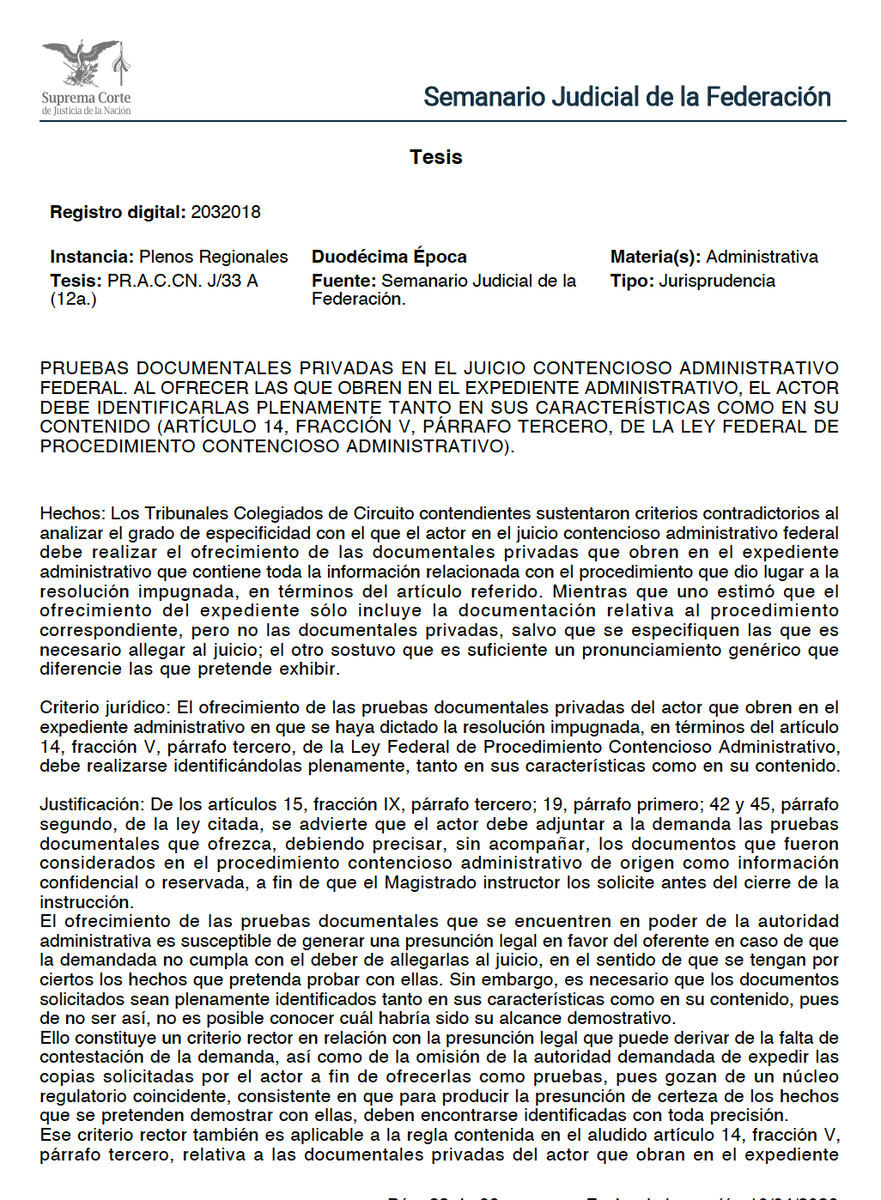
𝐀𝐭𝐞𝐧𝐜𝐢𝐨́𝐧 𝐥𝐢𝐭𝐢𝐠𝐚𝐧𝐭𝐞𝐬 𝐟𝐢𝐬𝐜𝐚𝐥𝐞𝐬: el Semanario Judicial de la Federación publicó la jurisprudencia https://t.co/75zrHilqhz. J/33 A (12a.), registro 2032018.
El mensaje es claro: ofrecer “en bloque” las documentales privadas del expediente administrativo ya no alcanza.