🎙️ En Diálogo de la Mañana nos acompañará el Econ. César Addario Soljancic, Asesor en Deuda Soberana y Mercados Emergentes.
Tema:
Crisis del congelamiento de depósitos en Paraguay
Este 18 de noviembre estaré participando como conferencista en #HorizontesLatinoamericanos2026, en Tegucigalpa, Honduras.
Agradezco a @MisionPL y @olindasalguero por el espacio para compartir experiencias y perspectivas sobre el futuro de nuestra región.
¡Nos vemos en Honduras!
🔗 Inscripciones: https://t.co/64daUYv7H3
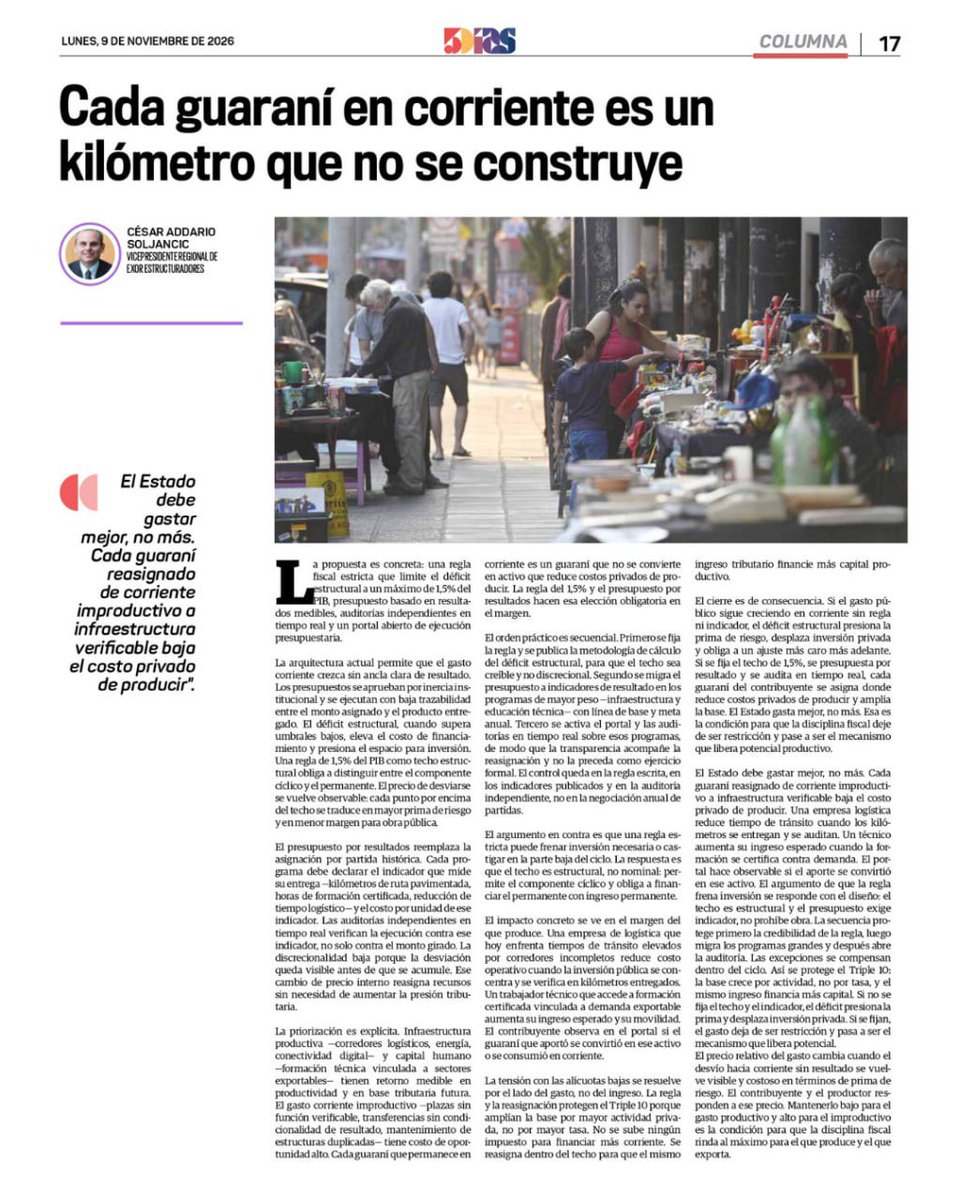
Comparto mi nueva columna de opinión publicada en @5DiasPy.
En economía, toda decisión tiene un costo de oportunidad, y en el sector público, ese costo lo paga el desarrollo del país.
El título de mi artículo lo resume: cada guaraní que destinamos a financiar gasto corriente y mantener un aparato estatal pesado, es un kilómetro de infraestructura logística que no se construye. Para que Paraguay dé el salto hacia el verdadero desarrollo productivo, necesitamos reestructurar nuestra matriz de gasto. No se trata simplemente de gastar menos, sino de gastar mejor: priorizar la inversión en rutas, energía y capital humano por encima de la burocracia. Un Estado eficiente es el mayor aliado de la competitividad privada.
Los invito a leer mi análisis completo sobre cómo reorientar el presupuesto hacia la inversión. 🔗 https://t.co/IIBjYfFBEU
#DesarrolloLatam #EconomíaConSentido #FinanzasSostenibles #CésarAddario #Paraguay #GastoPúblico #Infraestructura
No, amigo. No van a ser BofA o JPM los que demanden al Estado. Ellos colocaron el bono; su problema es de due diligence y reputación en último caso aunque guíados por data del BCP y la Super en el OM están + que exonerados. Quienes tienen incentivos reales para ir a NY a litigar son los bonistas (Templeton, Nomura, VanEck, etc.).Si se comprueba dolo en la data o supervisión del BCP (que se ocultó o falseó información material), ahí sí la inmunidad de la FSIA se complica y pueden avanzar. El cobro efectivo sobre reservas es muy muy muy difícil, pero el proceso igual duele, discovery, titulares y más prima de riesgo.Para devolverle al IPS y a los entes públicos el camino es la liquidación de activos del banco y del grupo + el Fondo de Garantía. Si hay dolo demostrado, las acciones civiles y penales contra dueños y demás. El Estado no está obligado a absorber esa deuda privada pero indirectamente la paga en el precio del soberano.
Comparto mi entrevista para Última Hora sobre el caso ueno bank y sus implicancias en los mercados internacionales. La emisión de bonos bajo legislación de Nueva York abre un frente complejo: la presentación de información financiera materialmente falsa u omisiones relevantes podría derivar en demandas y severas investigaciones por fraude de valores.
Aunque se trata de deuda corporativa y no soberana, las fallas de supervisión pueden afectar directamente la percepción del riesgo institucional de Paraguay. Los inversores internacionales podrían exigir mayores tasas al país en el futuro si perciben debilidades en nuestros mecanismos de control y transparencia. Para proteger nuestro acceso al financiamiento, es indispensable esclarecer las operaciones, exigir que los verdaderos responsables asuman los costos penales y financieros, y blindar al Estado para que no absorba deudas privadas.
🔗 https://t.co/M3VRhePS8n
#CésarAddario #Paraguay #EconomíaConSentido #RiesgoPaís #MercadosFinancieros #Supervisión
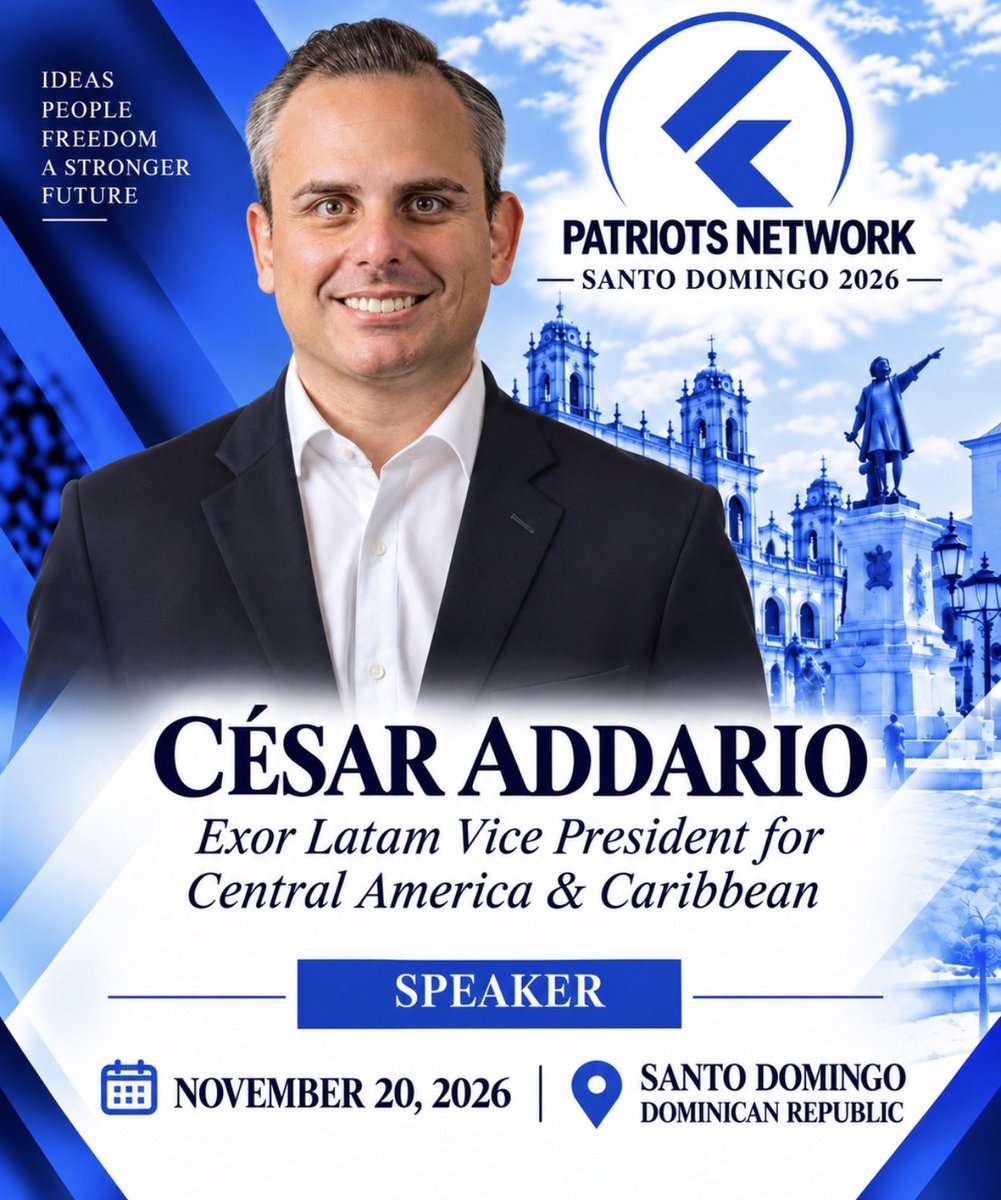
We are pleased to announce that César Addario, Exor Latam Vice President for Central America & Caribbean, will join the Patriots Network International Conference in Santo Domingo 🇩🇴 on November 20, 2026.
🌍 Bringing patriots together from around the world!
#SantoDomingo2026
Marcelo ! Buena explicación pero Aclaración: no dije que embarguen ni que cobren de las reservas del BCP. Dije que los tenedores van a demandar casi por seguro en Nueva York al BCP / Estado por posible falla de supervisión.
La inmunidad del BCP bajo la FSIA para actos puramente regulatorios y de supervisión es real. El Second Circuit lo confirmó de forma reiterada con el BCRA argentino (NML Capital / EM Ltd. v. Banco Central de la República Argentina, 2011 y 2015): las reservas “held for its own account” están protegidas por §1611(b)(1). Ni la teoría del alter ego ni la excepción de actividad comercial alcanzaron para embargarlas. La supervisión bancaria no es actividad comercial.
Eso no neutraliza lo que planteé.
Los bonos de Ueno están bajo ley de Nueva York. Los tenedores (Franklin Templeton, Nomura, VanEck, Man Group y otros) no van a esperar el proceso local. Litigan en SDNY por tres frentes:
1. Contra Ueno (no tiene inmunidad).
2. Contra controlantes y directores.
3. Contra el BCP / Estado por posible falla de supervisión.
En el frente 3 la inmunidad es sólida y probablemente se sostenga en el fondo. Pero el litigio en sí no es gratuito ni silencioso: motions to dismiss, discovery (amplio en NY), apelaciones y titulares. Argentina lo demostró con claridad. Aunque el BCRA blindó sus reservas en el Fed de Nueva York, los holdouts:
• Obtuvieron sentencias multimillonarias contra la República.
• Lograron injunctions bajo la cláusula pari passu que forzaron un default selectivo en 2014.
• Generaron años de litigación, costos legales enormes y presión permanente sobre el país.
• Mantuvieron el país riesgo elevado durante más de una década. El cobro final fue largo, caro e incompleto para la mayoría, pero muy rentable para los holdouts organizados.
La inmunidad del banco central protege las reservas y dificulta el cobro efectivo; no evita el litigio por posible falla de supervisión ni el daño reputacional, el repriceo de la deuda soberana ni el encarecimiento del financiamiento del Estado.
Cada demanda genera titulares negativos y due diligence adicional de los fondos. Los bonos soberanos paraguayos ya sintieron el golpe. La reputación y el costo de fondeo del país se deterioran aunque al final se desestime la acción contra el BCP.
Argentina lo aprendió de la peor manera: se puede ganar la batalla de la inmunidad del BCRA y aún así perder la guerra del costo de capital y la credibilidad internacional.
Disculpa lo largo pero tal vez acá queda más claro lo que quiero hacer entender
En marzo 2026 Ueno emitió USD 350 millones en bonos a 5 años (6,70%) bajo ley de Nueva York. La mayor emisión internacional de un corporativo paraguayo.
8 meses después, tras la intervención del BCP, el bono pasó de ~100 a 5-10 centavos. Quien puso USD 1 millón hoy tiene en papel entre 50 y 100 mil.
Fitch lo bajó a default.
Los tenedores son fondos internacionales (Franklin Templeton, Nomura, VanEck, Man Group…). No van a esperar el proceso local.
Se organizan y demandan en Nueva York por tres frentes:
1. Contra Ueno
2. Contra controlantes y directores
3. Contra el BCP / Estado (por posible falla de supervisión)
En casos similares (Argentina, Venezuela) terminan intentando embargos fuera del país. El cobro es largo, caro e incompleto.
Impacto en Paraguay:
Cada demanda genera titulares negativos y encarece el financiamiento del país. Los bonos soberanos ya sintieron el golpe. La reputación y el costo de fondeo del Estado se deterioran.
se repreció por prima de riesgo político (spreads +22-30 bp, EMBI ~143), no por quiebre de fundamentos. Crecimiento ~4,5%, deuda ~35% PIB e IG de Moody’s/S&P sostienen. Fiscalmente, el desvío a 3,2%/3,9% en 2026-27 es por atrasos one-off; el retorno a la regla de 1,5% en 2028 es el ancla clave (difícil por gasto rígido y credibilidad). Recuperación parcial posible si Ueno se contiene y se cumple la trayectoria. Va depender demasiado de este 27 y el manejo de la fiscalidad/deuda.
El mercado ya repreció nuestro riesgo político. El bono 2050 cayó a ~83 y los más largos perdieron entre 1,5 y 1,8 cents. Comprar a 90 implica un yield de ~7,3-7,5% en el 2036 o 2055. Sobre el 7% el mercado ya no te trata como grado de inversión. Seguimos siendo IG en el papel, pero no en el precio. El costo no se queda en la pantalla.
#ParaguayBankCrisis #Paraguay #Finanzas
Ayer se desplomaron nuestros bonos soberanos tras la renuncia y crisis de Ueno Bank. Precios cayeron hasta 1,5-1,8 cents (peor en largos), spreads +22-30 bp y riesgo país de 110 a ~146 bp. El mercado repreciando el riesgo político. Bono de sobre par 106 a 91.
Grave.
#Paraguay #finanzas
#ParaguayBankCrisis
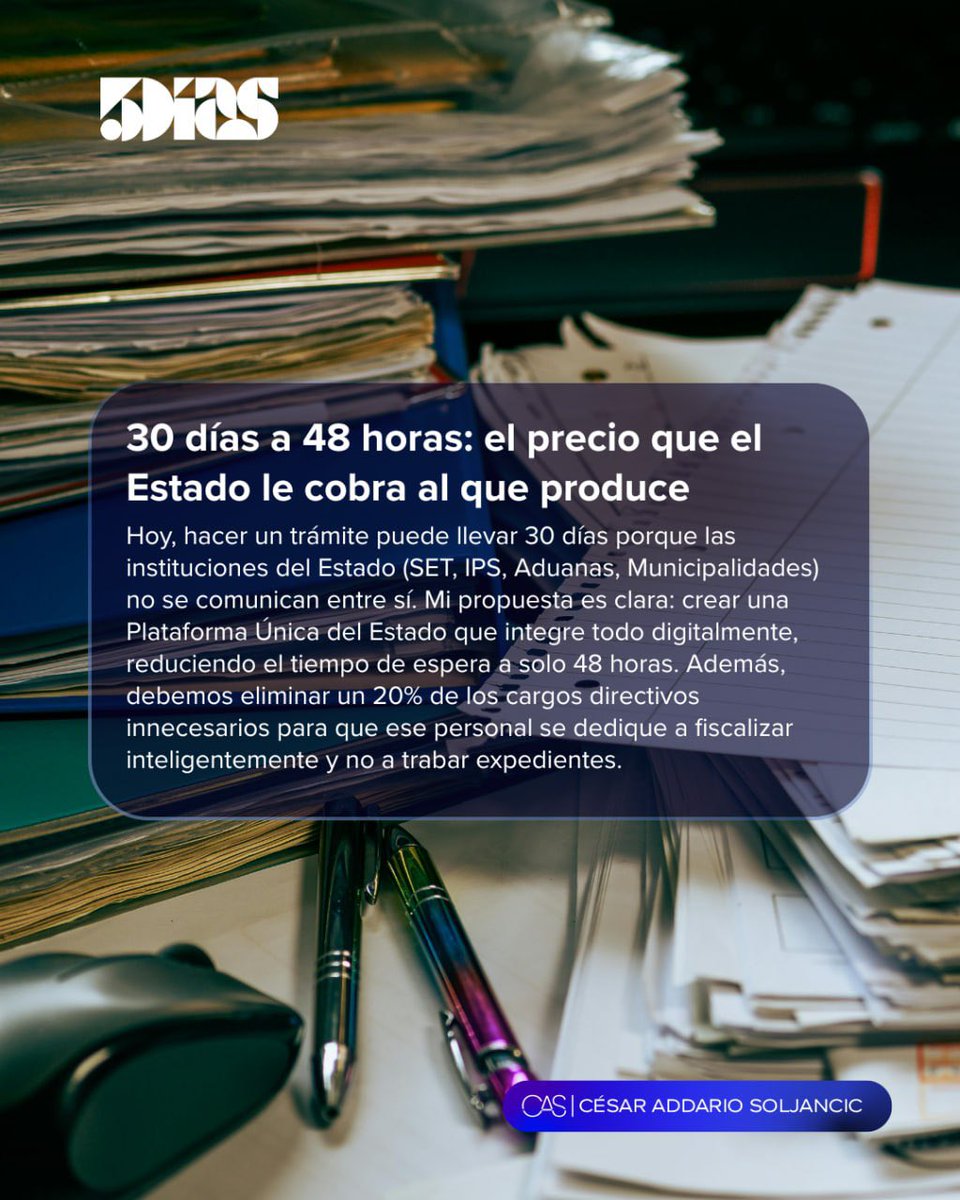
En mi última columna en @5DiasPy, presento una propuesta concreta para transformar nuestra burocracia: reducir el tiempo de los trámites estatales de 30 días a 48 horas.
Actualmente, el costo de cumplir con las reglas no se refleja en la alícuota tributaria, sino en los días de gestión, en honorarios y en capital inmovilizado. La falta de comunicación entre SET, DNA, IPS, Hacienda y las municipalidades multiplica estas fricciones.
La solución es una Plataforma Única del Estado que integre estas entidades en tiempo real y permita una validación cruzada automática. Esto debe ir acompañado de una reducción inmediata de al menos el 20% de cargos directivos innecesarios, reasignando ese personal hacia un control inteligente y fiscalización por riesgo. Simplificar no es un favor; es la condición para ampliar la base sin tocar el Triple 10 y liberar el tiempo del sector productivo.
🔗 Lee el análisis completo en https://t.co/7RUcoVyzTa
#CésarAddario #DesarrolloLatam #Burocracia #EconomíaConSentido #ReformaDelEstado #Paraguay
Otro tanto tiempo, aclarando, El Fondo de Garantía de Depósitos y la liquidación de activos del banco que cayó Ueno cubren aproximadamente el 98% de los depósitos de la entidad. El remate de los bienes embargados al Grupo cubriría íntegramente a los grandes depositantes, que constituyen el 2% restante.
El citado Fondo está compuesto por recursos del resto de los bancos operativos, por ley.
Esto significa que la gente recuperará su dinero y que no pagaremos la cuenta los contribuyentes paraguayos.
No existe país latinoamericano con semejante desempeño, rápido y prolijo, para sanear un problema de estas características.
En Paraguay no hay crisis financiera ni corralito hay un Banco roto por muchas razones, fundamentalmente políticas, y a la par una arquitectura institucional sólida que respondió.
Los responsable están presos y la política está ajustando con un juicio político las responsabilidades.
Todo sustentado en una economía sana y fuerte.
Lo que ayer planteábamos en #MarcandoPautas con @GermanMartinezV, @Ferreiromario1 y @KattyaGonzalez9 sobre el riesgo de que la crisis de Ueno Bank termine contaminando los bonos soberanos paraguayos, hoy lo publica JPMorgan.
El banco mantiene la recomendación de #SUBPONDERAR los bonos de #Paraguay en su cartera modelo #EMBIGD por tres factores negativos concretos: valuaciones ya muy ajustadas (poco margen para más compresión de spreads), estancamiento en la mejora de calificaciones y desvíos de las metas fiscales.
Advierte como ayer dijimos que el mercado va exigir una prima de riesgo mayor a 🇵🇾 frente a los emisores BBB, y que una resolución lenta o demoras en devolver depósitos pueden extender la #desconfianza y generar presión sobre el dólar y las tasas.
Si se suma a esto la crisis política de hoy también habrá más presión sobre nuestros bonos.
No es una rebaja ni una venta total: los fundamentos macro siguen sólidos y mantiene la sobreponderación del guaraní y los bonos locales. Pero el mensaje de Wall Street es claro.
¡Un hito histórico para Centroamérica! 🌎
En EXOR nos enorgullece participar junto a @jpmorgan como asesores y estructuradores de la emisión de bonos por USD 375 millones de Tegucigalpa, primera capital centroamericana en acceder a este mercado.
@amdc_hn#EXOR#Honduras
[ESP] 🌎 ¿Cómo impacta el rumbo económico de Brasil en nuestros países?
En mi último artículo para @UPI, reflexiono sobre las consecuencias de la reelección en Brasil. Al ser la economía más grande de la región, cada decisión que toma nuestro vecino en materia de gasto público, impuestos o inversión tiene un efecto directo en nuestra dinámica comercial.
Para asegurar el bienestar de nuestras familias y proteger el crecimiento de nuestras empresas, países como Paraguay no pueden depender exclusivamente de los vientos externos. Debemos seguir fortaleciendo nuestra propia casa: manteniendo la disciplina fiscal, atrayendo capitales con reglas claras y apostando por la estabilidad, sin importar lo que ocurra a nuestro alrededor.
Los invito a leer el análisis completo en el link https://t.co/02S5alitM4
[ENG] 🌎 How does Brazil's economic direction impact our countries?
In my latest article for UPI, I reflect on the consequences of Brazil's reelection. As the region's largest economy, every decision our neighbor makes regarding public spending, taxes, or investment has a direct effect on our trade dynamics.
To ensure the well-being of our families and protect the growth of our businesses, countries like Paraguay cannot rely exclusively on external winds.
We must continue strengthening our own house: maintaining fiscal discipline, attracting capital with clear rules, and committing to stability, regardless of what happens around us.
I invite you to read the full analysis at the link https://t.co/02S5alitM4
#CesarAddario #Brasil #Paraguay #DesarrolloLatam #FinanzasSostenibles #LatAm #Economía
En mi columna de opinión para @TribunaParaguay, analizo por qué el crecimiento económico de Paraguay, aunque ha impulsado la creación de empleo, no ha sido suficiente para reducir significativamente la informalidad laboral. 📊
Abordo la importancia de facilitar la formalización, reducir los costos de entrada al sistema y generar mejores condiciones para que trabajadores y pequeñas empresas encuentren beneficios concretos al incorporarse a la economía formal. 📈
Lee la nota completa aquí 👇
https://t.co/Xdc6ezTemP
#Paraguay #Economía #EmpleoFormal #InformalidadLaboral #CrecimientoEconómico
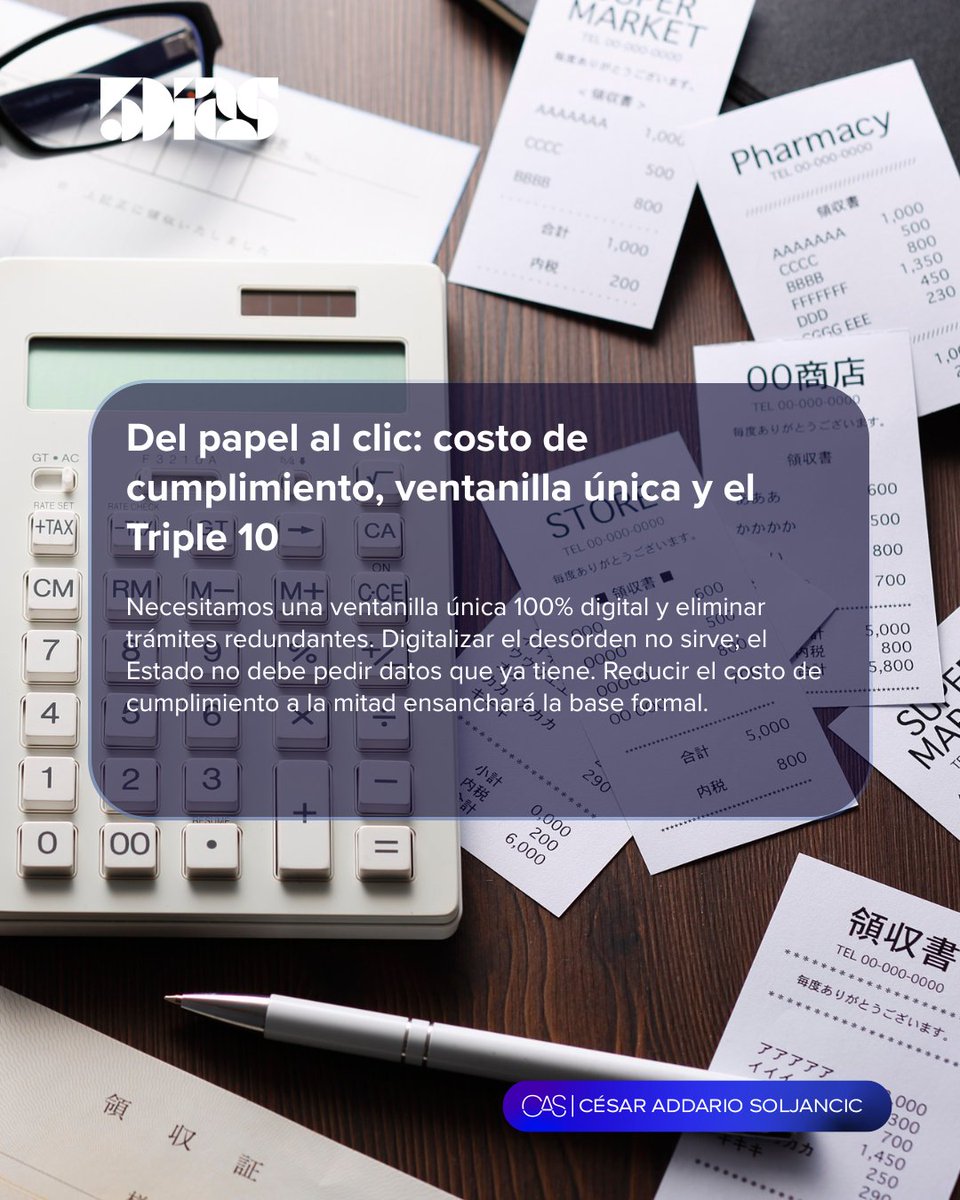
Comparto mi nueva columna de opinión publicada en el diario @5DiasPy. El "Triple 10" (IVA, IRE e IRP al 10%) es una regla de precio competitiva, pero deja de funcionar cuando el costo de cumplirla supera el propio impuesto. En Paraguay, la tasa efectiva para quien está en regla no es solo el 10%, sino ese 10% más horas de gestión, honorarios y capital inmovilizado en papeles redundantes.
Hoy, el cumplimiento está diseñado como una suma de ventanillas desconectadas que piden los mismos datos una y otra vez. Con más del 80% de las transacciones ya documentadas electrónicamente, tenemos la oportunidad de aplicar un cruce automático real y crear una ventanilla única 100% digital.
El objetivo debe ser eliminar al menos el 30% de los trámites redundantes y reducir el costo de cumplimiento a la mitad. Digitalizar el desorden no sirve; el Estado no debe volver a pedir un dato que ya tiene. Menos burocracia significa más horas de taller, más capital de trabajo y una base tributaria amplia.
🔗 Leé más en https://t.co/CrLgsnf0xU
#CésarAddario #DesarrolloLatam #EconomíaConSentido #Paraguay #ReformaTributaria #Burocracia #Triple10
[ESP] 🌎 ¿Cómo construimos un futuro verdaderamente próspero para nuestra región?
En mi último artículo para @UPI, hablo sobre cómo América Latina puede salir de la "trampa del bajo crecimiento". Para que nuestras economías avancen y generen empleos de calidad que mejoren la vida de las familias, debemos dejar de lado los parches temporales.
Necesitamos apostar por cambios de fondo: mejor educación técnica, instituciones más fuertes, menos burocracia y reglas claras que atraigan inversión real.
El futuro depende de las decisiones estructurales que tomemos hoy.
Los invito a leer el análisis completo en https://t.co/kAdgycq7Z2
[ENG] 🌎 How do we build a truly prosperous future for our region?
In my latest article for UPI, I discuss how Latin America can escape the "low-growth trap." For our economies to advance and generate quality jobs that improve families' lives, we must put aside temporary patches. We need to commit to fundamental changes: better technical education, stronger institutions, less bureaucracy, and clear rules that attract real investment.
The future depends on the structural decisions we make today. I invite you to read the full analysis at https://t.co/kAdgycq7Z2
#CesarAddario #Paraguay #DesarrolloLatam #FinanzasSostenibles #LatAm #Economía