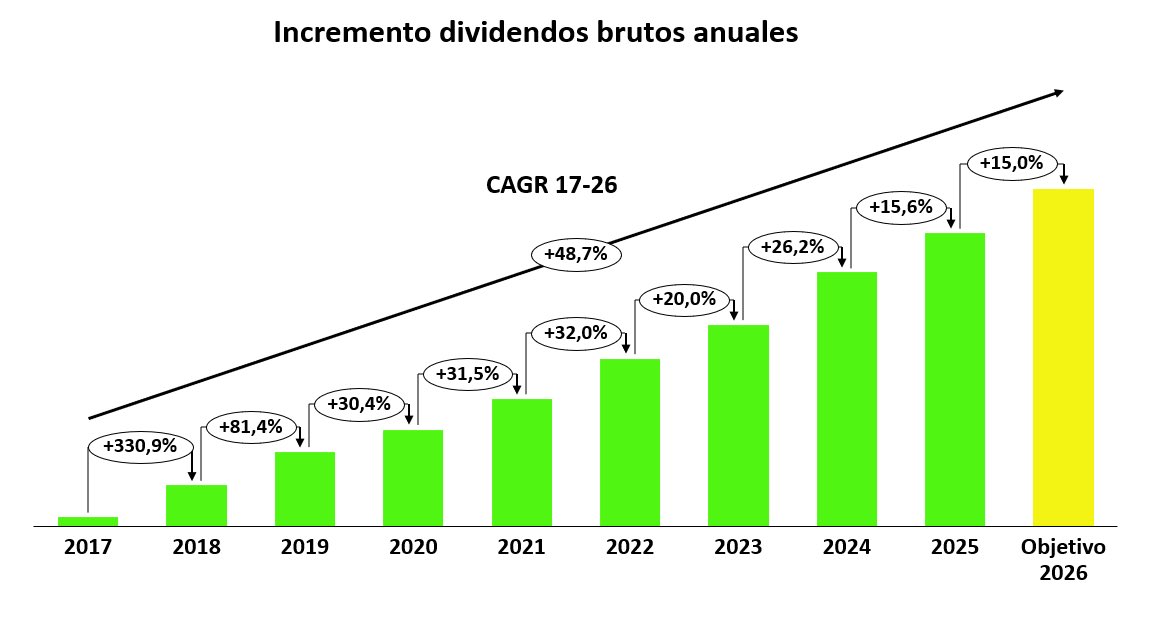
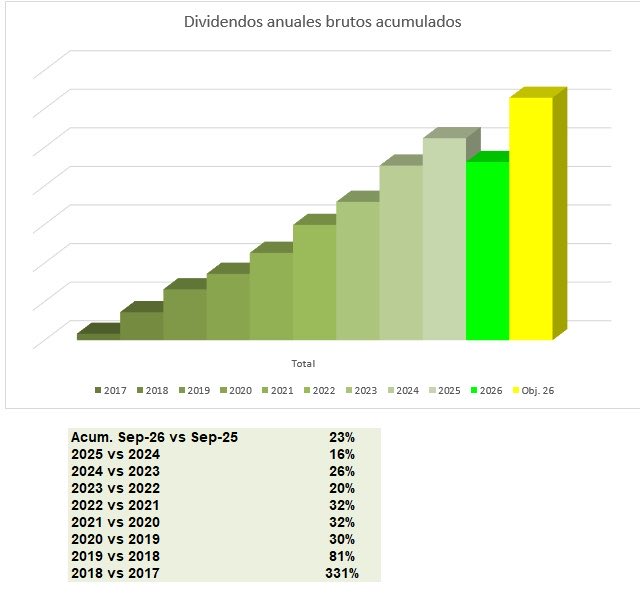
Establecido objetivo de dividendos brutos 2026: +15%
La base cada vez es más grande e incrementar a doble dígito se va haciendo más complicado
Por otro lado, cada vez pesan más los propios incrementos de dividendos de las empresas
La bola de nieve ya rueda lentamente
@Invtractiriano Es una pena que personas cercanas, a las que quieres y te deberían conocer, digan esas barbaridades simplemente porque no entienden de lo que les estás hablando y repiten dogmas sin pensar. Cada vez más convencido de que lo mejor es obrar en silencio y demostrar con hechos.
Resultados 3T2026 #Viscofan
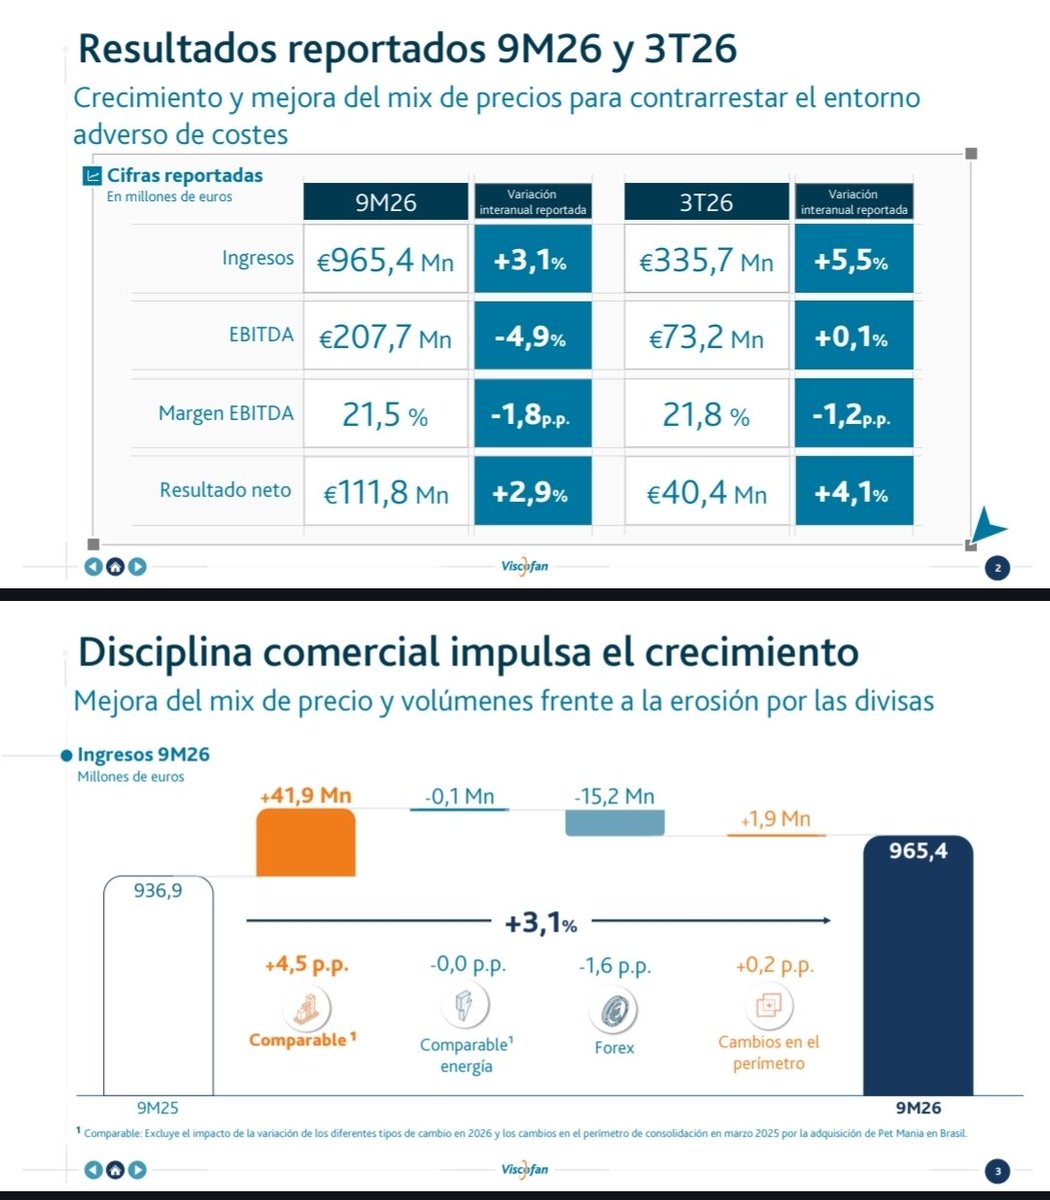
Ingresos de 965,4M€ (+3,1%) y resultado neto de 111,8M€ (+2,9%). Máximo histórico trimestral en 3T con 335,7M€ (+5,5%)
Se mantiene EBITDA estimado (290-295M€) y dividendo a cuenta de 1,40€/acc en diciembre
$VIS #OperationBodenPlatte
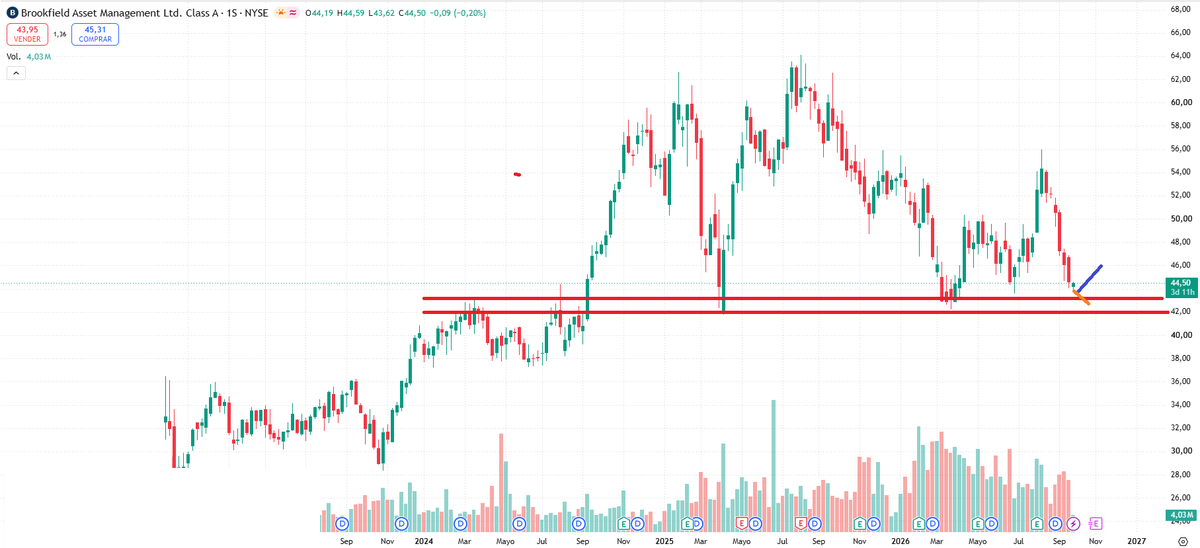
🧐 Recorrido de la cotización y eventos que han afectado a $BAM estos últimos años
Mientras, los Beneficios Distribuibles han compuesto al 8.8% CAGR
💸 Aquel que conservase las acciones desde la IPO, contando dividendos, ha obtenido un retorno del 17% anual
👑La mejor acción de dividendos del mundo
Even if Caesars’ regional lease saw a 20% rent cut, the hit to $VICI’s AFFO/share would likely be only about 5%. That would be painful, but not thesis-breaking, especially with rent escalators, retained cash flow, and potential concessions in return.
If Caesars represents roughly 38% of VICI’s rent, a 15%-25% reduction in Caesars rent would translate to roughly a 5.7%-9.5% hit to total rental revenue, before any offsets.
Because VICI’s incremental property-level expenses are relatively low, much of that could flow through to AFFO. So, as a rough sensitivity:
15% Caesars rent cut: AFFO could fall about 5%-6%
25% Caesars rent cut: AFFO could fall about 9%-10%
If $VICI is currently covering the dividend at about 1.3x, that implies roughly a 77% AFFO payout ratio. With no dividend cut, the payout ratio could rise to approximately 82% under the 15% rent-cut case and 85% under the 25% case.
So the dividend would likely still be covered.
@elinversorferro BAM es casi la dividendera perfecta. Crecimiento de DE al 20%, del dividendo al 15% y con un casi 4,5% de yield actual. No tiene malos precios para acumular ahora para LP.
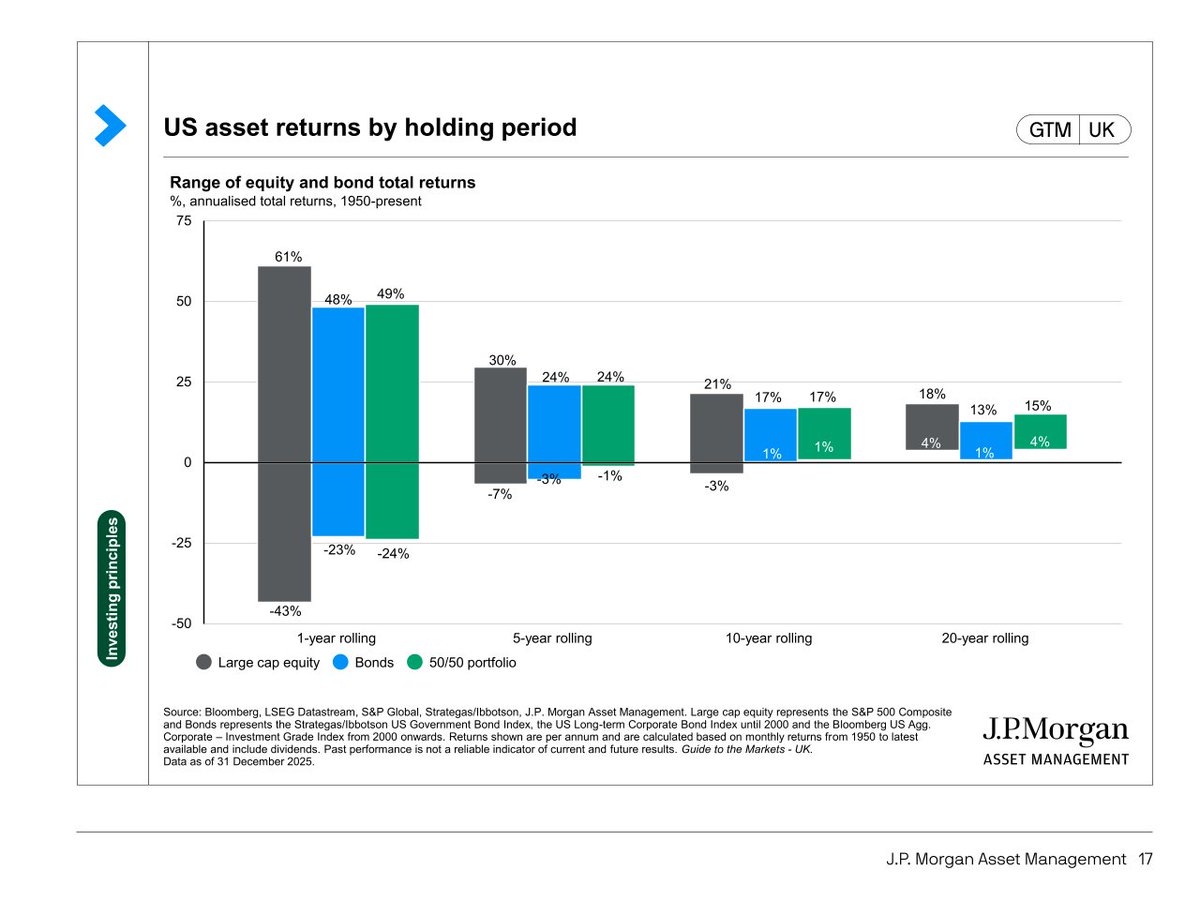
7. Your holding period changes the picture dramatically.
Since 1950, rolling US stock returns ranged from:
1 year: -43% to +61%
5 years: -7% to +30%
10 years: -3% to +21%
20 years: +4% to +18%
Multi-year figures are annualized.
Cerrados los dividendos hasta septiembre:
-> +23% vs 2025
Este mes han pagado:
$O
$JGPI
$JEQP
$PFE
$ENB
$JNJ
$ULVR
$SHEL
$TROW
$CNI
$BAM
$UNP
$SPG
A seguir sumando
$BAM Si pierde los mínimos de ayer (esperemos!), se va a 42-43$ que a mi parecer, es compra. Empresa con previsión de crecer al 20% y su divi al 15% los próximos 5 años.
Me consta que mucha gente la sigue (o la matriz): @ComunInversion@Montecristo_BM#noesrecomendacion