Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
ダックス夫婦@DIY大家
@DIYDachshund
ボロ物件のDIYに関する情報収集している方向け/DIY進捗、DIY便利グッズ、融資情報つぶやいています/夫婦でDIY大好き/区分3/戸建1/AP2/リノベ/土地値物件/自主管理/年3物件増やしたい民/築古戸建/無言フォローごめんなさい🙇♀不動産賃貸業開始2019〜 夫→製造業/妻→不動産業
日本 静岡
Joined July 2022
599
Following
698
Followers
189
Posts
Pinned Tweet
ダックス夫婦@DIY大家
@DIYDachshund
about 4 years ago
情報収集&DIY記録のため始めました😄 よろしくお願いします🙌
DIYDachshund
retweeted
ふかぽ��� a.k.a ボロ戸建てKING👑
@king_fukapon
about 2 months ago
4億円タワマンのキッチンが 70万のボロコに。笑 キッチン君、カースト最下層へようこそ
DIYDachshund
retweeted
Fuji @COSOJI代表 | 不動産×テック(AI×SaaS×BPO)
@1104nfuji
about 2 years ago
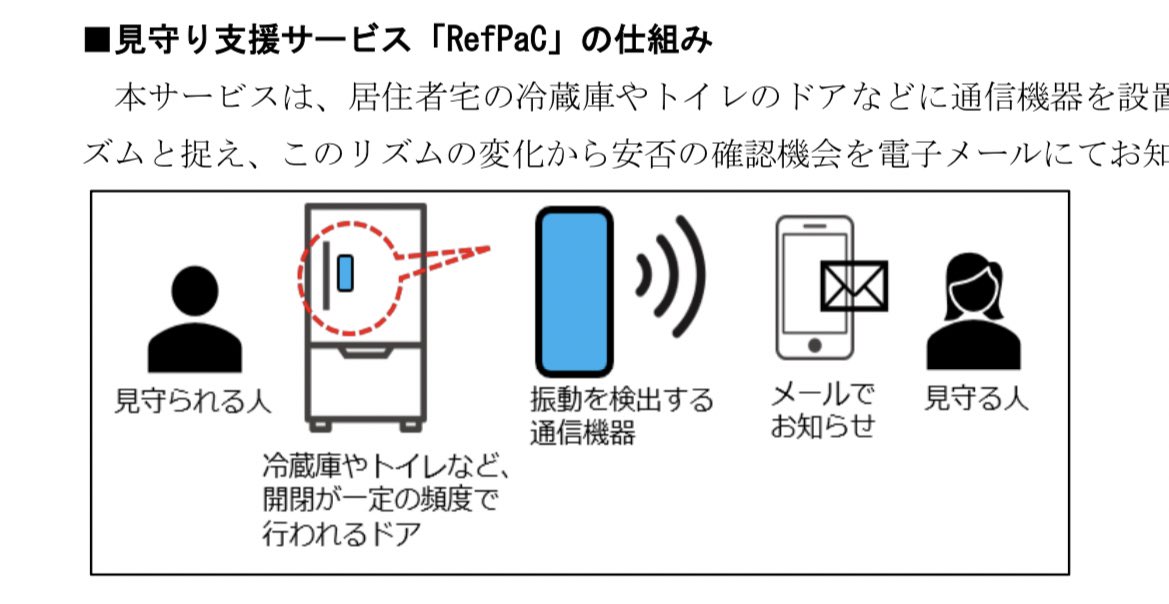
見守りサービスどんど増えてめちゃ便利になるな〜。ネット不要で月385円から使える、ドアの振動で見守り検知のRefPaC(レフパック)。
DIYDachshund
retweeted
賃収2.02億。不動産投資+建設業+宅建業+MDサービス主催。元大手外資系企業マーケ部長、通名MD
@mktgxlandlord
over 2 years ago
クロネコ見守りサービス(ハローライト訪問プラン)を自社物件で60歳以上の単身入居世帯に家主負担で導入。人はいつか必ず死ぬ。それは止められない。せめて特殊清掃が必要になる前に早期発見せねばね。今後60歳以上の新規単身入居者は見守りサービス加入必須にします。 https://t.co/lGYwsAXRia
Who to follow
アペルザTV|ものづくり技術の動画メ���ィア
@AperzaTv
Apérza TV(アペルザTV)の公式アカウントです。アペルザTVでは、ものづくり技術に特化した動画がいつでも視聴可能!ものづくり技術者の役に立つ基礎知識、課題解決事例などを動画で解説しています。
��わちゃん@岡山の鍛冶屋(かじや)
@kawa_forging55
創業90年の鍛冶屋四代目。豪雨災害による工場壊滅→9カ月後再開→チタン鍛造でGoogle検索1位達成。岡山の鍛造現場から鍛造の面白さとかっこよさを語ります。
KPZO
@kepizo
高専→メーカーR&D→総合コンサル。子育て中アラサー���趣味は読書。自然科学、人文科学、ビジネス書等いろいろな書評もつぶやきます。仕事の考え方、自己研鑽、キャリアについて発信。
DIYDachshund
retweeted
新築の虎サロン 大津社長
@OTSUKAIJI
over 2 years ago
経営者の節税方法 ・役員報酬を極限まで下げて、社会保険料を減らす (私は5万円) ・旅費規程で法人経費にして、非課税で個人で受け取る。 ・倒産防止共済 月20万までで全額経費 取引先倒産時に 積立金20倍まで融資できる。 ・小規模企業共済(個人) 月7万円まで所得控除、退職金として受け取れる 貸付もあり これらをやるとお金残るようになるかなと思います。
DIYDachshund
retweeted
【築古不動産オーナー専門清掃】@常総市まごころクリーン
@magokoroclean
over 2 years ago
クッションフロアの凹みを補修しました✨ 賃貸物件で凹みが気になってる大家さん、ぜひお気軽にご相談ください😊
DIYDachshund
retweeted
Fuji @COSOJI代表 | 不動産×テック(AI×SaaS×BPO)
@1104nfuji
over 2 years ago
空き家購入やリノベ用に全国の地銀信用に一気に申し込みできる優れものなアキカツローン。無担保かつスマホ一つで期間20年、1500万まで借入できる商品で地域金融機関が30銀行以上に拡大。あの滋賀銀行もアキカツローンを全面に推してる。担保評価がでないときよ空き家融資のお供情報として📝
DIYDachshund
retweeted
賃収2.02億。不動産投資+建設業+宅建業+MDサービス主催。元大手外資系企業マーケ部長、通名MD
@mktgxlandlord
over 2 years ago
·
Numazu-shi
入院中に大幅加筆改定した最新版【妻に送る不動産賃貸業法人決算書の肝:Final edition】 業務に加えて期末に向けて日々決算作業と決算書の数値調整に頭を悩ませ最終的に入院��なってしまいましたが、夫から妻と子供達に残しておきたい知識と経験として決算書の肝(だと思っている着眼点)を、①貸借対照表、②損益計算書、③簡易キャッシュフロー、④債務償還年数、⑤その他財務指標(自己資本比率、流動比率、固定長期適合率、インタレストカバレッジレシオ、直近2期平均EBITDAの有利子負債倍率)、⑥来期試算表、⑦未と仮に注意、⑧フルローン・オーバーローンはいつまでも絶対の正解ではないかも、⑨法人税額計算、⑩法人格付け(自主格付け)、⑪中小機構の経営自己診断システム、⑫最後に、の計12項目にてまとめました。 先に述べておきますがまだ勉強中なのでこの資料も発展途上であり、今後も継続的に改訂してゆくことになります。よって、あくまで2024年2月時点での内容と理解しておいて下さい。とは言え、丸3年でフルローンとオーバーローンを駆使して都銀、メガ地銀、第2地銀、信金、信組と複数の金融機関様から11棟、10.7億円の融資を引いて家賃年収1.2億円に至っているので、不動産投資/不動産賃貸業で初期からある程度まで規模拡大を可能にする決算書へと仕上げるための着眼点としては当たらずも遠からずのハズです。 (当たらずも遠からず:例えば自己資本比率は他事業と賃貸業では業界平均が大きく異なり、また不動産投資/不動産賃貸業であったとしても事業規模のステージによって着眼点は変わらずとも考え方は変わってくるので、これが絶対の正解ではないと言う意味です) まず第一に、決算書作成を税理士さんに丸投げすることは避けるべきです。適切なルールの下で「金融機関様が追加融資したくなる決算書」を自分が���体となってデザインしてゆく必要があります。自分の事業なのですから決算内容も各項目から減価償却の中身まで完璧に説���できるようになっていなければなりません。今期どの程度の決算内容と指標で着地させれば金融機関様にご評価頂ける決算書になるのかを考え、その意志を持った上で自分が落とし込みたい着地点を税理士さんに明確にお伝えして意思疎通を図りながら決算書を一緒に形にしてゆくことが重要です (心配しないでも良い。ここまでやっている不動産投資家はほぼいないのでやれば金融機関の方々と突っ込んだ財務の話が出来て、今後の融資は何をすれば引っ張れるのか、何がそれを阻害するのか賀分かってきます。これで中小零細企業群の中では融資先として確実に頭一つ抜け出ます)。 こうしたいという経営者の意思を持つ事は大事ですが、目的は自己満ではなくあくまで金融機関様に評価されることです。評価されない自己満はある意味芸術ですが、事業経営の初歩では必要のない無駄なものです。継続的融資で継続的事業拡大を可能とする決算書に仕上げるためには確定させる前に主要取引銀行様と個別に��前協議して数値調整(適正化)をして評価される内容で確定するべきであることを認識しておいて下さい。 では①~⑫までの説明に入ります。 ① 【貸借対照表(B/S)】 ・ 純資産>0(純資産プラス)。メガ地銀S銀行から融資を引きたい場合、資産超過は必達事項。 ・ 前期から増えていることもマスト=今期P/Lで利益が出ていることを意味している。 ・ 1期目でも少なくとも役員借入金を含めてプラスになっていることが最低限の条件(資本金を多く積んでおけば1期目でも純資産単体でマイナスにはならずに済む)。 ・ 役員借入金を純資産と見なしてくれない金融機関様は役員借入金をデッドエクイティスワップで資本に振り替える事も出来る(が…貸し付けている金額を放棄することを意味するのでやりたくはない)。 ・ 当然ではあるが現預金は前期よりも増えていることが望ましく、役員借入金は純資産として扱われることも多いので、決算前に資金を個人から法人口座に移動させてあくまで決算書上で現預金と役員借入金を増やして自己資本比率で20%を超すようにしておくのはテクニックではある(やり過ぎると怪しいので現在10%の自己資本比率なら2年かけてやった方が良いと思われる)。 ・ 注意点:一般的に借り入れ可能適正額は保証協会では純資産の5倍、金融機関でも純資産の10倍と言われているので、売却も絡めて純資産で1億円以上に到達すれば借り入れは10億を超えることになる(我が家は役員借入金も含めた実質的純資産ではすでに1億を超えているので10億円以上の借り入れが出来ているともいえる)。 ②【損益計算書(P/L)】 ・ 経常利益は必ずプラスで着地(税引き前当期純利益額は目標とする債務償還年数とEBITDA有利子負債倍率次第。詳細は後述)。いずれにせよ、経常利益赤字は論外。 ・ 物件取得費は多くを特別損失に計上することで、���利益は赤字でも経常利益を黒字にすることをまずは考える(物件を購入した期の純利益は特損計上により赤字に沈む可能性があるが、特損計上される取得費用は購入時の一過性であり、来期に物件を取得せねばこれ��無くなるため来期はきっちり純利益が出るとの説明が可能になる)。 ・ しかし、メガ地銀S銀行から融資を引きたい場合は2期連続税引き後当期純利益の最終黒字が必達事項となっており、前述の特損計上により物件を購入した期の純利益が赤字でも経常利益は黒字、と言う説明は通用しないので注意すること)。 ・ 特損計上する取得経費で可能な項目は資産に計上し(税理士が減価償却期間を長くとり過ぎないように目を光らせておくこと)、特損の取得経費を圧縮すればその分利益は増えて当期純利益も黒字で着手させられる事もある。 ・ 賃貸業以外の他事業も手掛けて利益を出せば、物件を取得した期でも賃貸業の利益マイナスを補って純利益を会社トータルではプラスで着地させる事も可能。 ・ ちなみに、法人は毎年の減価償却を「しても」「���なくても」良い任意償却なので、利益がマイナスになるのであればその期は減価償却を最大限かけないという手もある。税務的にはそれで全然構わないが単に利益調整を目的でやると銀行融資の査定時に悪い影響を与えるかもしれないので注意が必要。これは税務申告的には問題が無いが、銀行は減価償却については「必ず減価償却してください」と考え���いるから。理由は信用保証協会(銀行が会社に貸したお金の保障(肩代わり)をする団体)から発行されているチェックリストに「相当の減価償却が行われているか」という欄が存在し、自由に調整せずきちんと毎年減価償却しているかを信用保証協会がチェックしているため。信用保証協会を使わないのであれば問題にならないかもしれないが、いずれにせよ減価償却費の調整は決算を締める前にメインバンクに相談して合意を取ってから行うことが重要。 ・ それでも減価償却を減らしたいのであれば償却期間を正当な理由に基づいて伸ばすなどして償却額を減らすことを検討(一度決めたら償却期間は変えられないので注意)。 ③【簡易キャッシュフロー】=税引後当期純利益+減価償却-元本返済>0 ・ 簡易キャッシュフローはP/Lの税引き後当期��利益に資金流出の伴わない減価償却費をプラス、流出しているが経費に含めていない借入金元本返済をマイナスして算出する。税引き後なので法人税の支払いは加味されている。 ・ 信金さんは簡易CFをとても気になさる。 ※キャッシュフローとは実際の現金の流れのことで現金収支とも表される(決算書の���益計算書は企業会計であり実際のお金の流れを表しているわけではない)。このため「利益は意見、キャッシュは事実」とも言われる。 ④【債務償還年数】=(長期短期借入金-現預金-正常運転資金)÷(税引前当期純利益+減価償却) ・ 原則として債務償還年数の目標値は、各物件の残債で加重平均した融資年数残以内。 ・ その他、都銀は各物件の残債で加重平均した耐用年数残以内、地銀は25~27年。信金はあまり気になさらないが30年以内程度に収めると良しとされることも多い(経験則)。なお、信用保証協会を使いたい場合は基本的に20年以内に収める必要がある。 ・ いずれにせよ債務償還年数は短いに越したことはないのだが、賃貸業単体で短くするには役員報酬を支払わない、旅費交通費を計上しない、修繕費を計上しないなど不自然なことをせねばならないため限界もある。よって他事業の利益もあわせて会社トータルで償還年数を短くすることを考える(例えば借り入れは賃貸業のみで、他事業が賃貸業と同じだけ利益出すと償還年数は半分になる)。 ・ 逆説的ではあるが、各物件の残債で加重平均した融資年数残以内に債務償還年数が収まるよう、ある程度規模が拡大を果たした際には購入時にあえてフルローン���オーバーローンでは無く自己資金を入れて借入金額(負債)を減らすことで債務償還年数を抑えることが追加融資を引き続けるためには有効打になるかもしれない。ここは将来の規模拡大をどうしたら果たせるのかを金融機関様と率直に話した方が良い。 ※一般的に運転資金と言われるもの=売掛金+受取手形+在庫-買掛金-支払手形 ⑤【その他財務指標】 ・ 自己資本比率:自己資本÷総資産>15%以上(20%を目指す) ※総資産から返済義務のない自己資本の割合を示し、中長期的な倒産可能性から安全性を見る代表的な指標 不動産業・物品賃貸業の中で資本金1千万円未満の企業では自己資本比率15.1%が平均と言われているが、保証協会を使うためには基本的に20%以上の自己資本比率が求められるのでそこを目指すべき。業種によって自己資本比���の平均値が異なるため(平均で50%を超える業界もあるため)、同業界比較、時系列比較をすることが重要。 参考:https://t.co/3Jd7U5llfJ ・ 流動比率:流動資産÷流動負債>100%以上(120%以上を目指す) ※短期的な負債に対する支払い能力を示す代表的な指標 100%以上が���全である理由は、1年以内に支払期限が到来する流動負債を賄うだけの十分な流動資産を持っていることになり安全性が高いと言えるため。 参考:https://t.co/QtuRuIDpig ・ 固定長期適合率:固定資産÷(固定負債+純資産合計)<100%以下(80%以下を目指す) ※収益を生み出す固定資産が安定した資金で賄えているかどうかを示す代表的な指標 100%以下が健全である理由は、投資回収に時間がかかる固定資産の全てを長期の資金である純資産と固定負債で賄えている方が安全性は高いと言えるため。固定比率とは異なり返済義務のある固定負債を考慮した指標となっているが、固定負債であれば返済猶予が1年以上あるためすぐに返済を求められる可能性は低く、長期間使える資金と捉えている。 参考:https://t.co/9rbEATAOgf ・ インタレストカバレッジレシオ:(営業利益+受取利息+事業に関わる雑所得)÷支払利息>1倍以上(1.25倍以上を目指す) ※通称ICR:資金借入コスト(主に金利)に対する支払財源の余裕度を示す代表的な指標。 1倍以上が健全である理由は、借入コストが企業の稼ぎによってカバーされている方が安全性は高いと言えるため。あくまでICRは金利支払の観点。不動産賃貸業は多額の資金を有利子負債で賄って土地や建物を所有して収益を生み出すビジネスモデルであるため、ICRが低い業種であることは理解しておく必要がある。信用保証協会を使いたい場合は2倍以上あることが重要。 参考:https://t.co/ukNp5irgXs ・ EBITDA(直近2期平均)有利子負債倍率:(長期借入金-現預金)÷直近2期平均のEBITDA<10倍以内◎、不動産賃貸業は<20倍以内でも〇 ※「Earnings Before Interest, Taxes, Depreciation and Amortization」の略語であり、日本語にすると、「金利と税、有形・無形の固定資産の償却費を差し引く前の利益」という意味。償却費に左右されない「キャッシュの出入り」のみに着目して算出される、企業評価をする際の代表的な指標。 メガ地銀S銀行から融資を引きたい場合は直近2期平均EBITDAが有利子負債の20倍以内が必達事項。他の事業は10倍以内である���、不動産賃貸業は多額の資金を有利子負債で賄って土地や建物を所有して収益を生み出すビジネスモデルであるため20倍以内までは認めて頂ける。信用保証協会を使いたい場合も20倍以内に収まっていることが重要。 債務償還年数とこのEBITDA有利子負債倍率の2点を金融機関内の基準値内に収められるか否かが追加融資の鍵と認識することが重要。 参考:https://t.co/PuLmM2zXVI ⑥【来期着地見込み(来期試算)】 ・ 損益計算書と貸借対照表の来期着地見込みを今期の数値と来期の想定数値(売上と経費)を何かしらの論理的根拠を基に作成し、来期の試算表(①と②)と各指標③~⑤がどこに着地しそうなのかを今期決算書説明時には持参してお話しする必要がある。 ・ その際はP/Lは黒、B/Sは純資産プラスで増加、簡易キャッシュフローは黒、債務償還年数とEBITA有利子負債倍率などの重要指標はメインバンクの基準以内を目指すことは言わずもがなだが、どこかが達成できないならその理由を明確にし、何をすれば達成可能であるのかを事前説明しておく必要がある。 ・ 租税公課には前期の法人事業税+特別法人事業税が経費計上できるのでシミュレーションへの反映を忘れない事。 ・ ⑦【その他決算書の注意点】 ・ 決算書で「未」と付いている項目は要チェック。未収入金、未払い金が発生しないようにするのが大原則であるが、期を跨いで「未」が付く項目が残���際には詳細を把握して説明できるようにする。賃貸業の場合家賃の未収入金が3%程度であればOKであるが、それを超えると問題があると判断される可能性がある。なお、流動資産は現金化し易い順に記載する(現預金→預け金→未収入金)。 ・ 決算書で「仮」と付いて良いのは建設仮勘定のみ(まだ完成していない固定資産にかかったお金を計上しておく勘定科目)。仮払金、仮受金が期を跨いでそのまま残らないようにせねばならないのが大原則。もし期を跨いで「仮」が付く項目が残る際には詳細を把握して説明できるようにする。 ※仮受金とは誰から入金が行われたのかわからない、どうして入金が行われたのかわからないなど詳細不明な場合に使用する勘定科目。あくまで一時的な処理を行うための勘定科目なので決算までには正しい勘定科目に振り替えなくてはならない。仮受金の反対の意味で使われるのが「仮払金」。 ⑧【注意点】(フルローン、オーバーローンはいつまでも絶対的な正解ではないかも) ・ そもそもフルローンやオーバーローンで融資を引いて物件購入を短期間で一気に進めているため、自己資本比率はどうしても���くなる。金融機関様からこの点はほとんど突っ込まれたことが無いので会社経営的にはダメだが、持たざる者が賃貸業で規模拡大を果たすためには初期の頃はある程度自己資本比率は犠牲にせざるを得ないと理解している。 ・ とは言え法人としては最低でも15%、できれば20%の自己資本比率(役員借入金を含めて)はいずれ達成せねばならないので高めてゆく意識は常に持たねばならない。 ・ ゆえに前述の通り、フルローンやオーバーローンがいつまでも絶対的に正しいとは断言できない。これは自己資本比率の向上だけでなく、債務償還年数を短くし、またEBITDA有利子負債倍率を低くするには���益を増やすか、負債を減らすかの2つしか選択肢が無いためである。 ・ ただし、経費を資産計上するなどして利益を増やすと債務償還年数は短く、EBITDA有利子負債倍率は低く出来るが、その際は法人税額が跳ね上がるため下手をする年間キャッシュフローを税金で食いつぶすことにもなりかねないためシミュレーションをしっかり行うこと。 ・ この意味では頭金を入れて負債を減らせば自ずと債務償還年数は短くなり、有利子負債倍率も下がるため、頭金のインパクトは非常に大きい。資金に余裕が出てくる日が来たらあえて自己資金を入れ、自己資本比率を高く、債務償還年数を短く、有利子負債倍率を低くする事こそが規模拡大を加速させる肝になるのかもしれない(まだその余裕はないけどね・・・)。 ・ ⑨【法人税の計算方法】 個人的に理解���ている中小企業の法人税算出の仕方(概算値) 以下①+②+③+④+⑤+⑥ ①法人税:所得額800万円以下部分は所得額x15%+所得額800万円以上部分は所得額x23.2% ②地方法人税:①法人税額の10.3% ③法人県民税:①法人税額x1%+均等割2万円 ④法人市民税:①法人税額x6%+均等割5万円 ⑤法人事業税:所得額400万円以下は所得額x3.5%+400~800万円部分は所得額x5.3%+800万円超部分は所得額x7% ⑥特別法人事業税:⑤法人事業税x37% ⑤と⑥の事業税は翌期の租税公課に経費計上可能。その他法人税は不可。 ※所得額=税引前当期純利益 ――― 究極まで簡略した計算式は 所得額800万円以下は25% 所得額800万円超の部分は37% 例えば所得額が1,000万円の場合 800万円x25%+(1000万円-800万円)x37%=法人税274万円 でも良い。 上のきちんと計算した場合は269.5万円なので、この簡易計算そこまで大きくはブレない。 ――― 課税法人だとこれ以外に消費税も取られるので注意が必要。 ⑩【金融機関による法人格付け】 銀行は取引先を格付けし、債務者区分として正常先~実質破綻先のどこに当てはまるかを毎年キャリブレーションしている。初取引は言うまでも無く、追加融資で今後もご支援頂くためにはこの格付けで「正常先」に入っておくことが絶対的に重要となる。格付けは安全性、収��性、成長性、返済能力の4点から評価され、これまで本資料で述べて来た財務指標が用いられる。次頁に格付け点数表を載せておくので、今期の決算書を最終化して税務署に提出する前に試算表を格付け点数表に当てはめて自主格付けを実施し、正常先に入ることを確認、��し入らないのであれば決算書の数値を調整する必要がある。また今期だけでなく来期の着地見込みでもこの格付け評価を実施して正常先に入ることを同じく確認しておくこと。 毎年金融機関に提出する自主法人格付け用の点数表、格付け定義、格付け判定、格付け用各種財務指標算出資料、各金融機関様への報告資料については妻への資料には入っていますが、機密性が高い内容であるためここでは割愛する。 ⑪【中小機構の経営自己診断システム】 中小機構が「経営自己診断システム」を提供しているのでこれに各種決算書の数値を入れると保証協会が実施するのに近しい自社評価が出来る。この経営自己診断システムで50点以上が取れると保証協会からの保証付き融資が受けやすくなると思って良い。信金さんはP/L重視の傾向が強いが、保証協会さんはB/S重視。この診断も自己資本比率(と債務償還年数)にかなり左右されることは頭に置いておいた方が良い。 https://t.co/4w8DQlEWUT 入力時に注意すべきは、①経常利益には税引き前当期純利益を使う事、②固定負債には役員借入金は入れない事、③その代わりに純資産には役員借入金を入れる事、の3点。 なお、保証協会には責任共有制度対象外融資と言うものがある。通常の保証は責任共有制度対象なので債務者が返済できなくなった際に保証協会が8割、金融機関が2割の責任を負うのだが、この責任共有制度対象外は保証協会が10割保証するため金融機関から見るとノーリスクで融資を貸し付けることが出来るため金融機関では本部承認ではなく支店承認で実行になることも多い。 我々経営者は金融機関と話すだけでなく、保証協会とも直接話してどのような資金使途であればどのような制度が使え、どの制度であれば責任共有制度対象外になるのかを自分で確認し、それを金融機関に伝えることは融資に極めて効果的。融資も事業も他人任せにしてはダメであることを十分に理解して自分で動くことが重要。 ⑫【最後に】 不動産賃貸業(不動産投資)は始めた初期の頃は物件購入を進めて保有物件数を増やし、手残り金額であるキャッシュフローを伸ばして行くことが最も大切なのだが、次第にポートフォリオ入れ���えゲームになってくることを意識せねばならない。これの意味することは「保有物件売却」による売却益(キャピタルゲイン)の計上である。 あらゆる資料を作り込んでボロボロスカスカの物件に融資を付け、手間暇かけて再生し、手塩にかけて満室稼働させ続けているわけなので、その愛すべき物件を手放すことには個人的には計り知れないほどの���理的苦痛を感じるわけであるが(君は全く感じないかもしれないが(笑))、売却益(キャピタルゲイン)を出すことで決算書の純資産を一気に増やすことこそが更なる追加借り入れと賃貸業の事業拡大に繋がってゆくこともまた冷静にとらえるべき事実であると最近は思うに至っている。 一般的に都銀と地銀では耐用年数内の融資期間が多いが、信金では耐用年数残+経過年数の20%で融資を組んでくれる場合もあり、地方都市では余程好立地で今後も高い資産性が維持できると想定できる物件以外は、まだ市場で融資が付くであろう耐用年数残10年となる築37年時点では売却した方が良いのではと最近は思っている(耐用年数残10年+経過年数37年の20%=約17年での融資を買主が引けることを想定)。 そのためには築35年時から高値で売りに出して2年をかけて売却を完了させるくらいの時間軸で考えた方が良く、売り急ぐと買い叩かれて売却利益も見込めなくなるため余裕を持った売却プランを事前に立てておくことが重要となる。 前述の通り「借り入れ可能適正額」は保証協会で純資産の5倍、金融機関で純資産の10倍とも言われているため、決算書上の純資産で1億円以上あれば10億円規模まで物件が購入でき、2億円以上あれば20億円規模まで物件が購入できる計算になる。購入時で考えると融資総額10.7億円で賃収1.2億円を達成しているので、17.8億円分の融資を引けば賃収は2億円に到達する計算となる。決算書上の純資産で1.78億円まで行けば自ずと賃収2億円までの規模拡大の道は開かれるため、純資産の積み上げを意識することが重要(とは言えはじめはキャッシュフローが潤沢に出ていないと銀行評価も上がらないので、あくまである程度まで規模拡大を果たした後のポートフォリオ「入れ替え」である点には注意が必要との理解である)。 2023年2月9日 病院のベッドから夫より
See More
DIYDachshund
retweeted
メガ上等🍓(旧:大家上等)
@oyajoto
over 2 years ago
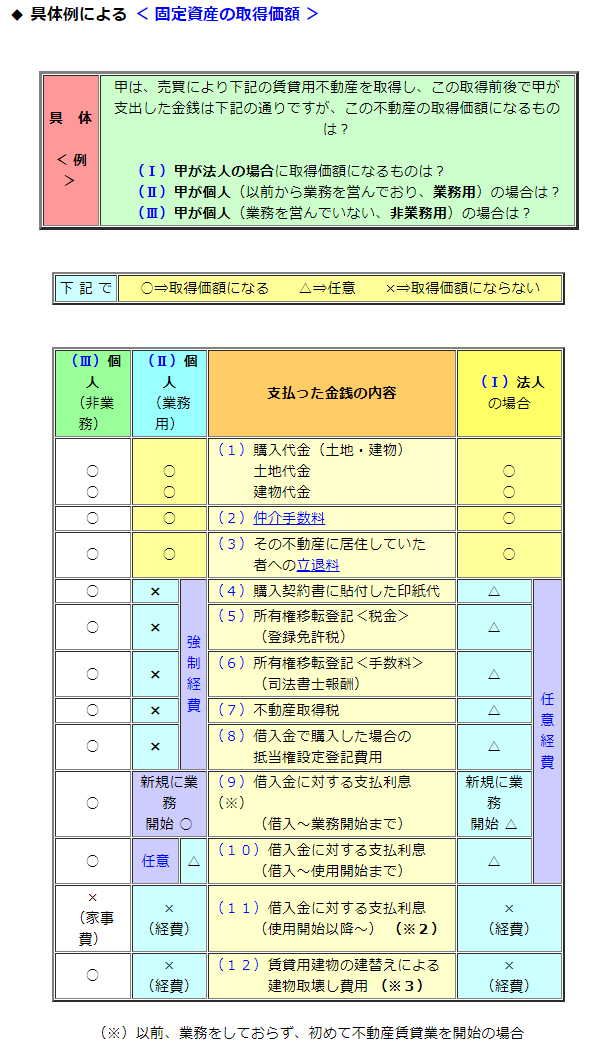
土地建物の取引時に、取得価格に入れるかどうかの一覧表を見つけました。これは便利。 https://t.co/lBAX0QM16p
DIYDachshund
retweeted
ひろ(髙木豊大)@2ndステージ 、100億まであと73億不動産オーナー
@hirotti2
over 2 years ago
·
Osaka-shi Kita-ku
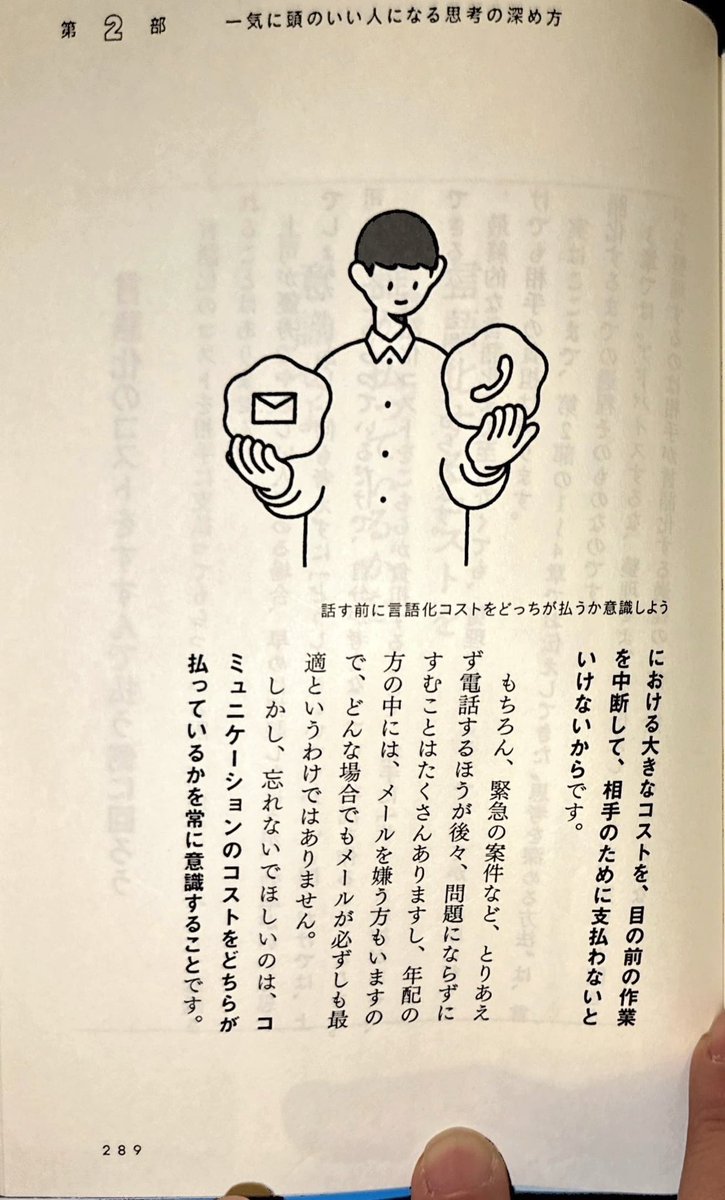
何故出来る人はすぐ電話してくる人を嫌うのか… 言語化するコストを相手に押し付けて平然としてる人嫌いです なので殆ど仕事の電話に意図的に出ません 人にもよりますが(笑)
DIYDachshund
retweeted
賃収2.02億。不動産投資+建設業+宅建業+MDサービス主催。元大手外資系企業マーケ部長、通名MD
@mktgxlandlord
almost 3 years ago
·
Kanagawa-ken
超長文:【改訂版 妻に送る不動産賃貸業法人決算書の肝】 期末に向けて日々決算書に頭を���ませていますが、夫から妻と子供達に残しておきたい知識と経験として決算書の肝(だと思っている着眼点)を、①貸借対照表、②損益計算書、③簡易キャッシュフロー、④債務償還年数、⑤その他財務指標(流動比率、固定長期適合率、インタレストカバレッジレシオ)、⑥来期試算表、⑦未と仮に注意、⑧フルローン・オーバーローンはいつまでも絶対の正解ではないかも、の8項目にてまとめました。 先に述べておきますがまだ勉強中なのでこの資料も発展途上であり、今後も継続的に改訂してゆくことになります。よってあくまで2023年末時点での内容と理解しておいて下さい。とは言え、丸3年でフルローンとオーバーローンを駆使して都銀、メガ地銀、第2地銀、信金、信組と複数の金融機関様から11棟、10.7億円の融資を引いて家賃年収1.2億円に至っているので、不動産投資/不動産賃貸業で初期からある程度まで規模拡大を可能にする決算書へと仕上げるための着眼点としては当たらずも遠からずのハズです。 (他の事業では自己資本比率など他の財務指標の重要性が増してくることがあり、また不動産投資/不動産賃貸業であったとしても事業規模のステージによって着眼点は変わらずとも考え方は変わってくるであろうとも思っていますのでこれが絶対の正解ではありません)。 まず第一に、決算書は税理士さんに丸投げすることは避けねばなりません。適切なルールの下で「金融機関様が追加融資したくなる決算書」を自分が主体となってデザインしてゆく必要があり、自分の事業なので内容も完璧に説明できるようになっていなければなりません。今期どの程度の決算内容と指標で着地させれば金融機関様にご評価頂ける決算書になるのかを考え、その意志を持った上で自分が落とし込みたい着地点を税理士さんに明確にお伝えして意思疎通を図りながら決算書を一緒に形にしてゆくことが重要との理解です。 なお、意思を持つ事は大事ですが目的は自己満ではなくあくまで金融機関様に評価されることなので、継続的事業拡大を可能とする決算書に仕上げるためには確��させる前に主要取引銀行様と個別にお話しして微修正(適正化)した方が良いことも認識しておいて下さい。 では①~⑧までの説明に入ります。 ①貸借対照表(B/S) ・ 純資産>0(純資産プラス)がマスト。 ・ 前期から増えていることもマスト=今期P/Lで利益が出ていることを意味している。 ・ 少なくとも役員借入金を含めてプラスになっていることが最低���の条件。 ・ 資本金を多く積んでおけば1期目でも純資産単体でマイナスにはならずに済む。 ・ 役員借入金を純資産と見なしてくれない金融機関様は役員借入金をデッドエクイティスワップで資本に振り替える事も出来る(が…貸し付けている金額を放棄することを意味するのでやりたくはない)。 ・ 当然ではあるが現預金は前期よりも増えていることが望ましく、そのために決算前に資金を個人から法人口座に移動させて決算書上で現預金と役員借入金を増やすことも小技として覚えておかねばならない(やり過ぎない程度に)。 ②損益計算書(P/L) ・ 経常利益プラス(目標とする税引き後当期純利益は目標とする債務償還年数次第。詳細は後述)。 ・ 経常利益赤字は論外。 ・ 物件取得費は特別損失に計上することで、純利益は赤字でも経常利益を黒字にすることをまずは考える(物件を購入した期の純利益は特損により赤字に沈む可能性があるが、特損で計上される取得費用は購入時の一過性であり、来期取得せねばこれは無くなるため来期はきっちり純利益が出るとの説明が可能になる)。 ・ 特損に上げる取得経費で可能な項目は資産に計上し(減価償却期間に注意)、特損の取得経費を圧縮すればその分利益は増えて当期純利益も黒字で着手させられる事もある。 ・ 賃貸業以外の他事業もガチって利益を出せば、物件を取得した期でも賃貸業の利益マイナスを補って純利益を会社トータルではプラスで着地させる事も可能。 ・修繕費等も経費計上せずに資産計上する場合なども時として起こり得る(資産計上する時は減価償却期間には注意が必要)。 ③簡易キャッシュフロー=税引後当期純利益+減価償却-元本返済>0 ・ 簡易キャッシュフローはP/Lの税引き後当期純利益に資金流出の伴わない減価償却費をプラス、流出しているが経費に含めていない借入金元本返済をマイナスして算出する。税引き後なので法人税の支払いは加味されている。 ・ ちなみに信金さんは簡易CFをとても気になさる。 ※キャッシュフローとは実際の現金の流れのことで現金収支とも表される(決算書の損益計算書は企業会計であり実際のお金の流れを表しているわけではない)。このため「利益は意見、キャッシュは事実」とも言われる。 ④債務償還年数=(固定負債-現預金-正常運転資金)÷(税引き後当期純利益+減価償却) ・ 原則として債務償還年数の目標値は、各物件の残債で加重平���した融資年数残以内。 ・ その他、都銀は各物件の残債で加重平均した耐用年数残以内、地銀は25~27年。信金はあまり気になさらないが30年以内程度に収めると良しとされることも多い(経験則)。 ・ いずれにせよ債務償還年数は短いに越したことはないのだが、賃貸業単体で短くするのは難しいため、他事業の利益もあわせて会社トータルで償還年数を短くすることを考える(例えば借り入れは賃貸業のみで、他事業が賃貸業と同じだけ利益出すと償還年数は半分になる)。 ・ 逆説的ではあるが、各物件の残債で加重平均した融資年数残以内に債務償還年数が収まるよう、ある程度規模が拡大を果たした際には購入時にあえてフルローン、オーバーローンでは無く自己資金を入れて借入金額(負債)を減らすことが追加融資を引き続けるためには有効打���なるかもしれない。ここは将来の規模拡大をどう果たしてゆくのか金融機関様と率直に話した方が良い。 ※一般的に運転資金と言われるもの=売掛金+受取手形+在庫-買掛金-支払手形 ⑤その他財務指標 ・ 流動比率:流動資産÷流動負債>100%以上マスト ※短期的な負債に対する支払い能力を示す代表的な指標 100%以上が健全である理由は、1年以内に支払期限が到来する流動負債を賄うだけの十分な流動資産を持っていることになり安全性が高いと言えるため。 参考:https://t.co/QtuRuIDpig ・ 固定長期適合率:固定資産÷(固定負債+純資産合計)<100%以下マスト ※収益を生み出す固定資産が安定した資金で賄えているかどうかを示す代表的な指標 100%以下が健全である理由は、投資回収に時間がかかる固定資産の全てを長期の資金である純資産と固定負債で賄えている方が安全性は高いと言えるため。固定比率とは異なり返済義務のある固定負債を考慮した指標となっているが、固定負債であれば返済猶予が1年以上あるためすぐに返済を求められる可能性は低く、長期間使える資金と捉えている。 参考:https://t.co/9rbEATAOgf ・ インタレストカバレッジレシオ:(事業利益+受取利息)÷支払利息>1倍以上マスト ※通称ICR:資金借入コスト(主に金利)に��する支払財源の余裕度を示す代表的な指標。 1倍以上が健全である理由は、借入コストが企業の稼ぎによってカバーされている方が安全性は高いと言えるため。③で述べた簡易CFは元本返済、ICRは金利支払の観点の違いがある。不動産賃貸業は多額の資金を有利子負債で賄って土地や建物を所有して収益を生み出すビジネスモデルである��め、ICRが低い業種であることは理解しておく必要がある。 参考:https://t.co/ukNp5irgXs ⑥来期着地見込み(来期試算表) ・ 損益計算書と貸借対照表の来期着地見込みを今期の数値と来期の想定数値(売上と経費)を何かしらの論理的根拠を基に作成し、来期の試算表(①と②)と各指標③~⑤がどこに着地しそうなのかを今期決算書説明時には持参してお話しする必要がある。 ・ その際はP/Lは黒、B/Sは純資産増加、簡易キャッシュフローは黒、債務償還年数、その他指標はメインバンクの基準を目指すことは言わずもがなだが、どこかが達成できないならその理由を明確にして説明しておく必要がある。 ・ 租税公課には前期の法人事業税+特別法人事業税が経費計上できるのでシミュレーションへの反映を忘れない事。 ⑦その他決算書の注意点 ・ 決算書で「未」と付いている項目は要チェック。未収入金、未払い金が発生しないようにするのが大原則であるが、期を跨いで「未」が付く項目が残る際には詳細を把握して説明できるようにする。賃貸業の場合家賃の未収入金が3%程度であればOKであるが、それを超えると問題があると判断���れるかもしれない。なお、流動資産は現金化し易い順に記載する(現預金→預け金→未収入金)。 ・ 決算書で「仮」と付いて良いのは建設仮勘定のみ(まだ完成していない固定資産にかかったお金を計上しておく勘定科目)。期を跨いで仮払金、仮受金がそのまま残らないようにせねばならないのが大原則。もし「仮」が付く項目が残る際には詳細を把握して説明できるようにする。 ※仮受金とは誰から入金が行われたのかわからない、どうして入金が行われたのかわからないなど詳細不明な場合に使用する勘定科目。あくまで一時的な処理を行うための勘定科目なので決算までには正しい勘定科目に振り替えなくてはならない。仮受金の反対の意味で使われるのが「仮払金」(簿記2級があれば釈迦に説法かとは思います)。 ⑧注意点(フルローン��オーバーローンはいつまでも絶対的な正解ではないかも。「かも」です) ・ そもそもフルローンやオーバーローンで融資を引いて物件購入を短期間で一気に進めているため、自己資本比率が低いのは致し方なし。金融機関様からここはほとんど突っ込まれたことが無いので会社経営的にはダメだが、持たざる者が賃貸業で規模拡大を果たすためにはある程度まではあまり気にせずとも良いと言うのが個人的な理解。 ・ とは言え前述の通り、フルローンやオーバーローンがいつまでも絶対的に正しいとは断言できない。これは債務償還年数を短くするには、負債を減らすか、利益を増やすかの2つしか選択肢が無いから。頭金を入れて負債を減らせば債務償還年数は自ずと短くなるため、資金に余裕が出てくる日が来たらあえて自己資金を入れて債務償還年数を短くする事こそが拡大を加速させることになるのかもしれない(まだその余裕はないけどね・・・)。 【法人税の計算方法】 個人的に理解している中小企業の法人税算出の仕方(概算値) 以下①+②+③+④+⑤+⑥ ①法人税:所得額800万円以下部分は所得額x15%+所得額800万円以上部分は所得額x23.2% ②地方法人税:①法人税額の10.3% ③法人県民税:①法人税額x1%+均等割2万円 ④法人市民税:①法人税額x6%+均等割5万円 ⑤法人事業税:所得額400万円以下は所得額x3.5%+400~800万円部分は所得額x5.3%+800万円超部分は所得額x7% ⑥���別法人事業税:⑤法人事業税x37% ⑤と⑥の事業税は翌期の租税公課に経費計上可能。その他法人税は不可。 課税法人だとこれ以外に消費税も取られる。
See More
DIYDachshund
retweeted
Fuji @COSOJI代表 | 不動産×テック(AI×SaaS×BPO)
@1104nfuji
almost 3 years ago
ビックサイトのフェアでマイソクの情報から現時点~50年後までの物件価格が即時にわかるサービス発見。金融機関もつかってて情報登録も簡単なGate。
DIYDachshund
retweeted
フルレバ大家B
@BB87967729
almost 3 years ago
鈴木アキラ
@akirasuzukifire
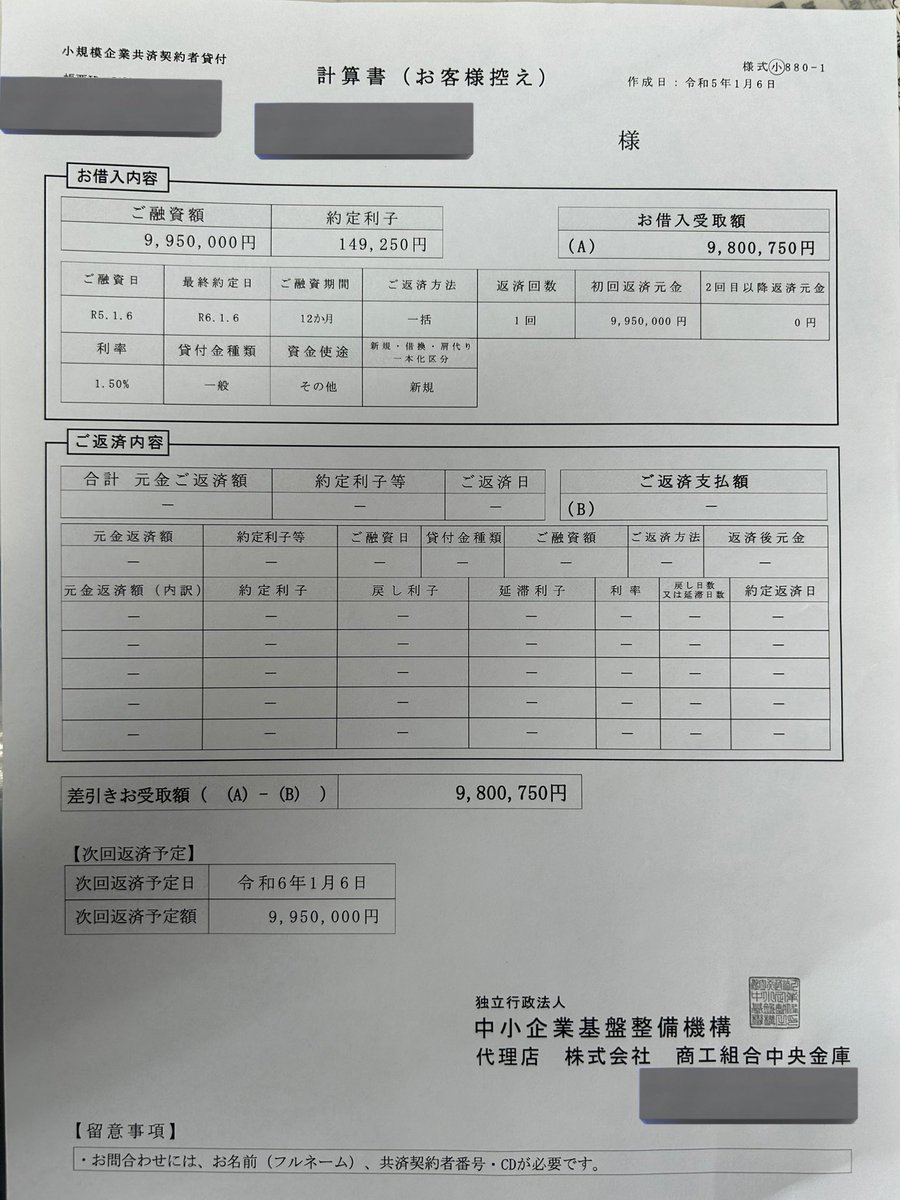
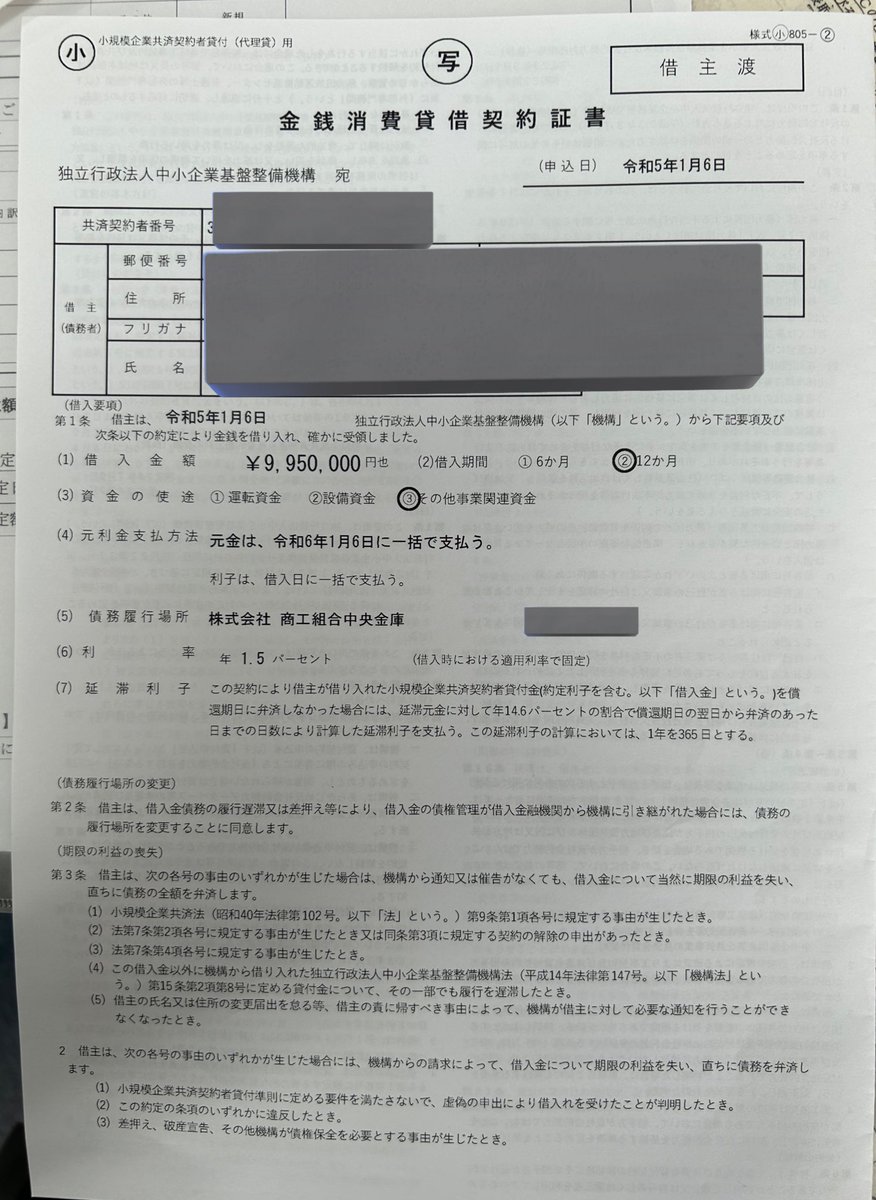
さんが小規模共済の借入についてポストされてましたので直近借入の実物大公開😄 そんなに大したものでは無いですけどね。 借入方法は真ん中の写真のハガキを見てください。 そんなに難しく無いですよ。 今までフルローンの時の諸費用分とかでちょいちょい借りて、在庫売っ���返したりとかしてました。 今回は在庫売れないしジャンプ(利息払って一年延長)します😓 #小規模共済 #契約者貸付
DIYDachshund
retweeted
新築の虎サロン 大津社長
@OTSUKAIJI
almost 3 years ago
①賃貸時に借家人賠償責任を指定する(うちはSBI日本少額短期保険) ②SBIのサービスで24時間駆けつけサービスの窓口に電話して、対応してもらう。 30分以内程度の軽微なサービスでパッキンなどの消耗品は無料です。 こうすると無料でやってもらえます。 なおクラシアンの方が現地来ました。 大家が電話で手配する���けでイケます。 過去に新電力のサービスも使っていましたが契約者が依頼しないといけないなどがありましたが、こちらは、大家から直接依頼できるので、楽です。 追加料金がどの程度かかるのかは不明でクラシアンなので少し高いかもですが、出張費自体は無料なので軽微なことだと割安かと思います。
See More
DIYDachshund
retweeted
フルレバ大家B
@BB87967729
almost 3 years ago
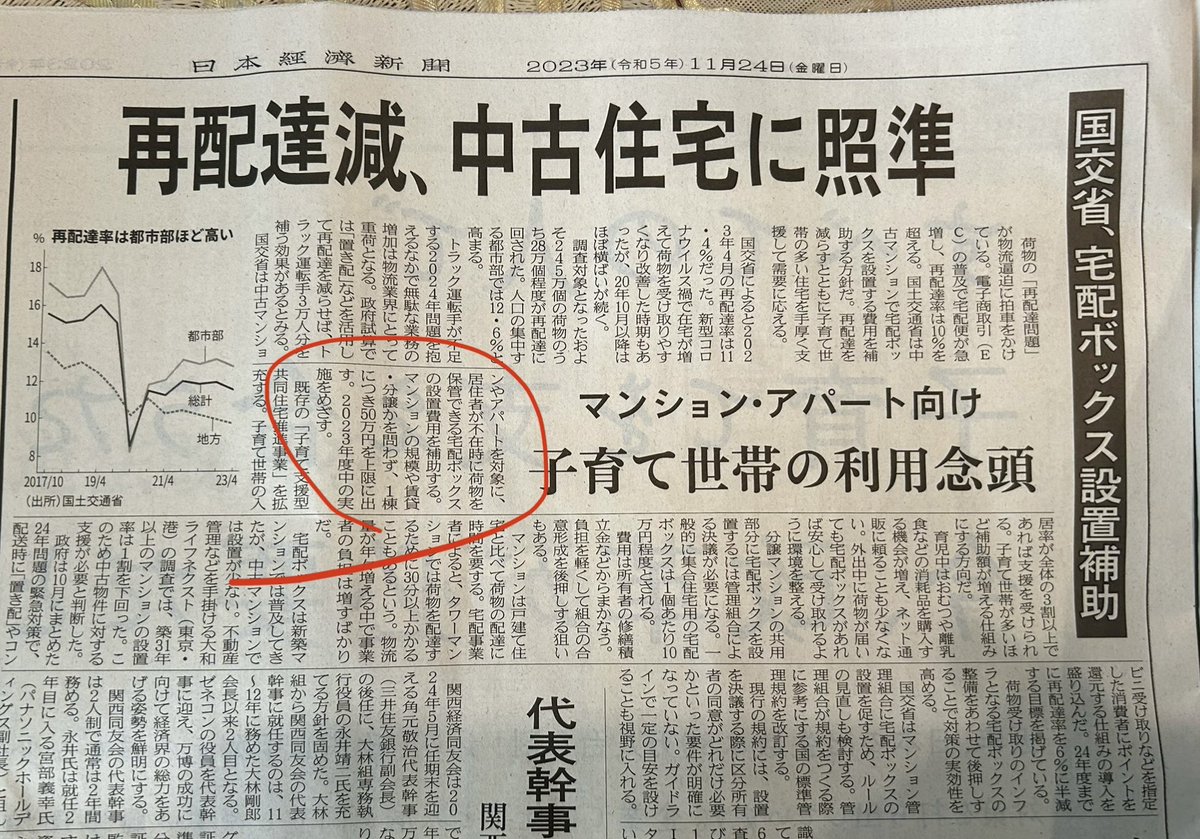
国交省が宅配ボックス設置補助=昨日の日経より 以下、日経新聞webから一部引用 荷物の「再配達問題」が物流逼迫に拍車をかけている。 電子商取引(EC)の普及で宅配便が急増し、再配達率は10%を超える。国土交通省は中古マンションで宅配ボックスを設置する費用を補助する方針だ。 再配達を減らすとともに子育て世帯の多い住宅を手厚く支援して需要に応える。 国交省によると2023年4月の再配達率は11.4%だった。 との記事がありましたが、そんなことより我々大家の注目ポイントは「マンションの規模や賃貸、分譲を問わずに1棟につき50万円を上限に補助が出す」とのことではないかなと😄 賃貸マンションにも出るのはありがたい🙏 古いマンションで宅配ボックスないところはこの補助金使って設置しようっと👍 2023年度中の実施を目指すらしいからもうすぐちゃう😳 #宅配ボックス設置補助
See More
DIYDachshund
retweeted
有限会社アタック塗研 藤原
@Attack1969
almost 3 years ago
これと出会ってしまったので、もう鉄部塗装にはポリウレタンは今後使わないと思います☺️ 2液弱溶剤シリコンで価格も安くて品質も良いので、もっと早く出会っておきたかったです😔
DIYDachshund
retweeted
Fuji @COSOJI代表 | 不動産×テック(AI×SaaS×BPO)
@1104nfuji
almost 3 years ago
教えてもらったこのデジタルなAIステージングやばい。 スマホの写真選択→数十秒で希望に合ったステージングが作られる→あと数十秒まてばさらに追加で提案してくれる。 そして無料でトライできる。有料版も激安。 https://t.co/qurKQrjG6o
1104nfuji's tweet video.
DIYDachshund
retweeted
賃収2.02億。不動産投資+建設業+宅建業+MDサービス主催。元大手外資系企業マーケ部長、通名MD
@mktgxlandlord
almost 3 years ago
·
Fujisawa-shi
【決算書の肝:個人的保存版】期末に向けて決算書の時期。経験をもとに決算書の肝だと思っている着眼点を、①貸借対照表、②損益計算書、③簡易キャッシュフロー、④債務償還年数、⑤来期試算表にて備忘録としてまとめました。丸3年でフルローンとオーバーローンを連発して都銀、メガ地銀、第2地銀、信金、信組と複数の金融機関様から11棟、10.7億円の融資を引いて家賃年収1.2億円に至っているので当たらずも遠からずのハズ。 先に述べておきますがこれはあくまでMDの個人的な理解であり見解です。不動産投資/不動産賃貸業で規模拡大を可能にする決算書へと仕上げるための着眼点を軽ーくまとめた内容です。他の事業では流動比率、自己資本比率などの重要性が増してくることもあるでしょう。 よって上級者の方は生暖かく見守って下さいw まず、決算書は税理士さんに丸投げすることは避けねばならず、適切なルールの下で「金融機関様が追加融資したくなる決算書」を自分が主体となってデザインしてゆく必要があると個人的には思ってい���す。 要するに、今期どの程度の指標で着地させれば金融機関様にご評価頂ける決算書になるのかを考え、その確固たる意志を持ったうえで、自分が落とし込みたい着地点を税理士さんに明確にお伝えした上で、議論しながら決算書を一緒に形にしてゆくことが重要との理解です。 その過程では、詳細は割愛しますが、経費計上せずに資産計上したりする場合などなどが時として起こり得ます(当然ですが経費の水増しなどは不正は論外です)。 ①貸借対照表(B/S) ・純資産>0(純資産プラス)がマスト。 ・前期から増えていることもマスト=今期P/Lで利益が出ていることを意味している。 ・少なくとも役員借入金を含めてプラスになっていることが最低限の条件。 ・資本金を多く積んでおけば1期目でも純資産単体でマイナスにはならずに済む。 ・役員借入金を純資産と見なしてくれない金融機関様は役員借入金をデッドエクイテ��スワップで資本に入れる…あまりやりたくないが。 ②損益計算書(P/L) ・経常利益プラス(利益率10%が目安) ・ここでの経常利益赤字は論外。 ・物件取得費は特別損失に計上することで、純利益は赤字でも経常利益を黒字にすることをまずは考える。 ・物件を購入した期の純利益は特損により赤字に沈む可能性があるが、特損で計上される取得費用は購入時の一過性であり、来期取得せねばこれは無くなるため来期はきっちり純利益が出るとの説明が可能になる。 ・特損に上げる取得経費で可能な項目は資産に計上し、特損の取得経費を圧縮すればその分利益は増えて当期純利益も黒字で着手させられる事もある。 ・賃貸業以外の他事業もガチって利益を出せば、物件を取得した期でも賃貸業の利益マイナスを補って純利益を会社トータルではプ���スで着地させる事も可能。 ③簡易キャッシュフロー ・税引後当期純利益+減価償却ー元本返済>0 ・信金さんは簡易CFをとても気になさる。 ④債務償還年数 ・債務償還年数の目標値は、都銀���各物件の残債で加重平均した耐用年数内、地銀は25年。信金はあまり気になさらない(経験則)。 ・いずれにせよ債務償還年数は短いに越したことはないのだが、賃貸業単体で短くするのは難しいため、他事業の利益もあわせて会社トータルで償還年数を短くする(例えば借り入れは賃貸業のみで、他事業が賃貸業と同じだけ利益出すと償還年数は半分になる)。 ⑤来期着地見込み(来期試算表) ・損益計算書と貸借対照表の来期着地見込みを今期の数値と来期に発生するであろう想定数値を何かしらの論理的根拠を基に作成し、来期の試算表を今期決算書説明時には持参してお話しする。 ・その際はP/Lは黒、B/Sは純資産増加、簡易キャッシュフローは黒、債務償還年数は都銀の基準を目指すことは言わずもがなだが、どこかが達成できないならその理���を明確にして説明しておく必要がある。 そもそもフルローンやオーバーローンで融資を引いて物件購入を短期間で一気に進めているため、自己資本比率が低いのは致し方なし。でも金融機関様からここはほとんど突っ込まれ���ことが無いので会社経営的にはダメなんでしょうが、賃貸業での規模拡大である程度まではあまり気にせずとも良いと言うのが個人的な理解です。MDは最近言われるようになってきましたが・・・。 あくまで個人的な備忘録であり見解です。 あしからず! #不動産投資 #リフォーム #外壁塗装 #決算書 #銀行融資
See More
DIYDachshund
retweeted
ヨロカ@家と鞄
@lifestylediyer
almost 3 years ago
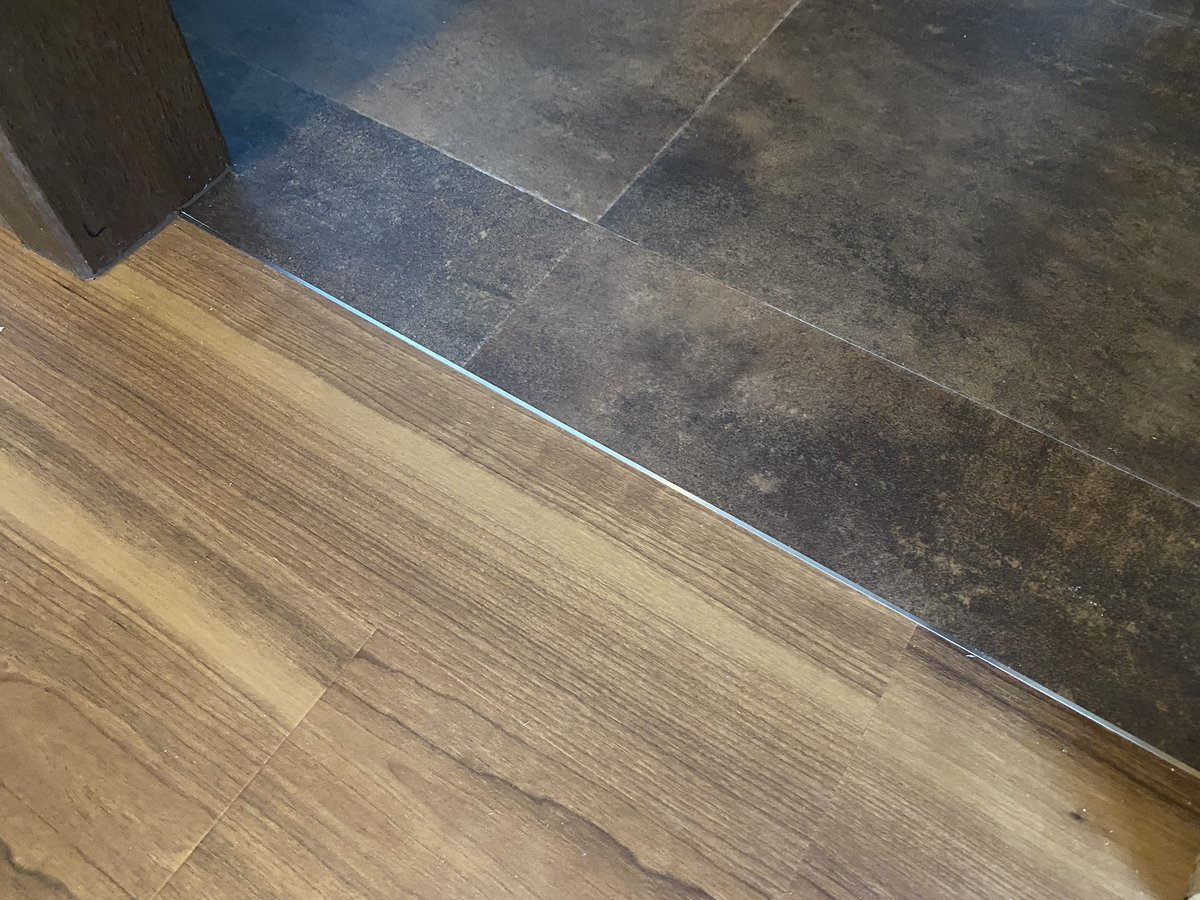
フロアタイルの見切りはステン3ミリ角棒を使うと綺麗に収まると思いますヨ! への字より綺麗と思いますヨ!😍
DIYDachshund
retweeted
賃収2.02億。不動産投資+建設業+宅建業+MDサービス主催。元大手外資系企業マーケ部長、通名MD
@mktgxlandlord
about 3 years ago
·
Kanagawa-ken
【質問頂いたので回答(長文)】 丸3年で0から融資総額10.7億円、家賃収入1.2億円に乗せた男の使っている銀行と融資条件まとめ。 ・都銀M 計3.1億円 変動0.58% 耐用年数内 オーバーローン ・地銀HN 計1.5億円 変動1.475% 耐用年数内 フルローン ・地銀S 計3.1億円 固定1.3% 耐用年数+3年 オーバーローン ・信金FM 計2.2億円 変動1.8% 耐用年数+7年 オーバーローン ・信金SY 8000万円 変動2.0% 耐用年数内 頭金1割 ・信組I 1.2億円(借換済) 変動2.5% 耐用年数内 フルローン ・信組YK (本承認取ったが断った) 変動2.5% 耐用年数-5年 頭金1割 今時、初心者のプロパー融資は無理、頭金無しのフルローンは無理、オーバーローンなんていつの時代?など良く目にも耳にもしますが、全部今でも出来ます。 もちろん属性によっては無理な事もありますが、僕の見聞きする限り無理だと言っている人ほど行動せず、休みたい、遊びたい、寝たい、楽したい、怠けたい誘惑に負けて行動していません。 何千棟と売り物件情報を見て、何十棟と現地調査して、近隣同家賃帯のライバル物件を何十棟もくまなく見て弱みを探り、金融機関は何百支店にも電話して、限界まで資料���作り込んで、1支店づつ丁寧にご説明し、購入したら何十社の近隣賃貸仲介会社を全部回って営業を掛け、ライバル物件の弱みを突��てこちらは99%以上の入居率でひたすら回す。 今でこそお付き合いする金融機関様も売買仲介様も客付して下さる賃貸仲介様も固定されていますが、当初は単なる庶民の僕にそんなツテがあるはずもなく、ひたすら動いて開拓しまくるしか無かったわけです。 今でも奇策や裏技を用いているわけではなく、やっている事は極めて一般的な誰でも思い付くド正攻法=人と同じ事でしかありません。 ここで重要なのは人と同じことを同じレベルでやっていたら頭一つ抜け出る事はなかなか難しく、人と違うことをひらめいてやるのもやり尽くされた領域ではまた簡単な事では無いのですが、 人と同じ事でも違うレベルでやれば違う結果を出せる可能性が十分にあると言う事実です。 努力は人を裏切ります。努力した人が必ずしも全員報われて成功する���けではありません。人生は運だ。そう言いたい人の気持ちも分かりますが、言ったところで違う結果が出るわけでもなく単なる時間と精��力の無駄です。 僕は目の前を一瞬通り過ぎる運を掴まえることが出来るのは、日頃の努力と鍛錬で準備が整っている人だけだと信じています。これは勤め人として出世を極めた多くの友人達を見ていても思います(僕は彼らほど努力を重ねていないし、優秀でも無いので見えずに目の前を通り過ぎる運も沢山あると思っています)。持って生まれた才能も努力せねば開花しない事は言わずもがなです。 そして偶然勝ち得た成功=たまたま目を瞑ってバットを振り回したらホームランになったという事なので、そこに再現性と継続性はありません。こだわるべきは偶然では無く必然。必然的に自分が定めた成功へと至れるはずだと言う根拠と妥当性を常に自問自答しながら、正しい方向で目一杯努力を継続したいものです。僕も頑張ります。 結局は気合いと執念が大事ってあたりに話が落ちましたw駄文失礼致しました🙇
See More
DIYDachshund
retweeted
梅ックス
@kokubu5963
almost 4 years ago
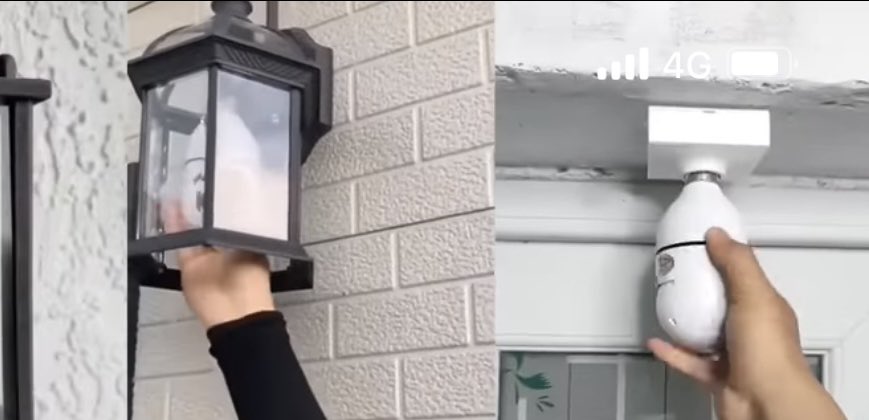
電気プラグにインするだけで遠隔カメラと灯りが取れて電源工事必要ないのが素晴らしい‼️
Last Seen Users on Sotwe
Venus ❤️
Seen from
Mexico
Arpan Blood Bank
Seen from
United States
Tanwir Alam
Seen from
Germany
里昂
Seen from
United States
María Julissa
Seen from
Chile
Narasimha Kanduri
Seen from
United States
Sylvia
Seen from
Egypt
Khánh Nhật
Seen from
Vietnam
🅴N !♱VN
Seen from
United States
M Ikram Mughal
Seen from
United States
Trends for you
1
Falcons
Under 10K tweets
2
Yankees
Under 10K tweets
3
San Diego
Under 10K tweets
4
Boone
Under 10K tweets
5
Bijan
Under 10K tweets
6
Kellen Moore
Under 10K tweets
7
Penix
Under 10K tweets
8
Ben Rice
Under 10K tweets
9
Lakers
Under 10K tweets
10
#WWERaw
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
241.7M followers
2
Barack Obama
@barackobama
119M followers
3
Cristiano Ronaldo
@cristiano
114.6M followers
4
Donald J. Trump
@realdonaldtrump
111.9M followers
5
Narendra Modi
@narendramodi
107.2M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.4M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90.1M followers
10
Taylor Swift
@taylorswift13
84M followers
11
Lady Gaga
@ladygaga
75.5M followers
12
Virat Kohli
@imvkohli
73.5M followers
13
Kim Kardashian
@kimkardashian
70.9M followers
14
YouTube
@youtube
68.8M followers
15
Neymar Jr
@neymarjr
66.5M followers
16
Bill Gates
@billgates
65.3M followers
17
Selena Gomez
@selenagomez
63.1M followers
18
The Ellen Show
@theellenshow
62.3M followers
19
CNN
@cnn
61.8M followers
20
X
@x
60.7M followers
Olivia
Online
✨
⭐
💫