거리에 피가 낭자할 때 사라!
극심한 공포가 다음 상승장을 준비하고 있다.
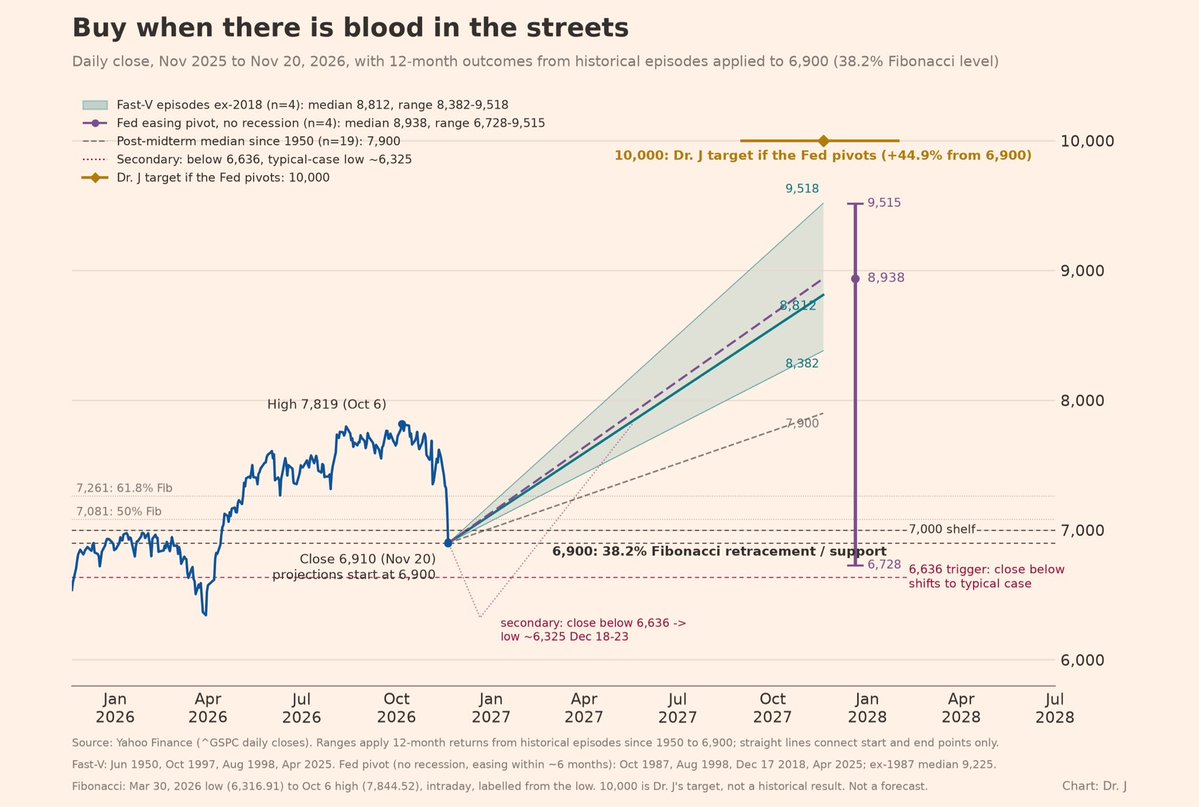
S&P 500은 7거래일 연속 하락하며 10월 고점에서 11.6% 떨어졌다. 금요일 종가는 50일 이동평균선보다 무려 4.1표준편차 아래에 있었다. 2015년 8월 이후 가장 심한 과매도 상태다. 시장의 매도 압력을 보여주는 암스 지수도 이틀 연속 투매 신호를 보냈다. 이것이 극단적인 공포의 모습이다. 역사적으로 이런 공포는 약세장의 시작보다 매수 기회를 알리는 경우가 많았다.
S&P 500은 6,910으로 한 주를 마쳤다. 올해 상승 흐름에서 중요한 피보나치 지지선인 6,900에 거의 정확히 닿았다. 빠른 V자 반등은 투자자들이 견디지 못하고 주식을 내던진 뒤 며칠 안에 시작된다. 지지선이 버텨 주면 조정은 약세장으로 번지지 않는다. 과거 가장 강력했던 V자 반등에서는 이후 12개월 상승률이 최고 38%에 달했다. 6,900에서 그만큼 오르면 9,500도 사정권이다.
시기도 좋다. 미국 증시는 대통령 임기 4년 가운데 역사적으로 수익률이 좋았던 구간에 들어서고 있다. 1950년 이후 미국에서 중간선거가 치러질 때마다 S&P 500은 1년 뒤 예외 없이 선거 당시���다 높았다.
여기에 연준이 금리 인하로 돌아선다면 S&P 500이 10,000에 도달할 가능성도 여전히 열려 있다. 2027년 S&P 500의 주당순이익은 450달러에 이를 것이다. 남은 쟁점은 시장이 그 이익의 몇 배를 주가로 인정하느냐다. 에너지 위기가 지나가면 미국 10년물 국채금리는 4%로 내려갈 것이다. 그 금리를 그린스펀의 연준 모형에 대입하면 주가수익비율(PER)은 25배가 된다.
이익의 22배만 적용해도 지수는 10,000에 육박한다. 달라진 것은 공포의 크기뿐이다. 지금은 경기침체도, 금융위기도 없다. 투자자들은 결국 AI를 3년짜리 인프라 투자로 보던 시각에서 벗어나, 과거 철도처럼 오랜 기간 경제를 바꿀 기반 시설로 보게 될 것이다.
공포는 탐욕으로 바뀐다. 1998년이 그랬다. 아시아 외환위기에 러시아 금융위기와 대형 헤지펀드 롱텀캐피털매니지먼트(LTCM) 사태까지 겹치자 S&P 500은 7월 고점에서 19% 떨어졌다. 이후 연준은 금리를 세 차례 내렸고, 지수는 11월 말에 전고점을 회복했다. 10월 저점에서 1년 뒤에는 39%가 올라 있었다. 1998년, 2019년, 2025년처럼 경기침체 없이 주가가 급락한 뒤 연준이 통화정책을 완화했던 사례에서 이후 12개월 상승률의 중앙값은 33.7%였다.
많은 사람이 1990년대를 예로 들며 지금도 AI 인프라 공급이 수요를 앞지르고 있다고 말한다. 나는 그 해석이 틀렸다고 본다. 1990년대의 진짜 교훈은 당시 연준 의장 앨런 그린스펀이 짚은 데 있다. 생산성이 높아지면 물가를 자극하지 않고도 경제가 빠르게 성장할 수 있다는 것이다. 1995년 연준은 경기침체가 없는 상황에서 금리 인상에서 인하로 돌아섰고, 그해 S&P 500은 34.1% 올랐다. 1950년 이후 미국 대선을 한 해 앞둔 해 가운데 가장 높은 수익��이었다.
오늘날에는 레버리지 상품이 공포와 탐욕 사이를 오가는 시장의 움직임을 한층 키운다. 이번 주 매도세는 그 공포가 극에 달한 모습이었다.
거리에 피가 낭자할 때 사라는 오랜 격언이 있다. 지금은 경기침체도, 금융위기도 없다. 에너지 충격은 끝나가고 있고, 생산성과 기업 이익은 빠르게 늘고 있다. 연준은 곧 금리 인하로 돌아설 것이고, 지금 주가는 싸다.
바로 이럴 때 사는 것이다.
제임스 E. 손(James E. Thorne)은 캐나다 자산관리사 웰링턴알투스의 수석 시장전략가다. 30년 넘게 금융시장에서 일했고, 미국에서 주식 부문 최고투자책임자(CIO)를 지냈다