🚨El @senadomexicano aprobó reformas a la LFPCA
El cambio más debatido es la reforma al Art. 63 que amplía supuestos para que las autoridades puedan interponer recurso de revisión ante TCC
Críticos advierten que esto puede limitar los medios de defensa para los particulares ⚖️
Nuevo criterio de la @SCJN: en litigios por cargos no reconocidos ya no basta la presunción ni la “confesión ficta” (que el usuario no acuda a audiencia).
El banco tiene que probar, con documentos y procesos confiables, que el cliente autorizó la operación.
Tras las manifestaciones del 14 y 15 de octubre, @SATMX informó que 161 oficinas retomaron sus actividades con normalidad, salvo Ciudad Juárez. 💬 No se suspendieron labores y se atendieron 131,940 gestiones. El diálogo con los trabajadores continúa.
🚨 Reforma propuesta al art. 124 CFF: improcedente el recurso de revocación cuando el contribuyente “desconozca el acto recurrido”.
Un golpe directo a una de las estrategias más usadas en medios de defensa. ⚖️
#Fiscal#MediosDeDefensa
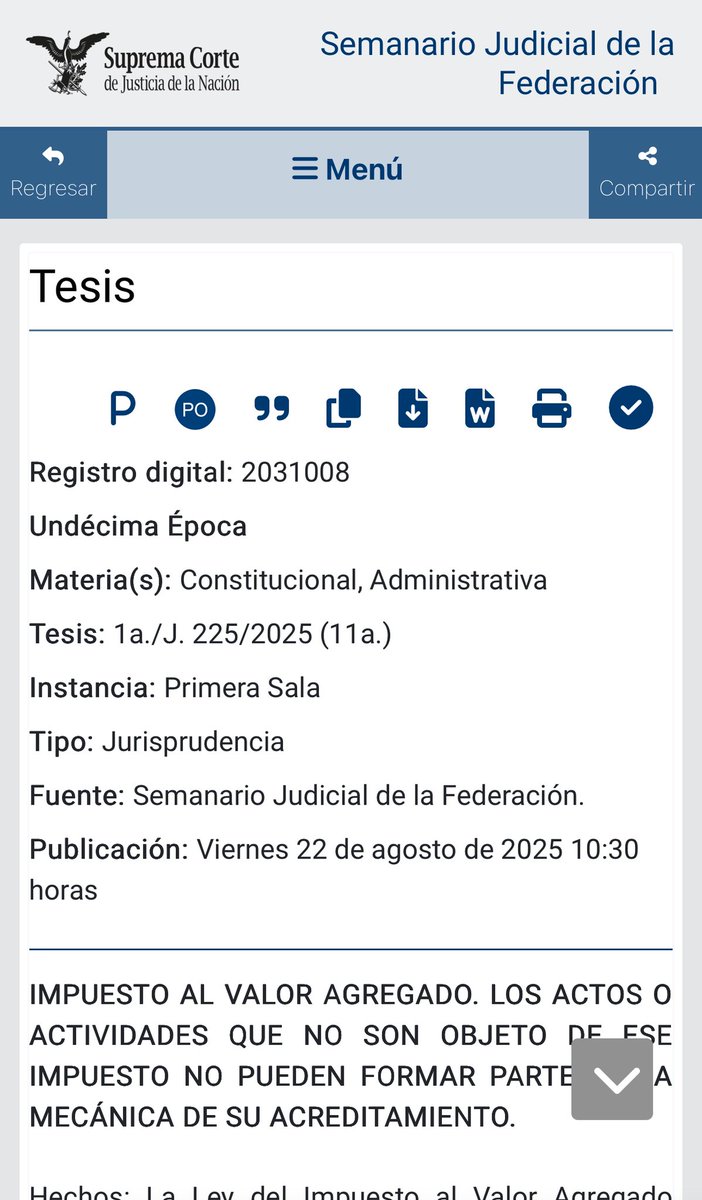
La Primera Sala de la @SCJN resolvió que los contribuyentes que realizan actividades no gravadas por el IVA no deben pagar ese impuesto por dichas operaciones, y, en consecuencia, tampoco pueden acreditarlo, ya que deben ser considerados consumidores finales.
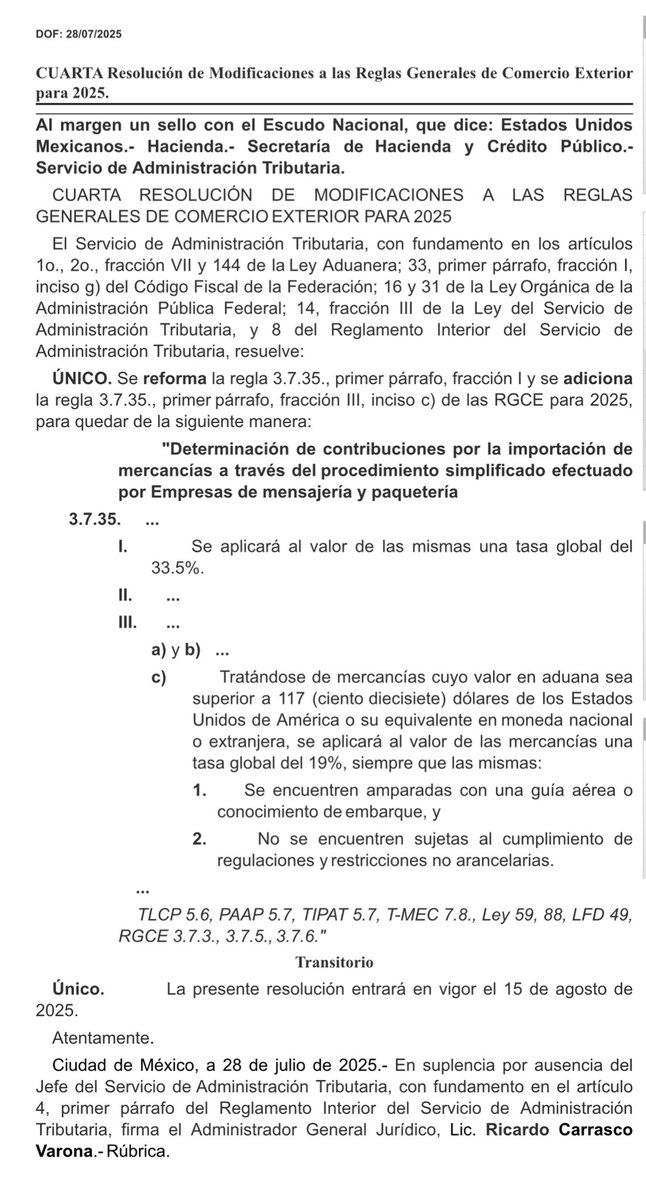
🚨🇲🇽 ¡Atención! Mañana entra en vigor el aumento de aranceles para importaciones vía mensajería y paquetería desde países sin tratado comercial: del 19% al 33.5%. 📦💸 Publicado en el DOF el 28 de julio. #Temu#Shein#China#Mexico
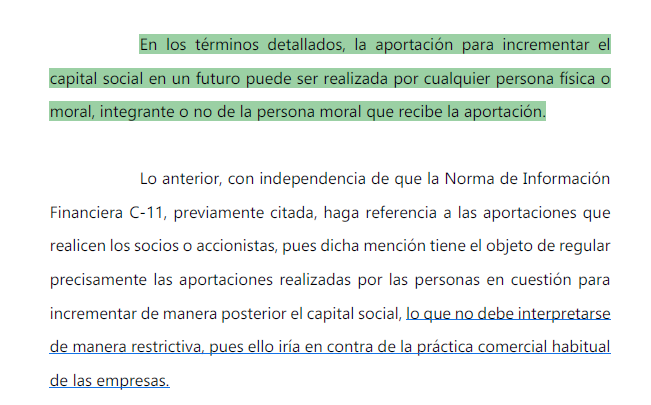
APORTACIONES PARA FUTUROS AUMENTOS DE CAPITAL SOCIAL:
Dichas aportaciones pueden realizarse por cualquier persona física o moral; integrante o no de la persona moral que recibe la aportación. Lo anterior, con independencia de que la Norma de Información Financiera C-11 haga referencia a las aportaciones que realicen los socios o accionistas, lo que no debe interpretarse de manera restrictiva, pues ello iría en contra de la práctica comercial habitual de las empresas.
Hoy en el DOF: Se publicó el Acuerdo de Simplificación y Mejora Administrativa para reducir tiempos de respuesta, eliminar requisitos y optimizar trámites que se realizan ante el (IMPI).
Un paso hacia procesos más ágiles y eficientes para personas y empresas en México.✅
El gobierno de México incrementó de 19% a 33.5% el impuesto aplicable a compras en línea de plataformas como Shein y Temu.
Este gravamen se aplicará a mercancías importadas desde China y otros países sin tratado comercial con México.
https://t.co/yLT6yVlo9P
El día de ayer un TLF concedió medida cautelar a una empleada embarazada que había sido víctima de discriminación y fue ordenada su reinstalación inmediata.
Dicha acción representa un avance en la protección de los derechos laborales para las mujeres en etapa de gestación.
⚠️En reciente boletín publicado por @STPS_mx se rechaza el alza del 7% en tarifas de @Uber_MEX : la considera unilateral e injustificada.
Esto sucede ante la reciente entrada en vigor del decreto reforma LFT que regula el trabajo en plataformas digitales.
INCONVENCIONALIDAD DE LA REGLA 2.5.10 DE LA RESOLUCIÓN MISCELÁNEA FISCAL PARA 2024 Y LA FICHA DE TRÁMITE 169/CFF "AVISO DE SUSPENSIÓN DE ACTIVIDADES DE PERSONAS MORALES", AL TRANSGREDIR LOS PRINCIPIOS DE RESERVA DE LEY Y SUBORDINACIÓN JERÁRQUICA.
1. La Regla 2.5.1 O de la RMF Fiscal para 2024 publicada en el DOF el día 29 de diciembre de 2023, establece que tratándose del aviso de suspensión de actividades se debe cumplir con el requisito consistente en que la denominación o razón social y la clave en el RFC de la persona moral, no se encuentre en la publicación que hace el SAT en su Portal, conforme a lo establecido en el artículo 69, penúltimo párrafo del Código Fiscal de la Federación.
2. La Ficha de trámite 169/CFF "Aviso de suspensión de actividades de personas morales", contenida en el anexo 1-A de la RMF para 2024 publicada en el DOF el día 15 de enero de 2024, se desprende que dentro de las condiciones que se deben cumplir para el trámite, es que la persona moral a suspender, no debe encontrarse en la publicación que hace el Servicio de Administración Tributaria en su portal de internet, de los listados de contribuyentes: con créditos fiscales firmes, no pagados o garantizados, no localizados, con sentencia por delito fiscales, créditos fiscales cancelados por incosteables o falta de solvencia económica o por condonación de créditos fiscales.
Dichas condicionantes fueron declarada inconvencionales por una Sala del @TFJAMexico :
La segunda sala de la SCJN, menciona que para que la autoridad fiscal realice un segundo requerimiento de información o documentos sobre la procedencia de las contribuciones, el contribuyente debe haber cumplido totalmente con el primero
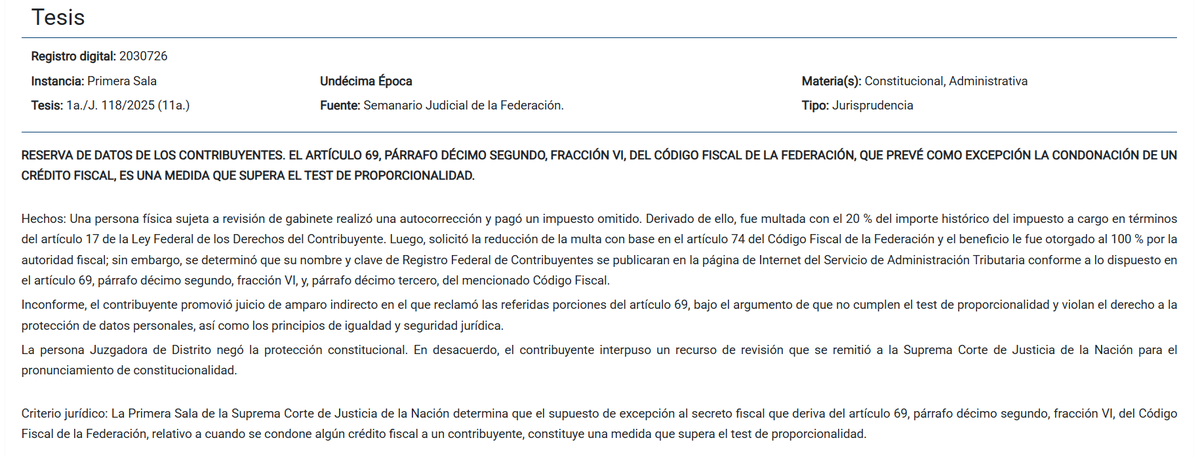
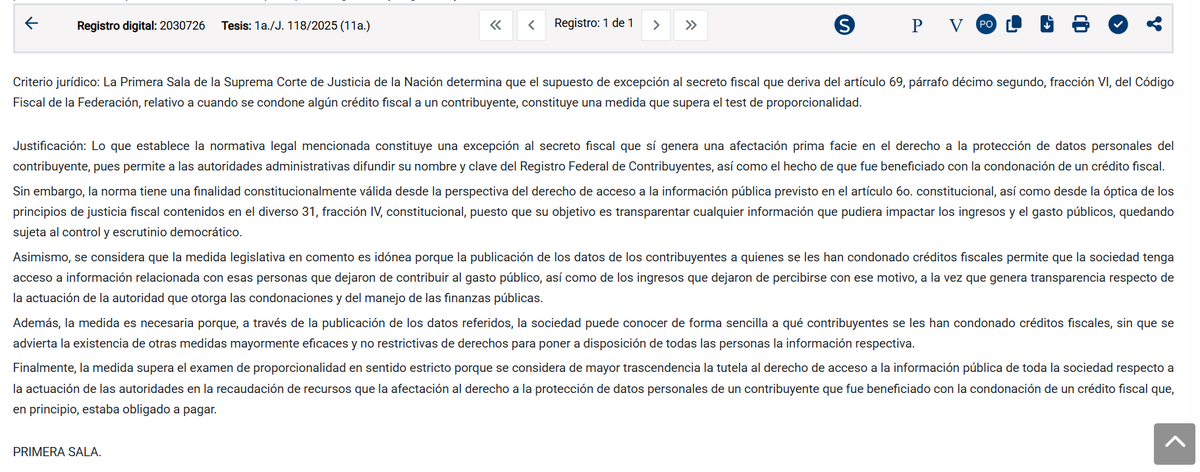
La SCJN determinó que la publicación de los datos personales de los contribuyentes que gozaron de la condonación de un crédito fiscal, es una medida constitucional al superar el test de proporcionalidad al priorizar la transparencia y el acceso a la información pública.
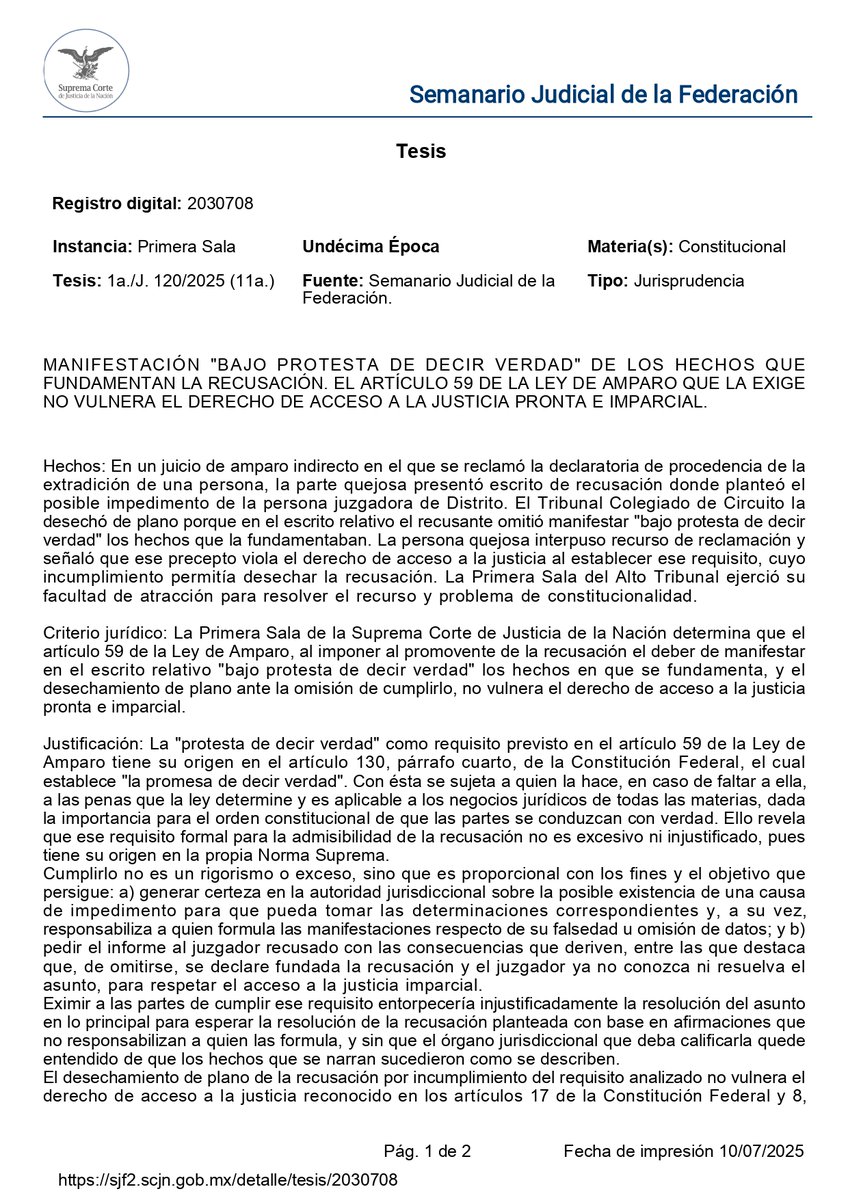
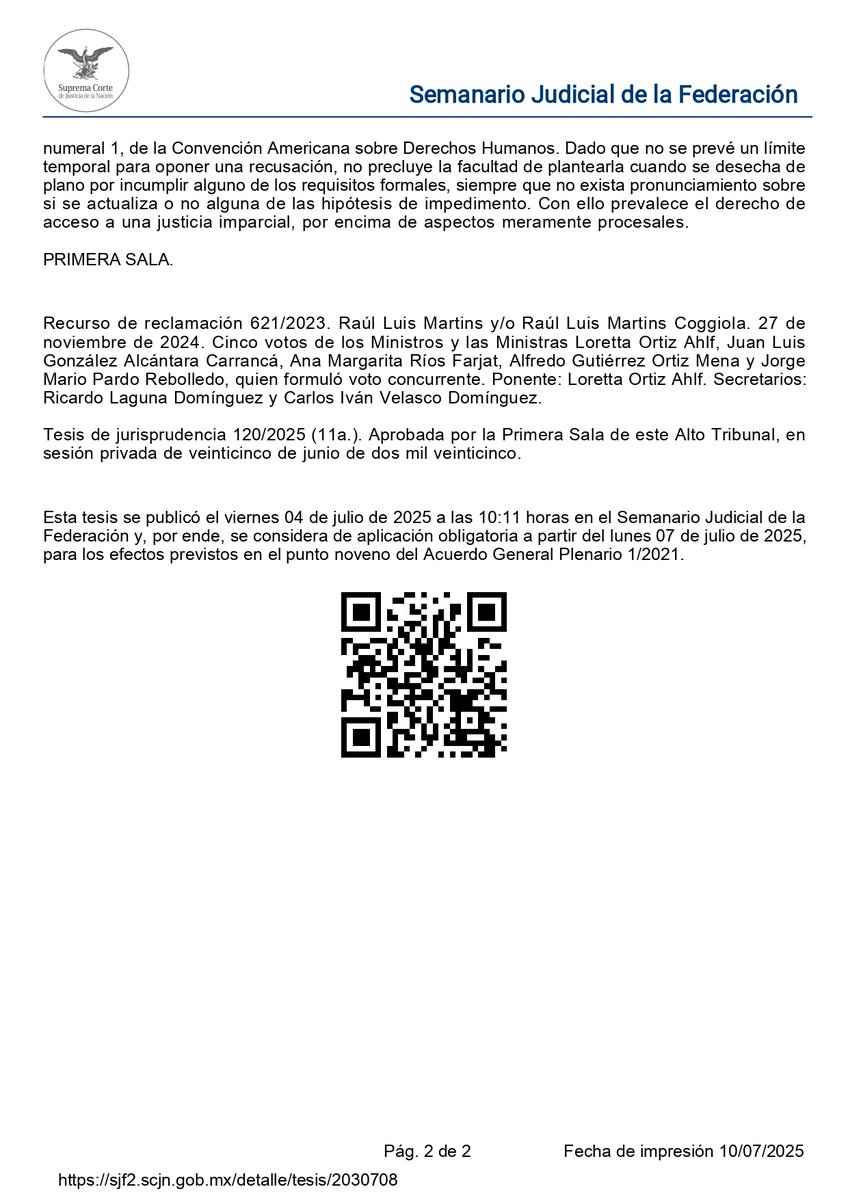
En un juicio de amparo indirecto, se desechó la recusación del juez por no declarar los hechos "bajo protesta de decir verdad". La quejosa alegó afectación a su acceso a la justicia, pero la SCJN resolvió que el requisito es válido, tiene sustento legal y garantiza la veracidad.
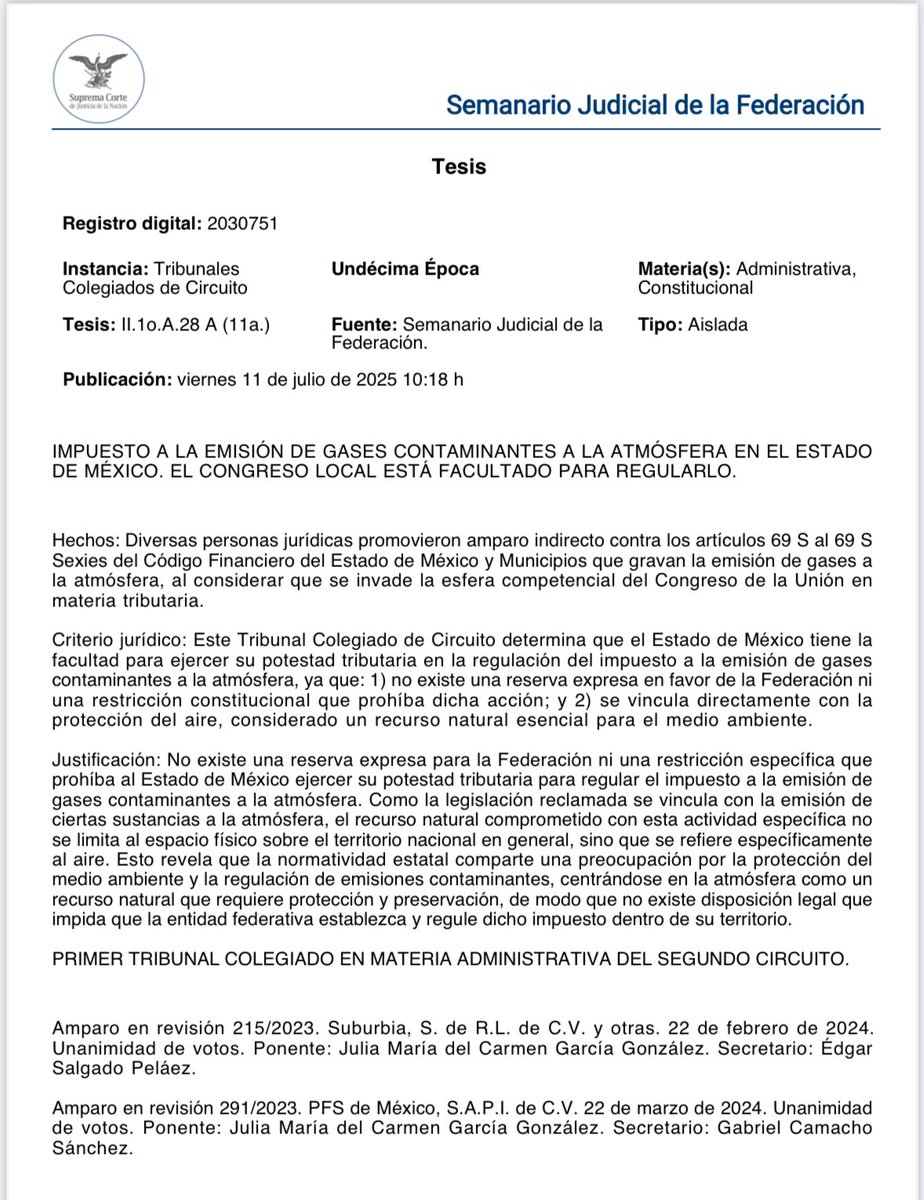
El Primer Tribunal Colegiado en Materia Administrativa del Segundo Circuito Resolvió que: El congreso del Estado de México está facultado para Regular sobre el IMPUESTO A LA EMISIÓN DE GASES CONTAMINANTES A LA ATMÓSFERA.
⚡️Un Tribunal Colegiado en Materia Civil determinó que, en Amparos contra corte de energía eléctrica, si se otorga la medida cautelar para restablecer el suministro, la CFE tiene carácter de tercero interesado (y de autoridad responsable) y procede fijar garantía para tal efecto.