Dlaczego ekonomiści klimatu nie żyć w zgodzie?
W nowym tekście staramy się odkryć, dlaczego szacowanie wpływu zmian klimatu na gospodarkę jest tak trudne. Sam fakt ocieplenia nie budzi sporu, prawda 😉?
To jak ono wpływa na gospodarkę, to już cięższy orzech do zgryzienia.🧵
Jutro o 17:45 poprowadzę na @GPW_WSExchange panel o perspektywach dla polskiego rynku kapitałowego. Oczywiście zapraszam.
Będę mieć przyjemność porozmawiać z:
prof. Agnieszką Chłoń-Domińczak (@SGHWarsaw)
Przemysławem @Barankiewicz
Jadwigą Pisarską (SGH, BNP)
@Dazai47795367 @PIE_NET_PL Ale to nie wszystko…
Co jakiś czas @GUS_STAT dokonuje rewizji rachunków narodowych za nawet za wiele lat wstecz. Tak więc „ostateczne ostateczne” dane o PKB i strukturze jego wzrostu możemy poznać dopiero po kilku latach.
@Dazai47795367 @PIE_NET_PL Dzisiejszy odczyt jest najlepszym, co wiemy na tę chwilę na temat wzrostu gospodarczego w II kw. 2024 r.
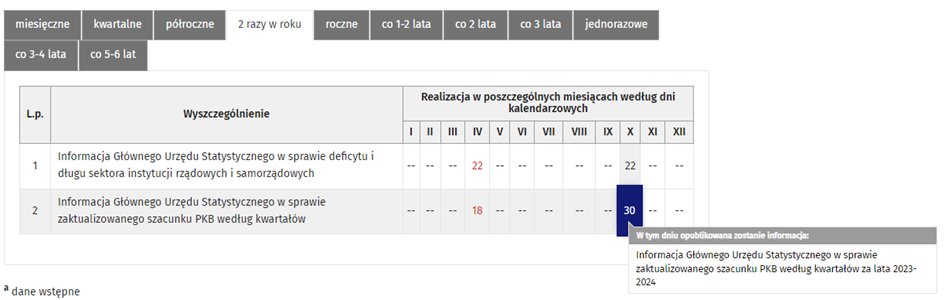
Dodatkowo 2 razy w roku mamy regularną rewizję danych z PKB. Najbliższa czeka nas końcem października.
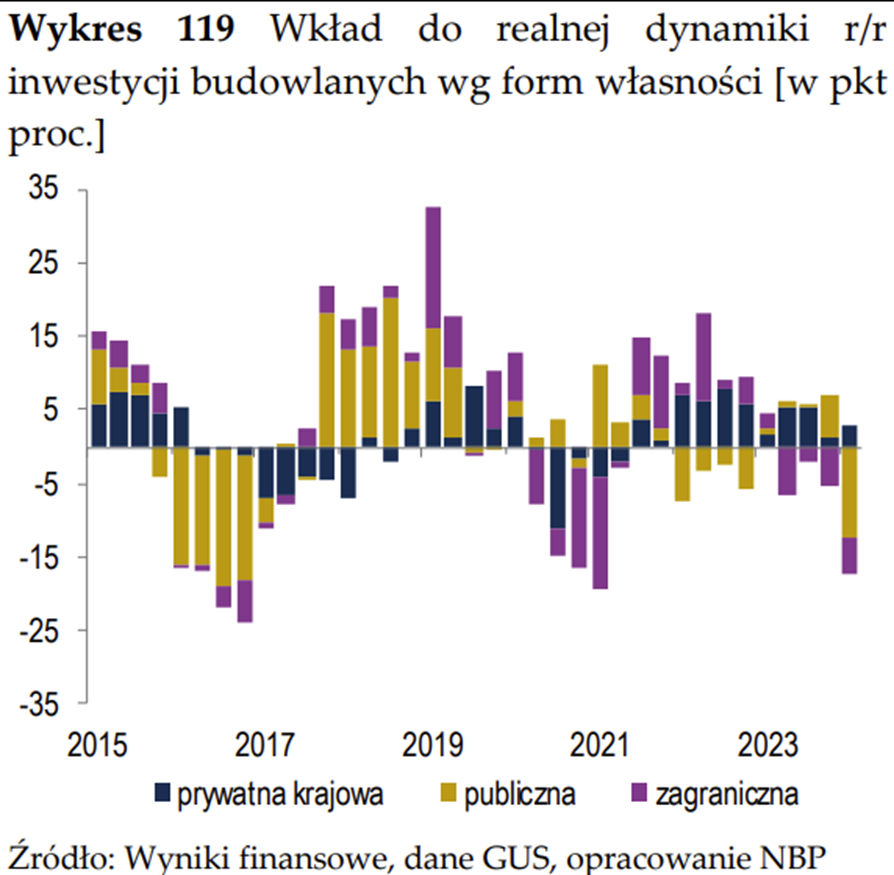
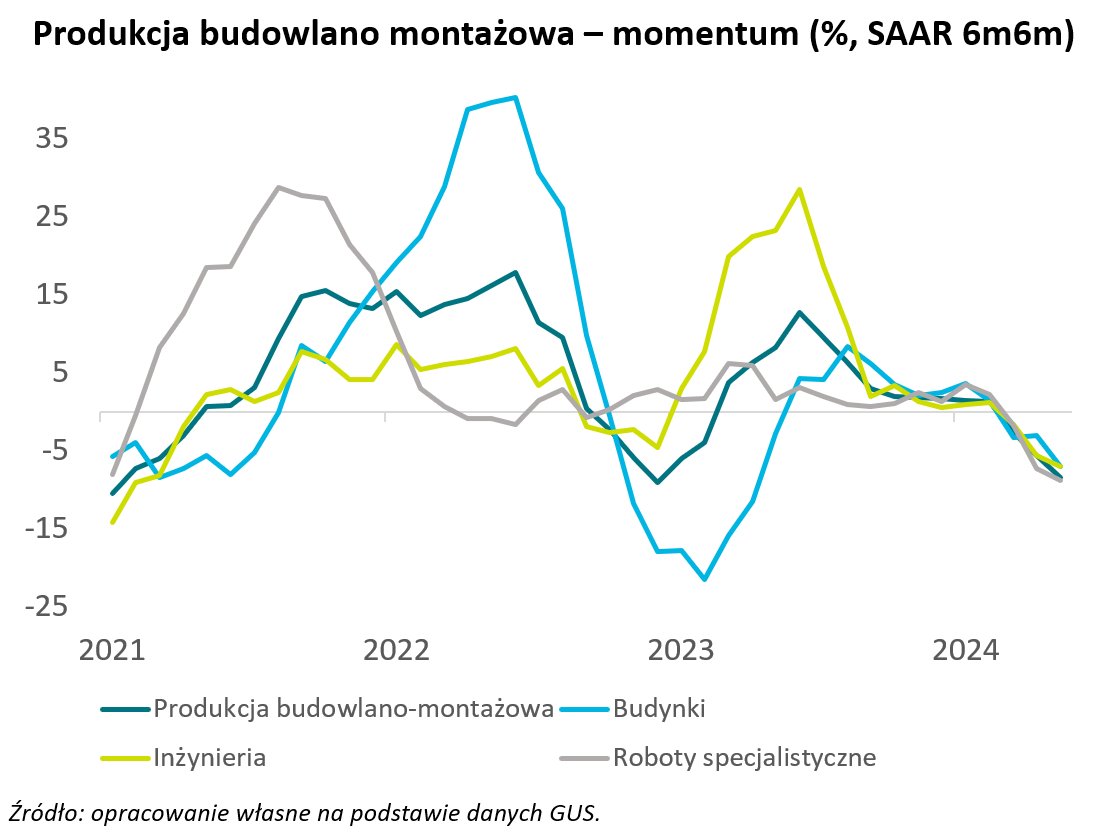
Jak wyniki budowlanki? Słabo (-2,1%m/m SA). W dół ciągnie budowa budynków. Po słabym początku roku budowy infrastrukturalne nie mają się aż tak źle.
W 2024 r. najsłabiej radzić sobie będą inwestycje publiczne – to przez przerwę w napływie funduszy z UE.
https://t.co/OkhT2AVxXI
Wyniki budownictwa są słabe. Produkcja budowlano-montażowa spadła w czerwcu o 8,9%r/r. Osłabienie widoczne jest szczególnie w budowie budynków. Spadek aktywności to efekt cyklicznego przestoju w inwestycjach współfinansowanych przez UE.
Sprzedaż detaliczna poniżej oczekiwań (+1,5%m/m SA). Od początku 2024 r. mamy podobną historię – najsilniej rośnie motoryzacja (~25%r/r).
Rzeczywiście sprzedaż samochodów odbija dynamicznie. Te wzrosty to jednak głównie nadrabianie niezrealizowanych niedoborów po pandemii.
Sprzedaż detaliczna wzrosła w czerwcu o 4,4%r/r. głównie za sprawą motoryzacji (+24,3%). Konsumenci nadal wstrzymują się z zakupami innych dóbr trwałych – sprzedaż mebli, sprzętu RTV i AGD spadła o 6,7%. Konsumpcji pomaga szybki wzrost wynagrodzeń. W czerwcu były one o 11,0%r/r.
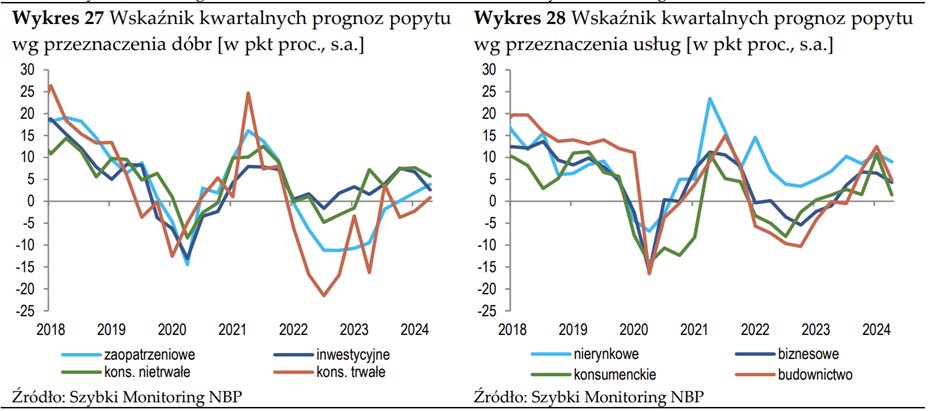
Konsumpcja rośnie, ale odbicie jest mało dynamiczne. Przedsiębiorstwa ankietowane przez NBP również to dostrzegają.
Prognozy popytu na dobra pozostają umiarkowane – rośnie nadzieja na odbicie sprzedaży dóbr trwałych. Popyt na usługi konsumenckie jednak osłabł.
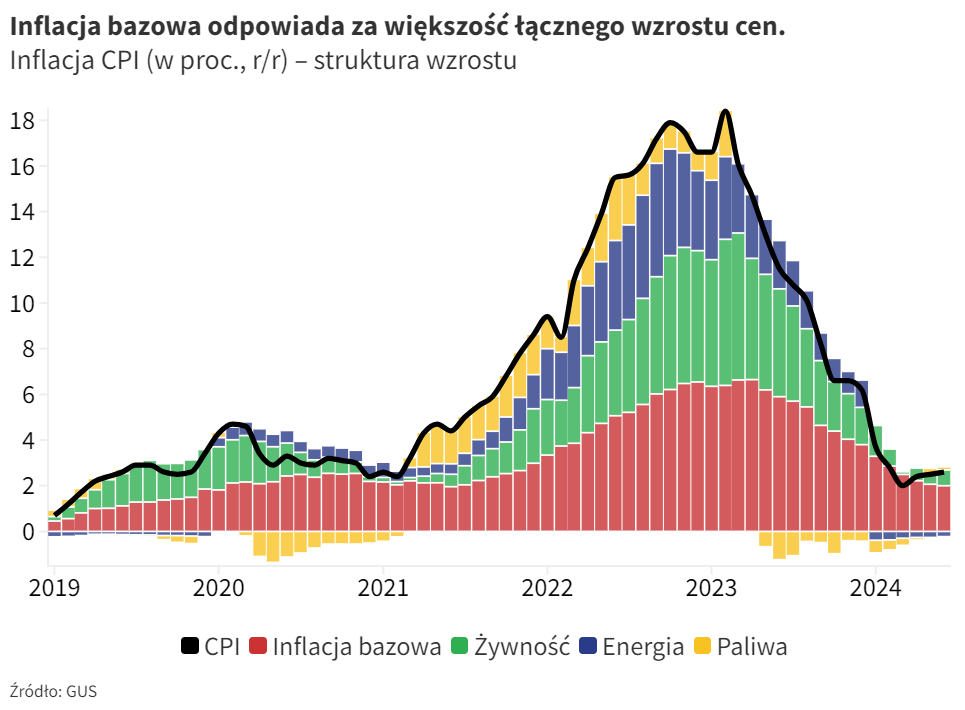
Ten wykres to jednak symulacje przy wzroście cen na poziomie celu – z definicji oznaczałoby to powrót do 2,5% za rok.
W rzeczywistości ponowny trwały spadek inflacji do celu będzie trudniejszy. Wysoki wzrost wynagrodzeń utrudni dalsze obniżenie inflacji bazowej, w tym cen usług.
Inflacja w czerwcu prawie zgodna z oczekiwaniami (2,6% vs 2,5%).
Od lipca ponownie wyskakujemy z celu – odmrożenie cen energii podbije inflację o ok. 1,5 p.p przez najbliższy rok. Nawet przy braku wzrostu cen w kolejnych miesiącach inflacja pozostałaby ponad celem do końca 2024.
Inflacja w czerwcu nieznacznie wzrosła z 2,5 do 2,6% r/r. Na niski odczyt wpłynął spadek cen paliw (-2,8% m/m). Ceny żywności wzrosły 0,7% m/m. Inflacja bazowa pozostała na poziomie zbliżonym do maja – szacujemy, że wynosi ok. 3,7% r/r.
Dzisiejsze dane dość dobrze pokazują, jak będzie wyglądał wzrost w 2024 r. – silna konsumpcja, słabe inwestycje.
Sprzedaż detaliczna konsensusowa (5,0%r/r vs 4,9). Słabsze od oczekiwań są wyniki budownictwa (-6,5% vs -3,8). Dynamika z ostatniego pół roku zbliża się do -9% (SAAR).
Sprzedaż detaliczna wzrosła w maju o 5,0%r/r. Wyniki są wyraźnie lepsze niż rok temu w motoryzacji (+23,8%). Konsumpcję napędza szybki wzrost wynagrodzeń. W maju były one o 11,4% wyższe niż przed rokiem. Szybki wzrost pensji daje Polakom przestrzeń zarówno na odbudowę oszczędności, jak i zwiększenie konsumpcji.
Właśnie skończyłem pakować się na #Impact2024. Będę jutro speakerem na dwóch wydarzeniach:
1) na 8'30 zapraszam do Garden City na śniadanie biznesowe ze mną i Maciejem Zielińskim, CEO @Siemens na Polskę.
2) o 13'00 wezmę udział w panelu poświęconym Women Empowerment na scenie 4. Panel oczywiście z parytetem płciowym.
@pkswiniarski@PIE_NET_PL Tak, w tym samym arkuszu z REGON (drugi link) jako "osoby fizyczne prowadzące działalność gospodarczą".
Statystyki JDG bywają jednak dość problematyczne... 👇
https://t.co/YHODaFthJx
W tygodniku o pięcie Achillesowej statystyki publicznej:
➡️ dane o liczbie działalności są bardzo słabo zagospodarowane.
➡️ różne instytucje dostarczają rozbieżne dane - krótkie omówienie co i dlaczego?
Mały 🧵
Pamiętajcie #ToSieWyklepie!
@pkswiniarski@PIE_NET_PL Statystyki dla upadłości dostępne są tu (główne sekcje):
https://t.co/hjHlIgvA80
Szczegółowe dane REGON, w tym z podziałem na wielkość, formę prawną i lokalizację tutaj:
https://t.co/XoN3Ik1YWx
Komentarz odnosił się do głównych sekcji PKD - budownictwa (F) i usług (K, L, M, N).
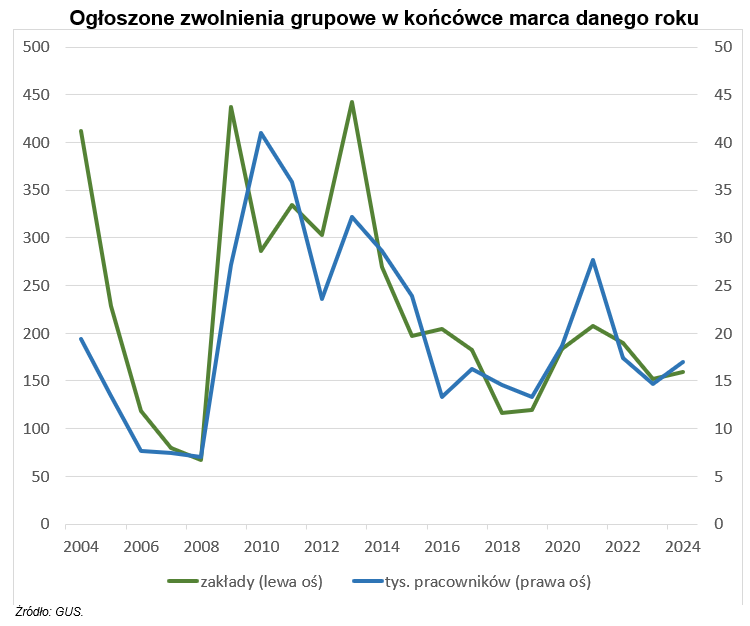
Czy mamy falę zwolnień grupowych? Nie mamy. [WĄTEK]
W końcu marca plany zwolnień ogłosiło:
👉159 firm. To 6-ty najmniejszy wynik w ciągu ostatnich 21 lat.
Planowane zwolnienia grupowe mają dotyczyć:
👉17,0 tys. pracowników. To 10-ty najmniejszy wynik w ciągu ostatnich 21 lat.
Produkcja przemysłowa spadła w marcu o 6%r/r. Bardzo słaby wynik to też efekt mniejszej liczby dni roboczych. Dane pozbawione wahań sezonowych wskazują spadek o 3,9%. Takie wyniki oznaczają, że wzrost PKB w I kw. prawdopodobnie będzie słabszy niż 2%.
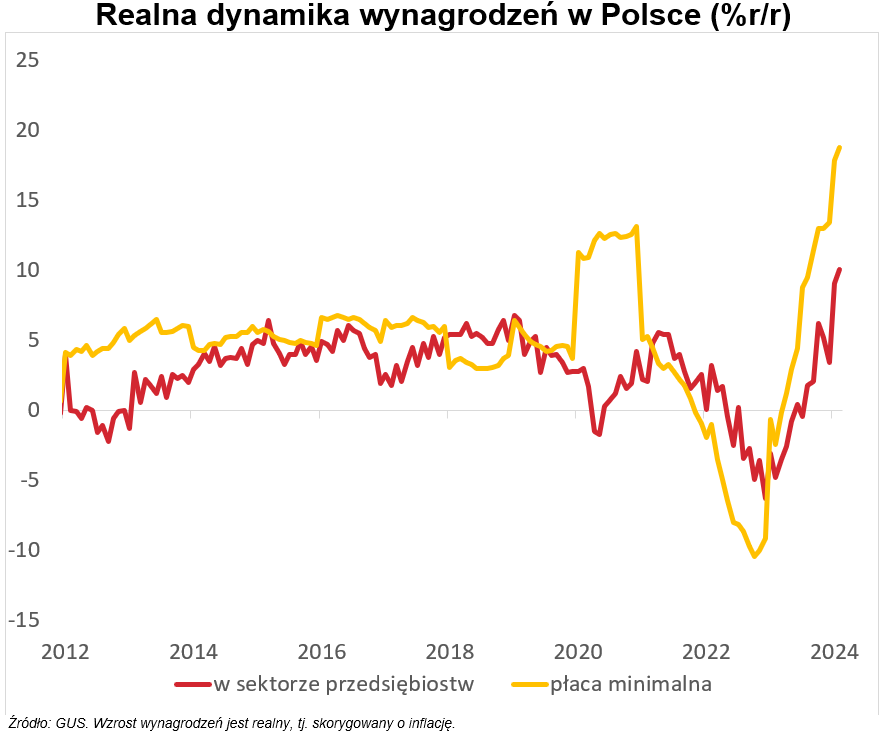
Rynek pracy pozostał w lutym w bardzo dobrej kondycji. Wzrost wynagrodzeń w sektorze przedsiębiorstw poprawił się z 12,8 do 12,9%r/r. Ze względu na szybki spadek inflacji siła nabywcza tych pensji jest obecnie ok. 10 proc. wyższa niż przed rokiem – to najlepszy wynik od ponad 10 lat. Podobnie rekordowa jest dynamika płacy minimalnej. Zatrudnienie nie zmieniło się istotnie – spadło o 0,1% względem stycznia.
Saldo obrotów bieżących w styczniu zamknęło się z nadwyżką 1,18 mld EUR. Oznacza to nadwyżkę 10,8 mld EUR za ostatnie 12 miesięcy – ok. 1,7% PKB. Salda obrotów bieżących poprawiły się w całym regionie. Projekcja NBP wskazuje na niewielki spadek nadwyżki w 2024 r. – do 1,4% PKB.