Siempre he dicho que lo de aplicarse la deducción en IRPF por inversión como business angel (art. 68.1 Ley IRPF) es un deporte de riesgo.
Primero, por todos los requisitos que hay que cumplir. Los principales:
• inversión directa en la empresa operativa (nunca a través de vehículo que agrupe a inversores -del tipo vehículo montado por plataformas de crowdfunding (PFPs), para facilitar gobernanza y simplificar cap table-);
• fondos propios (=capital + reservas - pérdidas) no superiores a €400.000 (y que la startup no forme parte de grupo de empresas -art. 42 CCom- cuyos fondos propios sean superiores a €400.000 -como podría ser el caso de una empresa fundada y participada mayoritariamente por un venture builder-);
• que la participación directa o indirecta, sumando la de los familiares (consanguíneos y políticos), nunca supere el 40% del capital (la Ley de Startups exluyó de esta medida a los fundadores, pero sólo a ellos -no a sus familiares- y siempre y cuando la startup tenga el titulín de Empresa Emergente);
• obtención de un certificado de la startup que confirme el cumplimiento, en el periodo impositivo en que se asumen (suscriben) las participaciones, de los siguientes requisitos:
(i) ser una sociedad mercantil (basicamente una S.L) no cotizada (en bolsa o SMNs como el BME Growth);
(ii) ser una sociedad operativa (que cuenta con medios materiales para ejercer una actividad económica -esto es, que no sea un vehículo para invertir indirectamente de los que he indicado más arriba-); y
(iii) cumplir el requisito de fondos propios no superiores a €400.000 (no se te ocurra practicar la deducción sin el certificado);
Y, segundo, por el requisito específico de permanencia:
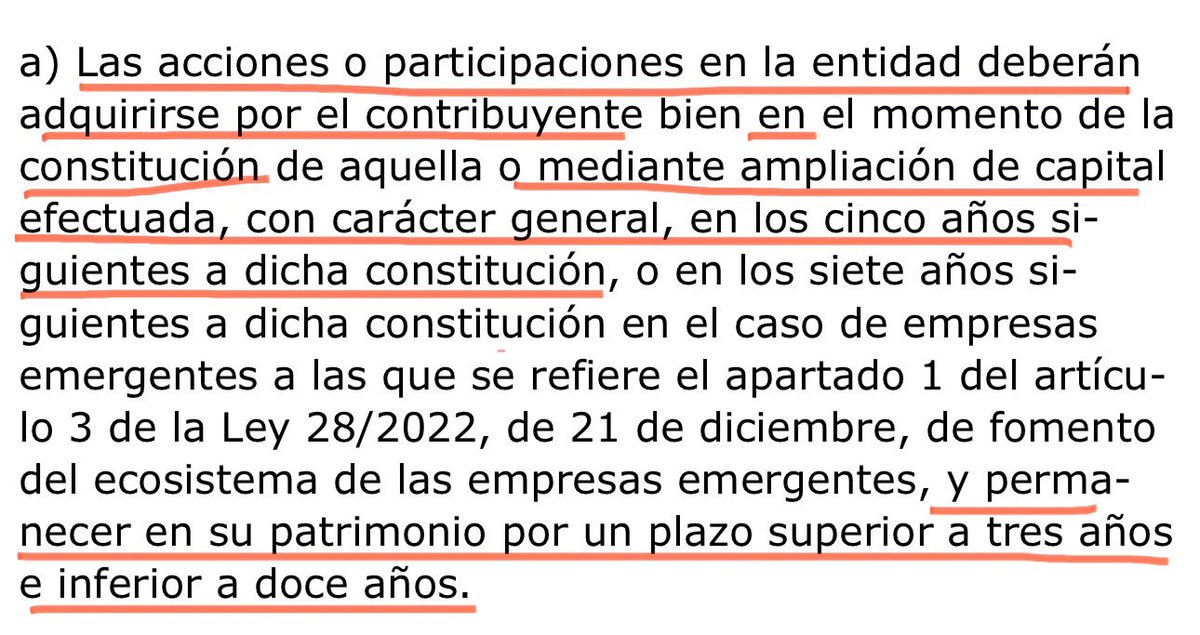
• que hayas invertido vía aportación a capital (no vale compraventa en secundario) dentro de los 5 años siguientes a la constitución (7 años en caso de startups con titulín de Empresa Emergente) y, en especial (ésta es la trampa mortal), que mantengas las participaciones en tu patrimonio durante no menos de 3 años y no más de 12 años.
Y digo que esta es la trampa mortal porque, si la empresa quiebra y se liquida en un plazo inferior a 3 años desde tu inversión (destino ineludible de la mayoría de las empresas emergentes), te tocará regularizar tu declaración de IRPF e ingresar en Hacienda la deducción que en tu día practicaste.
Puedo llegar a entender que se exija un requisito de permanencia (para evitar que un inversor especulativo pueda aprovechar la ventaja fiscal), pero 3 años es una (larga) vida en el mundo de la inversión en empresas emergentes (AKA startups). Un periodo más corto (2 años máximo) sería mucho más apropiado, en vista del ratio de mortalidad de las empresas emergentes.
O sea, que si la empresa se liquida antes de los 3 años, te va a tocar regularizar IRPF por haber arriesgado (y perdido) tu dinero en un proyecto emprendedor que no ha dado los frutos deseados.
Hacienda siempre gana.
@sweatystartup An app that calculates the exact incidence of the Sun at any moment and place. Two sources of income: locator of bars or restaurants with Sun/shade (free for users, bz pay for Premium) + an API for third parties to use the information in real estate, events, sports... @sunmefy
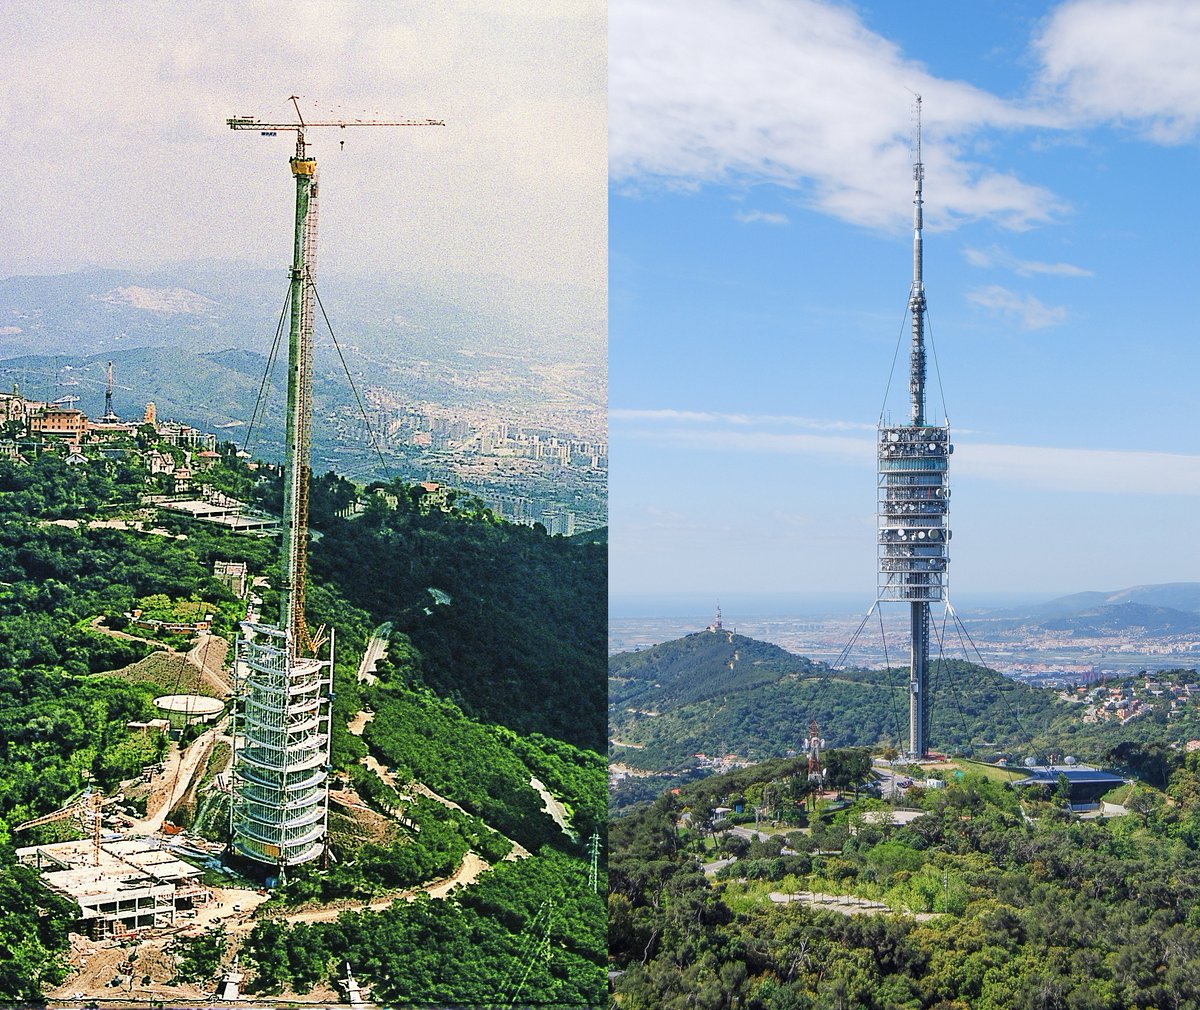
#Taldiacomavui i tot just un mes abans que comencessin els Jocs Olímpics de Barcelona de 1992 fou inaugurada la Torre de Collserola, obra de Norman Foster. Amb una alçària de 288 metres segueix sent avui dia la construcció més alta de tota Catalunya. Com es va aixecar? Fil ⚙️
Muy contentos de poder presentar el proyecto y dar a conocer la nueva solución para las farmacias; digitalizándolas protegiendo su modelo de negocio.
¡Gracias!����
@taniayanguela @FS_Mengual @carlosblanco @elisabethmtz
https://t.co/jRelTOqbpX
Lanzamos fondo para invertir sólo en las startups de @NuclioVB. Invertirá en las compañías que creamos desde #VentureBuilder de Barcelona, Madrid y próximamente Lisboa. El tramo privado está casi todo comprometido, pero si hay interesados, contactarme.