Fon tasfiyelerinde üç ara ödeme tamamlandı. Şu ana kadar gerçekleştirilen üç ara ödemeye ilişkin resmi açıklamalardan ve X üzerinden paylaşılan bilgilerden derleyebildiğim tutarları tabloda bir araya getirdim.
Önemli bir hatırlatma: Ödeme tutarları, yatırımcıların net yatırım tutarlarına göre farklılık gösterebiliyor.
Bundan sonraki süreçte üç konuda açıklama bekleniyor:
1. Yeni ara ödeme takvimi: Dün yeni ödemelere ilişkin bilgi verilmişti. Ancak Fon Koordinasyon Kurulu toplantısı sonrasında fon bazında yeni bir ödeme takvimi paylaşılmadı.
2. Diğer tasfiye kapsamındaki fonlar: 17 Eylül 2026 tarihli tasfiye kararında yer almayan, ancak daha sonra Tera ve Pusula Portföy'ün faaliyetlerinin durdurulmasıyla tasfiye sürecine dahil olduğu belirtilen TMM, TRJ, TMV gibi fonların ödeme takvimlerinin de açıklanması gerekiyor.
3. İşleme kapalı fonların durumu: Tasfiye kapsamında bulunmamasına rağmen TEFAS'ta alım satıma kapalı olan fonlar için A1, Bulls ve Pardus tarafından pazartesi günü başvurular yapılmıştı. Bu başvuruların hangi aşamada olduğunun da paylaşılması önemli.
Serbest döviz fonlarına alternatif ne olabilir?
Nitelikli yatırımcı tanımında finansal varlık eşiğinin 50 milyon TL’ye yükselmesiyle, mevduat ağırlıklı serbest döviz fonlarına yeni yatırım yapmak artık çok daha sınırlı hale geldi.
Bu fonlar önemli bir ihtiyaca cevap veriyordu: döviz hareketine yakın bir getiri üzerine, döviz bazında ek getiri sağlayabilmek ve bunu görece düşük oynaklıkla yapabilmek.
TEFAS’tan alınabilen, serbest fon olmayan yapılarda döviz girişli bir fon yok. Ancak TL ile alınabilen ve benzer ihtiyaca farklı bir yapıyla cevap verebilen fonlardan biri TPZ – TEB Portföy Kira Sertifikaları (Döviz) Katılım Fonu.
Son dönemde fona para girişinin de başladığını görüyoruz. Kasım ayında yaklaşık 12 milyon TL net giriş gerçekleşirken fon büyüklüğü 175 milyon TL’ye ulaştı.
Portföy yapısı nasıl?
Güncel portföyün yaklaşık:
%72,4’ü döviz cinsi kamu kira sertifikaları
%9,2’si BIST Taahhütlü İşlemler Pazarı işlemleri
%5,9’u katılma hesabı
kalan kısmı ise diğer varlıklardan oluşuyor.
Dolayısıyla fonun ana risk kaynağı döviz kuru ve döviz cinsi kamu kira sertifikalarının fiyat hareketleri. Buradaki önemli fark Eurobond fonlarıyla karşılaştırıldığında ortaya çıkıyor.
Eurobond fonlarında özellikle uzun vadeli Eurobondlar taşındığında ABD tahvil faizleri ve Türkiye ülke risk primindeki - CDS değişimler (ülke risk priminin artması ya da geçen hafta olduğu gibi ABD 10 yıllık tahvil faizlerinde yükseliş) fiyatlarda daha belirgin oynaklık yaratabiliyor. TPZ’de ise kamu kira sertifikalarının yapısı ve vade profili nedeniyle gerçekleşmiş fiyat oynaklığı bugüne kadar daha sınırlı kalmış.
Rakamlar da bunu gösteriyor.
Son 1 yılda fonun getirisi %24,97, yıllık gerçekleşmiş volatilitesi ise yaklaşık %1,35.
Aynı dönemde 26 negatif getirili gün bulunuyor. Yani oynaklık düşük gerçekleşmiş olsa da fonun günlük getirisi her zaman pozitif değil.
2026 başından bu yana TPZ getirisi %21,86. Aynı dönemde dolar yaklaşık %17,3 yükselmiş. Serbest döviz fonları DAS ve PAL ile yapılan karşılaştırmada da getirilerin birbirine yakın seyrettiği görülüyor.
Daha uzun vadede ise fark büyüyor. TPZ’nin son 3 yıllık getirisi %123,24 seviyesinde. Ancak buradan “TPZ daha iyi” sonucu çıkarmak doğru değil; fonların portföy yapıları, stratejileri ve aldıkları riskler farklı.
Burada asıl nokta getiriden çok getiri davranışı:
- Döviz hareketine yüksek duyarlılık,
- döviz bazında ek getiri potansiyeli,
- Eurobond fonlarına kıyasla bugüne kadar daha sınırlı gerçekleşmiş fiyat oynaklığı.
Ancak önemli bir not: TPZ bir PPF veya mevduat benzeri risksiz yapı değil. Risk değeri 6/7, kur riski taşıyor ve kira sertifikalarının piyasa değerindeki değişimler nedeniyle negatif günler görülebiliyor.
Bu nedenle serbest döviz fonlarının birebir alternatifi olarak değil, serbest fonlara erişimi olmayan yatırımcıların döviz bazlı fon seçeneklerini değerlendirirken portföy yapısını inceleyebileceği farklı bir yapı olarak görmek daha doğru.
Not: Çalışma kamuya açık kaynaklarda yer alan fon verileri ve portföy bilgileri esas alınarak hazırlanmıştır. Getiri, volatilite ve negatif gün sayıları geçmiş dönem gerçekleşmeleridir ve gelecek dönem performansını garanti etmez. Fonların portföy yapıları ve riskleri zaman içinde değişebilir. İçerik yalnızca bilgilendirme amacı taşımaktadır, yatırım tavsiyesi değildir.
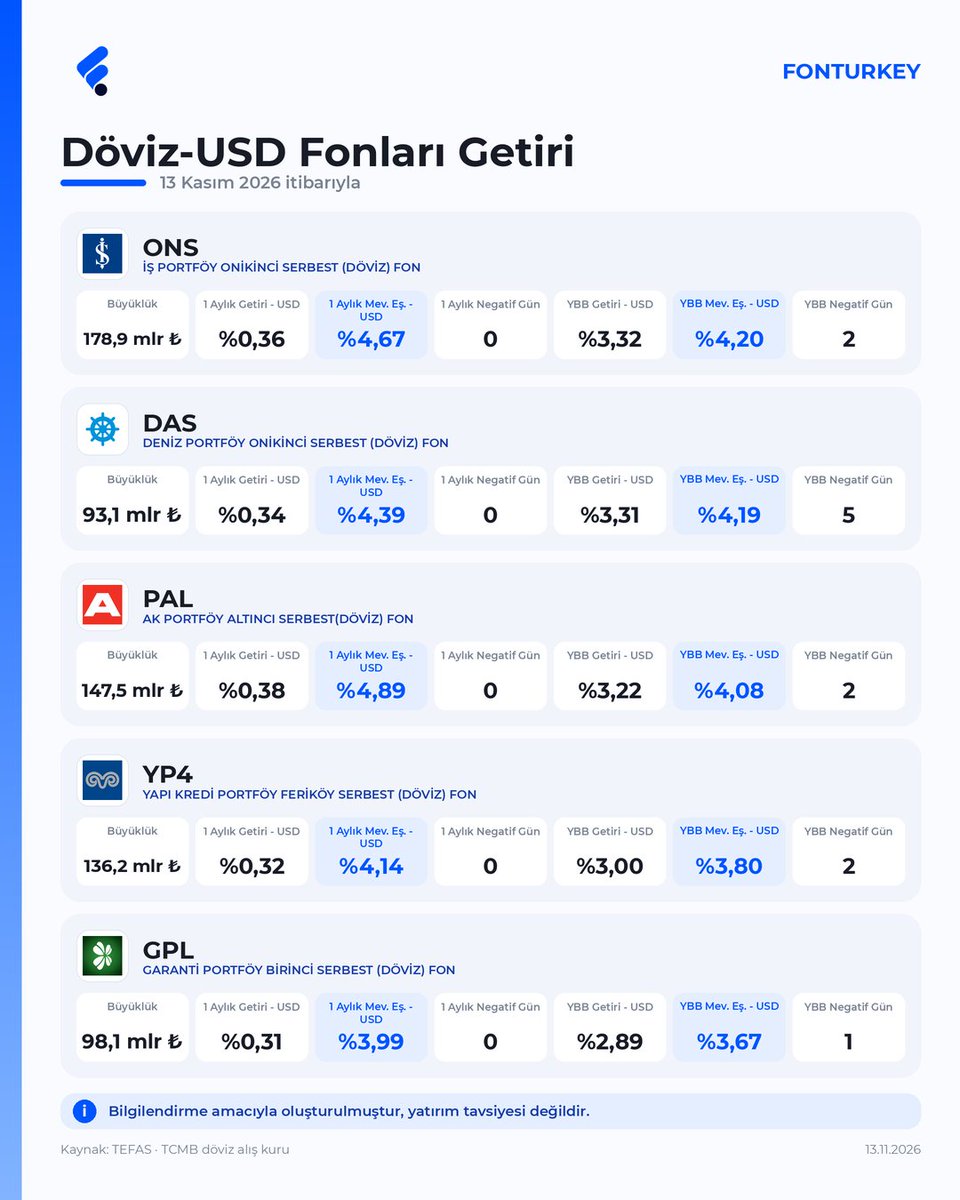
Döviz birikimlerini serbest döviz fonlarında değerlendiren veya yeni düzenlemeye göre nitelikli yatırımcı şartlarını karşılayan yatırımcılar için banka portföy yönetim şirketlerinin serbest döviz fonlarını bir araya getirdim.
Listedeki fonlar, USD bazında sınırlı oynaklıkla getiri sağlamayı hedefliyor. Elbette bu, negatif getiri oluşmayacağı anlamına gelmiyor.
Görselde fonların son 1 aylık USD getirilerini, yıllık brüt döviz mevduatı eşleniklerini, yılbaşından bu yana performanslarını, USD bazlı negatif getirili gün sayılarını ve toplam büyüklüklerini bulabilirsiniz.
Nitelikli yatırımcı tanımındaki değişiklikle bu fonlara yeni yatırım yapmak artık daha zor. Ancak mevcut yatırımcıların da fonlarının performansını karşılaştırabilmesi için bu tabloyu paylaşmak istedim. Bu içeriği her pazar paylaşmaya devam edeceğim.
Önemli bir not daha; Mevcutta fonu olan ama nitelikli yatırımcı tanımını sağlayamayan yatırımcılar için satım zorunluluğu yok, satılırsa tekrar nitelikli yatırımcı tanımı sağlanana kadar alınamaz onu da belirtmiş olayım.
Veriler kamuya açık kaynaklardan derlenmiş olup yalnızca bilgilendirme amacı taşımaktadır. Bu paylaşım yatırım danışmanlığı kapsamında değildir ve herhangi bir fonun alımına veya satımına yönelik tavsiye niteliği taşımaz. Fonların portföy içerikleri, risk seviyeleri, likidite koşulları ve getirileri zaman içinde değişebilir. Geçmiş dönem getirileri gelecekteki performansın garantisi değildir. Yatırım kararları kişisel risk tercihlerine, yatırım süresine ve finansal koşullara göre değerlendirilmelidir.
Sizlerden gelen PPF inceleme sorularına devam ediyorum. Bu seride fonları, daha önce paylaştığım “PPF seçerken 5 soru” çerçevesine göre inceleyeceğim. Her fonda aynı 5 soruya cevap arayacağız.
Bugünkü fon: BGP – Ak Portföy Üçüncü Para Piyasası (TL) Fonu | Risk 1/7
1. Getirisi grup ortalamasının belirgin üzerinde mi?
Fonun son 1 aylık getirisi %2,86. Grup ortalamasının üzerinde ancak çok belirgin bir ayrışma yok.
2. ÖST, finansman bonosu ve özel kira sertifikası ne kadar?
Güncel dağılımda özel sektör tahvili %0,19, özel sektör kira sertifikası ise yalnızca %0,06.
Ekim portföy raporunda özel sektör tahvili tarafındaki ihraççı Enerjisa Enerji. Ay sonundaki ağırlığı yaklaşık %0,27.
Özel sektör kira sertifikasında ise KT Sukuk Varlık Kiralama A.Ş. tarafından ihraç edilen kıymet bulunuyor; ay sonundaki ağırlığı yaklaşık %0,09.
Hem portföy ağırlığı hem de ihraççılar açısından değerlendirildiğinde ÖST kaynaklı risk oldukça sınırlı.
Bu pozitif.
3. Borsa Para Piyasası işlemleri yüksek mi?
Ekim ayı raporunda BPP/TPP işlemleri %0 görünüyor. Yani fonun getirisinde bu taraftan gelen bir yoğunlaşma bulunmuyor.
4. Ters repo yüksekse karşılığında hangi kıymet var?
Güncel portföyün %62,05’i ters repo.
Bu oran yüksek ancak detay rapora baktığımızda ters repo işlemlerinin karşılığında TRT kodlu Hazine/DİBS kıymetleri bulunuyor. Örneğin TRT021030T18, TRT030730T12, TRT090130T12 gibi Hazine tahvilleri repo karşılığında kullanılmış.
Bu açıdan da bakıldığında risk düşük.
5. DİBS ağırlığı %10’un çok üzerinde mi?
Güncel dağılımda devlet tahvili %11,51.
Yani zorunlu tabanın üzerinde ancak çok yüksek bir doğrudan DİBS yoğunlaşması yok.
BGP için kısa özet:
Özel sektör borçlanma aracı çok düşük.
İhraççı tarafında Enerjisa, özel kira sertifikasında KT Sukuk Varlık Kiralama bulunuyor. Risk düşük.
Borsa/Takasbank Para Piyasası işlemi yok.
Ters repo yüksek fakat Hazine kıymetleri karşılıklı.
DİBS oranı %10’un biraz üzerinde.
Mevcut portföy yapısıyla BGP’de risk oldukça sınırlı görünüyor. Ancak düşük risk, fon fiyatının her gün mutlaka pozitif seyredeceği anlamına gelmiyor. Piyasa koşulları ve portföydeki kıymetlerin, özellikle de tüm PPF’lerde asgari %10 oranında bulunması gereken devlet tahvillerinin değer değişimleri nedeniyle zaman zaman sınırlı negatif günler görülebilir.
Not: Veriler kamuya açık kaynaklar ve fon portföy raporlarından derlenmiştir. Güncel fon kartı ile aylık portföy raporunun tarihleri farklı olduğundan oranlar değişiklik gösterebilir. Fonların portföy yapısı zaman içinde değişebilir. İçerik yalnızca bilgilendirme amacı taşımaktadır, yatırım tavsiyesi değildir.
@Esccse2 Est. Fatih bey, Tefasta işlem gören fonlarda olması gerekir. Tefasta fon kartında KAP Bilgi sayfası/Kap sayfasında bildirimler/Bildirimlerde portföy dağılım raporu üzerinden bakabilirsiniz.
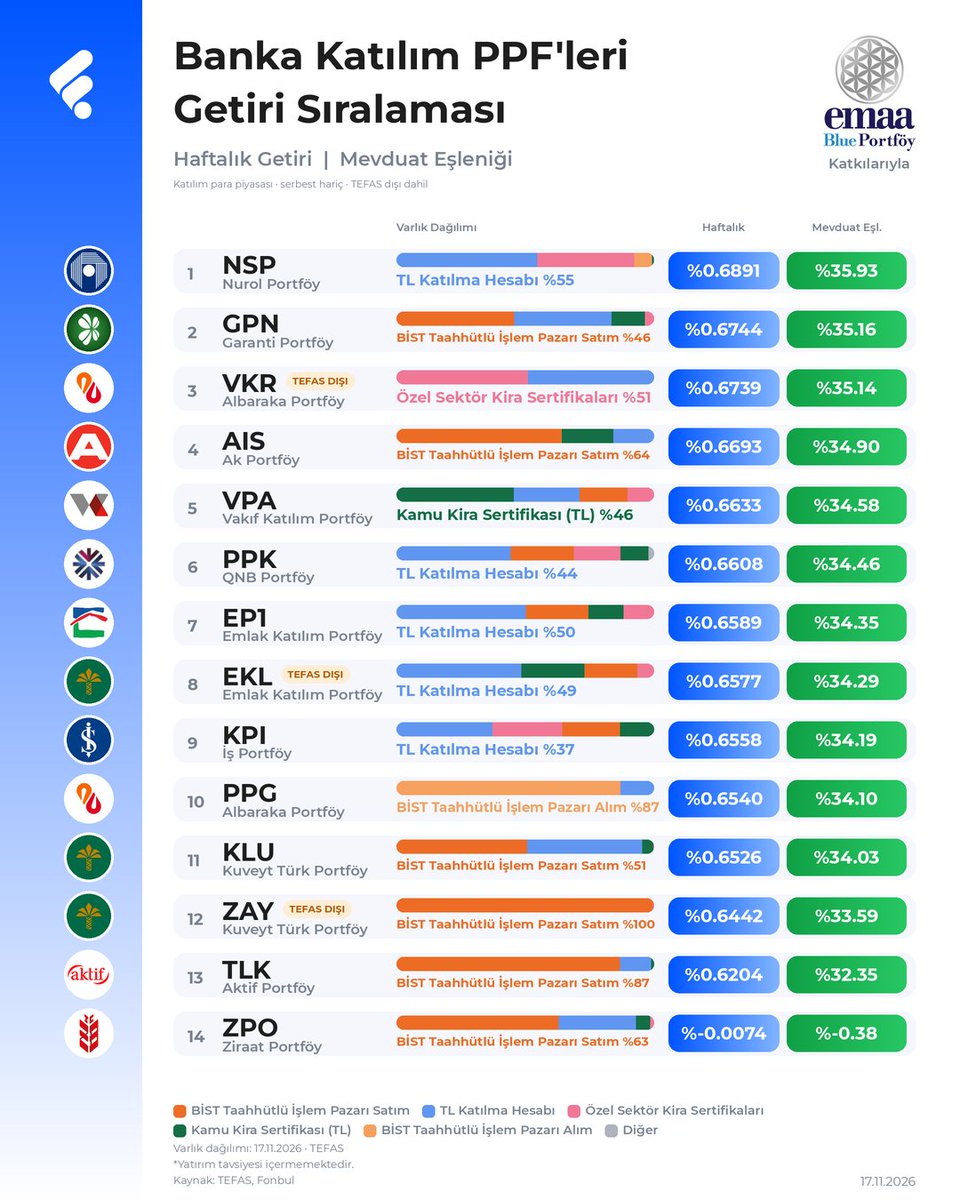
Katılım Para Piyasası Fonlarında güncel sıralama.
Emaa Blue Portföy [@emaablueportfoy] katkılarıyla.
Haftalık getirileri, yıllık brüt mevduat/kar payı eşleniklerini ve güncel varlık dağılımlarını birlikte paylaşıyorum. Normalde haftalık getiri ve serbest hariç paylaşıyorum ama sadece cuma günleri aylık getiri ve serbestleri de dahil ederek paylaşacağım.
Banka katılım PPF’lerini de ayrı görsellerde, TEFAS içi ve dışı fonlarla birlikte görebilirsiniz.
Katılım PPF’lerde de sadece getiriye değil, portföy içeriğine de bakmak gerekiyor. Burada özellikle dikkat ettiğim başlık özel sektör kira sertifikaları.
Oran yüksekse tek başına yeterli değil; ihraççı kim, ne kadar yoğunlaşma var bunlara da bakmak lazım.
#tanıtım
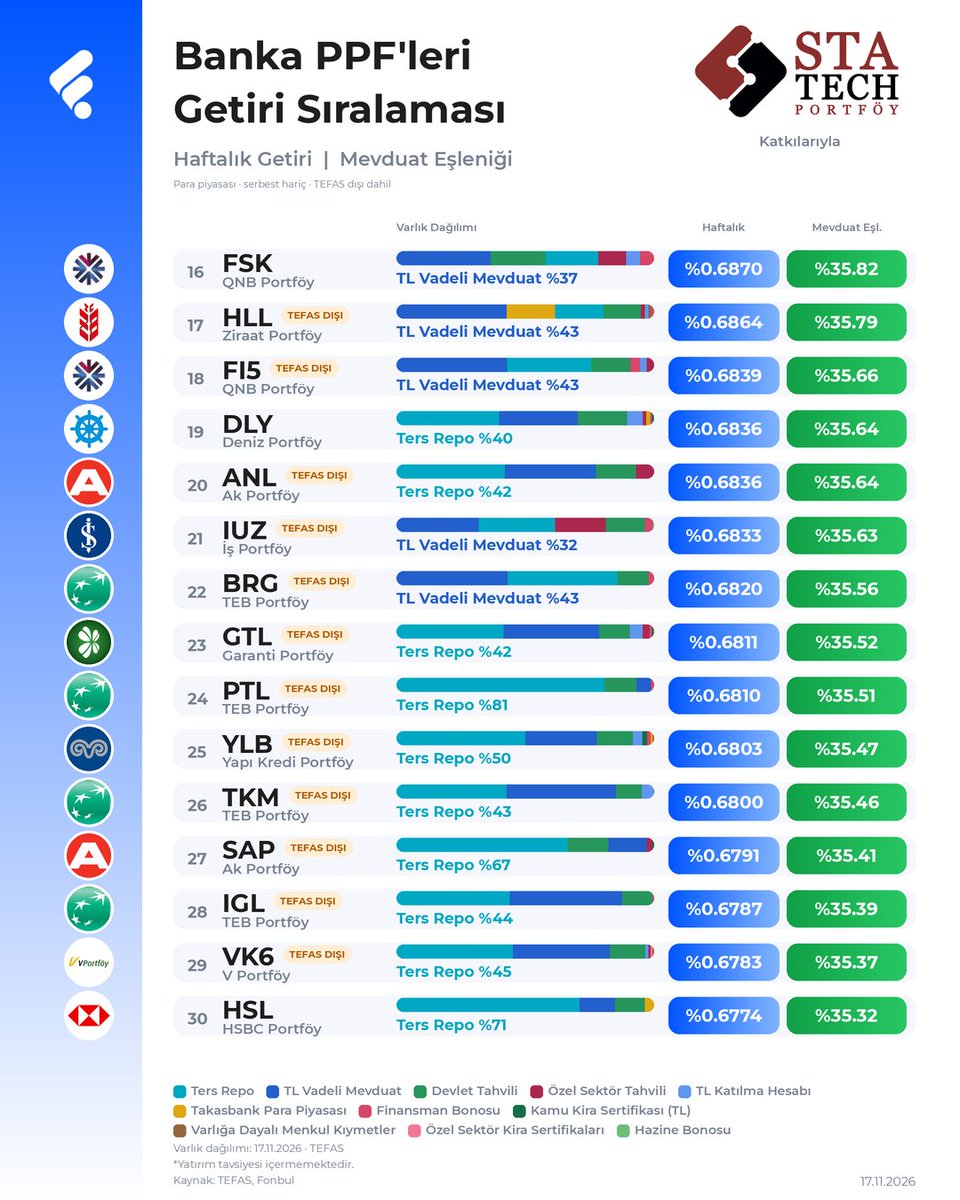
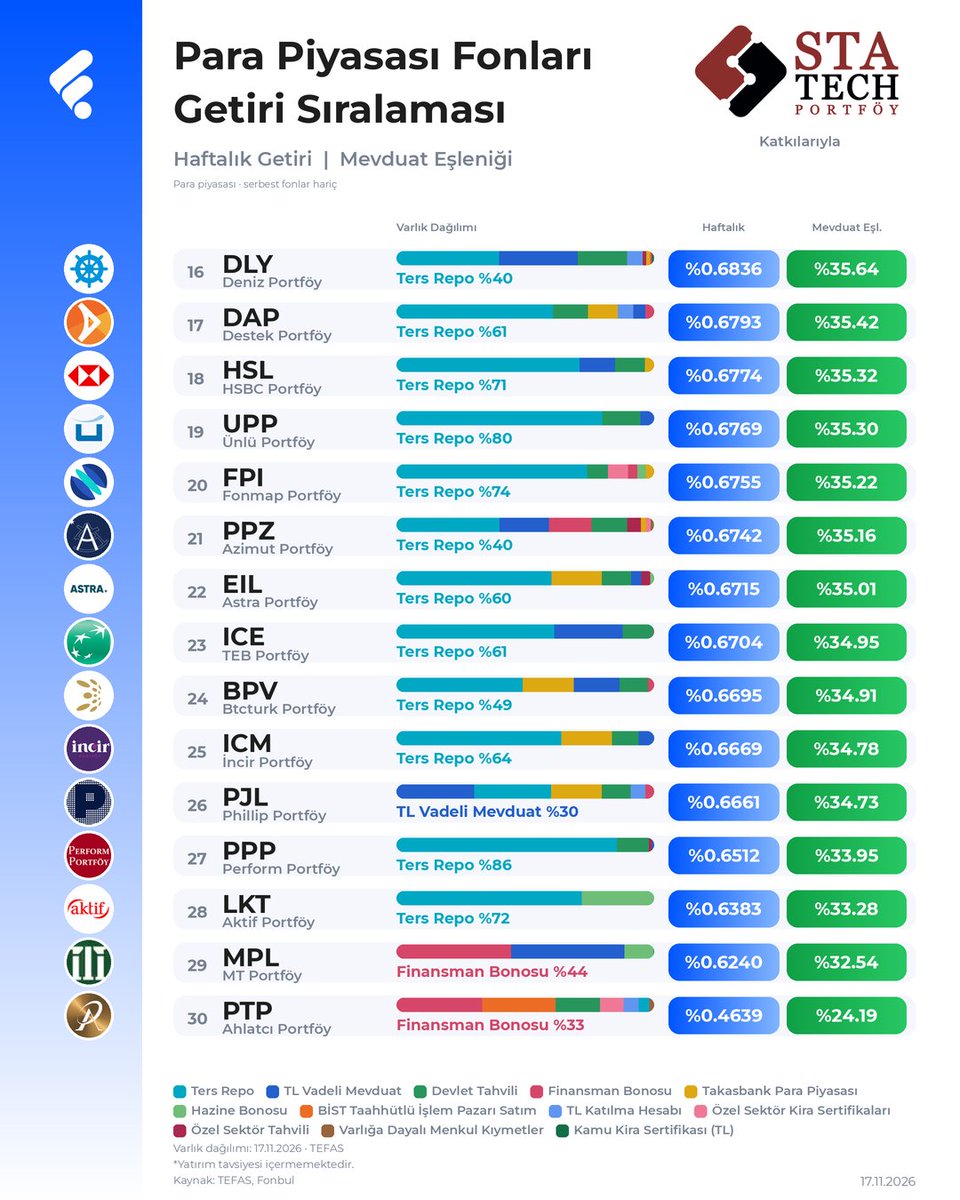
Para Piyasası Fonlarında güncel sıralama.
Statech Portföy [@StatechPortfoy] katkılarıyla.
Haftalık getirileri, yıllık brüt mevduat eşleniklerini ve güncel varlık dağılımlarını birlikte paylaşıyorum. Normalde haftalık getiri ve serbest hariç paylaşıyorum ama sadece cuma günleri aylık getiri ve serbestleri de dahil ederek paylaşacağım.
Gelen talepler üzerine banka portföy yönetim şirketlerinin PPF’lerini de ayrı görsellerde, TEFAS içi ve dışı fonlarla birlikte görebilirsiniz.
PPF seçerken sadece getiriyi karşılaştırmanın yeterli olmayabilir. Getirinin hangi varlıklardan ve hangi riskler alınarak üretildiğine de bakmak gerekiyor.
Bu nedenle tabloyu incelerken şu 5 soruyu da akılda tutmakta fayda var:
• Getiri grup ortalamasından belirgin biçimde yüksek mi?
Yüksekse ek getirinin nereden geldiğine bakın.
• Finansman bonosu / özel sektör tahvili ağırlığı yüksek mi?
Yüksek oran tek başına yeterli değil; ihraççı kim, kredi kalitesi nasıl ve tek şirkette yoğunlaşma var mı bunlar da önemli.
• Ters repo yüksek mi ve karşılığında hangi kıymet var?
Devlet tahvili / Hazine bonosu karşılığı görece daha sade bir yapı.
ÖST veya hisse karşılığıysa daha yakından bakmak gerekiyor.
• DİBS ağırlığı %10’un belirgin üzerinde mi?
Faizler düşerken fiyat kazancı katkı sağlayabilir; faizlerin yükseldiği dönemlerde ise günlük getiride sapma veya eksi gün görülebilir.
Bu soruların cevapları risk artırıcı yöndeyse, fon grup ortalamasının üzerinde risk taşıyor olabilir. Ama hiçbir başlığı tek başına değerlendirmemek gerekiyor; özellikle oran + karşılık + ihraççı kalitesi birlikte okunmalı.
#işbirliği #tanıtım
Son dönemde AIS ve GPN başta olmak üzere katılım para piyasası fonlarının içerikleriyle ilgili çok soru geliyor.
Faiz hassasiyeti olan yatırımcılar için katılım PPF’ler TL likidite yönetiminde kullanılan fon türlerinden biri. İki fon da %35-36 arasında kar payı/mevduata denk getiri vermiş görünüyor.
Ancak getiriden önce özellikle bu dönemde özel sektör kira sertifikaları ve benzeri özel sektör borçlanma araçları ek ihraççı/kredi riski taşıdığı için içerik farkı önemli.
AIS – Ak Portföy Para Piyasası Katılım Fonu | Risk 1/7
Portföyün yaklaşık:
%64’ü BIST Taahhütlü İşlemler Pazarı işlemleri
%20,2’si kamu kira sertifikaları
%15,8’i katılma hesaplarından oluşuyor.
Detay portföy raporunda kira sertifikaları Hazine ihraçlarından, katılma hesapları ise Vakıf Katılım ve Ziraat Katılım üzerinden oluşuyor. Taahhütlü işlemlerde de karşı taraftaki kıymetler Hazine kaynaklı.
Yani paylaşılan güncel içerikte özel sektör kira sertifikası görünmüyor.
GPN – Garanti Portföy Para Piyasası Katılım Fonu | Risk 1/7
Portföyün yaklaşık:
%47,9’u BIST Taahhütlü İşlemler Pazarı işlemleri (görselde Ters Repo yazan kısım)
%35,5’i katılma hesabı
%13,1’i kamu kira sertifikaları
%3,5’i özel sektör kira sertifikalarından oluşuyor.
Özel sektör kira sertifikası tarafında finansal kurum bağlantılı ihraçların yanında Fasdat Gıda gibi reel sektör ihraçları da bulunuyor.
Dolayısıyla iki fon da katılım PPF ve risk seviyesi 1/7 olsa da portföy içeriği aynı değil.
AIS tarafında yapı ağırlıklı olarak Hazine kıymetleri ve katılma hesapları üzerinden ilerlerken, GPN’de sınırlı da olsa özel sektör kira sertifikası riski bulunuyor.
Bu, GPN için doğrudan olumsuz bir değerlendirme anlamına gelmiyor. Ancak son dönemde yaşananlar sonrasında PPF ve katılım PPF’lerde “özel sektör borçlanma aracı var mı, varsa kim ihraç etmiş ve portföydeki ağırlığı ne?” sorusu mutlaka bakılması gereken başlıklardan biri.
Not: Veriler kamuya açık kaynaklardan ve fon portföy raporlarından derlenmiştir. İçerik yalnızca bilgilendirme amacıyla hazırlanmıştır ve herhangi bir fon için alım-satım önerisi niteliğinde değildir. Katılım para piyasası fonlarında da ihraççı, karşı taraf, likidite ve piyasa riskleri bulunabilir. Fonların portföy dağılımları ve risk seviyeleri zaman içinde değişebilir.
@multidengesiz@tmguden_ Şirket ismi vermek doğru olmaz, benim yanlış değerlendirmem de olabilir. Borçluluk oranı yüksek şirketler bu ara dikkat gerektiriyor
Sizlerden gelen PPF inceleme sorularına devam ediyorum. Akılda kalması açısından, daha önce paylaştığım “PPF seçerken 5 soru” çerçevesine göre inceleyeceğim.
Her fonda aynı 5 soruya cevap arayacağız.
GTL – Garanti Portföy Birinci Para Piyasası (TL) Fonu.
1. Getirisi grup ortalamasının belirgin üzerinde mi?
GTL’nin son 1 aylık getirisi %2,99. Getiri tarafında olağan dışı bir sapma görülmüyor.
2. ÖST, finansman bonosu ve özel kira sertifikası ne kadar? (Şu an en dikkat etmemiz gereken soru bu)
Ekim ayı ortalama portföyünde %2,57 özel sektör tahvili, %1,06 finansman bonosu ve %0,08 özel sektör kira sertifikası bulunuyor. Toplam özel sektör borçlanma aracı ağırlığı yaklaşık %3,7.
İhraççı tarafında tahvil ve bono bölümünde AnadoluBank, Çelik Motor, Deva Holding, Anadolu Efes, Enerjisa, Garanti Filo, İş Finansal Kiralama, Opet, Orfin Finansman, Otokar, Sarten Ambalaj, İş Bankası, Volkswagen Doğuş Tüketici Finansmanı, VakıfBank, Yapı Kredi, Yapı Kredi Finansal Kiralama, Doğan Yatırım Bankası, Deniz Leasing, Finans Finansal Kiralama ve TurkNet gibi kurumlar yer alıyor.
Bu fonda Özel sektör borçlanma araçlarının toplam ağırlığı sınırlı olsa da portföyde banka ve büyük ölçekli şirketlerin yanı sıra farklı reel sektör ihraççıları da bulunuyor.
Benim yaklaşımım burada biraz daha temkinli: banka, büyük ölçekli şirketler ve bunların iştirakleri dışında özel sektör borçlanma aracı taşıyan PPF’lere daha ihtiyatlı yaklaşıyorum. PPF’de temel beklenti düşük oynaklık ve yüksek likidite olduğu için, ek kredi riskinin hangi ihraççıdan geldiği önemli.
3. Borsa/Takasbank Para Piyasası işlemleri yüksek mi?
Ekim ayı ortalamasında Takasbank Borsa Para Piyasası payı yalnızca %0,06. Fonun ana getiri kaynağı burası değil.
4. Ters repo yüksekse karşılığında hangi kıymet var?
Güncel dağılımda ters repo yaklaşık %41,9 ile en büyük kalem.
Detay portföy raporunda ters repo işlemlerinin karşılığında TRT kodlu Hazine/DİBS kıymetleri görülüyor. Bu nedenle yüksek ters repo oranını doğrudan özel sektör kredi riski olarak okumamak gerekiyor. Hazine kağıtları karşılığı ters repoda risk çok sınırlı.
5. DİBS ağırlığı %10’un çok üzerinde mi?
Güncel dağılımda devlet tahvili yaklaşık %11,9; Ekim ayı ortalaması ise %14,5. Yani %10 tabanının üzerinde, ancak çok yüksek bir DİBS yoğunlaşması yok.
Not: Çalışma kamuya açık kaynaklar ve fon portföy raporları kullanılarak hazırlanmıştır. Portföy dağılımları zaman içinde değişebilir. Bir varlığın düşük ağırlıkta bulunması riski ortadan kaldırmaz. İçerik yalnızca bilgilendirme amacı taşımaktadır, yatırım tavsiyesi değildir.
Sermaye piyasası eskisinden daha güçlü olacak mı?
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, bugün fon tasfiyelerine ilişkin yaptığı açıklamada, “Sermaye piyasası eskisinden güçlü bir şekilde devam edecek.” ifadesini müteaddit defa kullandı.
Bu, hepimizin ortak beklentisi. Ancak son dönemde alınan bazı kararların ve geciken adımların, sermaye piyasasını güçlendirmek yerine daha da zayıflatabileceğinden endişe ediyorum.
1. Portföy yönetim sektörünün büyümesini sağlayan alanlar daralıyor.
Son dönemde portföy yönetim sektöründeki büyümenin önemli kaynaklarından biri serbest döviz ve para piyasası fonlarıydı.
Yeni nitelikli yatırımcı düzenlemesiyle 50 milyon TL finansal varlık şartı, serbest fonlara yeni yatırımcı erişimini ciddi ölçüde sınırlandırdı. Bu durum, özellikle banka dışı portföy yönetim şirketlerinin büyümesini zorlaştırabilir ve bazı şirketlerde küçülme baskısı yaratabilir.
Para piyasası fonları ise bir yandan yaşanan gelişmeler nedeniyle güven kaybıyla karşı karşıya kalırken diğer yandan getirilerinin mevduata yakınsamasıyla rekabet avantajını kaybediyor. Bu iki gelişme, fonlardan çıkışların devam etmesine neden olabilir.
Özellikle serbest döviz fonlarından çıkan birikimlerin sermaye piyasası içinde kalmak yerine doğrudan döviz veya altına yönelmesi de olası.
Peki, ne yapılabilir?
Serbest fonlar yeniden değerlendirilerek belirli portföy ve risk kriterlerini sağlayanların değişken veya karma fon türlerine dönüşümüne imkân tanınabilir. Elbette bu dönüşümün mevcut fon türlerinin yatırımcıyı koruyan kurallarını karşılaması gerekir.
Üstelik serbest fonların son düzenlemelere uyum sürecinde diğer fon türlerine kıyasla daha sınırlı hareket alanına sahip olduğu da unutulmamalı.
Para piyasası fonlarında ise geçmişte uygulanan mevduat ile fonlar arasındaki stopaj farklılaştırması yeniden değerlendirilebilir. Nitekim döviz mevduatı ile döviz fonları arasında bugün de farklı vergi uygulamaları bulunuyor.
2. Para piyasası fonlarındaki küçülme, özel sektör borçlanma araçlarını da etkileyebilir.
Para piyasası fonları, özel sektör tahvili ve finansman bonoları açısından önemli bir yatırımcı tabanı oluşturuyor.
Bu fonlardaki küçülmenin devam etmesi, özel sektör borçlanma araçlarına yönelik talebi azaltabilir. Bu da ihraççıların finansmana erişimini zorlaştırırken mevcut kıymetlerin likiditesi üzerinde ilave baskı yaratabilir.
Dolayısıyla mesele yalnızca fon sektörünün küçülmesi değil, sermaye piyasası üzerinden sağlanan finansmanın da zayıflama ihtimali.
3. Uzayan süreçler yatırımcı güvenini olumsuz etkiliyor.
Tasfiye sürecinde ödemelerin başlaması önemli ve olumlu bir gelişme. Ancak yatırımcıların belirsizliklerinin mümkün olduğunca hızlı giderilmesi gerekiyor. Hala net bir ödeme takviminin olmaması güveni zedeliyor.
Buna ek olarak olağan tasfiye kapsamındaki bazı portföy yönetim şirketlerinde süreç büyük ölçüde tamamlanmış olmasına rağmen fon faaliyetlerinin henüz yeniden başlamamış olması, yatırımcıların ve sektörün geleceğe ilişkin beklentilerini olumsuz etkiliyor.
Burada yalnızca ödemelerin yapılması değil, normalleşme takviminin de açık ve öngörülebilir olması önemli.
4. Sektörde küçülme baskısı giderek artıyor.
Yatırımcı güvenindeki zayıflama, fonlardan çıkışlar ve işlem hacimlerindeki gerileme, portföy yönetim şirketleri ile aracı kurumların faaliyetlerini de etkiliyor.
Özellikle banka dışı kurumlarda personel azaltımı, şube kapatma ve maliyetleri düşürmeye yönelik adımların gündeme geldiğini görüyoruz.
Bu eğilimin yaygınlaşması, sermaye piyasasının kurumsal kapasitesini, istihdamını ve yatırımcıya ulaşma imkânlarını da zayıflatabilir.
5. Sermaye şartları, sağlıklı şirketleri de zor durumda bırakabilir.
Portföy yönetim şirketleri için 500 milyon TL sermaye şartı, sektörün mevcut koşullarıyla birlikte değerlendirilmeli.
Güven kaybı, fon büyüklüklerindeki gerileme ve gelirlerdeki azalma devam ederken yüksek sermaye yükümlülükleri, yaşanan sorunlarla hiçbir ilgisi bulunmayan şirketlerin de faaliyetlerini sürdürmesini zorlaştırabilir.
Hatta geçmiş dönemde daha yüksek getiri sağlayan bazı fonlarla rekabet etmekte zorlanan, ancak daha kontrollü risk yönetimi benimseyen portföy yönetim şirketlerinin de bu süreçten olumsuz etkilenmesi söz konusu.
Sektörün güçlendirilmesi hedeflenirken sağlıklı faaliyet gösteren kurumların da sistem dışında kalmamasına dikkat edilmeli.
Sonuç olarak,
Sermaye piyasasında güvenin yeniden sağlanması için düzenlemeler elbette gerekli. Ancak düzenlemelerin yatırımcıyı korurken sektörün büyüme kapasitesini, rekabet ortamını ve finansmana aracılık işlevini de gözetmesi gerekiyor.
Sermaye piyasasının daha güçlü olmasını hepimiz istiyoruz. Bunun için yalnızca daha sıkı kurallar değil, güveni yeniden oluşturacak, belirsizlikleri azaltacak ve sağlıklı kurumların büyümesini destekleyecek adımlar da gerekiyor.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz'dan fon tasfiyeleri ve yeni ödemelere ilişkin önemli açıklamalar geldi. Öne çıkan başlıklar;
Ödemeler üç kaynaktan karşılanacak:
- Fonların mevcut varlıklarının nakde dönüştürülmesi.
- İade ve geri kazanım hesaplarında biriken tutarlar. Bu hesaplarda şu anda 31,5 milyar TL bulunduğu belirtildi.
- Adli süreçlerde el konulan gayrimenkul ve diğer mal varlıklarının nakde dönüştürülmesi. Bu sürecin zaman alabileceği ifade edildi.
Herhangi bir fonla doğrudan ilişkilendirilemeyen tutarların ise SPK kararıyla fonlara dağıtılması öngörülüyor.
Bugüne kadar yapılan ödemeler
- Olağan tasfiye: A1, Pardus, Bulls ve Hedef Portföy kapsamında 55.821 tekil yatırımcıya 55,4 milyar TL ödeme yapıldı. Olağan tasfiye sürecinin büyük ölçüde tamamlandığı açıklandı.
-Olağanüstü tasfiye: 4 Kasım itibarıyla 490.219 tekil yatırımcıya ara ödeme yapıldığı (bu rakamda bir hata olabilir diye düşünüyorum) , 133.839 yatırımcının anaparasının karşılandığı ve toplam 62,2 milyar TL ödeme gerçekleştirildiği belirtildi.
- Açıklamada ayrıca toplamda yaklaşık 420 bin tekil yatırımcıya (614.874 hesap) 130 milyar TL ödeme yapıldığı, ve 179.449 tekil yatırımcının anaparası karşılandığı bilgileri paylaşıldı.
Yeni ödemeler için 13 Kasım hedefleniyor
- Pazar günü 10. Fon Koordinasyon Kurulu toplantısı yapılacak ve gelecek haftanın ödeme planı değerlendirilecek.
- 13 Kasım'da yeni bir ödeme gerçekleştirilmesi için hazırlık yapılıyor. TMSF'de biriken kaynaklar ve bankalar nezdinde nakde dönüşen varlıklar kullanılarak önemli tutarda ödeme yapılması hedefleniyor.
Yılmaz, mümkün olduğunca fazla yatırımcıya ulaşmak ve her fonda 1 milyon TL'ye kadar ödeme yapılmasını tamamlamak için çalıştıklarını belirtti.
Yeni yasal düzenleme de gündemde
Sermaye Piyasası'na ilişkin kanun hazırlıklarının devam ettiği, yeni düzenleme taslağının gelecek hafta sonuna doğru netleşmesinin beklendiği ifade edildi.
@EmirBow Metne bakın
"Ters repo işlemlerinin karşılığında da Hazine kıymetleri bulunuyor. Özel sektör tarafındaki sınırlı bölümde ise Halkbank ve Enerjisa borçlanma araçları yer alıyor."
Fon tasfiyelerinde üç ara ödeme tamamlandı. Şu ana kadar gerçekleştirilen üç ara ödemeye ilişkin resmi açıklamalardan ve X üzerinden paylaşılan bilgilerden derleyebildiğim tutarları tabloda bir araya getirdim.
Önemli bir hatırlatma: Ödeme tutarları, yatırımcıların net yatırım tutarlarına göre farklılık gösterebiliyor.
Bundan sonraki süreçte üç konuda açıklama bekleniyor:
1. Yeni ara ödeme takvimi: Dün yeni ödemelere ilişkin bilgi verilmişti. Ancak Fon Koordinasyon Kurulu toplantısı sonrasında fon bazında yeni bir ödeme takvimi paylaşılmadı.
2. Diğer tasfiye kapsamındaki fonlar: 17 Eylül 2026 tarihli tasfiye kararında yer almayan, ancak daha sonra Tera ve Pusula Portföy'ün faaliyetlerinin durdurulmasıyla tasfiye sürecine dahil olduğu belirtilen TMM, TRJ, TMV gibi fonların ödeme takvimlerinin de açıklanması gerekiyor.
3. İşleme kapalı fonların durumu: Tasfiye kapsamında bulunmamasına rağmen TEFAS'ta alım satıma kapalı olan fonlar için A1, Bulls ve Pardus tarafından pazartesi günü başvurular yapılmıştı. Bu başvuruların hangi aşamada olduğunun da paylaşılması önemli.