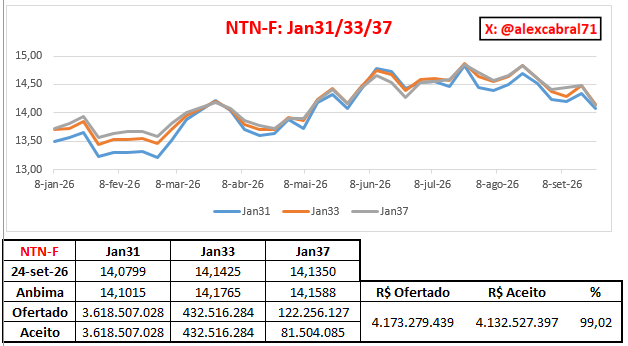
Leilão de NTN-F
Papel do Gringo
Muito bom o leilão de hoje, vamos entender o pq:
.Taxas em queda em relação a Marcação a Mercado de ontem.
.Mas o melhor vem agora, todos os 3 vencimentos as taxas caíram em relação a semana passada e a Treasury subiu nesse período. Para ter ideia, o Jan31 (título que mais vendeu), saiu de 14,34%aa na semana passada para 14,08%aa hoje. Enquanto a dívida dos EUA, para o mesmo prazo, foi de 4,80%aa para 5,00%aa. Caiu aqui e subiu lá fora.
.Volume interessante R$ 4,13bi, menos que semana passada, mas ficou maior do que a média do ano.
Resumindo: gostei bastante do leilão, focado em corrida eleitoral.
Ok, muito longe do ideal. Mas para o atual momento foi bem interessante.
🇺🇸🇺🇸 FOMC
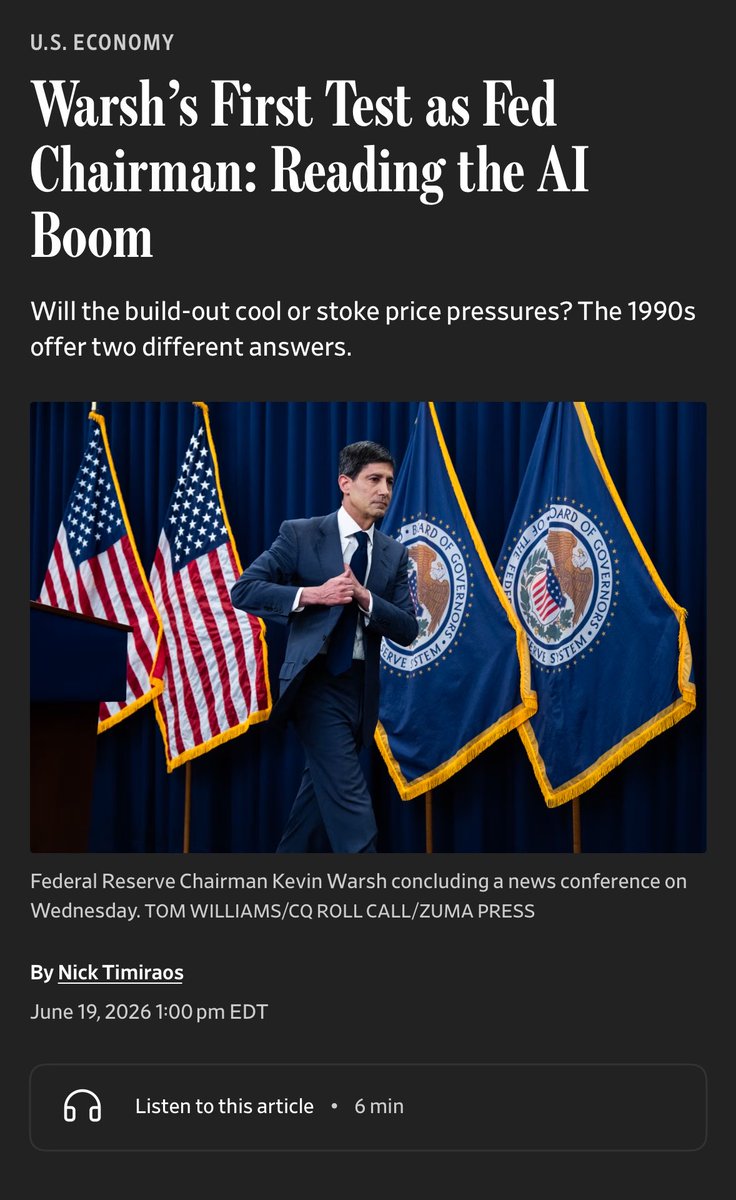
Warsh fez o que devia, subiu os juros. Isso será saudável pro mercado a despeito de uma reação negativa no curto prazo
Aconteceu em boa medida aquilo que comentamos no webinar de ontem, Warsh reconheceu:
* economia forte
* inflação com uma dinâmica ruim
* Condições financeiras inadequadas para lidar com risco inflacionário
Como sempre ele não deu forward guidance
Uma coisa que ele citou e me surpreendeu foi sobre geopolítico
Acho que o tom mais hawk tb ajuda no trabalho de dar algum suporte à ponta longa
Boa decisão
o artigo de hoje é o do druckenmiller.
concordo com tudo.
o único disclaimer que faço é que existe a possibilidade de bessent estar certo pelos próximos meses e os yields continuarem fechando; e druckenmiller estar certo pelos próximos anos e o prêmio fiscal continuará intacto.
Dois Mercados, Duas Direções
By Dan Kawa
15Ago26
A semana consolidou um descolamento que vem sendo destaque ao longo deste mês. Enquanto o mundo desenvolvido segue em um ambiente relativamente construtivo, o Brasil caminha na direção oposta. Lá fora, uma economia ainda resiliente, resultados corporativos sólidos e uma posição técnica mais saudável sustentaram a recuperação das bolsas em agosto. Aqui, a combinação de ruídos micro, macro e políticos criou algo próximo de uma “tempestade perfeita” para os ativos locais.
A principal mensagem internacional segue vindo dos resultados corporativos americanos. Com cerca de 90% do S&P 500 já reportado, o crescimento de lucros foi disseminado, com destaque para a monetização dos investimentos em IA. Google, Amazon e Microsoft mostraram aceleração da nuvem, expansão de backlog e melhor geração de caixa. Aos poucos, o debate deixa de ser apenas sobre o volume de Capex e passa para a capacidade de convertê-lo em retorno, movimento que favoreceu justamente as teses de IA mais penalizadas em julho.
No macro, os dados deram mais tempo ao Fed. O payroll de julho decepcionou, com criação líquida de -23 mil vagas, enquanto o CPI veio praticamente em linha e as vendas no varejo decepcionaram as expectativas com uma inesperada queda em julho. A curva passou a precificar pouco mais de uma alta de 25 bps até o fim do ano, ante quase duas algumas semanas atrás. Ainda teremos uma sequência importante de dados de inflação e atividade até o próximo FOMC, mas o Fed ganhou uma margem de manobra extra após os dados recentes.
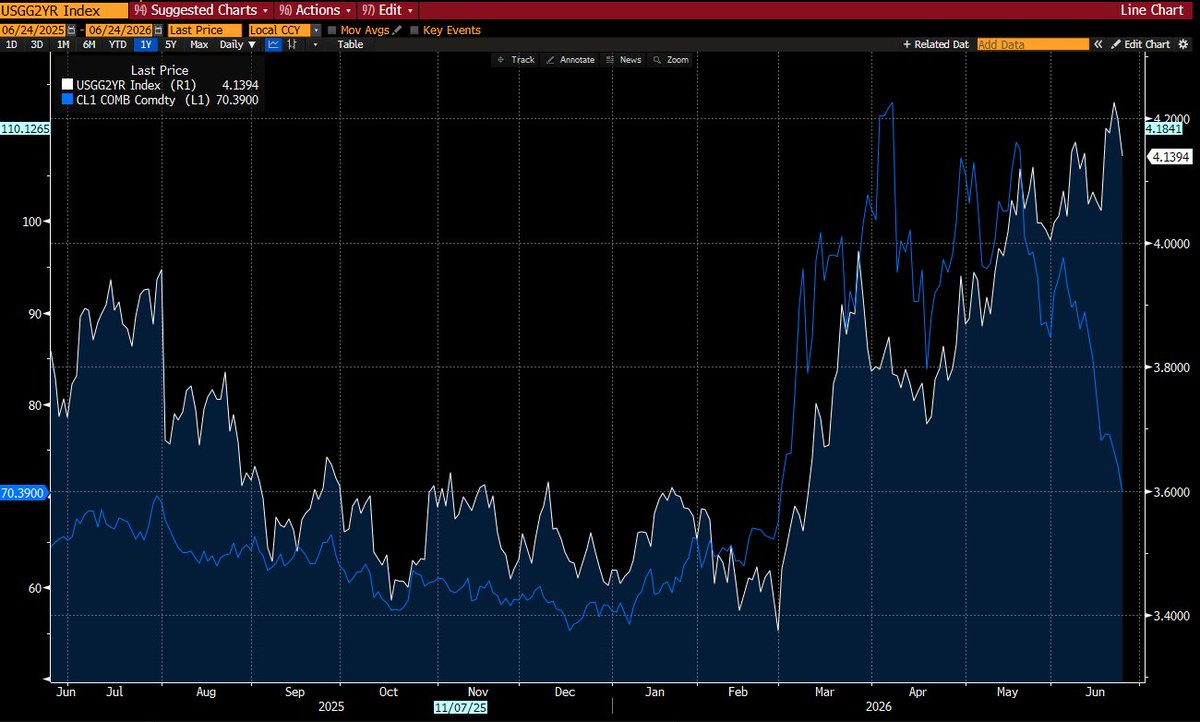
De qualquer forma, o Petróleo continua sendo um vetor importante de direcionamento do mercado em prazos mais curtos, dado a sua correlação quase que perfeita e imediata na curva de juros americana.
No Brasil, a semana foi de pressão. A terça-feira concentrou boa parte do que o mercado não gostaria de ver simultaneamente, o que acabou reverberando ao longo de toda a semana. Resultados corporativos abaixo das expectativas, guidances cautelosos das empresas, IPCA (inflação) com composição pior, pesquisas eleitorais mantendo Lula na liderança e um downgrade do país pelo J.P. Morgan, que depois foi seguido por outras casas de análise.
A temporada de resultados segue fraca e bastante heterogênea, sem revisões positivas de lucros capazes de sustentar o mercado de forma mais ampla. O EWZ recuou fortemente em dólares na semana, descolando-se da América Latina, enquanto a dispersão entre empresas foi particularmente elevada.
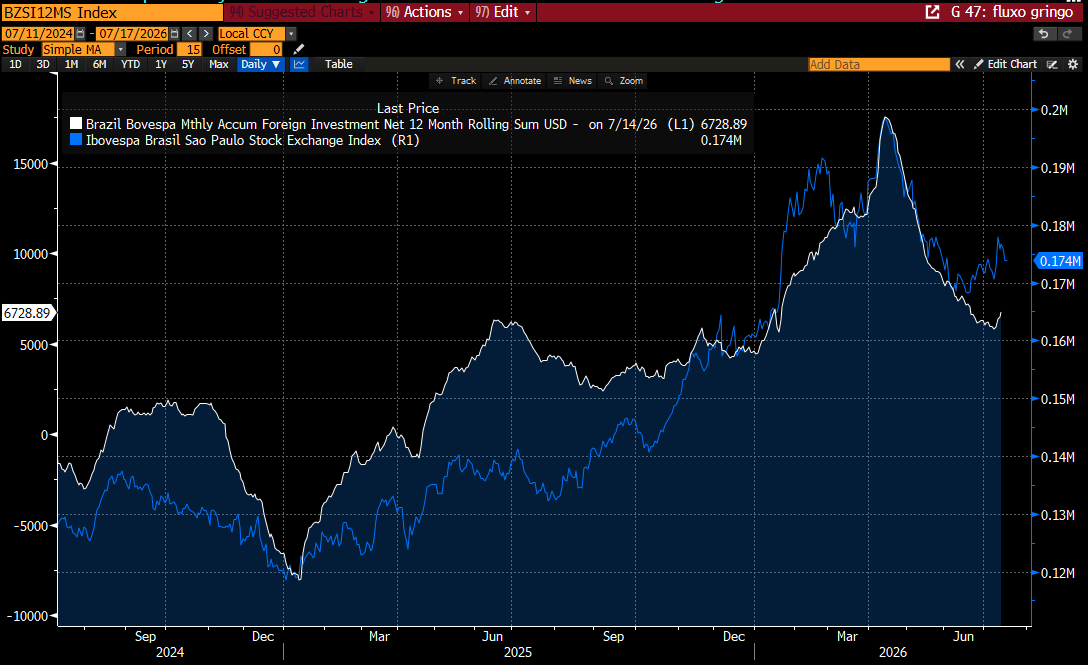
Nos dados, o consumo praticamente estagnou no segundo trimestre, após a sequência forte do fim de 2025, enquanto os núcleos do IPCA continuam altos e incompatíveis com a meta de inflação. A ata do Copom reforçou uma postura dependente dos dados, mantendo abertas tanto uma pausa quanto novos cortes graduais neste segundo semestre do ano. O fluxo confirmou o ambiente mais cauteloso. Os investidores estrangeiros aceleraram as saídas da B3 no início de agosto. No campo político, as sinalizações iniciais para um eventual quarto mandato de Lula apontam para continuidade de uma maior presença do Estado, mantendo no centro do debate a compatibilização entre expansão de gastos, trajetória fiscal e juros mais baixos.
Os ativos brasileiros estão baratos em relação ao próprio histórico e a posição técnica parece relativamente saudável. O problema é que temos pela frente um evento binário e determinante, as eleições, em um quadro econômico pouco trivial, com deterioração fiscal partindo de um nível já desafiador.
No curto prazo, não parece existir um trigger evidente para uma reprecificação mais estrutural dos ativos. Neste ambiente, o fluxo irá determinar a direção e a velocidade dos ativos, e o atual ambiente sugere um fluxo negativo e para fora do Brasil.
Warsh respira da fonte do Alan Greenspan. Uma coisa que devemos esperar dele, a partir de agora, é uma dubiedade grande sobre os próximos passos do Fed. Deverá se manter ambíguo e deixar a comunicação do Fed opaca, nebulosa, etc, assim como Greenspan.
Outra curiosidade... Warsh mencionou Greennspan no seu discurso de posse como chair do Fed. Mas não fez nenhuma menção direta ao Bernanke, seu chefe entre 2006 e 2011, que transformou o forward guidance em uma ferramenta sistemática do fed.
Tem outro ponto: pelo Fed entrar em uma era agora em que muitas forças tarefas atuarão sobre diferentes áreas do banco central (arcabouço, comunicação, dados), fica a impressão que qualquer próximo movimento de juro só viria depois da conclusão dos resultados dessas forças tarefas...
prestei bastante atenção na conferência de imprensa do warsh. em nenhum momento, ele chancelou essas 2 altas precificadas na curva.
pelo contrário, foi malandro e desviou de todas as perguntas de sinalização da política monetária.
tenho grande convicção que se os dados permitirem (arrefecimento do payroll nos próximos meses), o warsh vai fazer o máximo para postergar essas altas.
sei que o momento é perigoso, dxy e juros de 2y com tendência de alta.
mas vendo oq está acontecendo com petróleo, parece que passamos o pico de hawkishness dos bcs e mercado de juros tá olhando o retrovisor.
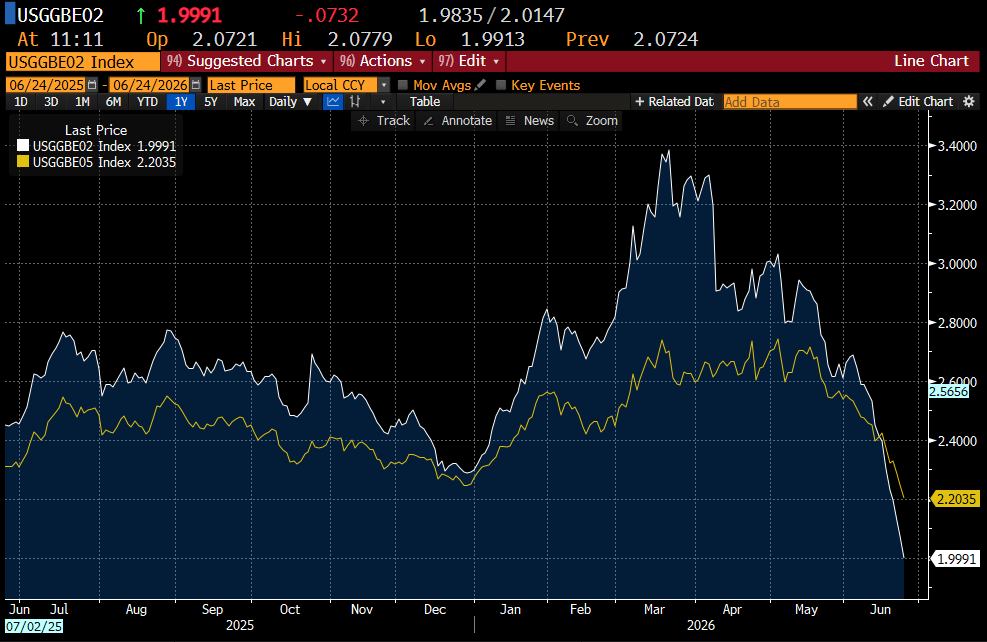
Com o acordo no Oriente Médio e o forte recuo do petróleo, a inflação implícita nos EUA caiu de forma significativa.
Caso os dados de payroll, a serem divulgados no dia 02/07, sejam mais fracos do que o esperado, é provável que o mercado reduza a precificação de alta dos fed funds. No momento, a curva incorpora 35 bps de alta no ano.
Isso tenderia a mitigar ou reverter o movimento recente de valorização global do dólar e favorecer os mercados emergentes.
4a que vem será muito importante
1a entrevista coletiva pós FOMC do Kevin Warsh. Todo um framework de como ele está pensando como chairman será desenhado
E pela 1a vez o Galípolo pegará um Copom em que mercado foi pré setando a curva para um lado talvez mais hawk do que eles queriam/imaginavam. Reação dele será tb muito didática
A Economatica acaba de lançar seu MCP para IA.
O primeiro módulo conecta o @claudeai, da Anthropic, à nossa base proprietária de notícias, além de documentos da CVM, transformando dados financeiros em análises, resumos e respostas em linguagem natural.
https://t.co/RRfG9YKbdJ
Warren Buffett watching Berkshire Hathaway CEO Greg Abel speak at this morning's shareholder meeting in Omaha. Sitting in the audience for the first time ever.
He looks very proud.
Fluxo fala mais alto que narrativa.
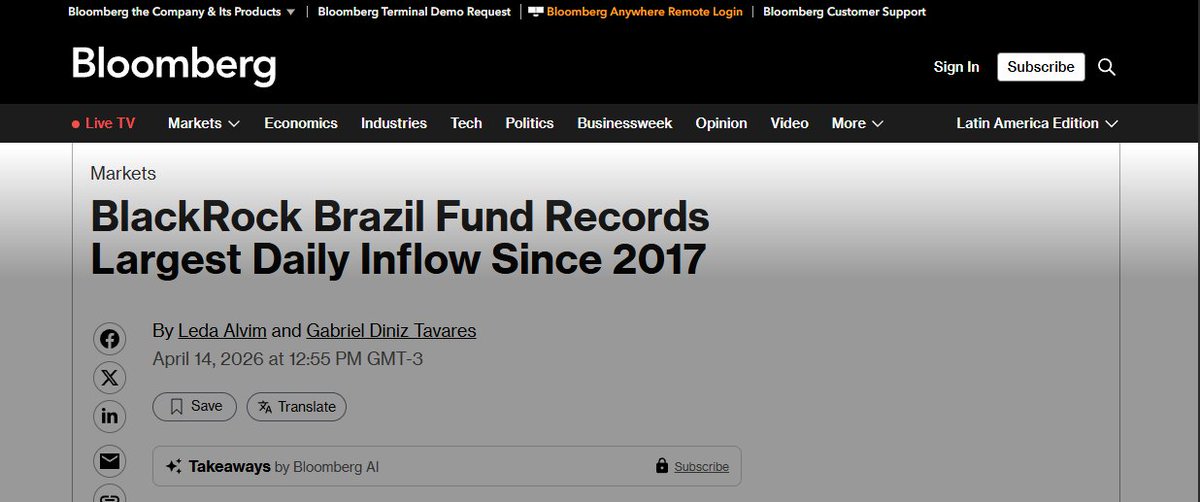
O fundo de Brasil da BlackRock teve a maior entrada diária desde 2017.
Não é trade é rotação global: sai Ásia, entra Brasil.
Commodities + juros altos + desconto.
Enquanto o fluxo entrar, o Ibov tem suporte mesmo com guerra.