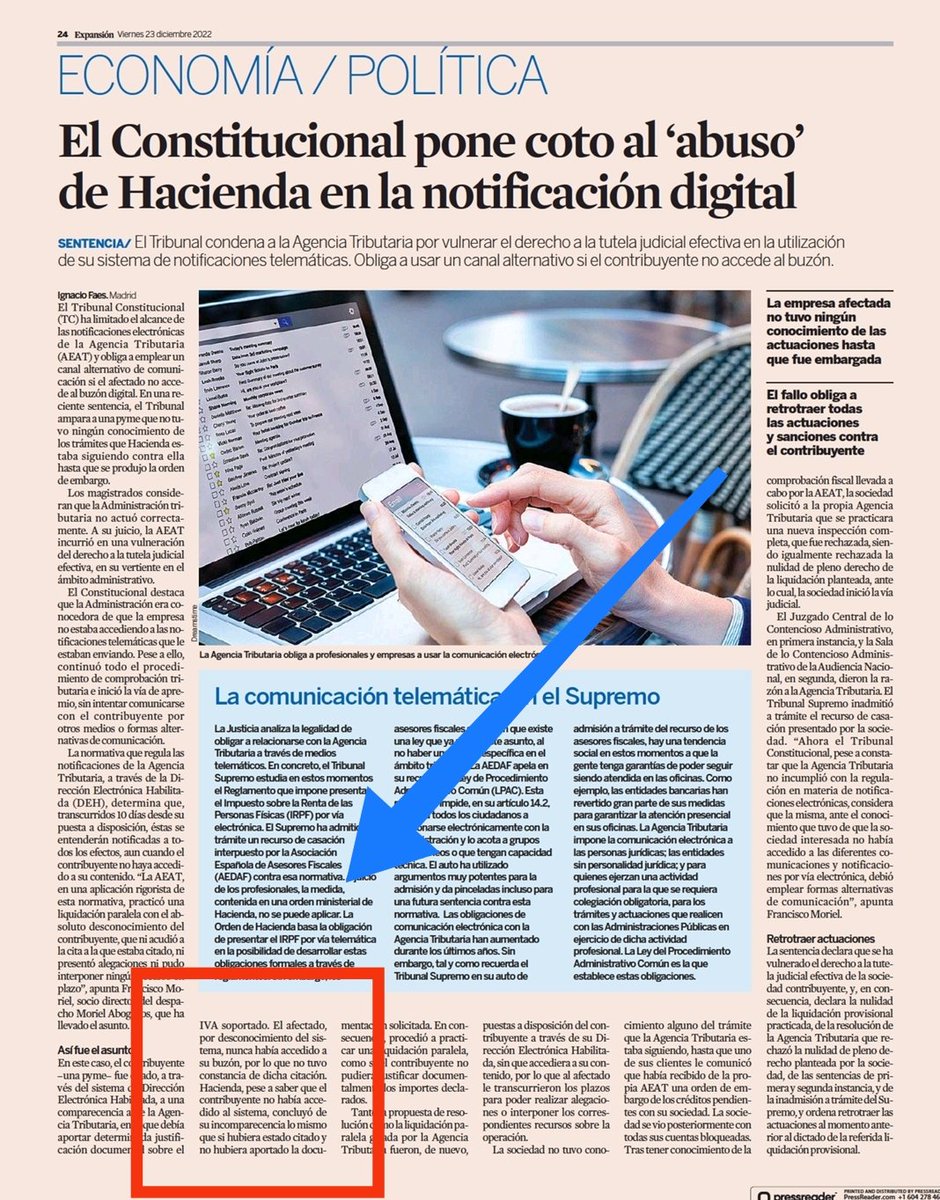
Hace tiempo defendí en Taxlandia que, cuando muere el usufructuario, la consolidación del dominio no es una nueva adquisición: es la misma herencia de años atrás. Hoy el Supremo me da media razón. La otra media sigue en disputa. (1)
😓😓 Probables medidas fiscales a corto plazo:
1º Impuesto (temporal de solidaridad) sobre las Herencias superiores a 1.000.000€.
2º Ensanchamiento del Impuesto Temporal de Solidaridad de las Grandes Fortunas (de 3 mlls € a 1 mll €).
3º Incremento del tipo marginal para rentas en IRPF superiores a 155.000 €.
4º Subida IMPORTANTE de TODOS los tipos del ahorro en IRPF (mínimo 3 puntos).
5º Modificar el IBI para hacerlo progresivo en función de la riqueza del propietario... (y no sobre la "riqueza" del inmueble).
6º Sujeción y No Exención del IVA a la educación y sanidad privadas...
7º Resucitar a lo Victor Frankenstein un Impuesto al Lujo.
8º Crear un Impuesto para Grandes Cadenas de Distribución.
9º Supresión de determinados regímenes con beneficios fiscales (el preceptivo cajón de sastre q no puede faltar).
10º Subida A TODOS (pobres tb) del IRPF, ISD, IVA y otros IIEE.
A ver si os pensábais que mantener a toda esta patulea de políticos y enchufados varios era gratis.
💥💥💥 Divorcio y liquidación de gananciales notarial adjudicando la VH a ella y compensado a él con metálico.
La CAM dice q el exceso de adjudicación tributa en cuota gradual de AJD al estar no sujeto a TPO.... 🤣🤣🤣🤣
Por partes:
1° El TS ya resolvió q no hay gravamen cuando hablamos de VH (sts 963/2022, 12.07).
2° Las adjudicaciones en pago de gananciales por mor de disolución conyugal están exentas de AJD (art. 45.I.B.3° TRLITPYAJD y CV0556-2005, 4 abril, DGT).
EN FIN.
💥 Asunción de la empresa del RETA del administrador: tratamiento fiscal en sede del administrador:
Sociedad mercantil que paga las cuotas del seguro de autónomos del administrador (directamente).
Para el administrador en su Renta:
- Es una retribución en especie de trabajo no exenta.
- A su vez, es un gasto deducible para determinar el rendimiento neto de trabajo.
Q parece q ésto se olvida... (Más allá de la deducibilidad de esas cuotas en el ISOC).
💥💥💥💥
Hacienda dice lo mismo q yo defendía en Taxlandia acerca de la reducción de alquiler de vivienda para los contratos firmados entre 26.05.23 y 31.12.23
❤️❤️❤️❤️❤️
https://t.co/Tqd0duiA3o
💥 Hacienda ha aclarado (vía web) cómo han de imputarse los incrementos respecto de la retribución del personal al servicio del sector público a 31 de diciembre de 2022 y con efectos de 1 de enero de 2023 (art. 19.Dos.2.b) de la Ley de PGE 2023.
Así, los importes retributivos correspondientes al incremento previsto en el artículo 19.Dos.2.b) de la Ley n° 31/2022, de 23 de diciembre, de Presupuestos Generales del Estado para el año 2023, deben imputarse al periodo en que, a través de su regulación en los preceptos antes citados, son exigibles, esto es el período impositivo 2024.
Los pagadores de estos incrementos retributivos deberán declararlos en el modelo 190 correspondiente al ejercicio 2024 (a presentar en enero de 2025).
Los perceptores de estos incrementos retributivos los declararán, en su caso, en su declaración de IRPF del ejercicio 2024 (a presentar en 2025). En ningún caso deberán incluirse en la declaración de IRPF del ejercicio 2023.
✴️ La Agencia Tributaria tiene un apartado en su web de "Análisis" en el que comenta la actualidad tributaria.
Impresiones, determinaciones y AVISOS a navegantes, que hay que entender tb como CRITERIO ADMINISTRATIVO...
🔽
https://t.co/7DyqTXiD4p
La gente desconoce (incluso muchos profesionales) la cantidad de Tributos y demás costes fiscales (q son unos cuantos) q la Ley 7/2022 acoge bajo su manto.
Haremos algún vídeo sobre el tema.
Fin.
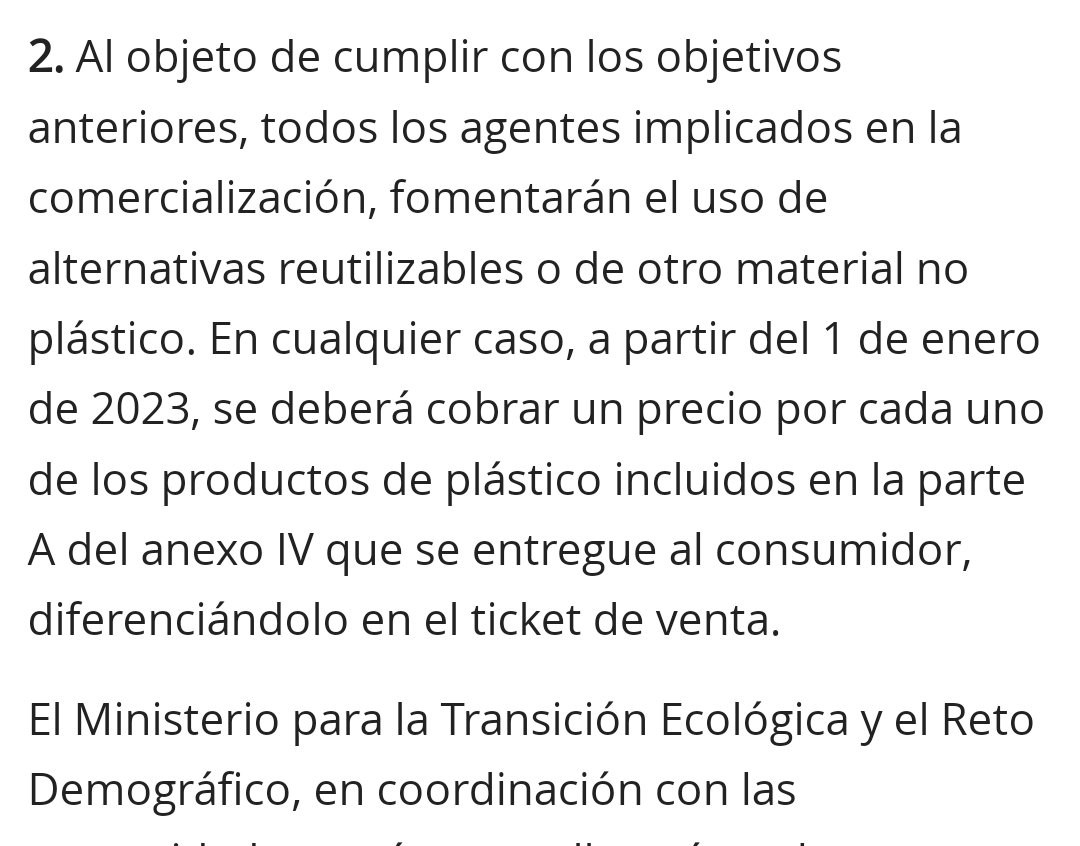
Cuando en determinados establecimientos abiertos al público se anuncia q por la Ley de Economía circular se suben precios NO es por el IMPUESTO ESPECIAL AL ENVASE PLÁSTICO NO RECICLADO, es por lo dispuesto en el art. 55.2 de esa Ley ⬇️⬇️
En los restantes supuestos, y únicamente a petición del adquirente, el vendedor emitirá un certificado o informará en la Fra:
- Importe del impuesto satisfecho.
- KGS plástico no reciclado.
Pero aquí no se repercute ABSOLUTAMENTE NADA (art. 82.9.b Ley).
Este impuesto es monofásico (a diferencia del IVA).
La repercusión jurídica del tributo SÓLO se puede hacer en la primera entrega (del fabricante al adquirente).
Artículo 82.9.a Ley n° 7/2022.
💥 Sobre el Impuesto especial al envase plástico no reciclable.
Un par de precisiones puesto q parece q hay una gran confusión sobre algún aspecto
#IEEPNR#PlasticPackagingTax#ImpuestoPlastico
Mini 🧶⬇️
Sobre el Sustituto del Contribuyente en el Impuesto estatal sobre Depósito de Residuos (la lección extremeña de reojo).
No confundir Repercusión Tributaria con Sustitución Tributaria.
En #𝔗𝔞𝔵𝔩𝔞𝔫𝔡𝔦𝔞 (@taxlan@taxlandia_tw )
#Residuos#Impuestos#Derecho
⬇️
https://t.co/k3h20qeFtY
Mi visión sobre el llamado "Impuesto al Plástico": problemas de excesos reglamentarios y dificultades con el devengo de los pagos adelantados.
Con cita a @AmoryLovins y a Sheldon S. Cohen.
▶️ @taxlandia_tw#𝔗𝔞𝔵𝔩𝔞𝔫𝔡𝔦𝔞
#plastic#plastictax
⬇️
https://t.co/RbkNpopnZ7