A TON OF THINGS HAPPENED IN THE STOCK MARKET TODAY.
Here's a full recap:
1. SpaceX $SPCX reported a massive Q3 2026, with revenue surging 161% YoY to $14.6B, while EPS reached $0.35 and net income totaled $4.4B. Adjusted EBITDA jumped 306% YoY to $8.8B, with operating cash flow of $13.1B and capital expenditures of $19.6B, highlighting the scale of the company's infrastructure investments. By segment, Space revenue grew 6% to $1.8B, Connectivity revenue increased 69% to $5.2B, and Space Intelligence (SI) revenue skyrocketed 830% to $7.6B, becoming the company's largest revenue contributor. Elon Musk also outlined aggressive expansion plans for AI compute, saying SpaceX could potentially have 20 GW of SI capacity online by the end of 2027, although he acknowledged that outcome is unlikely. Musk added that he would be surprised if SpaceX deployed less than 13 GW of compute capacity by the end of next year, underscoring the company's ambitions in large-scale AI infrastructure.
2. Anthropic’s draft IPO prospectus reportedly reveals explosive growth alongside unprecedented AI infrastructure commitments, with H1 2026 revenue surging nearly 15x YoY to $16.3B, up from $1.1B, while computing expenses climbed to nearly $9B. The company recorded an $80.7B net loss, although approximately $72B came from accounting adjustments tied to convertible notes and other financing instruments rather than direct operating expenses. Anthropic has reportedly committed roughly $450B to long-term cloud contracts, plus more than $160B for Google-designed AI chips through Broadcom $AVGO, with additional negotiations potentially pushing total computing commitments toward $750B. Major suppliers include Google $GOOGL ($111B), Amazon $AMZN ($110B), Microsoft $MSFT ($31B), and Nscale and Lambda (up to $86B), while the prospectus also highlights risks around customer concentration, power availability, infrastructure execution, and AI-related liability. Anthropic is reportedly preparing for a potential IPO at a valuation approaching $2T, underscoring the extraordinary scale of both the revenue opportunity and capital requirements facing frontier AI developers.
3. Supermicro $SMCI significantly raised its preliminary Q1 FY2027 revenue guidance to $18.5B–$19.5B, up from its previous outlook of $14.5B–$15.5B, representing a 27% increase at the midpoint. The company attributed the stronger outlook to accelerating demand for AI infrastructure platforms, reflecting continued investment in next-generation data center systems. Supermicro also raised its expected gross margin to 12.0%–12.5%, up from 10.4%–10.8%, citing a more favorable customer and product mix. The combination of sharply higher revenue expectations and improving margins suggests stronger operating leverage as demand for AI computing infrastructure continues to expand.
4. Citadel founder Ken Griffin warned that investors are “almost certainly” in an AI bubble, raising concerns about the enormous amounts of capital being deployed into artificial intelligence without corresponding evidence of widespread productivity gains. Griffin pointed to the scale of AI infrastructure commitments, with Anthropic reportedly considering as much as $750B in future computing expenditures, as investors increasingly question whether AI companies can generate sufficient returns to justify their spending. Despite his concerns about elevated valuations, aggressive capital expenditures, and speculative enthusiasm, Griffin remains bullish on AI’s long-term transformative potential, distinguishing between the technology’s eventual economic impact and the possibility that investors are paying too much for that growth today.
5. The top 10 most active options today by contracts traded were $NVDA with 2.3M contracts, $AAPL with 1.0M contracts, $SPCX with 992K contracts, $NFLX with 876K contracts, $MU with 850K contracts, $TSLA with 843K contracts, $AMZN with 824K contracts, $CRWV with 785K contracts, $INTC with 621K contracts, and $AMD with 480K contracts.
6. Iranian Foreign Minister Abbas Araghchi said U.S.–Iran negotiations remain ongoing through mediators including Pakistan and Qatar, but accused Washington of complicating diplomatic progress by introducing new conditions to a previously proposed seven-day agreement. According to Araghchi, the U.S. initially accepted Iran’s terms before seeking additional clauses, while Tehran’s proposal called for the Strait of Hormuz to fully reopen on day six of the arrangement. Araghchi emphasized that Iran remains open to negotiations if Washington honors previously discussed understandings, despite what he described as deep distrust between the two countries. He declined to publicly detail the additional U.S. demands, leaving the outcome of the negotiations uncertain as both sides continue working through intermediaries.
7. U.S. pending home sales plunged 7.3% in September, falling to their lowest level on record in data going back to 2001. The decline was particularly severe in the West, where pending sales dropped 9.2%, while the South, the nation's largest home-selling region, recorded an 8.2% contraction. The sharp deterioration highlights the continued paralysis in the U.S. housing market, as elevated mortgage rates, affordability challenges, and economic uncertainty weigh on homebuyer demand.
8. Amazon $AMZN announced plans to invest more than €16B ($18B) in Germany during 2027, expanding its AI infrastructure, AWS cloud operations, logistics network, and robotics capabilities. The investment includes €4.8B for AWS, supporting expansion of its Frankfurt cloud region, alongside a second AI and robotics research lab in Berlin. Amazon also plans to expand its Leo satellite broadband network through 24 Arianespace launches, while new logistics projects are expected to create more than 3,000 jobs. The commitment brings Amazon's cumulative investment in Germany to more than €100B since 2010, reinforcing the country's importance as a European hub for AI infrastructure, cloud computing, and advanced logistics.
9. Meta $META has completed the first phase of its gigawatt-scale Prometheus AI supercluster in Ohio, connecting hundreds of thousands of NVIDIA $NVDA GPUs across multiple buildings into a single massive AI training system, with plans to eventually scale to 1 million GPUs. The infrastructure combines NVIDIA GB200 and GB300 NVL72 platforms and was used to train Meta's latest Muse Wonder AI models. Meta said extensive engineering work with NVIDIA on hardware reliability, networking, and firmware has reduced training interruptions by 99% from their peak, enabling more than 85% productive training time during pretraining and over 90% during reinforcement learning. The company plans to expand Prometheus further using NVIDIA's next-generation Vera Rubin systems, highlighting the enormous infrastructure requirements behind the development of frontier AI models.
10. Netflix $NFLX reported Q3 2026 revenue of $12.87B, in line with expectations and up 12% YoY, while EPS of $0.87 beat the $0.82 estimate, rising 49% YoY. Operating income surged 37% to $4.46B, exceeding expectations, with operating margins expanding 640 basis points to 34.6%, reflecting strong profitability despite moderating revenue growth. However, the biggest disappointment came from guidance, with Netflix lowering its FY2026 free cash flow outlook to $12B from $12.5B and reducing its advertising revenue forecast to approximately $2.7B from $3B, while guiding Q4 revenue of $13.44B and EPS of $0.67, both below consensus. Regional growth remained positive, led by Latin America (+17%), while UCAN and EMEA each grew 11% and APAC increased 12%. Netflix also generated $2.88B in quarterly free cash flow, repurchased $4.8B in shares, and announced plans to expand its advertising tier into 15 additional countries in 2027, highlighting continued investment in monetization despite a softer near-term outlook.
11. Citadel Securities strategist Scott Rubner believes AI stocks could resume outperforming after the U.S. midterm elections, as institutional investors wait for political uncertainty to clear before increasing exposure, according to Bloomberg. Rubner said clients remain interested in the AI trade but are reluctant to deploy additional capital ahead of a major political event, with some telling him they are “happy to buy higher, but not buy now into a major political event.” The comments suggest that some investors are delaying purchases rather than abandoning their bullish outlook on AI, potentially creating renewed demand for technology stocks once the elections are over.
12. Amazon $AMZN is reportedly accelerating purchases of NVIDIA $NVDA AI server racks, but power shortages and data center deployment delays are leaving some expensive equipment idle before it can generate revenue. Internal AWS projections reportedly showed approximately $5B in GB300 rack deliveries in August, followed by roughly $3B per month, although these figures represent projected deliveries rather than confirmed idle inventory. Amazon has also introduced an Early Rack Receipt program that allows AWS to take ownership and pay for AI hardware before it reaches data centers, securing scarce GPU supply but accelerating cash outflows. The challenges come as Amazon expects approximately $220B in capital expenditures during 2026, with free cash flow turning negative last quarter for the first time since 2023. Amazon maintains that staging equipment near data centers is standard practice and disputes claims of broader deployment-planning problems, highlighting the growing tension between rapid AI infrastructure investment and the power capacity needed to monetize it.
WALL STREET IS THE GREATEST SHOW ON EARTH.
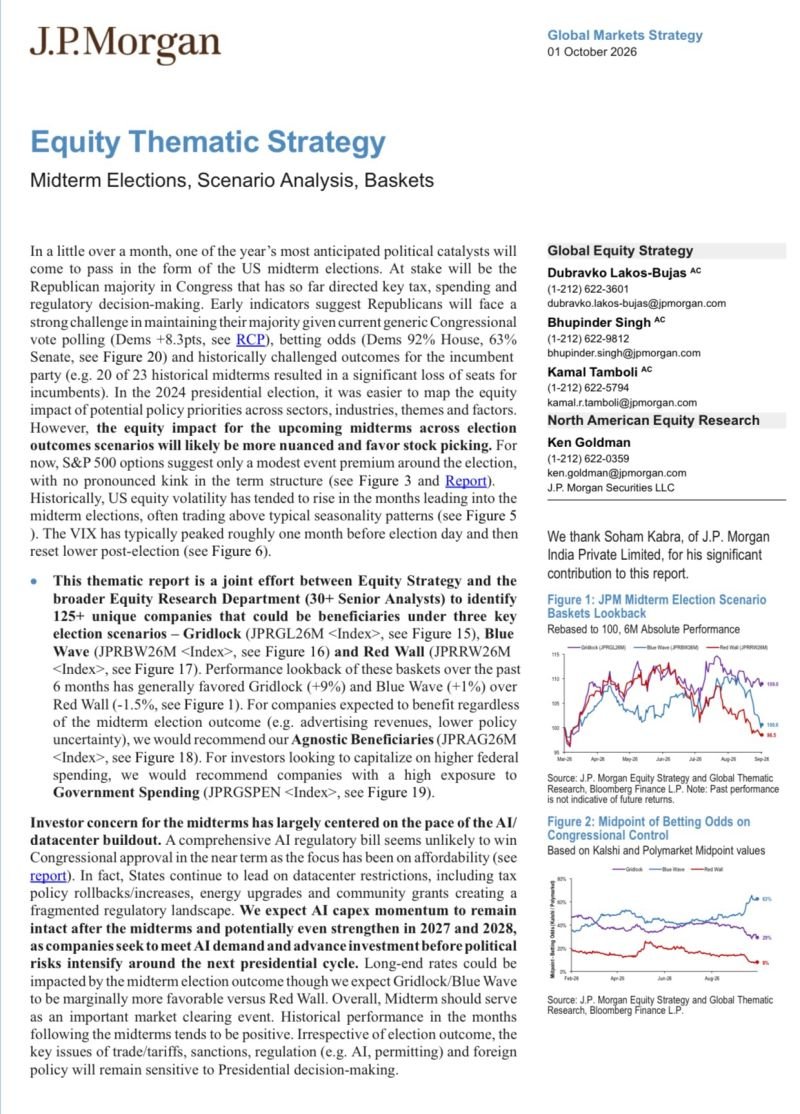
JPMorgan lays out the investing playbook for 3 midterm-election scenarios
- Markets tend to hate the uncertainty that comes with a general #election.
- Partisan gridlock would likely be the best case scenario for Wall Street, JPMorgan says.
- The impact to the stock market will be "more nuanced" than in previous elections.
Scenario 1: Gridlock
A continuation of the status quo tends to be a benign outcome for #investors.
The possibility of a divided house or senate would make it extremely difficult for the White House to pass most legislation. That's good news for anyone worried about excessive government spending, stricter regulation, or sharp #tax increases
"Congressional gridlock has been associated with positive S&P 500 returns since 1950, whether on an election date basis (+21% gridlock vs. +18% Single Party Control over 2-year Congressional term) or start date of the new Congress (+25% Gridlock vs. +18% Single Party Control," Lakos-Bujas noted.
His team sees the most benefit for defense contractors, healthcare companies, and some tech stocks that aren't heavily exposed to the AI data center buildout, which may be stalled if Democrats take either branch.
Scenario 2: Blue Wave
Prediction markets are strongly favoring the possibility of a Democratic wave in November, with odds currently hovering at close to 88% on Polymarket, which defines a blue wave as #Democrats taking more than 218 seats in the House of Representatives and more than 49 seats in the Senate.
However, that doesn't necessarily mean a total policy reset, the bank said.
"Rather than enabling a broad Democratic agenda," Lakos-Bujas stated, "a Blue Wave would likely shift the policy landscape at the margin through funding negotiations, oversight and efforts to preserve or unwind existing policies."
That said, his team sees healthcare stocks benefitting, as a Democratic congress could reverse the Medicaid cuts contained in Trump's One Big Beautiful Bill Act (OBBBA). They also see a blue wave as a bullish indicator for the clean energy sector, specifically for renewable energy resources.
Scenario 3: Red Wall
Lakos-Bujas and his team see #Republicans holding on control of both chambers of #Congress as the most bullish scenario for tech stocks. The result would likely mean fewer obstacles for the data center buildout, a flashpoint of the election that many democratic candidates have campaigned against.
"If Republicans maintain control of Congress, that would likely provide the most supportive incremental federal policy backdrop for the AI/Infrastructure buildout through policy continuity, potential fiscal expansion, deregulation and faster federal permitting," he added.
However, they also see strong benefit for any companies that stand to gain from a looser regulatory environment. If Republicans maintain control, that should benefit sectors including traditional energy and nuclear power, financials, and defense, the analysts said.
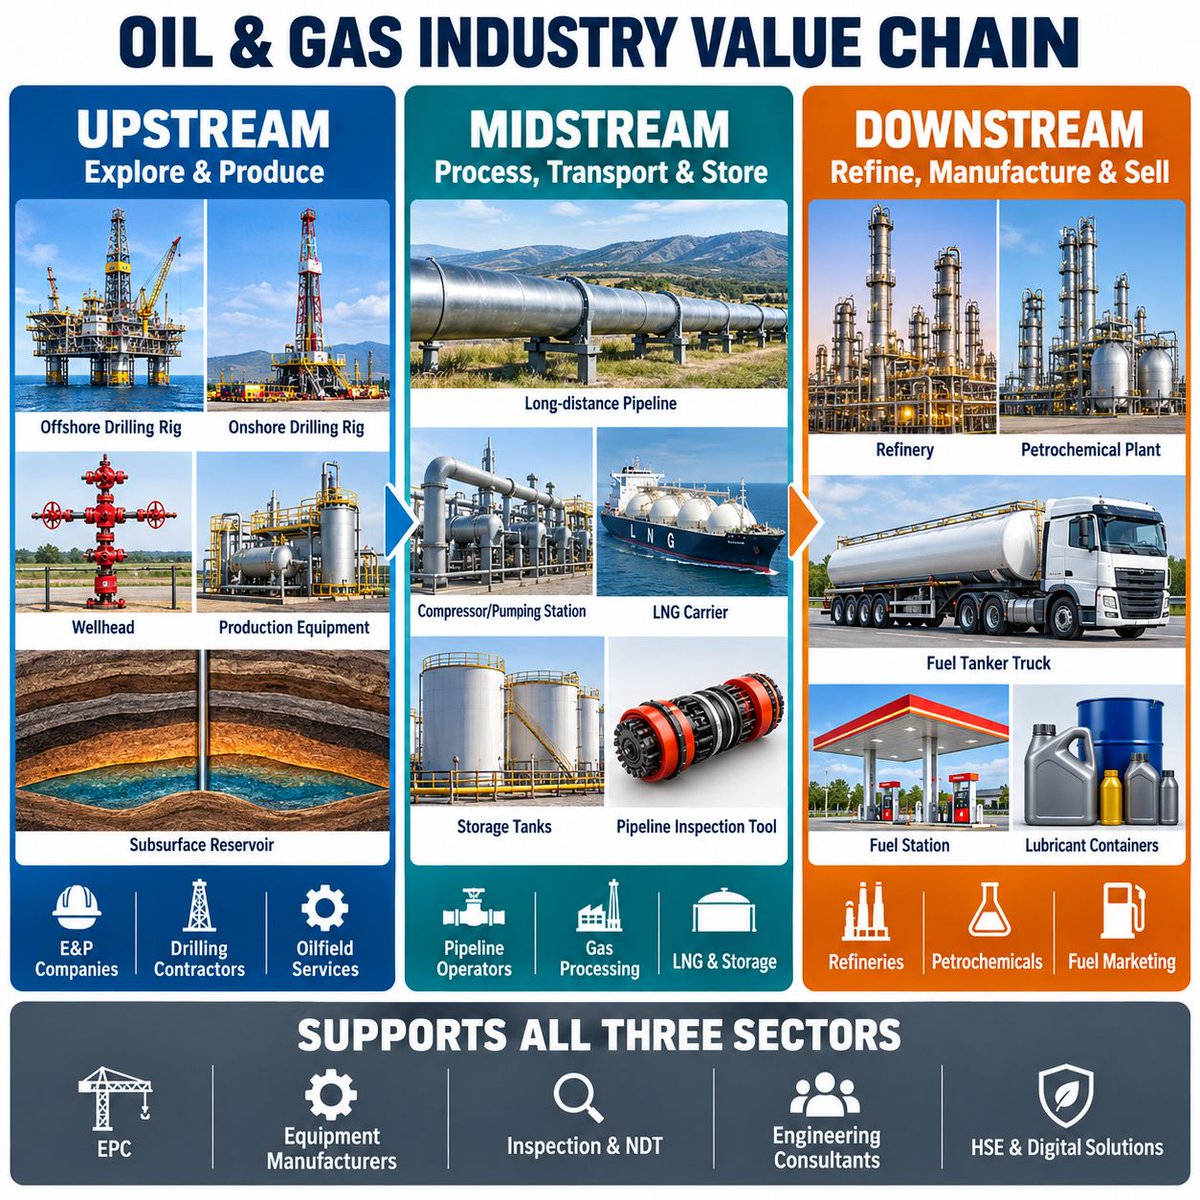
🛢️ Oil and gas is really four businesses, not one.
🔹Upstream (E&P companies, drillers, oilfield services) gets paid on the price of the barrel. Crude drops $20, their revenue drops with it.
🔹Midstream (pipelines, storage, LNG carriers, gas processing) gets paid like a toll road. A fee on every barrel or cubic foot moved, usually on long-term contracts. Volume matters far more than price.
🔹Downstream (refiners, petrochemicals, fuel retail) gets paid on the spread between crude and what they sell. Cheap crude plus firm diesel prices is a refiner's best quarter.
Underneath all 3 sit the EPC contractors, equipment makers, inspection and engineering firms. They get paid when everyone else spends.
When capex gets cut, they're the first to feel it.
🔥 TE PRESENTO MAPA COMPLETO DEL CUELLO DE BOTELLA DE ROBÓTICA, SEGÚN MORGAN STANLEY: LOS MÚSCULOS DEL ROBOT "ACTUATORS"
GUARDA este post porque vamos a hacer el mapa completo para invertir y aprovechar esta ola
Motores, engranajes, rodamientos y sensores pueden explicar más del 50% del costo
Cuando pensamos en robótica casi siempre miramos al que arma el humanoide, el modelo de IA que usa o el chip que lleva adentro, pero Morgan Stanley está mirando una capa bastante menos conocida y que para mí puede terminar siendo de las más interesantes: las piezas físicas que convierten la inteligencia del robot en MOVIMIENTO
En ingeniería se agrupan dentro de los "actuators", pero para entenderlo fácil yo los voy a llamar los músculos del robot
Cada vez que un humanoide mueve una muñeca, levanta una caja, flexiona una rodilla o mantiene el equilibrio hay motores, engranajes de precisión, rodamientos, tornillos y sensores trabajando juntos
Y ahí aparece la paradoja: USA puede liderar modelos de IA, diseñar chips y tener empresas como Tesla intentando fabricar humanoides a escala, pero todavía depende muchísimo de Asia para las piezas que permiten que ese robot realmente se mueva
EL NÚMERO QUE PONE TODO EN PERSPECTIVA
Morgan Stanley modela prácticamente toda la nueva ola robótica: autos autónomos, robots domésticos, humanoides, industriales, drones, robots profesionales y VTOLs
Entre 2025 y 2030 estima que la demanda global de motores para robótica podría multiplicarse unas 6 veces, los rodamientos otras 6 y los reductores unas 4, pero hacia 2050 el modelo lleva los motores a unas 286 veces la demanda actual, los rodamientos a 240 veces, los reductores cerca de 389 veces y los imanes de tierras raras a 639 veces
Son estimaciones de Morgan Stanley a décadas, NO órdenes contratadas, pero sirven para entender lo que puede pasar con esta supply chain si realmente pasamos de fabricar miles de robots a fabricar millones
Solamente motores + rodamientos + reductores representarían un mercado de unos USD 94B en 2030 en el escenario base de Morgan Stanley, USD 1.3T en 2040 y USD 3.8T en 2050
Y para muchas de las empresas que fabrican estas piezas no hace falta capturar una parte enorme para que importe: 1% del mercado base de motores de 2030 serían cerca de USD 556M de ingresos y 1% del mercado de reductores unos USD 337M
Por eso la oportunidad no necesariamente está solo en encontrar quién va a ganar la carrera de humanoides, sino quién le va a vender las piezas al que gane
ABRAMOS EL ROBOT: QUÉ HAY ADENTRO
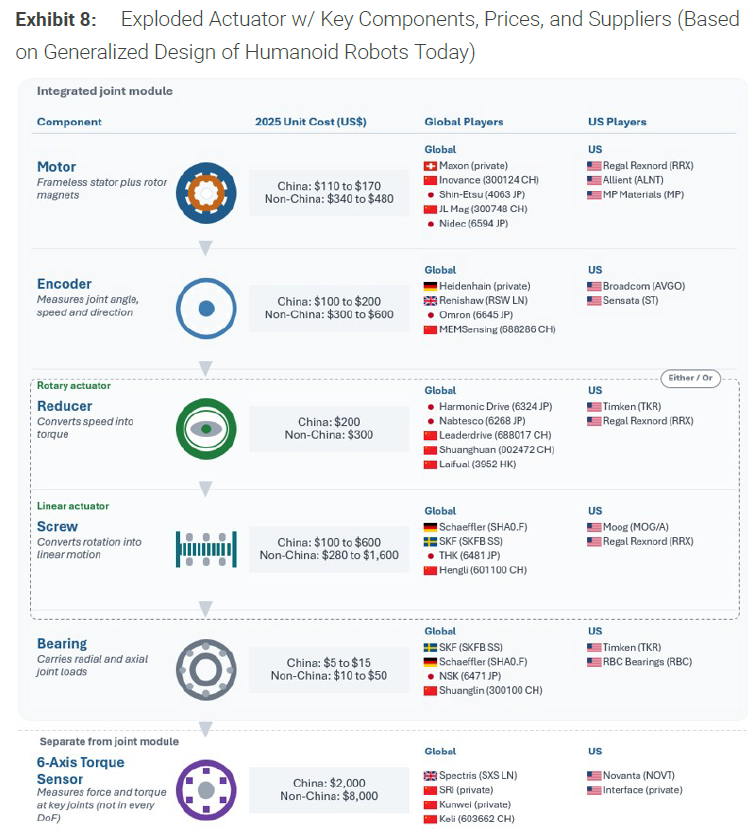
Morgan Stanley estima que un humanoide actual puede llevar alrededor de 40 motores, más de 80 rodamientos y cerca de 27 reductores, y esos números aumentan a medida que sumás articulaciones, manos más complejas y grados de libertad
El motor genera movimiento, los rodamientos permiten que la articulación gire, los reductores convierten velocidad en fuerza, los tornillos transforman giro en movimiento lineal y los sensores le dicen al robot cuánto está empujando o apretando
El software se puede copiar en segundos. Todo esto hay que FABRICARLO millones de veces con tolerancias mínimas y sin que falle
Morgan Stanley marca cuatro lugares donde el cuello de botella puede ponerse especialmente interesante
1. REDUCTORES: CONVERTIR VELOCIDAD EN FUERZA
Un motor eléctrico gira rapidísimo, pero una articulación necesita torque y precisión, así que entre el motor y el brazo aparece un reducer, una pequeña caja de engranajes que reduce velocidad y multiplica fuerza
Uno de los más importantes es el harmonic reducer, donde una pieza de acero extremadamente fina se flexiona millones de veces sin romperse y los dientes tienen que fabricarse con tolerancias de una fracción del ancho de un pelo humano
Históricamente dominaron Japón con Harmonic Drive Systems y Nabtesco, mientras China desarrolló a LeaderDrive, que Morgan Stanley ubica con alrededor del 30% del mercado chino de harmonic reducers en 2025
LeaderDrive 688017 ya superaba las 80.000 unidades mensuales y apuntaba a unas 120.000 hacia finales de 2026, además de formar una JV con Minth para fabricar módulos de articulaciones de humanoides en USA
Harmonic Drive Systems 6324 también se está moviendo y esta me parece especialmente interesante porque ya fabrica dentro de Estados Unidos: está ampliando cerca de 50% su planta de Massachusetts hasta unas 15.000 unidades mensuales y dijo que las órdenes norteamericanas crecieron impulsadas por pedidos para robots de IA
Nabtesco 6268 también entra fuerte en esta capa con sus reductores RV y la nueva serie RV Mini, diseñada para articulaciones más chicas como muñecas de cobots y humanoides, aunque su producción sigue estando mucho más concentrada en Japón y China que en USA
Después aparece $TKR Timken, que fue comprando Cone Drive, Spinea, CGI y Rollon para juntar reductores, engranajes de precisión, rodamientos y movimiento lineal bajo el mismo techo
$RRX Regal Rexnord también me gusta dentro de esta capa porque no solo tiene motores, sino engranajes, transmisiones y sistemas de movimiento, y ya viene mostrando órdenes relacionadas con humanoides dentro de USA
$MOG.A Moog juega desde otro lugar, con décadas de experiencia en sistemas de movimiento de precisión para aeroespacial, defensa e industrial, una base tecnológica que puede trasladarse bastante bien a articulaciones robóticas donde la confiabilidad y la repetibilidad importan muchísimo
Y MinebeaMitsumi 6479 en Japón es otra para mirar porque combina rodamientos, motores, sensores y componentes de precisión dentro del mismo sistema, y ya confirmó grandes órdenes para aplicaciones de cuerpo de humanoides de clientes americanos
Entonces en reductores y movimiento yo tendría fichados varios frentes distintos: Harmonic Drive y Nabtesco como líderes japoneses, LeaderDrive como el competidor chino que gana escala, $TKR y $RRX como industriales americanos con exposición amplia, $MOG.A desde precisión aeroespacial y MinebeaMitsumi como proveedor multipieza
2. LOS TORNILLOS QUE HACEN EMPUJAR AL ROBOT
No todas las articulaciones giran, algunas necesitan empujar o tirar en línea recta y ahí aparecen los planetary roller screws, tornillos de precisión que convierten el giro del motor en movimiento lineal soportando cargas enormes
Históricamente se fabricaban en lotes chicos para aeroespacial, defensa y medicina, pero un mercado de millones de robots cambia completamente la escala necesaria
Acá Morgan Stanley menciona a Schaeffler, $RRX Regal Rexnord y $MOG.A Moog
$RRX me llamó especialmente la atención porque durante 2025 consiguió alrededor de USD 40M en órdenes relacionadas con humanoides de OEMs americanos y hablaba de un pipeline superior a USD 200M hacia finales de ese año
Tiene motores, engranajes, sistemas de movimiento y Nook Industries en tornillos lineales. El CEO habló incluso de reuniones con uno de los mayores fabricantes de robótica de USA en Austin, aunque Morgan Stanley aclara que NO conoce ningún negocio confirmado entre Regal Rexnord y Tesla
$MOG.A Moog viene de aviones militares, misiles, satélites y sistemas de movimiento de altísima precisión, así que tiene décadas de experiencia haciendo exactamente lo difícil de la robótica: mover algo físico de manera repetible, precisa y confiable
3. LOS SENSORES QUE LE DAN TACTO
Los "6-axis force torque sensors" miden fuerza y torque en seis direcciones al mismo tiempo, permitiendo que una mano sepa cuánto está apretando o un tobillo entienda cómo está apoyando, algo cada vez más importante a medida que los robots pasan de mover cajas a manipular objetos delicados o trabajar cerca de personas
Pueden costar hasta USD 8.000 o más y por eso hoy se concentran en articulaciones críticas como muñecas y tobillos, pero Morgan Stanley cree que esta capa puede ser una de las próximas donde China fuerce una caída fuerte de costos
Acá aparece $NOVT Novanta, dueña de ATI Industrial Automation, uno de los especialistas más importantes del mundo en sensores de fuerza de 6 ejes y herramientas robóticas
En Q2 2026 las aplicaciones que Novanta agrupa alrededor de Gen AI, incluyendo robótica de precisión, humanoides, automatización y semiconductores, representaron cerca del 17% de la facturación y crecieron aproximadamente 25% interanual, mientras humanoides todavía parte de una base chica pero management espera que gane relevancia durante 2027
Del lado chino está Keli Sensing 603662 en Shanghai, uno de los nombres que Morgan Stanley marca explícitamente como competidor de ATI con productos más baratos. Y el dato que muestra lo rápido que viene cambiando esta industria es que los proveedores chinos de sensores de fuerza de 6 ejes pasaron de alrededor del 20% de su mercado doméstico en 2020 a aproximadamente 59% en 2025
También está MinebeaMitsumi 6479 en Japón, que tiene sensores de torque y fuerza dentro de un portfolio bastante más amplio para humanoides que incluye rodamientos, motores, ball screws y componentes mecanizados, e incluso ya confirmó grandes órdenes para aplicaciones de cuerpo de robots de clientes americanos
Entonces esta capa tiene tres exposiciones bastante distintas: $NOVT como la más pura y establecida en USA, Keli Sensing 603662 como el competidor chino que viene empujando costos hacia abajo y MinebeaMitsumi 6479 como el proveedor diversificado que puede vender varias piezas del robot al mismo cliente
4. LOS IMANES
Esta capa ya la vimos completa en el post anterior, pero entra dentro de la misma película porque sin imán no existe el motor
China controla alrededor del 60% de la extracción de tierras raras magnéticas, 91% del refinado y 94% de los imanes permanentes sinterizados según los datos de IEA utilizados por Morgan Stanley
Acá aparecen dos nombres americanos para seguir. $MP MP Materials es hoy la exposición más avanzada, con Mountain Pass en California, producción de imanes en Texas y respaldo estatal para llevar su capacidad total hacia unas 10.000 toneladas anuales
Y $USAR USA Rare Earth viene intentando construir la segunda cadena integrada americana: acaba de completar la compra de Serra Verde en Brasil, una de las pocas operaciones a escala de tierras raras pesadas fuera de Asia, y empezó a construir una nueva planta de metales e imanes en South Carolina con una inversión prevista de unos USD 1.2B
La diferencia es importante: MP ya está bastante más avanzada en producción, mientras USAR todavía tiene una parte mucho mayor de la tesis atada a ejecutar las plantas y llevar esa capacidad a escala
EL "MOTOR DOZEN" DE MORGAN STANLEY
Morgan Stanley armó un grupo específico de 12 compañías públicas relevantes para reconstruir esta supply chain y lo llamó Motor Dozen
$TKR Timken aparece por rodamientos, reductores, engranajes y movimiento lineal
$MP MP Materials por tierras raras e imanes fabricados en USA
$RRX Regal Rexnord por motores, sistemas de transmisión y tornillos, además de ser de las pocas industriales occidentales con órdenes concretas relacionadas con humanoides
$ALNT Allient fabrica servo motors, torque motors, controladores, gearmotors y encoders, aunque su propio CEO aclaró que no quiere dar a entender que ya sean proveedores de los grandes integradores de humanoides
$NOVT Novanta entra por ATI y los sensores que le dan tacto al robot
$RBC RBC Bearings tiene 32 de sus 44 plantas dentro de USA y aproximadamente 72% de sus empleados en el país, aunque en humanoides todavía está fabricando muestras y no tiene volúmenes comerciales importantes
$MOG.A Moog entra por movimiento de precisión y tecnología proveniente de aeroespacial y defensa
Harmonic Drive Systems 6324 y Nabtesco 6268 son dos de los grandes japoneses de reductores, mientras LeaderDrive 688017 representa la alternativa china que viene ganando escala muchísimo más rápido
MinebeaMitsumi 6479 puede meter prácticamente de todo dentro del mismo humanoide: rodamientos, motores pequeños, sensores, ball screws y piezas mecanizadas. En CES mostró junto con Harmonic Drive una mano robótica con 107 rodamientos, 5 sensores y 11 actuadores EN UNA SOLA MANO
Y finalmente $TSLA Tesla, que ocupa un lugar especial porque puede terminar siendo comprador y fabricante al mismo tiempo. Optimus podría convertirse en uno de los mayores consumidores de estos componentes en USA, pero Tesla también quiere integrar verticalmente buena parte de la cadena
Por eso seguir QUÉ COMPRA Tesla y QUÉ DECIDE FABRICAR me parece prácticamente tan importante como seguir cuántos Optimus produce
LAS EMPRESAS DE SEGUNDA CAPA
Morgan Stanley también marca varias industriales y automotrices con tecnología que podría migrar hacia robótica
$APTV Aptiv tiene percepción, compute, sensores, software y conexiones de alta velocidad, ya anunció partnerships en robótica y un contrato superior a USD 500M relacionado con drones
$MGA Magna tiene estructuras, electrónica, sensores y manufactura automotriz a enorme escala, además de trabajar con Sanctuary AI y tener más de 100 despliegues internos de robótica
$MBLY Mobileye juega más del lado del cerebro, pero compró Mentee Robotics y ahora también tiene exposición directa a humanoides
$BWA BorgWarner tiene motores, electrónica de potencia y sistemas de control, aunque la exposición robótica comercial todavía es limitada
$LEA Lear puede beneficiarse por conectores y sistemas eléctricos, mientras $VC Visteon aporta compute y control centralizado y Dauch tiene engranajes, ejes y componentes mecánicos provenientes del mundo automotor
La clave con este segundo grupo es no confundir capacidad con ventas: varias de estas empresas PODRÍAN convertirse en proveedores importantes, pero hoy la facturación directa de robótica sigue siendo pequeña
LA PARTE MÁS IMPORTANTE: CHINA YA PASÓ POR ESTE PROCESO
En 2017 los fabricantes chinos controlaban cerca del 41% de su propio mercado de harmonic reducers. Para 2025 ya estaban alrededor del 88%
Y no pasó porque una empresa apareciera de golpe con una tecnología mejor que la japonesa, sino porque primero creció la industria china de robots, esos fabricantes empezaron a comprar componentes locales y los proveedores ganaron algo mucho más importante que capital: VOLUMEN
Con volumen llegaron datos reales de campo, más experiencia de fábrica, más caja para reinvertir y más presión para bajar costos. Ahí empieza el círculo virtuoso: cuanto más fabricás, mejor entendés el proceso, más barato producís y más fácil se vuelve seguir ganando mercado
LeaderDrive es el ejemplo perfecto. Fue fundada en 2003 y necesitó más de una década acumulando conocimiento antes de llegar a escala, porque fabricar un reducer no es comprar una máquina y empezar a producir, hay procesos de metalurgia, tratamiento térmico, rectificado y control de calidad que se aprenden durante años
Ese es para mí el punto más importante del reporte: USA puede poner miles de millones mañana, subsidiar fábricas y cerrar acuerdos, pero no puede comprar veinte años de experiencia industrial de un día para otro
Morgan Stanley muestra que en muchas industrias el salto desde menos del 10% hasta más del 50% de localización tomó alrededor de una década, y cuando la producción doméstica empezó a ganar volumen la mejora tecnológica vino después
China no solamente construyó robots. Construyó la industria que fabrica TODO lo que va adentro
USA AHORA INTENTA RECORRER EL MISMO CAMINO
La nueva política industrial busca que los fabricantes integren más componentes, que empresas extranjeras construyan plantas dentro de USA, que industriales americanos como Timken o Regal Rexnord expandan capacidad y que aparezca una nueva camada de startups capaces de reconstruir partes de una cadena que hoy sigue muy concentrada en Asia
Y ya están apareciendo algunos nombres interesantes
WestMag fabrica motores y sistemas de movimiento en South San Francisco y levantó USD 11M liderados por Andreessen Horowitz, con Founders Fund, Lux Capital y Menlo también participando. La tesis no es inventar un motor completamente distinto, sino demostrar que se pueden fabricar estos componentes en USA a escala y con costos competitivos
Atlas Motion Systems usa IA para acelerar el diseño de motores personalizados y, según los datos recopilados por Morgan Stanley, puede producir alrededor de 10.000 motores por mes con capacidad para escalar hacia 40.000. Lo interesante es que diseña en California pero hoy fabrica volumen en Filipinas, una buena muestra de lo difícil que todavía es competir industrialmente desde USA
Vulcan Elements intenta reconstruir otra parte crítica de la cadena, los imanes. Su capacidad reportada era cercana a 10 toneladas anuales y el proyecto de Carolina del Norte apunta hacia 10.000, una expansión de mil veces que muestra perfectamente tanto la oportunidad como el riesgo de ejecución que hay detrás de toda esta tesis
Hadrian juega un poco más atrás en la cadena. No fabrica actuadores ni reductores directamente, pero construye fábricas automatizadas para piezas de precisión de defensa y aeroespacial, y si el verdadero cuello termina siendo conseguir suficiente capacidad para mecanizar engranajes, housings y otras piezas complejas, puede terminar entrando en esta industria por la puerta de atrás
La diferencia con China es que ellos necesitaron más de una década para construir este ecosistema. USA está intentando comprimir ese proceso con capital, regulación, reshoring y startups, pero el desafío sigue siendo el mismo: pasar de prototipos a fabricar millones de piezas iguales, baratas y sin fallar
COSAS A TENER EN CUENTA
Las cifras de 2050 son enormes porque parten de una base chica y extrapolan una industria durante casi 25 años, así que 286 veces motores o 389 veces reductores sirven para dimensionar la oportunidad, pero no son ventas aseguradas
Además, Morgan Stanley NO está hablando solamente de humanoides: sus números incluyen autos autónomos, drones, robots domésticos, industriales, robots profesionales y VTOLs
Tener tecnología tampoco garantiza capturar el mercado, porque un proveedor americano puede fabricar una pieza excelente y perder igual si China la vende mucho más barata, mientras una fábrica nueva puede pasar años consumiendo capital antes de llegar al volumen esperado
También está la integración vertical: Tesla y otros fabricantes pueden decidir fabricar adentro buena parte de estas piezas, así que el mercado de robots puede crecer muchísimo sin que todo ese crecimiento termine en proveedores independientes
Y varios nombres todavía tienen más opcionalidad que ingresos reales de humanoides, por eso de acá en adelante yo miraría menos quién pone ROBOTICS en una presentación y más quién recibe órdenes, quién pasa de muestras a producción y quién realmente agrega capacidad
Porque la primera ola de IA necesitó CEREBROS y la siguiente va a necesitar CUERPOS
Podés copiar software en segundos, pero un cuerpo necesita motores, rodamientos, imanes, sensores y engranajes fabricados con tolerancias mínimas, y después repetir exactamente ese proceso millones de veces
Por eso mientras todo el mundo mira qué humanoide camina mejor o corre más rápido, yo cada vez miro más abajo en la cadena: quién fabrica la rodilla, quién mueve la muñeca, quién hace el engranaje y quién puede producir un millón de esas piezas sin destruir sus márgenes
Si Morgan Stanley tiene razón y la robótica realmente entra en producción masiva, algunas de las empresas más interesantes de esta ola probablemente nunca tengan un robot con su logo
Van a fabricar sus músculos
Nada de esto es recomendación de inversión, pero me parece una de esas cadenas que vale la pena entender AHORA y después ir viendo quién empieza a convertir la narrativa en órdenes y producción real
Espero que les haya servido este mapa porque siento que todavía tenemos muchísimo de robótica para ir bajando capa por capa
Abrazo a todos
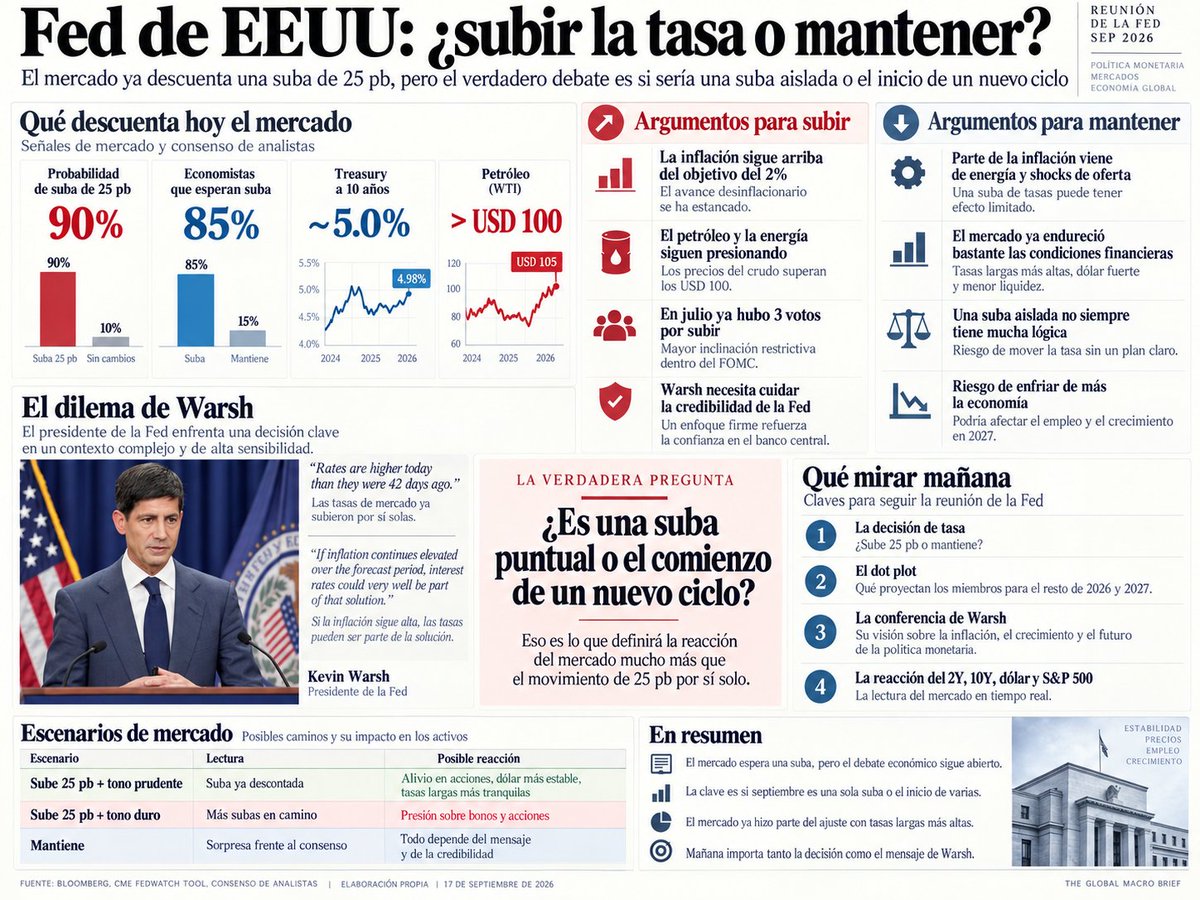
🔥 ¿AUMENTAR LA TASA O MANTENER? Mañana decide la Fed y el mercado ya casi da por hecha una suba, pero el verdadero debate no es ese
GUARDA este post para leerlo LECTURA OBLIGATORIA, donde hago un análisis completo y doy mi opinión al respecto
De paso, vemos que hace el mercado post estas decisiones y te preparas para lo que se viene
Ahora bien, la gran pregunta no es solamente si Warsh va a subir 0.25%, sino si esa suba sería una sola para cuidar credibilidad o si en realidad marcaría el comienzo de un nuevo ciclo de aumentos
Y esa diferencia cambia muchísimo cómo hay que leer al mercado de acá en adelante
QUÉ ESTÁ DESCONTANDO EL MERCADO
Hoy el mercado llega a la reunión prácticamente convencido de que la Fed va a subir 25 puntos básicos, que son 0.25%. Los futuros llegaron a descontar cerca de 90% de probabilidad y la gran mayoría de los economistas también espera una suba
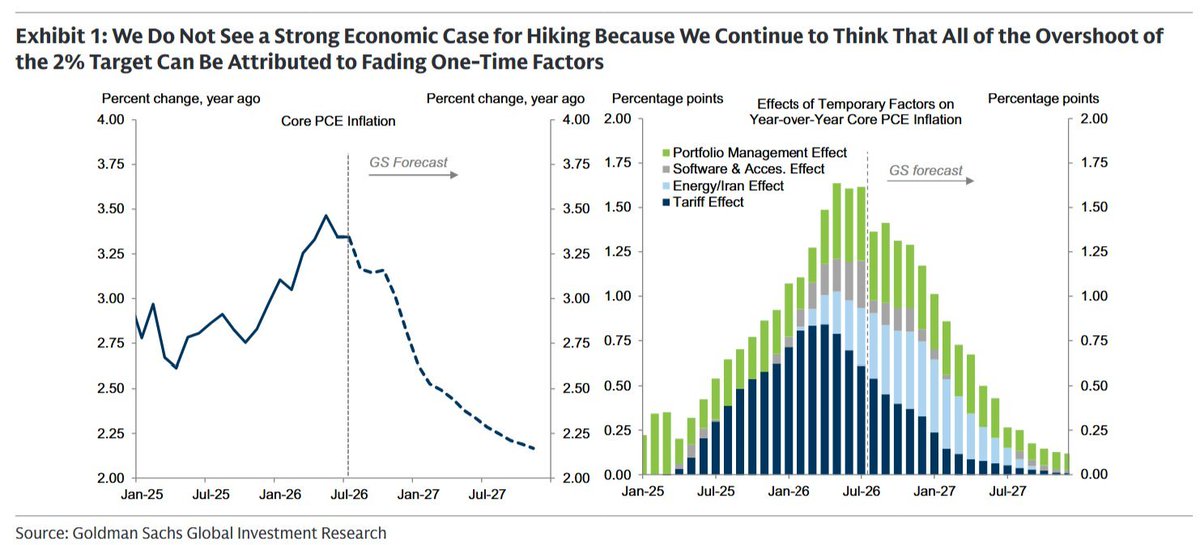
Eso no sale de la nada. La inflación sigue arriba del objetivo, el petróleo se mantiene alto, el bono a 10 años llegó a rozar 5% y en la última reunión ya hubo tres miembros del comité que querían subir tasas. O sea, el escenario base claramente es una suba
Pero justamente porque eso ya está muy priceado (descontado en el precio), la discusión importante ya no es si suben o no, sino qué mensaje acompaña esa decisión
EL CASO PARA SUBIR
El argumento a favor de aumentar es bastante sencillo
La inflación sigue demasiado alta, la Fed quiere cuidar su credibilidad y Warsh viene hablando hace semanas como alguien que está dispuesto a actuar si no ve suficiente progreso hacia el 2%
Además, mantener ahora después de todo lo que se priceó el mercado también puede generar ruido, porque daría la sensación de que la Fed dejó correr demasiado las expectativas para después no convalidarlas
Y hay otro punto importante: si el mercado ya hizo parte del ajuste por su cuenta, con tasas más altas en toda la curva, Warsh puede querer aprovechar ese contexto para hacer una suba ordenada y reforzar la señal de que sigue comprometido con bajar la inflación
EL CASO PARA MANTENER
Acá es donde el debate se pone realmente interesante, porque si uno deja de mirar solamente FedWatch y piensa qué problema está intentando resolver la Fed, el caso para subir deja de ser tan obvio
Para mí la pregunta correcta no es solamente si hay argumentos para subir 0.25% mañana, sino si la Fed realmente tiene razones suficientes para empezar un nuevo ciclo de subas
Porque una cosa es hacer un ajuste puntual para reforzar credibilidad y otra muy distinta es entrar en una secuencia de aumentos que termine enfriando mucho más la economía
Y ahí aparece el primer problema: una suba aislada no es tan sencilla de explicar. Si Warsh sube mañana, después va a tener que dejar claro si fue un one and done (subir una vez y no volver a hacerlo) o si está abriendo la puerta a más aumentos
Si realmente cree que la tasa actual es demasiado baja para controlar la inflación, entonces también tendría que explicar por qué una sola suba de 0.25% sería suficiente
El segundo punto es todavía más importante. Una parte relevante de la inflación actual viene de energía, petróleo, aranceles y otros shocks de oferta (problemas que encarecen productos aunque la demanda no esté descontrolada). Y una tasa más alta tiene bastante poco poder para solucionar directamente esas causas
La Fed puede encarecer el crédito, enfriar el consumo, frenar inversión, presionar al mercado inmobiliario y eventualmente debilitar el empleo, pero no puede producir petróleo, bajar aranceles ni resolver un conflicto geopolítico
Entonces aparece el riesgo de usar una herramienta muy fuerte sobre un problema que no viene completamente de la demanda. Si la inflación empieza a pasar de energía y bienes hacia salarios, servicios y expectativas, ahí sí la Fed tiene un argumento mucho más fuerte para actuar
Pero si gran parte de esta presión termina siendo temporal y empieza a ceder por sí sola, subir demasiado ahora puede terminar enfriando partes de la economía que nunca fueron la causa original del problema
Por eso para mí mantener no significa ignorar la inflación ni asumir que ya está resuelta. Significa preguntarse si realmente hace falta agregar más ajuste desde la Fed cuando el propio mercado ya endureció bastante las condiciones financieras y cuando todavía no está claro que este episodio inflacionario necesite el comienzo de un nuevo ciclo de subas
EL MERCADO YA HIZO PARTE DEL TRABAJO
Este punto para mí es clave y no siempre se explica bien, ayer un poco lo expliqué pero lo vuelvo a comentar para que esté el hilo completo
En las últimas semanas las condiciones financieras ya se endurecieron bastante. Subieron fuerte las tasas de los bonos, el Treasury a 10 años llegó casi a 5%, las hipotecas y el crédito se encarecieron y el mercado ya hizo una parte importante del ajuste sin que la Fed tenga que mover todavía su tasa
Por eso la pregunta válida es esta: ¿la Fed necesita subir mañana, o el mercado ya hizo suficiente trabajo por ella?
Ese para mí es uno de los mejores argumentos del lado de mantener, porque Warsh podría decir que ya hubo un ajuste importante en las condiciones financieras y que ahora toca observar si eso alcanza para frenar un poco la economía y ayudar a desinflar los precios
EL PROBLEMA DE WARSH
Y acá aparece para mí una de las partes más interesantes de la reunión de mañana, porque incluso si la Fed hace exactamente lo que el mercado espera, la reacción puede ser bastante distinta según cómo Warsh explique lo que viene después
Si suben 0.25% pero en la conferencia Warsh no confirma todas las subas adicionales que hoy el mercado ya tiene metidas en precio, la lectura puede terminar siendo más dovish (menos dura de lo esperado)
En ese caso el dólar podría aflojar, el oro podría subir y las acciones incluso podrían reaccionar bien
Dicho más simple, mañana no alcanza con mirar solamente si suben o mantienen. Lo importante es si Warsh valida el camino agresivo que hoy está descontando el mercado o si intenta enfriarlo
Porque si los inversores llegan esperando una Fed muy dura y Warsh termina sonando bastante más prudente, puede pasar algo que a primera vista parece raro: la Fed sube la tasa y, aun así, las acciones respiran
No porque al mercado le gusten las tasas altas, sino porque una parte importante de la incertidumbre desaparece y, al mismo tiempo, baja la probabilidad de que esta decisión sea el comienzo de una secuencia larga de subas
LA VERDADERA PREGUNTA
Por eso para mí el foco correcto del post no es “¿suben 0.25% o no?”
La verdadera pregunta es esta
¿Warsh está haciendo una suba puntual para reforzar credibilidad o está empezando un nuevo ciclo de subas?
Si es una suba puntual, el mercado puede incluso tomarla relativamente bien, sobre todo si el mensaje es que las próximas decisiones seguirán dependiendo de los datos
Si en cambio Warsh deja claro que ve inflación más persistente, que la energía puede contaminar otros precios y que probablemente hagan falta más aumentos, entonces la lectura se vuelve bastante más dura para bonos y acciones
¿QUÉ PASA CON LAS ACCIONES SI EMPIEZA UN CICLO DE SUBAS?
Acá hay otro punto que para mí vale mucho la pena entender, porque normalmente escuchamos “la Fed sube tasas” y automáticamente pensamos que eso tiene que ser bajista para las acciones, pero históricamente la relación fue bastante más complicada
Mirando siete ciclos de subas de la Fed desde 1988, el SP500 tuvo en promedio una caída cercana al 2% durante los primeros tres meses desde la primera suba. Hasta ahí parece confirmar la lógica tradicional: tasas más altas, valuaciones más exigentes y presión sobre las acciones
Pero cuando ampliás la ventana aparece algo mucho más interesante. A los 12 meses, el retorno promedio fue cercano al 9% y el SP terminó positivo en seis de los siete episodios analizados, siendo 2022 la gran excepción
¿Por qué puede pasar esto?
Porque una Fed que sube tasas no necesariamente significa una economía entrando en recesión. Muchas veces ocurre exactamente lo contrario: la Fed sube porque la economía todavía crece, el empleo aguanta y las empresas siguen generando ganancias, mientras intenta evitar que la inflación se vuelva un problema mayor
El punto donde históricamente empieza a cambiar la película no es necesariamente cuando termina el ciclo de subas, sino cuando el mercado deja de agregar nuevas subas a sus expectativas
Esto para mí es clave para mañana
Si Warsh sube 0.25% pero después deja entender que no necesariamente vienen muchas más, puede ocurrir que las acciones reaccionen bien incluso frente a una suba de tasas. No porque una tasa más alta sea positiva, sino porque el mercado empieza a pensar que ya conoce dónde puede estar el techo
En cambio, si sube y después abre la puerta a una secuencia mucho más larga de aumentos, ahí cambia la matemática porque el mercado tiene que volver a ajustar cuánto paga por bonos, cuánto cuesta financiar empresas y cuánto valen hoy las ganancias futuras
Por eso creo que mirar solamente la primera suba puede llevar a una conclusión equivocada. Para las acciones importa muchísimo más hasta dónde llega la Fed y cuánto endurecimiento adicional todavía falta descontar
Hoy ese punto es especialmente importante porque el mercado ya metió en precio bastante más que la reunión de septiembre. Entonces puede darse una situación bastante particular: la Fed sube mañana y las acciones igualmente rebotan si Warsh termina mostrando un camino menos agresivo que el que hoy está descontado
¿SI FUERAS TRUMP QUÉ HARÍAS? Apliquemos un poco de teoría de juegos
Acá aparece una situación bastante interesante si pensamos solamente en incentivos y dejamos de lado por un momento quién tiene razón
Trump quiere tasas más bajas. Lo acaba de repetir diciendo que USA debería tener las tasas más bajas del mundo, mientras Warsh llega a su reunión con el mercado esperando exactamente lo contrario: una suba
Entonces imaginemos que el objetivo de Trump fuera conseguir tasas más bajas durante los próximos meses. ¿Qué tendría más sentido hacer?
A primera vista parece sencillo: presionar públicamente a la Fed para que no suba
Pero ahí aparece el problema de teoría de juegos
Cuanto más presiona Trump públicamente a Warsh, mayor puede ser el incentivo de Warsh para demostrar que la Fed sigue siendo independiente
Si después de semanas de presión política mantiene la tasa cuando el mercado esperaba una suba, una parte de los inversores podría preguntarse si tomó la decisión por los datos o por la Casa Blanca
Y si aparece esa duda puede ocurrir algo bastante paradójico: Trump consigue que la Fed no suba la tasa corta, pero el mercado hace subir las tasas largas porque empieza a pedir más compensación por inflación y por menor credibilidad de la política monetaria
Sería ganar la batalla y perder la guerra
Si el verdadero objetivo fuera conseguir tasas más bajas de manera sostenible, para mí la estrategia más lógica sería atacar primero las cosas que están obligando a la Fed a mantenerse dura
La principal hoy es energía
Si baja la tensión con Irán y el petróleo vuelve claramente debajo de USD 100, desaparece una parte importante de la presión inflacionaria sin necesidad de destruir demanda dentro de EEUU. Eso le daría a Warsh mucho más margen para mantenerse quieto después de septiembre e incluso discutir bajas más adelante
Después están los aranceles. Si una parte del exceso de inflación viene de tarifas sobre importaciones, aumentar todavía más esos costos mientras se le pide a la Fed que baje tasas empuja en dos direcciones contrarias
Y hay una tercera contradicción todavía más evidente: prometer USD 5000 por adulto mientras se pide una política monetaria más expansiva
Si un estímulo fiscal de ese tamaño terminara implementándose y se financiara con más déficit, estarías metiendo más demanda y potencialmente más deuda en la economía justamente cuando la Fed intenta reducir la inflación. Eso puede terminar manteniendo altas las tasas largas aunque la Fed quiera bajarlas
Entonces, si lo miramos puramente como un juego de incentivos, hay una estrategia que para mí sería bastante más coherente
Aceptar incluso una suba de 0.25% ahora, bajar la presión política sobre Warsh, intentar reducir el petróleo y otros shocks de oferta y dejar que la inflación empiece a aflojar
La clave ¿Por qué aceptar una suba hoy si Trump quiere tasas más bajas?
Porque una Fed que recupera credibilidad puede terminar consiguiendo tasas más bajas mañana
Si el mercado cree que una suba puntual alcanza para mantener la inflación controlada, puede empezar a bajar el rendimiento de los bonos a 10 y 30 años incluso antes de que la Fed vuelva a recortar
Y para Trump eso puede terminar siendo mucho más importante que ganar la discusión de mañana, porque las hipotecas, el crédito empresarial y buena parte del costo real del dinero dependen mucho más de esas tasas de mercado que de ganar o perder 0.25% en una sola reunión de la Fed
Por supuesto, esto es teoría de juegos y no una predicción de lo que Trump va a hacer
De hecho, su comportamiento público viene siendo prácticamente el contrario: pide tasas mucho más bajas, presiona directamente a la Fed y al mismo tiempo propone medidas fiscales y comerciales que pueden mantener presión sobre la inflación
Por eso la relación Trump y Warsh se vuelve tan interesante
- Trump necesita tasas más bajas
- Warsh necesita credibilidad
Y cuanto más intenta Trump conseguir lo primero presionando directamente por ello, más puede aumentar el incentivo de Warsh para defender lo segundo
LA PARADOJA DE MAÑANA
Para mí todo termina convergiendo en una situación bastante rara
El escenario aparentemente malo puede terminar siendo bueno para el mercado
La Fed sube 0.25%, Warsh deja claro que no significa automáticamente un nuevo ciclo, el mercado elimina parte de las subas futuras que hoy tiene descontadas, bajan las tasas largas y las acciones reaccionan bien
Y también puede ocurrir lo contrario
La Fed mantiene, parece una buena noticia durante cinco minutos, pero Warsh pierde credibilidad frente al mercado, suben las expectativas de inflación, vuelve a subir el 10 años y las acciones terminan sufriendo
Por eso mañana no voy a mirar solamente la tasa
Voy a mirar qué pasa con el 2 años para entender qué está descontando el mercado sobre la Fed, qué pasa con el 10 y el 30 años para ver si aumenta o disminuye el miedo a inflación de largo plazo, qué hace el dólar y cómo reaccionan las acciones mientras Warsh habla
Porque probablemente la información más importante de toda la reunión no esté en esos 25 puntos básicos
Va a estar en cuánto endurecimiento cree el mercado que todavía falta después de ellos
A QUÉ HAY QUE ESTAR SUMAMENTE ATENTO MAÑANA
Yo mañana separaría la reunión en cuatro partes
Primero, la decisión de tasa. Subir o mantener
Segundo, el dot plot (el gráfico donde cada miembro de la Fed marca dónde cree que deberían estar las tasas más adelante), porque ahí vamos a ver si el comité imagina una sola suba o varias más
Tercero, la conferencia de Warsh, porque probablemente sea incluso más importante que la decisión en sí
Y cuarto, la reacción del mercado en cuatro activos muy concretos: el bono a 2 años, el bono a 10 años, el dólar y el S&P 500
Si suben 0.25% pero Warsh suena menos agresivo de lo que hoy está priceado, puede bajar el dólar, aflojar algo el miedo y sostenerse las acciones
Si suben y además Warsh valida varias subas más, ahí sí el mensaje se endurece de verdad y el mercado probablemente tenga que recalcular bastante
Y si no suben, ahí el foco estaría en saber si fue una decisión económica genuina o si el mercado sospecha presión política, porque eso cambia totalmente la lectura
MI LECTURA
Hoy el caso base sigue siendo claramente una suba de 25 puntos básicos, eso hay que respetarlo porque es lo que está marcando el mercado y buena parte de los economistas
Pero al mismo tiempo me parece totalmente válido discutir si el caso económico para hacerlo es tan fuerte como sugiere ese precio de mercado, sobre todo porque una parte importante de la inflación viene de energía y oferta, y porque el propio mercado ya endureció mucho las condiciones financieras
Por eso para mí el miércoles no define solamente una tasa, sino define si Warsh quiere acompañar lo que el mercado ya viene descontando o si, por el contrario, piensa que el mercado se pasó de agresivo y que una sola suba, o incluso ninguna, puede ser suficiente por ahora
La decisión importa, sí, pero la conferencia importa todavía más
Porque a esta altura el mercado ya casi da por hecho el aumento
La verdadera sorpresa no va a ser solamente lo que hagan, sino lo que Warsh dé a entender sobre lo que viene después
Espero que les haya gustado este análisis a detalle de toda la situación, recuerden que nada es recomendación de inversión, es puramente educativo
Abrazo a todos
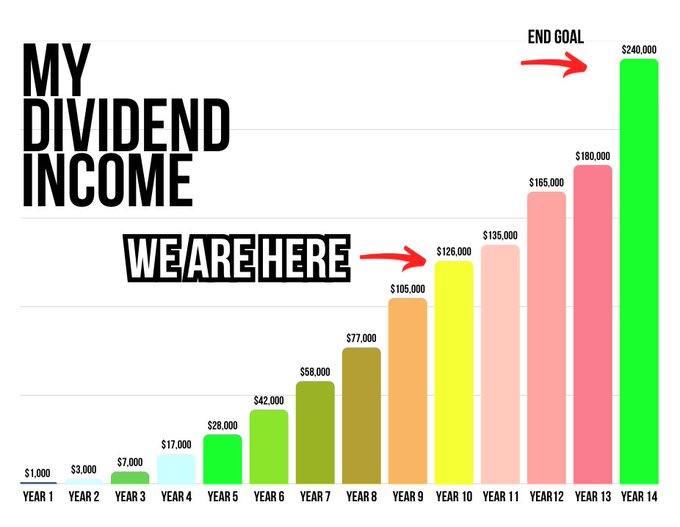
My dividend goal: $240,000/yr 💰
Currently generating ~$126,000/yr
Here are 10 dividend ETFs I’m buying or planning to buy aggressively to help me get there! 🫰📊
*save this for later!* 🔖👇
A TON OF THINGS HAPPENED IN THE STOCK MARKET TODAY.
Here's a full recap:
1. Nvidia $NVDA and Palantir $PLTR expanded their AI partnership, building a new stack that combines Palantir’s sovereign AI platform with Nvidia’s custom Nemotron open models. The technology is being deployed first across Nvidia’s own supply chain, using AI to capture operational intelligence and accelerate the process from “wafer to first token.” Other companies will be able to deploy the same architecture across their own supply chains, either in the cloud or on-prem. The partnership, first announced in October 2025, has continued compounding into new verticals, use cases, and sovereign AI deployments built around one core idea: enterprises and governments want to own, control, and make sense of their own data. Palantir also hosted its 11th AIPCon today, where partners showcased how they are using Ontology, Foundry, AIP, and Sovereign AI to solve complex operational problems.
2. U.S. PPI came in slightly hotter than expected, rising 5.4% YoY versus 5.3% expected, while monthly PPI rose 0.4%, in line with estimates. Core PPI was 4.6% YoY, matching expectations, while core monthly PPI rose 0.2%, below the 0.3% estimate. Initial jobless claims came in at 206K versus 205K expected, showing labor-market claims remain broadly steady even as producer inflation stays elevated.
3. Microsoft $MSFT plans to triple its global data center capacity, expanding from roughly 12 GW today to more than 38 GW by 2032, according to Bloomberg. That would add about 26 GW of capacity, with AI-specific compute expected to grow from around 2 GW today to roughly one-third of total capacity by 2032, or about 13 GW. The target excludes compute rented from neoclouds like CoreWeave. The buildout comes after capacity shortages forced Microsoft to restrict some cloud subscriptions and turn away AI and cloud demand. Microsoft spent $145B in capex last fiscal year and has $329B in future data center lease commitments.
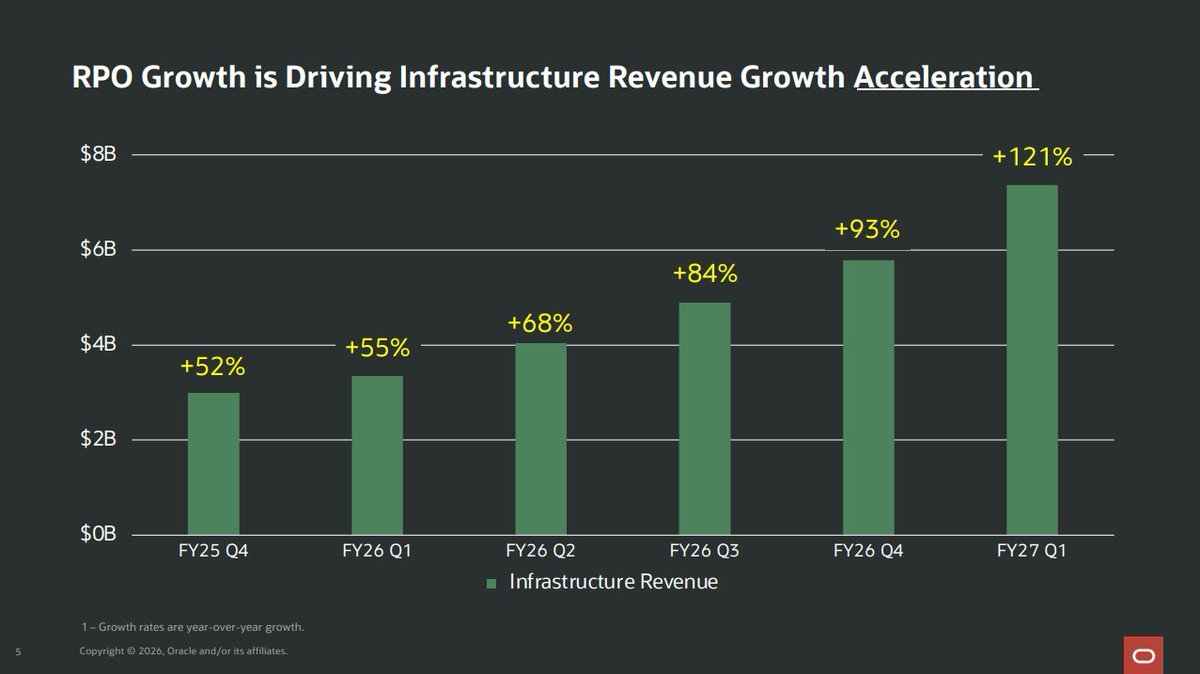
4. Oracle $ORCL delivered more than 300,000 GPUs to AI cloud customers since the end of Q4, nearly tripling the capacity delivered in Q4 FY26. The company’s RPO surged by $209B YoY to $664B after booking more than $30B of additional AI cloud contracts in Q1. Q1 revenue came in at $19.3B versus $19.14B expected, up 30% YoY, while adjusted EPS was $1.92 versus $1.74 expected, also up 30% YoY. Cloud revenue reached $11.6B, up 62% YoY, led by cloud infrastructure revenue of $7.4B, up 121% YoY. Oracle also guided FY revenue to at least $90B and adjusted EPS to $8.10, while disclosing $28.5B of capex, -$5.4B of free cash flow, and a $20B ATM equity program.
5. The top 10 most active options today by contracts traded were $AAPL with 2.8M contracts, $NVDA with 2.3M contracts, $TSLA with 1.6M contracts, $SPCX with 1.2M contracts, $MU with 769K contracts, $META with 750K contracts, $ORCL with 733K contracts, $INTC with 628K contracts, $GOOGL with 475K contracts, and $AMZN with 409K contracts.
6. Adobe $ADBE reported Q3’26 revenue of $6.8B versus $6.69B expected, up 13% YoY, with adjusted EPS of $6.13 versus $6.09 expected, up 15% YoY. ARR reached $27.5B, while RPO came in at $22.2B and AI-first ARR growth was 150%+. Adobe also raised its FY26 guide, now expecting revenue of $26.58B-$26.63B and EPS of $24.45-$24.50, both ahead of estimates. Segment strength remained broad, with Customer Groups revenue at $6.6B, up 14% YoY, and Creative & Marketing Professionals revenue at $4.7B, up 13% YoY. The company also crossed 1B+ monthly active users, calling it a defining moment for Adobe.
7. Uber $UBER CEO Dara Khosrowshahi bought 141K shares for about $10M at an average price of $70.96. The purchase marks Dara’s first open-market buy of Uber stock since May 2022, when he bought 200K shares at roughly $26.73. A $10M insider buy from the CEO is a notable confidence signal as investors continue watching Uber’s growth, margin expansion, buybacks, and long-term autonomous vehicle strategy.
8. Nvidia $NVDA CEO Jensen Huang says cybersecurity is likely AI’s next major market, as AI-generated code accelerates both software development and the vulnerabilities that come with it. Huang said rapidly evolving threats should drive more demand for AI-powered security and automated defenses, creating another major growth vertical for the technology. He also pushed back on the idea that Nvidia’s AI financing is “circular,” saying, “We put a little bit of money in and a lot of money comes back. We put in 1 and 100 comes back in.” Huang added that the financing only happens because the off-take is already there: “That off-take is $100B. It’s lined-up contracts. It is real stuff.” He said Nvidia knows where the demand is coming from, understands the quality of that demand, and that its financing is only a “very small part” of these projects.
9. SpaceX $SPCX CFO Bret Johnsen said the company signed another AI compute hosting deal that will generate $1.11B of revenue per month, or $13.3B annually, starting December 1, 2026. “Earlier this month, we closed another hosting deal. By the end of this year, with annualizing our December number, we're on track to hit $100B of ARR,” Johnsen said at Goldman Sachs’ Communacopia and Technology Conference. The update highlights how quickly SpaceX’s AI compute business is scaling into one of the largest infrastructure revenue stories in the market.
10. GameStop $GME CEO and Chairman Ryan Cohen bought 1M shares at an average price of $20.38, a purchase worth roughly $20.4M. His Form 4 shows 39.35M shares directly owned, while a new 13D reports 43.1M shares beneficially owned, equal to an 8.5% stake. The buy adds another insider-confidence signal at a time when investors are watching how Cohen plans to deploy GameStop’s balance sheet and reshape the company’s long-term strategy.
11. Robinhood $HOOD ended August with 28.6M funded customers, up 7% YoY, while total platform assets reached $383.7B, up 8% MoM and 26% YoY. Net deposits were $4.0B. Trading activity stayed strong, with equities at $335.4B up 68% YoY, options at 292.5M contracts up 50% YoY, crypto at $17.5B up 61% MoM but down 38% YoY, and event contracts at 4.7B, down 23% MoM but up 15x YoY. Interest-earning assets also continued scaling, with margin balances at $21.5B up 72% YoY, cash and deposits at $19.6B up 37% YoY, and cash sweep at $31.2B up 7% MoM. Robinhood also expanded the platform with agentic options and crypto trading, Robinhood Earn, Smart Income, UK crypto trading, 190+ stock tokens on Robinhood Chain, and additional Cortex and IPO Access features for RIAs.
12. Saudi oil output fell to its lowest level since 1990, as Saudi Arabia told OPEC its production declined again. At the same time, OPEC cut its 2026 global oil-demand growth forecast to 380K bpd from 580K bpd, while raising its 2027 demand-growth outlook to 2.36M bpd from 2.16M bpd, signaling a potential rebound next year. OPEC+ crude production averaged 38.05M bpd in August, up roughly 300K bpd from July. The backdrop is getting more complicated for markets, with oil pushing past $100/barrel and the 10-year Treasury yield near 4.9%.
WALL STREET IS THE GREATEST SHOW ON EARTH.
🔥 $ORCL presentó Q1 FY27: OCI explotó 121%, el backlog llegó a USD 664B y el revenue creció 30%, pero para sostenerlo gastó USD 28.5B de capex y volvió a tener free cash flow negativo. ¿ES OPORTUNIDAD?
¿QUIÉN ESTÁ PAGANDO LOS DATACENTERS? Los clientes adelantaron USD 11.4B y la mayoría del crecimiento nuevo del backlog llegó vía prepayments o Bring Your Own Hardware. Ese detalle puede cambiar por completo la lectura del capex
GUARDA este post para entender toda la situación
LA FOTO COMPLETA
Oracle facturó USD 19.35B en el trimestre, creciendo 30% contra los USD 19.14B que esperaba el mercado y superando su propio guidance de +27% a +29%. El EPS ajustado fue USD 1.92 contra USD 1.74 esperado y contra una guía previa de USD 1.72 a 1.76
Pero el verdadero cambio está en la composición del negocio. Cloud ya factura USD 11.6B, crece 62% y representa el 60% de toda la empresa, mientras el viejo negocio de software cayó 3% hasta USD 5.55B
Dentro de Cloud también aparecen dos velocidades completamente distintas. Las aplicaciones crecieron apenas 10% hasta USD 4.2B, mientras Cloud Infrastructure facturó USD 7.4B creciendo 121%. Dentro de infraestructura, CPU y GPU crecieron 151% hasta USD 6.5B y Multi-Cloud Database aceleró 353%
Oracle ya no se puede analizar solamente como una empresa de bases de datos y software empresarial. El negocio que está definiendo su crecimiento, su caja y su valuación es cada vez más la infraestructura de IA
EL BACKLOG
El RPO, contratos firmados pendientes de facturar, llegó a USD 664B, subiendo USD 209B en un año y otros USD 26B solamente desde el trimestre anterior
Pero para mí el dato importante no es que Oracle haya vuelto a firmar contratos gigantes, porque eso ya lo sabíamos. La duda del mercado era cómo iba a financiar toda la infraestructura necesaria para convertir esos cientos de miles de millones en revenue
Y ahí aparece el cambio más importante del trimestre: Oracle dice que la MAYORÍA del crecimiento nuevo del RPO llegó mediante prepayments, donde el cliente adelanta dinero para financiar la infraestructura, o Bring Your Own Hardware, donde directamente aporta parte del equipamiento
Al mismo tiempo agregó 850 MW de capacidad durante el trimestre, llevó la utilización de su infraestructura de IA al 97.9% y las GPUs que fueron renovadas o revendidas consiguieron un precio promedio 20% superior al de sus contratos anteriores
La lectura es bastante clara: hoy Oracle no parece tener un problema de demanda. La capacidad que construye se llena prácticamente por completo y, cuando esa capacidad vuelve al mercado, consigue además subir precios
LA CAJA
Acá está para mí EL dato del balance
Oracle mostró operating cash flow de USD 23.1B creciendo 184%, pero dentro de ese número aparecen USD 11.36B de prepayments de clientes con un componente explícito de financiación para capex
Por mi cuenta, si aislamos esos anticipos, el operating cash flow generado por el resto de la operación queda en USD 11.74B. Sigue creciendo alrededor de 44% contra los USD 8.14B del mismo trimestre del año anterior, por lo que la máquina operativa claramente mejoró, pero la diferencia contra el titular de +184% es enorme
Del otro lado Oracle gastó USD 28.50B en capex durante apenas tres meses, contra USD 8.50B hace un año. Invirtió en activos casi una vez y media todo lo que facturó durante el trimestre y terminó con free cash flow negativo por USD 5.40B
Pero después de los prepayments y otros mecanismos de financiación asociados al equipamiento, Oracle calcula que su desembolso neto de caja para capex fue USD 17.97B en lugar de USD 28.50B
Los USD 11.36B adelantados por clientes equivalen a casi el 40% de todo el capex bruto del trimestre. Una parte enorme de los datacenters y GPUs que Oracle necesita para crecer ya no la está financiando solamente Oracle: la están financiando por adelantado sus propios clientes
Esto cambia bastante la tesis
Porque incluso descontando esos anticipos, Oracle todavía no se autofinancia por completo. Si enfrentamos los USD 11.74B de operating cash flow sin prepayments contra los USD 17.97B de desembolso neto de capex, por mi cuenta todavía queda una diferencia superior a USD 6B antes de dividendos
El problema de caja no desapareció, pero empieza a ser bastante más manejable que tener que financiar internamente los USD 28.5B completos
LA DILUCIÓN
La otra parte de la factura la pagaron los accionistas
Oracle completó durante el trimestre su programa ATM y vendió USD 20B de acciones comunes, permitiéndole seguir expandiendo infraestructura sin cargar todo el gasto sobre una estructura de deuda que ya venía muy exigida
El costo obviamente existe. Las diluted shares promedio pasaron de 2.91B a 3.00B en un año, creciendo 3%, y el efecto completo de esa emisión todavía va a atravesar los próximos trimestres porque el promedio ponderado no incorpora todas las acciones durante todo Q1
Oracle básicamente está intercambiando una parte del riesgo financiero por dilución. Con un plan de capex de USD 90B a 95B durante FY27, me parece bastante más defendible que intentar financiar toda la expansión exclusivamente con deuda, pero el accionista igualmente paga esa cuenta
EL MARGEN
Y acá aparece uno de los costos menos visibles de la transformación
Por mi cuenta, tomando los costos directos reportados, el gross margin consolidado cayó desde alrededor de 67.3% hace un año hasta 60.0% este trimestre, una compresión superior a 700 basis points mientras infraestructura gana cada vez más peso dentro del mix
Tiene bastante lógica. Un dólar de software tradicional necesita muchísimo menos equipamiento, energía y depreciación que un dólar generado alquilando GPUs dentro de un datacenter
Lo interesante es que el non-GAAP operating margin logró mantenerse alrededor de 42%, porque Oracle compensó ese peor mix con operating leverage en otras áreas. Sales & Marketing cayó 12%, R&D bajó 4%, amortización cayó 52% y restructuring bajó 77%
El negocio nuevo tiene una economía bruta peor que el viejo Oracle, pero la escala y el control de gastos todavía están evitando que eso se traduzca en una caída similar del margen operativo
LA DEPRECIACIÓN
El problema es que una parte de la factura del capex todavía no terminó de llegar al P&L
La depreciación pasó de USD 1.35B a USD 3.16B en solamente un año, creciendo 134%. Oracle está metiendo decenas de miles de millones de dólares de servidores, GPUs y networking equipment en producción, y esos activos van transformándose en gasto contable durante los próximos ejercicios
Por eso no asumiría que el operating margin ajustado actual de 42% es necesariamente el margen estructural del nuevo Oracle. Cuanto más rápido crezca OCI, más peso van a tener los activos físicos que necesitan depreciarse y eventualmente reemplazarse
Es exactamente la discusión que venimos siguiendo en todo el ciclo de IA: el capex de hoy compra crecimiento, pero también crea los gastos de mañana
LA DEUDA QUE TODAVÍA NO VEMOS COMPLETA
Y queda otro riesgo importante fuera del capex de este trimestre
Al cierre del ejercicio anterior Oracle tenía USD 260B de compromisos adicionales de leases, principalmente vinculados a datacenters, que todavía no estaban reflejados completamente en el balance porque comienzan entre FY27 y FY29 y normalmente tienen duraciones de entre 15 y 19 años
Esa intensidad de capital fue una de las razones por las que S&P bajó la calificación crediticia de Oracle a BBB-, solamente un escalón por encima de high yield
El problema no es que hoy falte demanda, porque una utilización de 97.9% dice exactamente lo contrario. El riesgo aparece si Oracle firma obligaciones de datacenters por 15 o 19 años contra clientes cuyos compromisos económicos pueden tener una duración diferente
Y también existe concentración. Una parte muy relevante del backlog viene de unos pocos clientes de IA, por lo que no alcanza con mirar los USD 664B como si todos esos contratos tuvieran exactamente el mismo riesgo
Mientras esos clientes sigan levantando capital, pagando anticipos y consumiendo capacidad, el flywheel funciona espectacularmente. Si alguna vez alguno deja de poder hacerlo, Oracle podría terminar con infraestructura de muy larga duración buscando nuevos compradores de esa capacidad
EL GUIDANCE
Para Q2 Oracle espera que el revenue vuelva a crecer entre 30% y 34%, mientras Cloud aceleraría entre 65% y 71% en dólares y el EPS ajustado quedaría entre USD 1.85 y 1.93
Para todo FY27 mantiene revenue de al menos USD 90B y subió el EPS ajustado esperado a USD 8.10, mientras el plan de capex sigue alrededor de USD 90B a 95B
Para dimensionarlo: Oracle pretende invertir en activos durante este ejercicio prácticamente lo mismo que espera facturar durante TODO el año
Por eso los prepayments y el Bring Your Own Hardware no son una curiosidad contractual. Son una pieza central del modelo que permite crecer a esta velocidad sin romper completamente el balance
LA VALUACIÓN
Con la acción alrededor de USD 163.5 después del balance, Oracle cotiza cerca de 20.2 veces el EPS ajustado de USD 8.10 que guía para FY27
Visto solamente desde P/E, no parece una valuación particularmente exigente para una empresa cuyo revenue puede crecer más de 30%. El problema es que mirar Oracle solamente desde earnings hoy sería mirar media compañía, porque el free cash flow sigue siendo negativo y este nuevo modelo necesita muchísimo más capital que el Oracle histórico
Por eso para mí la pregunta no es si 20 veces earnings es caro o barato. La pregunta es cuánto de esos USD 664B de RPO puede convertirse en revenue y operating profit antes de que el capex, la depreciación y el costo de financiación se coman el retorno
Si Oracle logra convertir el backlog mientras el crecimiento del capex empieza a normalizarse, a estos múltiplos la acción empieza a ponerse interesante. Si para sostener OCI necesita invertir USD 90B o más todos los años, ese P/E aparentemente barato está escondiendo una empresa muchísimo más intensiva en capital de lo que parece
GRÁFICO DE PRECIO
Les comparto mi visión analizandolo desde el gráfico de Bitget, donde el mercado es 24/7 y se puede operar en cualquier horario con muy buena liquidez, verán en anteriores post cómo ya vengo operando y lo recomiendo
Aprovechando esto vemos el latigazo del aftermarket, ahora situándose sobre los 159.85 USD
Voy a decirlo sencillo, veo una posible oportunidad de swing, pero es crucial agarrar buenos precios. Creo que estamos justo por romper una zona de acumulación de varias semanas, preparándonos para empezar a subir al igual que todo el sector de IA, liderado por NVDA
Ahora bien, tenemos dos noticias importantísimas por delante, inflación mañana y decisión de la FED semana que viene, jueguen inteligente, no se apresuren, veamos si hay un retroceso más profundo para ingresar cercano a los 143, aunque considero que si te gusta esta empresa fundamentalmente, estamos en buenos valores para hacer DCA de a poco
Los targets son los 177 - 180 USD aproximadamente, con potencial de escalar hasta los 200 usd según la extensión de Fibonacci
LA FOTO FINAL
El trimestre me mejora bastante la tesis de Oracle, y no solamente porque OCI haya crecido 121%
Oracle ya había demostrado que podía firmar contratos gigantes. Ahora está empezando a demostrar que puede convertirlos en capacidad real, porque agregó 850 MW, opera su infraestructura de IA al 97.9% de utilización y las GPUs que vuelven al mercado están consiguiendo pricing 20% superior
Y al mismo tiempo está logrando que los propios clientes financien una parte creciente de los activos necesarios para cumplir esos contratos. Los USD 11.36B de prepayments equivalen a casi el 40% del capex bruto del trimestre y ayudan a explicar por qué el desembolso neto fue USD 17.97B aunque el capex reportado alcanzó USD 28.50B
La factura sigue siendo enorme: free cash flow negativo, depreciación creciendo 134%, USD 20B de acciones emitidas y compromisos futuros de datacenters que siguen siendo gigantescos
Pero a estos precios la discusión ya empieza a cambiar. El mercado no necesita descubrir si existe demanda, porque la infraestructura está prácticamente llena; necesita comprobar que Oracle puede convertir todo ese backlog en caja antes de que el costo de construir y renovar la infraestructura se coma el retorno
A USD 159.85, para mí es una OPORTUNIDAD táctica con conviction media, tal cuál lo dije en la parte del análisis del gráfico. El potencial está en pagar cerca de 20 veces earnings por una empresa que puede crecer revenue arriba de 30%, el riesgo está en descubrir que ese crecimiento necesita permanentemente un capex parecido a toda la facturación de la compañía
Nada de lo que dije es recomendación de inversión. Es un análisis puramente educativo sobre el balance de Oracle
Abrazo a todos
A TON OF THINGS HAPPENED IN THE STOCK MARKET TODAY.
Here’s a full recap:
1. Apple $AAPL introduced iPhone Duo, its first foldable iPhone, featuring the largest display ever on an iPhone while folding into a pocketable form. The device includes a 5.4-inch outer display and 7.6-inch inner display, a titanium frame, IP68 rating, and color options including Star White and Night Sky. Apple says Duo uses a custom variable-torque hinge with magnets to keep it closed, a flatter foldable display designed to reduce the visible crease and plastic feel, and a new “perceptually flat” nanotexture display. The phone also adds Touch ID in the side button, Apple Pencil support, a two-camera system, side-by-side apps, multi-window support, and new Duo layouts for Slack, Zoom, and Netflix. Pricing starts at $2,000.
2. The U.S. Treasury announced a new $6B buyback of longer-dated debt, but yields did the opposite of what the policy was supposed to signal: they spiked. The exact size of the buyback is less important than the message Bessent was trying to send: that Treasury can help support liquidity in longer-duration bonds and calm pressure in the market. Instead, credit markets appear to be rejecting that signal, with the 10-year Treasury yield rising to 4.85%, its highest level in 3 years. The takeaway is that investors are not just watching buyback headlines; they are demanding higher compensation for duration, deficits, inflation risk, and long-end supply.
3. Nebius $NBIS said AI infrastructure demand is still running well ahead of supply, with visibility now stretching to 24+ months and customers already asking for 2028 capacity, including tens of thousands of Vera Rubin GPUs. Management also framed the Palantir $PLTR partnership as a major enterprise channel, with Nebius providing the AI cloud stack and Palantir adding its software layer and customer base. The key takeaway: demand is broadening from AI-native customers into enterprise platforms, older GPUs remain economically useful for certain workloads, and Nebius is pushing an asset-light model with power and data-center partners to scale faster.
4. Google $GOOGL plans to invest €13B in Finland AI infrastructure over the next 2 years, marking its largest-ever single investment in Europe, according to Bloomberg. The buildout includes 3 new data centers in Kajaani, Muhos, and Vaala, along with an expansion of Google’s existing Hamina site. Google is also adding new wind-power agreements and a 94 MW battery system at Kajaani, while Fortum signed a 22-year power deal that will eventually cover 50% of output from its two-reactor Loviisa nuclear plant. The projects are expected to support more than 37,000 jobs during construction and about 7,000 jobs once completed, underscoring how AI infrastructure growth is increasingly tied to long-term power access across Europe.
5. The top 10 most active options today by contracts traded were $TSLA with 2.9M contracts, $AAPL with 2.8M contracts, $NVDA with 2.4M contracts, $META with 1.5M contracts, $MU with 1.1M contracts, $INTC with 956K contracts, $SPCX with 852K contracts, $AMD with 778K contracts, $GOOGL with 635K contracts, and $AMZN with 624K contracts.
6. Amazon $AMZN is tapping the UK bond market for the first time, selling its first-ever sterling bonds in a four-part deal with maturities ranging from 3 to 19 years, according to Bloomberg. The move comes as Amazon continues diversifying its funding sources to support its AI infrastructure buildout. The company has already sold more than $92B in bonds this year, making it the largest hyperscaler debt issuer of 2026. This is Amazon’s fourth non-dollar bond market this year after euros, Swiss francs, and Canadian dollars. The bigger question is investor appetite, with recent AI-linked bond deals seeing weaker demand and higher borrowing costs, making the 19-year tranche a key test of how much long-duration AI debt the market is willing to absorb.
7. Anthropic researcher Jacob Coxon, a 27-year-old former OpenAI employee, is leaving the AI industry over concerns that the race to superintelligence is moving too fast. Coxon joined Anthropic earlier this year because of its safety-focused reputation and says the company’s efforts are genuine, but believes competition between labs makes safety trade-offs difficult to avoid. “We’re on track for a lot of the most aggressive of these scenarios where by the end of next year things could be out of control already,” he said. He added that researchers inside the industry are increasingly using terms like “crunchtime” and “endgame” to describe the pace of capability gains. His departure is notable because Anthropic has positioned itself as one of the more safety-focused AI labs, even as it pushes toward more capable models and a potential IPO. Coxon’s view is that the problem is now bigger than any one company and may require meaningful coordination across industry or government before self-improving AI systems become much harder to control.
8. The Bank of Japan remains the dominant force in Japan’s bond market, now holding roughly 46% of all Japanese government bonds. That is down 8 percentage points from its 2023 peak and the lowest share since 2021, but the BoJ still owns more JGBs than banks, life insurers, pension funds, and foreign investors combined. For context, the BoJ held just about 10% of JGBs in 2013. This comes even after BoJ JGB holdings fell by $310B over the 12 months ending in July, the largest 12-month decline on record. Total holdings are now down to roughly $3.3T, the lowest since 2020, but still about 400% above 2012 levels.
9. OpenAI is calling for mandatory federal AI safety rules, saying Congress should create capability-based requirements for the small number of labs building the most advanced AI systems. The company says those rules should include independent testing, stronger cybersecurity standards, and incident reporting, but should not broadly apply to startups, small developers, or open-weight models. OpenAI is also backing four California bills headed to Gov. Gavin Newsom covering independent AI safety assessments, AI-auditor standards, protections for minors using companion chatbots, and gene-synthesis screening. The company also said it is prepared to slow or stop development or deployment if safety risks become unacceptable, and that fully autonomous recursive self-improvement should not be pursued unless it can be done safely.
10. White House advisers privately warned President Trump that Iran may be able to resist U.S. pressure through January 2029, despite his public prediction of a swift end to the conflict, according to WSJ. Vice President JD Vance, Secretary of State Marco Rubio, and other advisers reportedly discussed the possibility of the war extending beyond Inauguration Day in 2029. At the same time, Iran’s IRGC warned it would hit 20 targets for every 2 or 3 Iranian targets struck, while also demanding an end to hostilities, an Israeli withdrawal from Lebanon, an end to Yemen’s blockade, and the release of $24B in frozen Iranian assets.
11. U.S. mortgage demand fell as rates moved higher again, with mortgage applications dropping 2.7% last week, according to the Mortgage Bankers Association. Refinancing applications declined 6.2%, while home-purchase applications slipped 0.2%. The average 30-year mortgage rate rose 6 basis points to 6.85%, adding more pressure on borrowers and keeping the housing market stuck between elevated financing costs and weak affordability.
12. Trump said the Iran war will end “immediately after” the election, arguing Iran “can’t hold out any longer.” He said the U.S. is “not looking for a deal,” though he left the door open to negotiations, saying talks “could possibly happen.” Trump also said the conflict will “take longer than the midterms,” tying the timeline directly to the election calendar. The comments keep Iran, oil, and geopolitical risk front and center for markets as the conflict continues.
WALL STREET IS THE GREATEST SHOW ON EARTH.
A TON OF THINGS HAPPENED IN THE STOCK MARKET TODAY.
Here's a full recap:
1. Palantir $PLTR named Nebius $NBIS its preferred sovereign AI infrastructure partner, announcing a strategic partnership to integrate Nebius compute and inference endpoints directly inside Palantir’s enterprise perimeter. The integration will allow eligible Palantir commercial customers to run open AI models on Nebius infrastructure, continuously adapt them using proprietary company data, and maintain control over their compute, models, and data. The companies also plan to bring new AI compute capacity online faster, including modular data-center deployments in locations where power is already available. Palantir CEO Alex Karp said, “Nebius’ compute infrastructure powers your ability to run your own AI models under conditions you control. Our ontology and their infrastructure will undergird the sovereignty our partners are demanding.” Nebius CEO Arkady Volozh added that the partnership will help commercial clients run optimized open models on trusted infrastructure while maintaining control over their data and models.
2. The EU and Canada are reportedly set to announce a major “all-encompassing” partnership spanning trade and security after President Trump’s latest tariffs, according to Bloomberg. The goal is to build a new alliance that helps offset global power politics dominated by the U.S. and China. The partnership is expected to be announced on September 16, with Canada and the EU reportedly aiming to get “as close as legally possible” short of EU membership. Canada has also become the first country outside the EU to join the bloc’s $175B military procurement fund, underscoring how quickly trade tensions are pushing allies toward deeper economic and defense cooperation.
3. BlackRock’s Bitcoin ETF $IBIT has attracted $3.7B of inflows so far this quarter, putting it on pace for its largest quarterly intake since Q3 2025. The fund has already added $459.8M in September inflows, following $3.0B in August, its biggest monthly inflow since October 2025. As a result, $IBIT AUM has climbed to $62.6B, near its highest level since mid-May. Since the start of July, the fund’s AUM has increased by $19.6B, or 46%, showing renewed institutional and retail demand for Bitcoin exposure through ETFs.
4. OpenAI CFO said at the Goldman Sachs conference that the consumer business is accelerating, with July revenue up 20% MoM. The enterprise business grew even faster, with July revenue up 32% MoM. OpenAI’s revenue mix is now roughly 50/50 between enterprise and consumer, showing that growth is broadening beyond ChatGPT subscriptions and into business adoption.
5. Schwab retail activity in August shows investors selling the software rip and buying the semiconductor dip. The top retail buys were $SPCX, $MU, $NVDA, $INTC, and $GOOGL, while the top sells were $NOW, $ADBE, $MSFT, $PLTR, and $ORCL. The shift points to more active portfolio management from retail investors, with money rotating out of crowded software winners and into AI, chips, and compute-related names after pullbacks.
6. Copper prices on the LME have surged to a record $14,533/ton, now up 47% over the last 12 months. The move is being driven by tight supply and rising demand from data centers, renewable energy, and power grids. Expectations that President Trump could expand tariffs to refined copper imports have also pushed U.S. Comex prices above global prices, creating an incentive for traders to ship hundreds of thousands of tons of copper into the U.S. to capture the price spread. As a result, global stockpiles are becoming increasingly concentrated in the U.S., draining LME inventories to critically low levels and leaving less readily available copper for buyers elsewhere.
7. Meta $META launched Muse, a personal AI agent that can take actions across apps and the web, including sending emails, booking travel, filling out forms, and making purchases with user approval. Muse runs on Meta’s new Muse Secure VM, giving each user a dedicated cloud environment with a separate Sentinel agent that reviews actions before they reach the internet. The agent can continue working after the app is closed, remember user preferences, and proactively move longer-term tasks forward. Meta is also integrating Stripe Link for checkout, with Shop Pay and 1Password support coming later.
8. IREN $IREN said its 2 GW Sweetwater Hub has been conditionally included as base load in ERCOT Batch Zero. Sweetwater 1 accounts for 1.4 GW and Sweetwater 2 for 600 MW, both part of IREN’s broader 5 GW+ global data-center development pipeline. At Sweetwater 1, the high-voltage substation is already energized, with 300 MW of gross data-center capacity under construction and targeted for delivery in Q4 2027. IREN also said additional large-scale projects across its development pipeline have been included in Batch Zero, though ERCOT classifications remain conditional and subject to further approvals.
9. The top 10 most active options today by contracts traded were $TSLA with 2.4M contracts, $NVDA with 2.2M contracts, $INTC with 1.3M contracts, $SPCX with 847K contracts, $AAPL with 689K contracts, $MU with 673K contracts, $AMD with 615K contracts, $META with 568K contracts, $AMZN with 524K contracts, and $CRWV with 477K contracts.
10. The U.S. government is backing Rigetti $RGTI and D-Wave $QBTS with up to $200M for quantum computing R&D. Rigetti signed a definitive $100M agreement with the U.S. Department of Commerce to address key scaling bottlenecks in superconducting quantum systems, including cryogenics, readout electronics, and high-connectivity chip fabrication. D-Wave separately finalized access to up to $100M to advance its annealing and gate-model platforms, including work on a 100,000-qubit annealing system and a 10,000-qubit gate-model system targeting 100 logical qubits. As part of the funding, the Commerce Department will receive minority, non-controlling equity stakes in both companies.
11. Uber $UBER President and COO Andrew Macdonald purchased 70,000 shares for roughly $5.3M. Macdonald is one of Uber’s longest-tenured executives, making the insider buy notable given his deep knowledge of the business, operations, and long-term strategy.
12. U.S. data center construction spending surged 57% YoY in July to a record annualized rate of $75B, following a 46% YoY increase in June and marking the fastest growth since mid-2025. Since the start of 2021, data center construction spending has soared by $66B, or 717%. Since the end of 2023 alone, spending has risen by $51B. Over that same period, all other private construction spending — including housing, shopping centers, and offices — has declined by $120B, showing how dramatically AI infrastructure is diverging from the rest of the construction market.
WALL STREET IS THE GREATEST SHOW ON EARTH.
🚨#Exclusiva | Se revelan los mensajes de Sergio Carmona, ‘El Rey del Huachicol’, con políticos de Morena, entre ellos el senador José Ramón Gómez Leal.
Miguel Meza (@MiguelMezaC), presidente de Defensorxs A.C., reitera que Carmona financió campañas morenistas, especialmente en Tamaulipas y Sinaloa.
Adán Augusto López Hernández y Andrés Manuel López Beltrán no se quedan fuera de las conversaciones, a quienes se les hace referencia como “los unos”.
También destaca la conexión de Gómez Leal con figuras políticas como Olga Sosa y Erasmo González.
Adelanta que igual hay mensajes que involucran a la gobernadora de BC, Marina del Pilar.
Más detalles en @narcopoliticos_
#AzucenaxFórmula
#ULTIMAHORA 🇨🇳⚠️ El mundo tiene un problema con China y México está en primera línea.
Greg Ip (@greg_ip) argumenta en The Wall Street Journal que el mundo necesita un nuevo Acuerdo Plaza, pero esta vez para obligar a China a revaluar el yuan.
China está inundando al mundo con exportaciones extraordinariamente competitivas mientras acumula un superávit comercial gigantesco:
• Goldman Sachs estima que llegará a 1.2 billones de dólares este año (1.2 trillion usd en inglés).
• El superávit de cuenta corriente podría alcanzar 1% del PIB mundial, algo sin precedente en la posguerra.
• El yuan estaría subvaluado entre 19% y 35%, según distintas estimaciones.
¿Y México? 🇲🇽 Aquí está lo preocupante.
En pesos constantes de 2018, un yuan equivalía a 2.76 pesos en febrero de 2019; hoy equivale a sólo 1.74 pesos. Es una caída real de aproximadamente 37%.
📉 Eso significa que los productos chinos se han abaratado enormemente frente a los mexicanos. Y se suma a diferencias de costos impresionantes que cita Greg Ip:
• 🚗 Vehículos eléctricos chinos: 32% más baratos
• 🧊 Refrigeradores: 38% más baratos
• 👟 Calzado: 53% más barato
China tiene escala, tecnología, infraestructura y una poderosa política industrial. Pero competir contra todo eso con un yuan tan depreciado en términos reales hace todavía más desigual la cancha.
Ip plantea que EE.UU., Europa y otros países podrían utilizar aranceles como presión para conseguir una revaluación del yuan.
🌎 ¿Cuánto tiempo más aceptará el resto del mundo competir contra una potencia industrial que además mantiene una moneda extraordinariamente competitiva?
Para México está en juego nuestra capacidad de conservar industria manufacturera.
A TON OF THINGS HAPPENED IN THE STOCK MARKET TODAY.
Here's a full recap:
1. The U.S. reportedly offered Iran a deal to halt the siege and lift sanctions in exchange for reopening the Strait of Hormuz and ending proxy attacks, according to Al Arabiya. Axios also reports that Rubio told several foreign counterparts the U.S. does not plan new strikes on Iran for now, with pressure shifting toward the naval blockade and new sanctions campaign instead. Crude Oil fell 4% and the 10-year treasury bond fell from 4.72% to 4.62%.
2. Global physical gold-backed ETFs $GLD attracted $6.4B of inflows last week, their largest weekly intake since January and the 3rd-largest weekly inflow on record. North America led with $4.4B, followed by Europe at $1.7B and Asia at $300M. This marked the 7th straight week of inflows, with global gold ETFs pulling in $16.4B over that stretch. Total AUM in global gold ETFs rose by $33B last week to $615B, the highest level since the second week of May.
3. Intuit $INTU reported Q4’26 revenue of $4.4B, beating estimates of $4.27B and up 14% YoY. Adjusted EPS came in at $4.03 versus $3.58 expected. Global Business Solutions revenue rose 14% YoY to $3.4B, the Online Ecosystem grew 17% YoY to $2.6B, Consumer revenue increased 14% YoY to $930M, and Credit Karma revenue rose 16% YoY to $743M. For FY27, Intuit guided revenue to $23.3B–$23.5B versus $23.72B expected, while adjusted EPS guidance of $22.88–$23.12 came in well below the $27.32 estimate. The company also raised its dividend 15% YoY to $1.38/share, bought back $5.5B of stock, and has $7.9B remaining on its authorization. Management said its strategy is to win as an AI-driven expert platform while staying disciplined on investments and scaling its big bets.
4. President Trump said the U.S. Navy has removed and/or detonated all mines from international waters in the Strait of Hormuz. He said Iran has been notified that any ship or boat placing new mines will be “immediately and systematically destroyed.” Trump added that Space Force is monitoring every square inch of the Strait, along with Pickaxe Mountain and the three previously destroyed nuclear sites, and said a “Zero Tolerance” policy on mine placement is now in full effect.
5. Canada is responding to U.S. tariffs with new tariffs of its own. The country is raising steel tariffs to 50% from 25%, while roughly 700 products will face new tariff rates of 15%, 25%, and 50%. The measures are set to take effect on September 8, marking another escalation in the U.S.–Canada trade dispute.
6. Anthropic is expected to tell IPO investors its total addressable market exceeds $30T, topping SpaceX’s $28.5T estimate, according to WSJ. The figure represents the potential value of work Anthropic believes AI models could eventually perform, not a direct revenue forecast. Anthropic generated $11.6B in Q2 revenue and could seek to raise as much as $100B at roughly a $2T valuation. IPO documents are expected within weeks, potentially setting up a September or early October listing.
7. OpenAI’s data-center head Chris Malone left the company last week, according to WSJ. Malone joined in March 2025 shortly after Stargate was announced and played a key role overseeing OpenAI’s massive data-center buildout. He previously led data-center strategy at Meta and earlier worked on data-center technology at Google. The departure comes just weeks after OpenAI also replaced its chief revenue officer, adding another senior leadership change as the company races to scale infrastructure, revenue, and compute capacity.
8. ClickHouse has surpassed $350M in annual recurring revenue, up 40% since May, as AI agents drive demand for database and observability infrastructure. OpenAI’s usage has reportedly grown roughly 10x over the past year to more than 30 petabytes of data per day, or around 30T events daily. OpenAI has also shifted parts of its log-management workload from Datadog to ClickHouse over the past year. ClickHouse was valued at $15B in January and says gross margins currently range from 50%–70%. Earlier this year, the company acquired Langfuse to expand deeper into monitoring AI applications and agents. Nebius $NBIS owned a 28% stake in ClickHouse as of May 2025, though that stake has likely been diluted by subsequent fundraising.
9. JPMorgan reiterated its Overweight rating on SpaceX $SPCX with a $240 price target, saying the company’s AI ambitions are coming into sharper focus and that it is increasingly positive on Grok. The firm highlighted SpaceX’s completed acquisition of Cursor on 8/14 as an important step in building enterprise AI capabilities. Cursor brings roughly $4B of ARR as of June 2026, with about 75% coming from businesses, which JPMorgan says should help streamline go-to-market and provide valuable model-training data. The firm also said Cursor data is already showing up in Grok’s supplemental training, with tangible improvements in recent model performance.
10. OpenAI says its new Broadcom-built Jalapeno AI chip outperformed Nvidia $NVDA GB300 in both throughput per watt and response latency during internal testing, according to Bloomberg. The chip is built specifically for inference, not training, and runs at roughly 700 watts. OpenAI plans to begin deploying Jalapeno for its models later this year, saying the performance gap widened on larger workloads, including Moonshot’s Kimi model, and that the chip has also performed well on unreleased OpenAI models. The key caveat is that Jalapeno was tested against GB300, not Nvidia’s newer Vera Rubin generation. OpenAI says a second-generation chip is already nearing tape-out, while work on a third generation has begun.
11. The top 10 most active options today by contracts traded were $NVDA with 1.8M contracts, $TSLA with 1.8M contracts, $AAPL with 636K contracts, $SPCX with 548K contracts, $INTC with 540K contracts, $AMZN with 498K contracts, $MU with 483K contracts, $AMD with 403K contracts, $PLTR with 361K contracts, and $SOFI with 359K contracts.
12. Raymond James raised its Nvidia $NVDA price target to $352 from $330 and reiterated a Strong Buy rating. The firm says Nvidia’s CPU opportunity is becoming more important, especially for agentic AI workloads, even though CPUs are only about 3% of sales today. Raymond James expects CPU revenue to reach roughly 5% of total revenue by CY28 and believes Nvidia could potentially become the world leader in CPU revenue within several years. The firm also argued the stock remains inexpensive, trading at less than 15x CY27 GAAP earnings, below the S&P 500 at 18.6x, despite sales and net income growth still expected to exceed 20% in CY28. Its new $352 target is based on a 22x multiple on CY28 estimates, which Raymond James views as conservative given Nvidia’s leadership, CUDA moat, GPU performance, free cash flow, and history of trading at much higher multiples.
WALL STREET IS THE GREATEST SHOW ON EARTH.
🚨 TREMENDA EXHIBIDA DE DAMIÁN ZEPEDA A CITLALLI HERNÁNDEZ
Hay momentos en los que el discurso de Morena (@PartidoMorenaMx) simplemente ya no alcanza.
Damián Zepeda (@damianzepeda) se lo puso enfrente a Citlalli Hernández (@CitlaHM):
“Yo sí creo que Morena está en una decadencia moral”.
Y explicó por qué: no porque todos sus militantes sean responsables, sino porque, frente a personajes seriamente señalados, el partido decide protegerlos.
Ahí está el verdadero madrazo.
Morena convirtió los cuestionamientos contra Andy López Beltrán (@amlopezbeltran) en un asunto de “soberanía”.
¿Perdón?
México no es Andy.
Morena no es México.
Y cuestionar a un político no es atacar a la patria.
Zepeda también puso el dedo en otra llaga: una Fiscalía que, ante los señalamientos, debería decir “voy a investigar”, no comportarse —en sus palabras— como “defensor de oficio”.
Y entonces llegó la pregunta que resume buena parte de esta historia:
“¿Por qué lo empoderaron tanto, hombre?”
Hablaba de Andy.
Y señaló directamente al responsable político de ese poder:
“Ese empoderamiento… lo hizo el presidente. Nadie más lo hizo”.
Ésa es la contradicción que Citlalli tenía enfrente.
Prometieron desterrar los privilegios y terminaron defendiendo al hijo políticamente empoderado del fundador del movimiento.
Prometieron combatir la corrupción y ahora se indignan cuando alguien exige investigar a los suyos.
Prometieron separar partido, gobierno y familia…
y terminaron envolviendo a Andy en la bandera nacional.
Eso es lo verdaderamente demoledor del intercambio.
No que Citlalli haya gritado más o menos.
Que para responderle a Zepeda tenía que explicar lo inexplicable: por qué en Morena un señalamiento contra uno de los suyos termina convertido en un agravio contra México.
15 minutes later and the agent is built
Everyday at 3:59 PM, this agent will buy $1000 of $MU and it will be sold the next day at market open
Public’s integrated agents make this incredibly simple and easy to build simple strategies like this
What else should I build?
🗳️📌 SABÍAN DEL HUACHICOL FISCAL DESDE 2021, ¿Y QUÉ HICIERON?
El huachicol fiscal movió miles de millones de dólares durante el gobierno de López Obrador.
Nuevos documentos difundios por Aristegui Noticias indican que las autoridades federales conocían la operación desde 2021.
Cinco puntos sobre esto:
📍Primero, ¿qué es el huachicol fiscal?
Es cuando introducen gasolina o diésel al país y lo declaran como aceite o lubricante.
Así evitan pagar impuestos y venden combustible ilegal a precios más bajos.
📍Segundo, quiénes recibieron las alertas.
El investigador Samuel León Sáez reveló que correos optenidos por Guacamaya Leaks muestran que funcionarios del SAT, Aduanas y las Fuerzas Armadas ya discutían estas importaciones entre 2021 y 2022.
La señal era muy visible.
Y es que durante la pandemia bajó el consumo nacional de energía y, al mismo tiempo, crecieron las importaciones de supuestos lubricantes.
📍Tercero, el tamaño de la red.
El investigador Samuel León Sáez calcula que entraron ilegalmente alrededor de 9 mil millones de dólares en diésel durante el sexenio de López Obrador.
También estima que, en 2021, el combustible de contrabando llegó a representar 30% de la demanda nacional.
📍Cuarto, el negocio cambió de ruta.
Después del combate al robo de combustible en ductos, las redes trasladaron buena parte de la operación hacia puertos y aduanas.
Un mercado de este tamaño requiere protección dentro de instituciones públicas.
Alguien debía permitir el ingreso, cambiar documentos y liberar cargamentos.
El tema ahora, es que las autoridades dicen que toda la culpa es de un exgobernador y dos marinos.
📍Quinto, aparece el nombre de “Andy”.
En el caso del buque Challenge Procyon, un testimonio señala que el marino retirado Miguel Ángel Solano buscó liberar el cargamento y dijo que estaba involucrado “Andy”.
El testimonio utiliza ese apodo, con el que se vincula directamente a Andrés Manuel López Beltrán.
Pero, la FGR afirma que carece de elementos suficientes para investigarlo.