Soy Joaquín. Vivo la IA desde tres sitios:
→ Transformo procesos con IA en un grupo industrial, con las personas dentro
→ La uso a diario en mi trabajo
→ Opero en bolsa las empresas que la construyen
Aquí cuento lo que veo en cada uno: dónde aporta valor de verdad, dónde no y qué cuesta.
Si te interesa, sígueme.
El dato que lo explica: los ingresos fallan por un 0,3%, pero el BPA se queda un 30% por debajo.
No es un problema de demanda, es de coste. Duplicar Cloud exige capex, amortizaciones y capacidad alquilada a terceros. El mercado no castiga el crecimiento; castiga lo que cuesta crecer.
«Cambio de mentalidad» es exactamente donde se juega la IA en la empresa. Desde dentro, implantándola en procesos reales, lo difícil no es el modelo: es rediseñar el proceso end-to-end y que la gente confíe en él. Sin eso, la IA amplía poco y se queda en piloto.
@EM_Inversiones Si el mercado ya descuenta una subida tan probable en diciembre, la lectura para tech es clara: el coste del capital sube justo cuando el capex en IA está en máximos. Lo que importará es qué retorno demuestran las empresas por cada dólar invertido.
@wwwhc Totalmente. Desde dentro de procesos industriales lo veo igual: si el proceso no está definido y no tiene dueño, el agente solo automatiza el caos más rápido. Primero el proceso, luego un caso, luego escalar.
@IngJuanPa7 Es la cifra que hay que vigilar: el momento en que la caja vuelve a ser positiva. Hasta entonces, lo que hay es deuda y cartera de contratos, y la cartera no es caja.
Una proyección a tres años la pone a prueba el mercado de crédito antes que la bolsa.
@eldaminato Lo de "sold out" hasta 2028 es lo más potente, pero tiene letra pequeña: los contratos largos reducen el riesgo de precio y a cambio crean riesgo de contraparte.
La pregunta es quién los firma. No es lo mismo un hiperescalar con caja que un neocloud financiado con deuda.
@eldaminato Lo del volumen es lo que más pesa y menos se ve. En un mercado sin contrapartida, el precio no lo pone el valor del negocio, lo pone el último que necesita vender.
Por eso un múltiplo de 2x EBITDA no te dice que esté barato. Te dice cuánto cuesta salir.
@gneffa Tiene lógica: ya no son una apuesta, son dos lados de la misma factura. Unas gastan en IA y otras cobran por ella.
Y entre las que gastan, el mercado empieza a separar a quien lo paga con caja de quien lo paga con deuda. Por fin se mira el balance, no la etiqueta.
¿Qué es un MCP? Explicado sin tecnicismos 👇
Una IA por sí sola solo sabe lo que aprendió. No ve tu ERP, tu Excel ni tu correo.
Un MCP (Model Context Protocol) es un estándar abierto que conecta la IA con tus herramientas y tus datos.
Piensa en el USB-C: antes cada aparato necesitaba su cable. Con MCP, cada herramienta se conecta una vez y cualquier IA compatible puede usarla.
Qué cambia en una empresa:
→ La IA consulta el stock real, no el que le pegas en el chat
→ Lee un pedido y prepara el informe
→ Actúa: crea una tarea o deja un borrador listo
Y lo que casi nadie cuenta: conectar es fácil. Decidir qué puede ver y qué puede hacer la IA, no.
Antes de conectar nada, define permisos y quién revisa lo que hace.
La tecnología conecta en minutos. El control lo pones tú.
@invertiramateur De acuerdo con lo del plazo: una ventaja de costes solo luce con años por delante, y eso nunca sale en el precio de un mal día.
Gracias por la respuesta, te sigo de cerca. ¡Abrazo!
@santivende Si la barrera baja para todos, la ventaja se mueve a lo que no se copia con un prompt: conocer el problema por dentro.
En la empresa lo veo cada día. Todos tenemos la misma herramienta; la diferencia está en quién sabe qué proceso merece la pena cambiar.
Totalmente de acuerdo en lo del sistema. Un matiz desde la IA: la demanda nueva de los centros de datos es plana, 24 horas al día.
Por eso las tecnológicas miran a la nuclear. No buscan flexibilidad, buscan megavatios constantes. Para el sistema, la flexibilidad la tienen que poner otros.
@DanielMuvdiYT La parte que menos se mira: más inflación y menos margen para la Fed significa tipos altos durante más tiempo. Y eso pesa justo en quien está pagando el capex de IA con deuda.
El petróleo caro no solo encarece la gasolina; también encarece refinanciar.
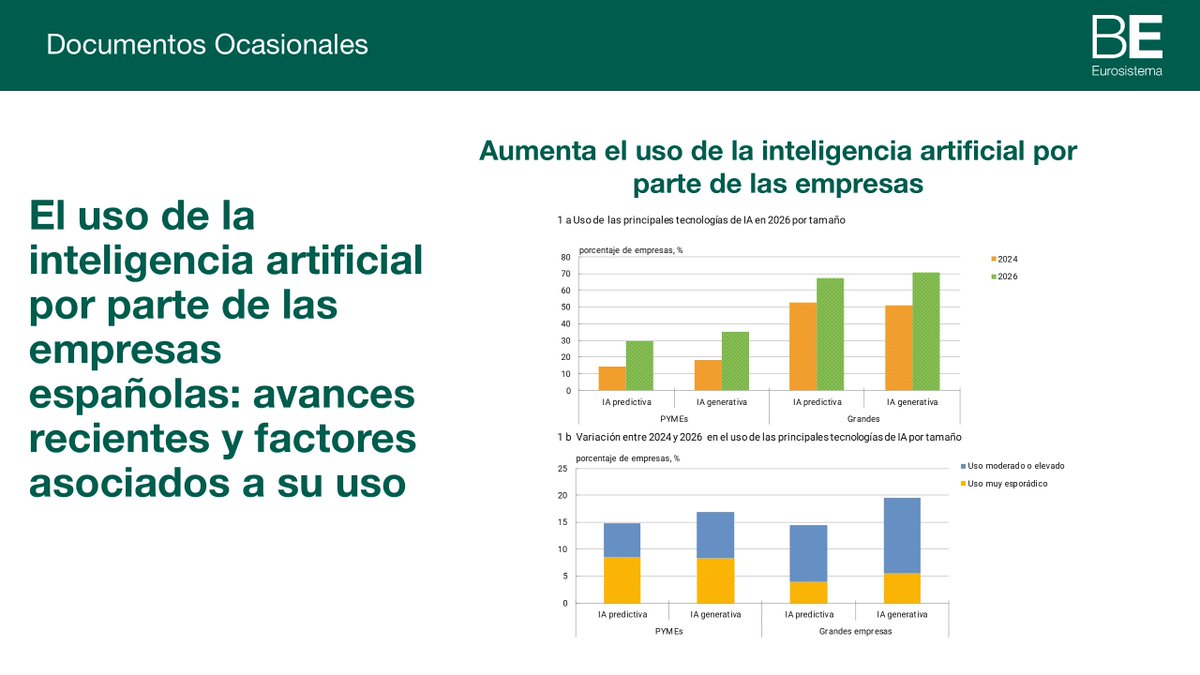
El dato que importa no es cuántas empresas «usan IA», sino con qué intensidad. Desde dentro de un grupo industrial el cuello de botella no es la herramienta, es rediseñar el proceso y que el equipo confíe en él. Sin eso, la productividad no aparece.
El uso de la inteligencia artificial por parte de las empresas españolas: avances recientes y factores asociados a su uso
El uso de IA por las empresas españolas ha aumentado con fuerza desde 2024, aunque persisten diferencias por tamaño, sector e intensidad de uso. Un nuevo Documento Ocasional analiza su adopción, sus barreras y sus efectos esperados sobre productividad e inversión. #IA #Productividad ➡️ https://t.co/dplYVpQW5v
@robchamo Asociarse, seguro. La duda es en qué condiciones.
Si el cliente reserva desde el agente, Booking pasa de ser la tienda a ser el almacén: imprescindible, pero con menos poder para cobrar comisión. Ser necesario no es lo mismo que cobrar lo mismo.
Trabajo en distribución industrial y el cuello de botella no va a ser el agente, van a ser los datos.
Un agente que pide material con stocks mal registrados o plazos de proveedor desactualizados solo se equivoca más rápido. Antes de comprar el agente, hay que ordenar los datos maestros.
@AlanDaitch Más que manipulación, yo lo llamaría anclaje: la IA no busca convencerte, pero lo primero que lees te marca.
En procesos, lo que ayuda es el orden: la persona fija su criterio antes de ver lo que propone la IA, y después compara. Si lo hace al revés, ya no decide; solo revisa.
@cometaolea Puede que los dos tengan razón a la vez. La tecnología puede funcionar y aun así el capex no rendir.
Gartner estima 7 billones de inversión en IA hasta 2030 frente a 3,6 billones de ingresos. El ferrocarril cambió el mundo y muchos de los que lo financiaron lo perdieron todo.
La línea que importa este año es la oscura: 2026 es año de midterms, y en esos años el patrón es mucho más marcado. Año flojo y rebote fuerte en el último trimestre.
Eso sí, es una media desde 1928: dice hacia dónde suele ir el mercado, no qué va a pasar este año. Yo miraría si el rebote lo lideran los semis, que vienen de su peor racha desde 2008.