$NWLF Newprinces .Pues después de comentar los resultados, vamos con la call para los interesados:
1/ Mi sensación después de escucharla es incluso algo mejor que tras leer el comunicado.
Hay varios datos nuevos que ayudan a entender mejor la tesis.
@InversorAndorra Buenas Jordan, gran trabajo, como participe me surge una duda, ese nivel de liquidez es estructural o es que no estás encontrando oportunidades claras??
Esa sensación de haber ignorado la IPO de $SPCX
tras leer mil análisis en Twitter sobre su supuesto desplome,
y comprobar ahora que ha subido un 60% desde su salida
🚨 BREAKING: José Mourinho back to Real Madrid, HERE WE GO! 💣🤍
All terms have been verbally agreed between José Mourinho and Real Madrid, waiting to sign all documents.
Plan for initial two year deal, JM to travel to Madrid after Real-Bilbao game.
The Special One is back.
Imagina la ventaja que puedes tener leyendo las cosas con calma y atención y viviendo en el mundo real cuando la gente tiene el cerebro frito con los vídeos cortos y usa la IA como sustituto de pensar.
IMPORTANTE NEWPRINCES $NWL
Después de mantener una reunión con el management de la compañía, #InverValue ha rehecho la posición anterior al mismo precio. Agradecimiento especial a @Quality__Value por la rapidez de actuación con la directiva.
Aquí van numerosas aclaraciones sobre especulaciones varias que han aparecido en los últimos días y conclusiones personales sobre la compañía.
Ha entrañado mucho trabajo y quebraderos de cabeza, agradezco de antemano su repercusión:
1. EBITDA Y FCF CARREFOUR 2026
2. CÁLCULO DEL ADJUSTED EBITDA Y FCF 2025
3. CAJA NETA ACTUAL
4. NET WORKING CAPITAL NEGATIVO Y CUENTAS A PAGAR POR 1.500M
5. MÁS OPERACIONES DE M&A EN MARCHA
6. ATAQUE BAJISTA Y RECOMPRA DE ACCIONES
7. ACTIVOS INMOBILIARIOS
1. EBITDA Y FCF CARREFOUR 2026
Después de lanzar el siguiente comunicado en diciembre, “acquisitions of Carrefour Italia and Plasmon are expected to contribute to an increase in EBITDA of more than €200 million in 2026”, ahora han proyectado unos 70M EBITDA para 2026.
Mi impresión es que se colaron y vieron la integración demasiado fácil, aunque no lo quieran reconocer, no siendo lo suficientemente cautelosos y esperar a estar dentro de la empresa para conocer mejor su realidad. Su proyección se basaba en la Due Dilingence externa de los últimos años y el comportamiento histórico podía hacer pensar en esas cifras, además de presuponer el ahorro de la comisión de Carrefour Italia a la central y otras iniciativas implementadas por la nueva gestión que realmente requieren más tiempo.
La realidad de 2025: Hubo un cambio de management llegado desde Francia dentro de la empresa para intentar una reducción masiva de plantilla y venderla a algún competidor. Nadie quiso comprar porque no necesitaban la estructura de las oficinas centrales, los headquarters solo encajaban para alguien que no estuviuera dentro del sector de la distribución. Obviamente, en este contexto, la parte operativa del negocio quedó en un segundo plano, siendo un año horrible y haciendo 30M EBITDA hasta el 30 de noviembre, fecha del traspaso a NewPrinces. En diciembre, de lejos el mes más importante del año, han añadido 30M de EBITDA, para un total de 60M en 2025.
Con esta situación, la visibilidad de la regularidad actual del negocio es muy baja, por lo que han preferido dar expectativas conservadoras en EBITDA. Se necesita una normalización del negocio, devolverle visibilidad, tráfico, nuevas iniciativas B to B… comentan que en los primeros meses están viendo mejoras pero se necesita tiempo para rehacer el camino, aun así tienen un hoja de ruta clara y saben qué hacer, no es el cómo sino el cuándo. Remarcan que todas las cadenas de supermercados italianas ganan dinero a excepción de Carrefour y Auchan, y readaptando la oferta a las demandas de los clientes, no tienen ninguna duda de que podrán alcanzar los objetivos descritos para 2028 e incluso batirlos. Si algo saben hacer en NewPrinces es adaptar la oferta a las preferencias de los consumidores, creo que es probable que veamos cifras mayores a las publicadas para 2026 en cuanto al EBITDA.
Respecto a la comisión que paga Carrefour Italia a la central, en torno a 100M, hay que posponer parte de su efecto. Actualmente solo puede aplicarse a los productos que no sean de marca blanca, ya que mientras exista el cartel de Carrefour, deben seguir vendiendo los productos de Carrefour, lo cual también retrasa el aumento en facturación de algunos productos Princes (ventas cruzadas). Habrá un ahorro paulatino es este aspecto según vayan recuperando la marca GS, esto implica más tiempo pero también mucha seguridad en poder mejorar los números en adelante. A final de 2028 no se podrá operar bajo la marca de Carrefour y este efecto estará completo.
En cuanto al CAPEX para cambiar la marca y reflotar el negocio, en 2025 ya inyectaron 40M y se prevén 50M anuales en los próximos años, lo cual va a afectar seriamente la generación de caja, que preveo que será altamente negativa en 2026. Al CAPEX, hay que añadirle unos gastos de alquileres de unos 110M en la actualidad. Aun así, tienen cierta flexibilidad para poder cerrar tiendas no rentables, avisando al propietario del alquiler con una antelación de 3 meses. Otra partida que afecta a los beneficios es el coste de la plataforma IT, durante 6 meses seguirán operando con el mismo programa, retrasando los objetivos de ahorro en este apartado. Calculo que el coste de la actual estructura IT será de unos 5M en 2026.
Respecto a todo lo que rodea los mensajes enviados sobre Carrefour y la realidad, ¿considero que es un error grave? Considero que es un error MUY GRAVE. ¿Considero que es comprensible? Considero que NO es un error comprensible. Dicho esto, ¿la situación actual justifica la valoración de la acción? Pienso que no, además, creo que los nuevos objetivos son adecuados y se van a cumplir con creces, todo lo analizado hace pensar que no es que no se vaya a conseguir cierta cifra de EBITDA o cierto FCF positivo, sino que no se puede cumplir inmediatamente. Mi opinión es que la probabilidad de éxito y visibilidad para ello conforme se eliminen y renueven los acuerdos actuales es muy alta.
Hay que ser conscientes de que la compra de Carrefour ha implicado una entrada de caja neta superior a 300M, compensando varios años de rentabilidad a óptimo funcionamiento, pese a la no inmediatez de rentabilidad, hay enormes recursos que dan tiempo y flexibilidad para una normalización de la compañía. En 2022 el EBITDA del negocio rondaba los 300M, antes de ciertos cambios del grupo que hundieron los beneficios.
2. CÁLCULO DEL ADJUSTED EBITDA Y FCF 2025
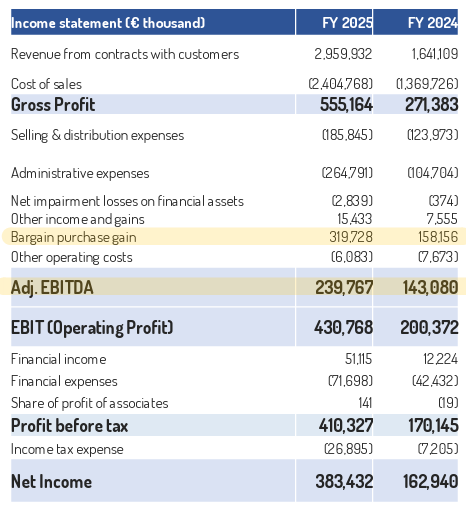
Si uno mira de manera rápida la cuenta de resultados de la presentación, podría parecer que gracias al “bargain purchase gain” o “income from business combination” de 319M, que son ganancias contables, se consigue un Adjusted EBITDA de 234M, y a partir de ahí nace el cálculo del FCF. Por lo que sin los 319M tendríamos un EBITDA claramente negativo y una gran destrucción de caja.
Pero la línea del Adjusted EBITDA, que realmente no incluye los 319M extra, está añadida para reflejar mejor la realidad del negocio y no nos fijemos tanto en el EBIT reportado, que sí incluye los 319M. Si hacemos las operaciones, veremos que el Adjusted EBITDA no es resultado de las líneas precedentes.
El Adjusted EBITDA 234M se obtiene de 430M EBIT + 120M amortizaciones + 2,8M ajuste financiero – 319M bargain purchase gain. Con lo cual, todos los cálculos posteriores de generación de caja FCF son correctos, a partir de un EBITDA ajustado de 210M que refleja la realidad antes de cualquier adquisición (like for like).
3. CAJA NETA ACTUAL
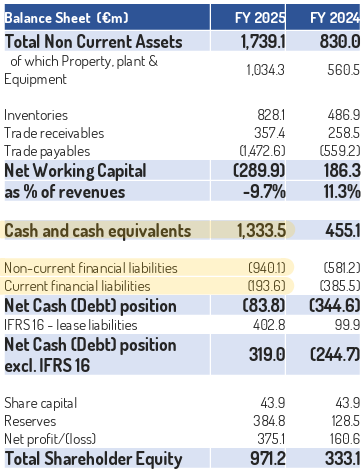
La compañía anuncia que hay una posición financiera neta positiva de 319M, excluyendo el impacto IFRS de los alquileres, que obviamente no son deuda sino gastos operativos.
Si miramos la presentación, si a los 1.333M de caja le restamos 940M y 194M de deuda, obtenemos una caja positiva de 200M, igual con los datos del balance (sin tener en cuenta el préstamo de Newlat Group). Esta cifra no encaja con los 319M ni con los 84M de deuda (incluyendo IFRS) que figuran en la tabla, aumentando la incertidumbre sobre cómo están calculados los importes.
La situación financiera en mis cálculos, teniendo en cuenta el desglose completo, es la siguiente:
1.333M caja + 105M otros activos financieros corrientes (no se puede ver en el balance resumido) – 940M deuda l/p – 194M deuda c/p – 174M préstamo Newlat Group = 130M caja neta
El paso de 130M a 319M es simplemente el préstamo de Newlat Group de 174M y el importe recomprado de acciones de 14M (que lo cuentan como cash al poderlas vender).
4. NET WORKING CAPITAL NEGATIVO Y CUENTAS A PAGAR POR 1.500M
En un negocio de supermercados, tener un NWK negativo es lo más normal, puesto que cobras al momento de hacer la venta y pagas a plazos a tus proveedores, por lo que los 290M negativos no deberían ser alarma de nada.
Lo que sí es más llamativo, es el gran importe de 1.500M pendientes a proveedores y el aumento alrededor de 1.000M que ha venido con Carrefour. Uno podría pensar que Carrefour ha entregado la empresa sin deuda financiera pero sí con una gran partida pendiente de pagos a sus proveedores a corto plazo que podrían generar una salida de caja enorme, por así decirlo, una “deuda encubierta”.
La compañía aclara que cuando NewPrinces ha entrado, igual que hicieran con Princes, han optimizado el circulante. Es decir, no solamente no implica una gran quema de caja inminente, sino que en un mes se han esforzado en cambiar los contratos de proveedores para llegar a esta estructura, y es la estructura buscada que quieren mantener. De los más de 300M de caja neta obtenida con la operación de Carrefour, no todo proviene del efectivo en el balance, también de esta optimización voluntaria del circulante por parte del management.
5. MÁS OPERACIONES DE M&A EN MARCHA
Otro aspecto que ha suscitado recelos es el de anunciar conversaciones con 3 empresas objeto de compra, cuando la situación de Carrefour no está normalizada y lejos de los objetivos.
En este punto, es destacable que las nuevas posibles adquisiciones forman parte de Princes, con CEO y estructura propia, que goza de una óptima situación financiera tras la salida a bolsa y normalidad operativa para seguir el trayecto de Newlat desde 2004, con más de 20 integraciones exitosas.
El management comenta que en el caso de NewPrinces, están completamente focalizados en Carrefour y no se plantean ninguna operación en el corto plazo.
6. ATAQUE BAJISTA Y RECOMPRA DE ACCIONES
La compañía ha investigado acerca de los vendedores, después del repentino descenso y el aumento masivo de volumen negociado. Comentan que hay un par de fondos que habrían magnificado la caída vendiendo acciones en corto. Hablan de un aumento de peticiones para pedir prestadas acciones de NewPrinces desde unos días antes de la presentación anual, y se ha observado un gran aumento en el precio del préstamo de acciones de la empresa en las últimas semanas, lo cual confirmaría el fuerte incremento de demanda para pedir acciones prestadas.
Personalmente, aunque no lo puedo corroborar, tendría todo el sentido viendo el ingente volumen de los últimos días, conociendo el comportamiento errático y volátil histórico de las acciones y su manipulabilidad, y contrastando con los fundamentales. También cobra mayor sentido el comunicado del día 2 de abril por parte de NewPrinces en el que hablaban de esta cuestión.
Nuevas medidas decididas por el management y el presidente el día 3 de abril. Cambio del cash allocation tras los descensos, ahora dan absoluta prioridad a la recompra de acciones a un precio igual o inferior a 15€. Puesto que el cierre del día 2 fue de 15,36€, no pueden dar un precio superior a este. Por debajo de ahí, comprarán TODO lo que sea legalmente posible, el límite diario es el 25% del volumen medio de las últimas 20 sesiones. Además de recompras, el accionista principal, también estudia poder incrementar su participación, es decir, el precio de la acción tendrá el apoyo de las recompras masivas y del presidente, aunque esto aumenta la posibilidad de una futura OPA de exclusión.
A día 7 de abril, antes de apertura, la compañía ha comunicado que aumentará agresivamente la recompra de acciones. Sin dar un precio concreto para ello.
Destacar que en marzo ya recompraron el 0,46% de la empresa por 3,6M, un importe muy superior al que venía siendo habitual en los últimos meses.
7. ACTIVOS INMOBILIARIOS
Según la valoración de la Due Dilingence externa, el valor de mercado de los inmuebles en propiedad de Carrefour era de 420M hace unos meses, aunque en el balance aparecen como 190M por la amortización acumulada, además, también han entrado unos 260M de maquinaria y otros activos de Carrefour. A todo ello hay que sumarle los aproximadamente 700M de activos inmobiliarios recibidos en la compra de Princes y los anteriormente poseídos por Newlat.
Los 1.000M de Property, plant & equipment que figuran en el balance de NewPrinces están claramente infravalorados, como es normal, a consecuencia de las amortizaciones realizadas con el paso de los años. Estamos hablando de un valor en libros de 1.000M en inmuebles bastante por debajo de su valor de mercado, en una compañía con caja neta, y una capitalización bursátil de 666M, con un FCF anual normalizado por parte de Princes (82% propiedad de NewPrinces) de entre 100-120M, y quizás una pérdida de 200M hasta final de 2028 por parte de Carrefour. Sé que es habitual que el mercado no ponga en valor todo el importe real de los inmuebles cuando hablamos de empresas industriales, donde toma mucha mayor importancia los beneficios generados, pero creo que la valoración actual no tiene ningún tipo de sentido. Tampoco tengo dudas de que, si quisiera, el management sería capaz de aflorar gran parte del valor real de los activos para que se reflejaran en la acción.
NewPrinces es una empresa con una clara visión de generación de valor real, enfocada en el largo plazo, valor respaldado por activos tangibles como son inmuebles, activos industriales y cash, con un fundador extremadamente exitoso operativamente que casi no puede tener más skin in the game, tanto en participación monetaria como personal y familiar. Tras haber hecho 4 adquisiciones de gran tamaño en los últimos 2 años, pasando de unos ingresos de 800M a 6.500M, goza de caja neta superior a 100M para una capitalización de 666M, algo verdaderamente difícil de creer, y ahí puede estar una de las claves de la desconfianza, pero hasta donde alcanza mi entendimiento, la veo como una extraordinaria oportunidad.
Nota: Este documento es informativo y basado en opiniones personales teóricas, no supone ningún tipo de asesoramiento financiero ni recomendación de compra
@InverValueFund No lo critico Jordan, a toro pasado se ve todo muy fácil. Pero creo que si ya tenías decidido vender y quedarte con un peso menor, hubiera sido prudente recoger beneficios en ese momento, como ya hiciste con Nagarro. Espero que no te sepa mal, es que me ha descuadrado ese punto.
Entro al bróker.
Miro fijamente mi posición en $ADBE
me quedo mirando como fluctúa el precio.
💭joder!
Está muy barata
Conozco sus múltiplos. Conozco su software. Lo uso casi todos los días… soy un esclavo de él.
Y ahí aparece esa voz:
“Dobla la posición.
Es pequeña aún.”
Tan solo hazlo
Siento el impulso.
Meto la orden de compra..
El dedo casi hace clic.
Pero no.
Respiro hondo…
y aguanto.
Cierro el broker…
Me voy a investingPRO
Abro sus estados financieros.
Empiezo a revisar: fundamentales, márgenes, guidance…
Releo su última earnings call, línea por línea. Intento entender lo que dicen…
y lo que no dicen.
Abro mi modelo. Hago un DCF
Y de repente…
encaja todo.
Lo veo claro:
“Hay que triplicar.”
Otra vez el impulso.
Más fuerte ahora.
Respiro hondo…
no lo hago.
empiezo a investigar sobre cómo puede afectarle la IA.
Cómo puede impactar de verdad a su negocio, el valor terminal de software…
Dónde puede ganar…
y dónde puede perder.
Donde estará dentro de 5 años??
Poco a poco,
el calentón se enfría.
Hoy no lo termino de ver claro.
Cierro el portátil. No tomo ninguna decisión
Quizá mañana…
Si, estoy convencido de que mañana ampliaré…
Llega mañana y sale una nueva noticia que perjudica a $ADBE
La acción se resiente…
Abre nuevamente a la baja…
Abro el broker
miro fijamente mi posición en $ADBE ….🔁
Y así
día tras dia…..
En un bucle infinito
¡Buenas tardes a todos! Hoy he publicado un vídeo acerca de la situación que está atravesando la empresa $GSY.TO y qué es lo que ha llevado a las acciones a caer más de un 70% en este año. ¡Espero que os resulte interesante!