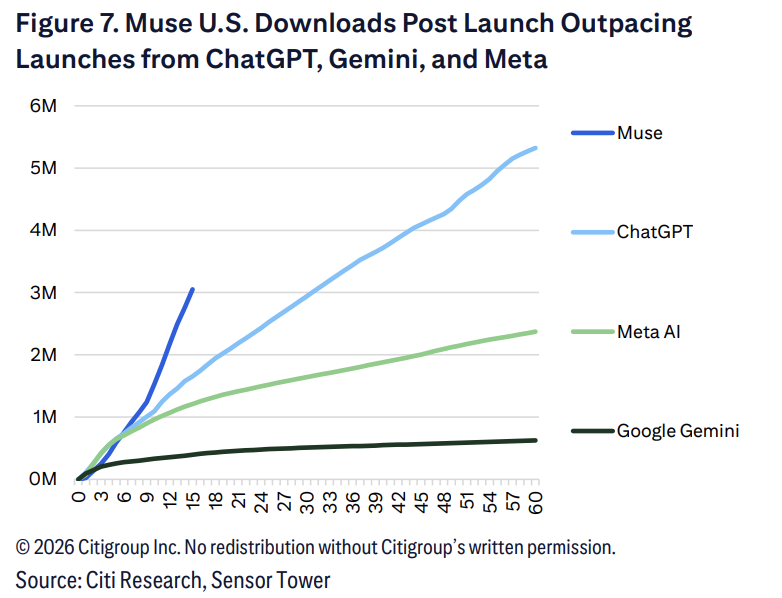
Meta's Muse is the fastest growing AI app.
It just launched and already struggling to keep up with demand.
Every Muse user gets a free computer in the cloud.
It runs on:
- 2 vCPUs: $AMD
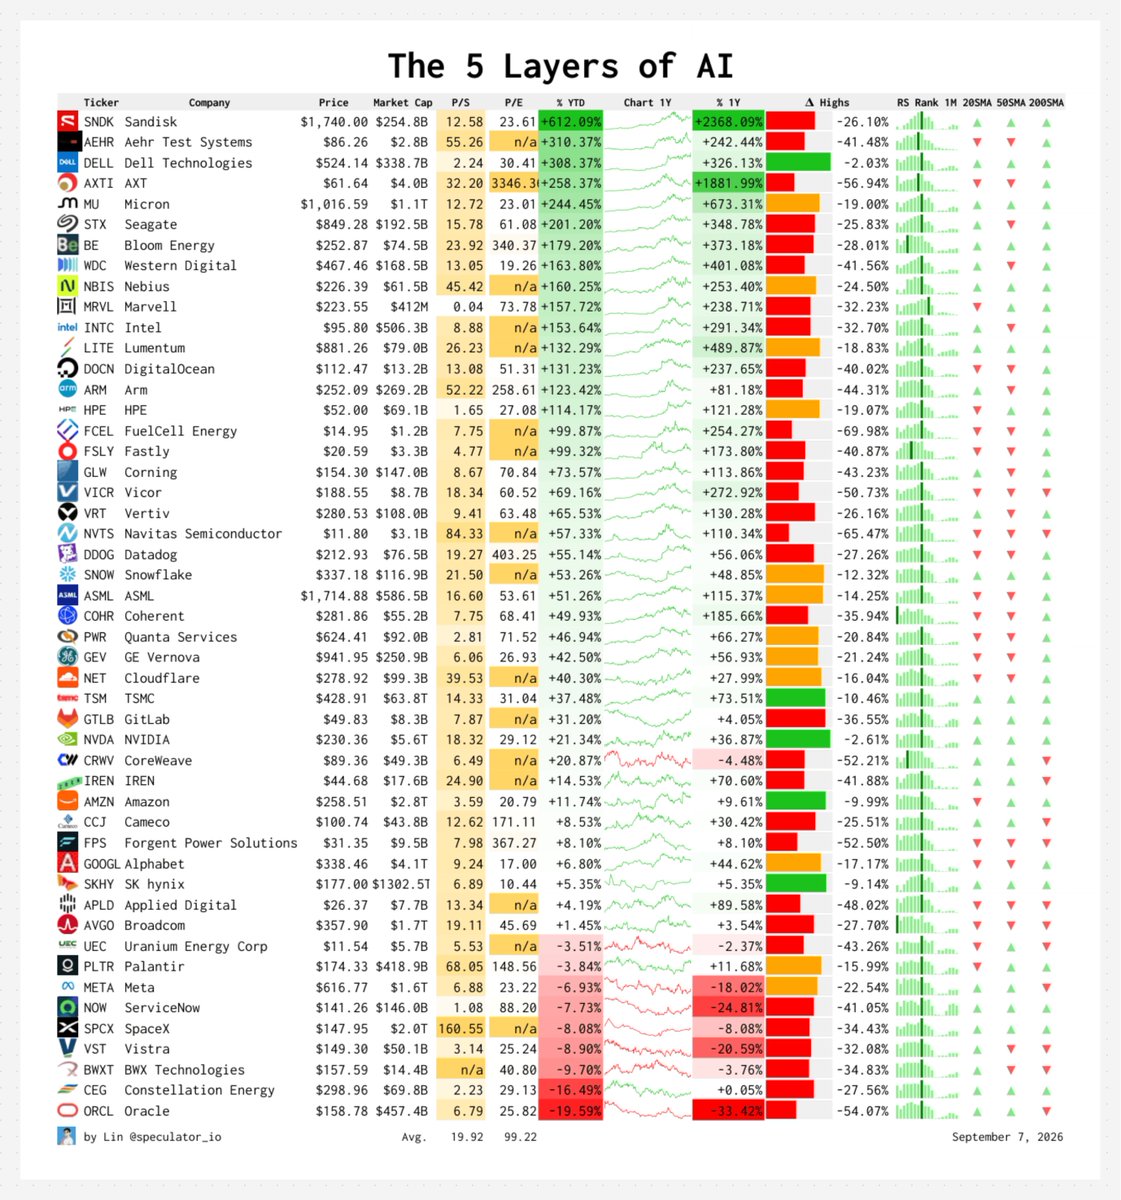
- 8GB of RAM: $MU $SKHY
- 100GB of SSD: $SNDK
We still need much more compute.
J’ai cartographié la chaîne de valeur des robots humanoïdes
Gardez-la en mémoire, elle est beaucoup plus large que ce que je pensais
Voici les trois goulots d’étranglement que je relève :
1. Les actionneurs et la mécanique de précision
Le rôle de cette brique clé, c’est de permettre aux bots d’obtenir suffisamment de force et de précision dans des articulations compactes, légères et fiables. Il faut faire tenir les moteurs, les transmissions et les capteurs dans un corps aux dimensions humaines, sans sacrifier les performances. Le sujet, c’est de produire des articulations qui tiennent dans la durée, à un coût compatible avec un déploiement massif
Trois noms ressortent : $SKF, Leaderdrive et Schaeffler ($SHA0). Le suédois SKF et le chinois Leaderdrive ont annoncé une coentreprise dédiée aux transmissions de précision pour les articulations des humanoïdes, en combinant expertise des roulements, savoir-faire robotique et capacités industrielles. L’allemand Schaeffler développe de son côté des actionneurs linéaires et rotatifs, avec des accords de développement et de fourniture déjà signés
2. Les mains et le sensing
Voir un objet ne suffit pas pour le manipuler. Il faut aussi doser la force, détecter qu’il glisse et corriger le mouvement avant de le lâcher. Figure explique justement avoir développé ses propres capteurs tactiles après avoir jugé les solutions disponibles insuffisamment robustes pour les usages réels. Le problème n’est pas seulement la dextérité, c’est la dextérité qui résiste à une utilisation répétée
Je m’étais intéressé à $VPG, notamment pour Micro-Measurements et ses jauges de contrainte utilisées dans la mesure des forces et des couples.
Mais il existe d’autres plays plus larges : Novanta ($NOVT), via ATI sur les capteurs de force et de couple, et TE Connectivity ($TEL), à la fois sur les capteurs et la connectique nécessaire à leur intégration
3. La vision et les capteurs de perception
Reconnaître une tasse sur une image et savoir précisément où elle se trouve dans une cuisine sont deux problèmes différents. Le robot doit estimer les distances, repérer les obstacles et suivre ses propres mouvements pour garder l’équilibre. C’est là qu’interviennent les capteurs d’image, les capteurs de profondeur et les centrales inertielles. Le vrai sujet va être de combiner ces données pour obtenir une perception fiable en temps réel, même quand le robot bouge ou que son environnement change. Et le marché est mûr, on a déjà eu l'incident caméra vs LiDar donc je pense qu'on verra moins de gros repricing sur ce domaine.
Ce qui m’intéresse ici, c’est cette capacité à fournir plusieurs briques ensemble, plutôt qu’un capteur isolé comme chez $STM, car les équipementiers vont chercher à centraliser les "suppliers"
Quelques noms à retenir : STMicroelectronics ($STM la stack est folle d'ailleurs, onsemi ($ON), Ouster ( $OUST )
--
Le narratif prendra probablement du temps à s’installer. On a déjà eu, et on aura encore, des phases de hype puis de repli. La temporalité peut très bien se décaler vers la droite. Mais à mon sens, ce thème restera l’un des narratifs les plus puissants des prochaines années
C’est justement pour cela qu’il est crucial de comprendre qui fait quoi dans la stack, où se situent la demande et surtout quelles sociétés pourront capter cette dernière.
J’ai cartographié la future chaîne électrique des data centers IA, du réseau jusqu’à la puce avec les bénéficiaires
Au cœur de cette nouvelle transformation le fameux 800 V DC
À 600 kW, une distribution en 48 V nécessite environ 12 500 ampères, À 800 V, elle n’en demande plus que 750.
Cette réduction du courant permet de diminuer la quantité de cuivre, les pertes résistives, les contraintes thermiques et l’espace occupé par l’alimentationNVIDIA évoque un gain d’efficacité pouvant atteindre environ 5 % sur l’ensemble de la chaîne
L’image représente une architecture cible simplifiée, pas un système unique qui serait déployé partout dès demain, mais qui va scale jusqu'à Kyber
La transition devrait se dérouler en quatre phases :
Phase 1 — 2026/2027 : retrofit du white space
L’infrastructure AC existante reste en place : transformateurs, UPS, switchgear et busways 415/480 V.
Un power rack, ou sidecar, est ajouté près des racks de calcul. Il convertit localement l’AC en 800 V DC et peut intégrer des batteries ainsi que des supercondensateurs.
Cette phase ajoute donc du matériel sans supprimer immédiatement l’infrastructure historique.
Phase 2 — 2027/2028 : arrivée du compute natif 800 V
Le 800 V DC atteint directement le rack, puis le compute tray.
La conversion vers environ 50 V n’est plus réalisée par un PSU AC/DC traditionnel, mais par un module DC/DC placé dans le rack ou directement sur la lame de calcul.
C’est à ce moment que le 800 V devient progressivement une nécessité physique pour les racks approchant 600 kW.
Phase 3 — fin 2028/2029 : distribution DC à l’échelle du bâtiment
La conversion AC/DC remonte dans le grey space : un redresseur central transforme le 415/480 V AC en 800 V DC, ensuite distribué dans le data hall.
Le power rack devient essentiellement un battery rack chargé du stockage, de la protection et de la gestion des transitoires.
Une partie du switchgear basse tension, des PDU AC et potentiellement des UPS centralisés commence alors à disparaître. Les data centers de colocation pourraient néanmoins conserver plus longtemps ces équipements afin de prendre en charge des charges mixtes.
Phase 4 — après 2029 : le Solid-State Transformer
Le SST vise à convertir directement la moyenne tension en 800 V DC.
Il pourrait remplacer le transformateur basse tension et le redresseur par un équipement unique, plus compact et programmable.
Mais cette phase reste la plus incertaine : certification, fiabilité, sécurité et disponibilité des composants SiC haute tension doivent encore progresser.
On lit donc la chaine imagée ainsi :
1. Production, réseau et raccordement haute tension
2. Transformateur et appareillage moyenne tension
3. Conversion vers 800 V DC par TRU ou, à terme, par SST
4. Protection, stockage et appareillage 800 V DC
5. Busway 800 V DC jusqu’aux racks
6. Hot-swap, e-fuse et isolation à l’entrée du rack
7. Conversion DC/DC : 800 V vers 50, 12 ou 6 V
8. VRM multiphase vers une tension inférieure à 1 V
9. GPU, CPU, XPU accélérateurs personnalisés
Cette transformation redistribue la valeur entre plusieurs catégories d’acteurs, et tous ne gagneront pas au même moment
On l’a vu avec $WOLF et $NVTS, le repricing lié aux promesses de ces nouvelles architectures a été spectaculaire. Dans la tech, le marché valorise très rapidement les anticipations parfois avant les revenus mais cela ne signifie pas que la transformation sous-jacente soit anecdotique. Ces technologies pourraient réellement devenir des briques essentielles de l’infrastructure de demain, tout cela en ayant une volatilité énorme.
Ceci est le premier post d'une série sur l'électrification et le futurs de ces architectures
One of the best ways to find the next big winner is to track how stocks react to earnings.
Here are some of the biggest earnings reactions so far:
Al Infrastructure: $NBIS $SITM $FORM $AEHR $AXTI $SIMO
Software: $PLTR $TEAM $TWLO $BLZE
Fintech: $PAY $PAYC $CHYM
Health: $DOCS $ALMR $NTRA $OMDA $FIGS
Sensors: $AEVA $ZBRA
Adtech: $APPS $IBTA $SMWB