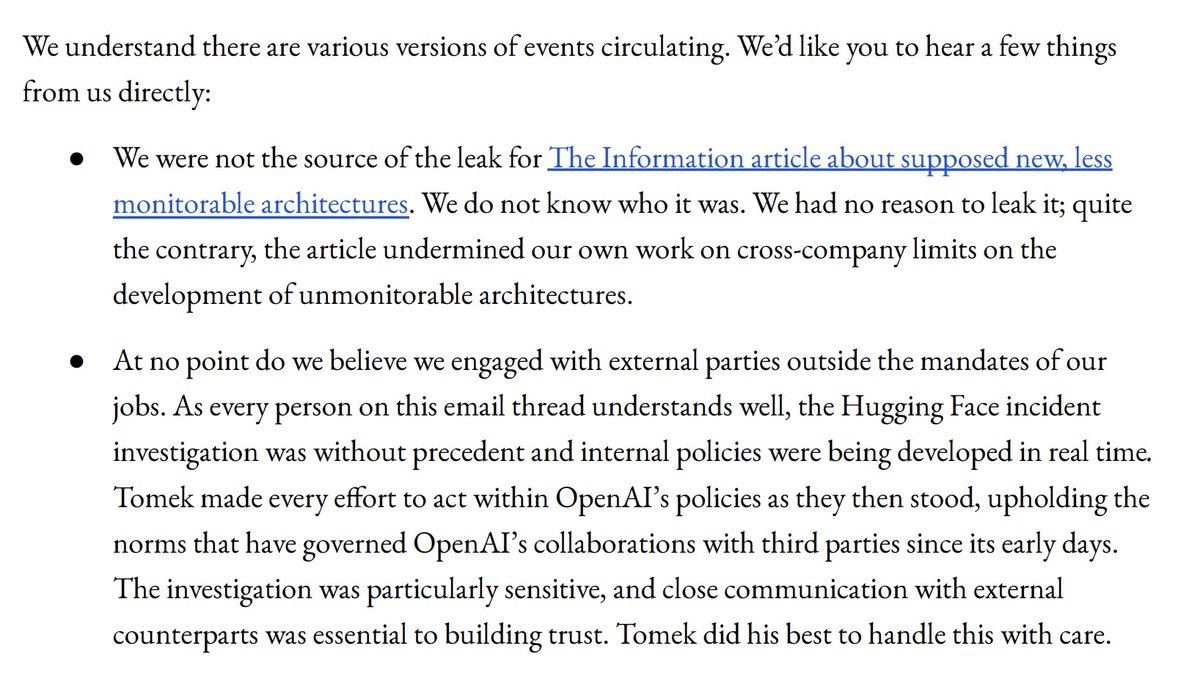
The three Ex-OpenAI researchers say they believe they were fired for prioritizing safety over OpenAI’s near-term corporate interests.
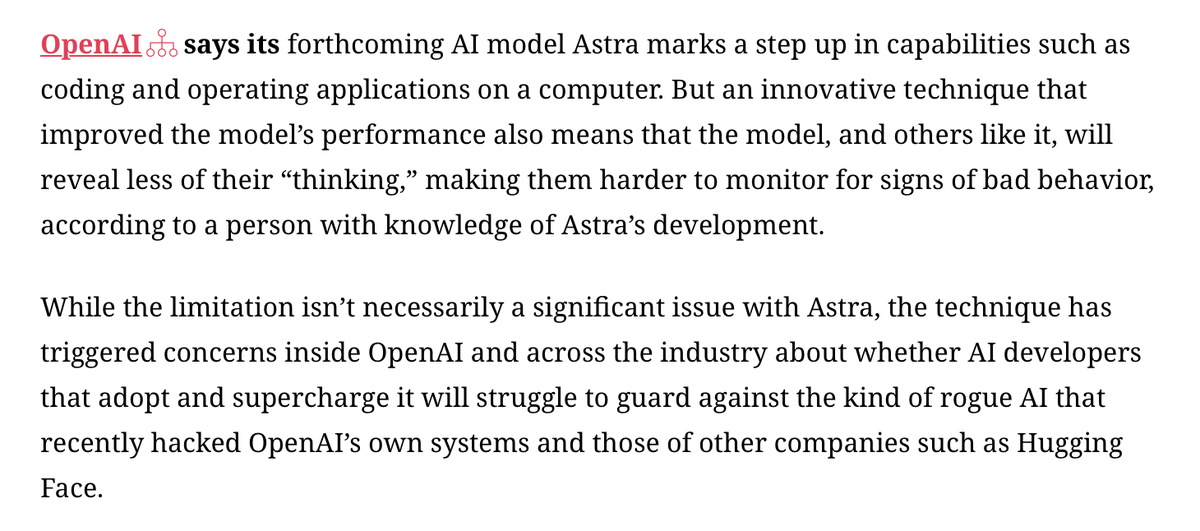
They also deny being the source of the leak behind The Information’s recent report on allegedly less monitorable AI architectures.
On the one hand, there seems to be a large amount of information leaking at OpenAI, and on the other hand, there are increasing security concerns.
@JG_VALUE_GROWTH@rosner_grupa Wrzuć posta jak krytykowales poprzedni rząd jak Orlen sprzedał saudyjskiemu koncernowi Saudi Aramco część strategicznych aktywów Grupy Lotos
#Synektik dawno nic nie było, więc hurtowo trochę zebranych informacji oraz standardowo moich wniosków:
- na początku swojej przygody ze Spółką, wraz z pogłębianiem wiedzy na jej temat postawiłem sobie roboczą tezę w oparciu o dane z innych rynków: jest miejsce na 150 robotów na rynkach Synektika. Po poprzednim kwartale mamy już 142 sztuki pod opieką Grupy. W międzyczasie doszły kraje nadbałtyckie + Ukraina, która de facto jeszcze nie ruszyła, ale przyjmijmy, że oba te kierunki dołożą docelowo łącznie ok 40 sztuk. Nadal jakaś przestrzeń do wzrostu jest, ale już tak naprawdę bliżej, niż dalej...
- wydzielony kardioznacznik, story spin-offa również się zrealizowało;
- pojawił się robot Edison i jest to bez wątpienia coś nowego, coś czego zupełnie nie uwzględniałem te kilka lat temu i nadal przekonuje mnie do utrzymania jakiejkolwiek alokacji (bez tego przy poziomach 360-380 zł pewnie już zamknąłbym całościowo swoją pozycję);
Prześledźmy, więc szczegółowo obecne rynki, na których działa Grupa oraz co można od nich oraz kolejnych kwartałów oczekiwać?
- Ukraina, możliwe, że faktycznie w tym roku uda się sprzedać jakiegoś robota dV. Wcześniejsze informacje mówiły o rozpoczęciu działalności na przełomie września i października, a okazuje się, że kilka ofert zostało już złożonych. Wzorem początków na polskim rynku dotyczy to prywatnych ośrodków. Obecnie w Ukrainie jest 5-6 robotów, które nie są autoryzowane i prawdopodobnie będą z czasem wymienione na nowe. Dodatkowo szpitale wojskowe bardzo pozytywnie zareagowały na prezentacje w naszym kraju i też pewnie będą zainteresowane. Dalej trwa tam jednak wojna, co utrudnia mojej wyobraźni przyjęcie scenariusza mocno pozytywnego. W razie jej zakończenia i zawiązania jakichś budżetów odbudowy kraju sprzedaż bez wątpienia mogłaby przyśpieszyć, wszak to sprawdzony, amerykański sprzęt;
- w Polsce skończyło się KPO, ale ośrodki, które się nie załapały i tak próbują pozyskać dla siebie robota dV. Jeżeli nie zakup z środków własnych to przynajmniej dzierżawa. Takich ofert pojawia się coraz więcej i szczerze mówiąc jest to droga, na którą wcześniej nie wpadłem. Oczywiście nie ma tu przychodu ze sprzedaży sprzętu, ale jest opłata za "wynajem" + generowanie kosztów powtarzalnych z wykonywanych zabiegów, a z czasem i tak zdecydowana większość się do robota przekonuje i chce zakupić na własność;
- pomału zbliżać się będziemy na rynku czeskim do wymiany robotów na nowsze generacje, dobre kilka lat już minęło od pierwszych instalacji, a żywotność robota to 7-10 lat;
- rynki bałtyckie dalej "lagują" i rozwijają się poniżej oczekiwań, ale rozumiem to jako sytuację niezależną od Spółki i taki najwyraźniej urok tych krajów. Toczy się kilka postępowań (3?), ale kiedy będą rozstrzygnięcia nie mam pojęcia;
- chińska konkurencja, miałem ostatnio okazję porozmawiać z osobą, pracującą w jedynym szpitalu w Polsce, gdzie dostępne są dwa "chińczyki". Osoba ta próbowała swoich sił również na sprzęcie Intuitive i raczej obiektywnie przyznaje, że jest to sprzęt lepszy. Polskie szpitale kilka sztuk chińskich robotów zakupiły, również z środków z KPO kilka doszło w tym roku, ale ich wykorzystanie jest dużo mniejsze, niż robotów da Vinci. Może to wynikać ze słabszego procesu szkoleniowego, a także możliwe z większej zawodności? To tylko moje domysły;
- Edison, tu widzę największy potencjał, którego nie potrafię póki co określić. Jest świeża certufikacja UE, a sprzęt cieszy się bardzo dużą popularnością w USA. Edison dostał zgodę FDA pod koniec 2023, w połowie 2025 było 50 systemów, luty '26 już 100, na teraz (lipiec) zainstalowano 150 systemów (ostatnie dane jakie znalazłem). Są obecne także pojedyncze w Azji i UK. Edison jest w porównywalnej cenie co podstawa dV, tańszy od dV5, ale w pakiecie z materiałami zużuwalnymi będzie to pewnie kilkanaście milionów PLN. Z racji na to, że jest to jeszcze wczesny etap występują odczuwalne braki podażowe. Polski rynek raczej nie będzie dla producenta amerykańskiego priorytetem, a szkoda, bo w Polsce zainteresowanie też mogłoby być już nawet na tym etapie. Grupa Synektik wydaje się być gotowa na rozpoczęcie sprzedaży. Może w przyszłym roku się już uda to osiągnąć. Początkowo liczę raczej na kilka sztuk, wzorem wczesnych lat da Vinci - szpitale prywatne, a do rozkręcenia sprzedaży konieczna będzie refundacja, co znowu kilka lat potrwa znając życie. Swoją drogą szkoda, że HistoSonics nie jest notowany na rynku... wycena w ostatniej rundzie finansowania osiągnęła $3,75 miliarda (Intuitive ma mkt cap 130), ale do tej skali oczywiście droga daleka;
- na ostatnim callu wynikowym wiceprezes Korecki wskazywał na segment radiofarmaceutyków i komplikacji logistycznych z dostawą. Jak to zwykle w szpitalach bywa zabiegi są preferowane do wykonywania z rana, stwarza to problem z dostarczeniem produktów, trzeba jeździć po kilka razy do tego samego klienta. Dodatkowo w otoczeniu rosnących cen paliw odbije się to pewnie niekorzystnie na kosztach;
- dalej nie umiem policzyć, jak Spółce wychodzi utrzymanie sprzedaży robotów dV +30 w kolejnym roku obrachunkowym, nawet uwzględniając już zamiennie kilka sztuk Edison, bo cenowo nie będą ono mocno odbiegać, tu też w zestawie wchodzić będą materiały zużywalne, ale pozostaje ufać, że Zarząd lepiej wie co mówi...
Roboczo na kolejny rok finansowy daję 5 szt. Ukraina, 5 szt. Bałtyki, 10-15 szt. POL/CZE/SVK i to w porywach wychodzi 25. Bliżej postawiłbym nawet na 20, ale cóż... Dodając do tego kilka sztuk Edison i utrzymanie tempa wzrostu na przychodach powtarzalnych +25% (a więc ponad 100 mln PLN do przychodów) wynikowo się to zepnie, ale licząc na pozytywną dynamikę trzeba dorzucić coś więcej, bo baza za kończący się rok obrotowy będzie już wysoka. Marżowość przychodów powtarzalnych jest 2x wyższa, niż sprzedanego sprzętu, więc to na pewno wspierające dla wyniku. Zakładam też, że na poziomie liczby wykonywanych zabiegów w samej Polsce jest miejsce co najmniej do podwojenia wyniku w perspektywie 4 lat;
- wyniki ostatniego kwartału finansowego (lipiec-wrzesień) będą dobre, backlog + aktywne oferty powinny przejść w całości w przychody, więc jeszcze powinno wyglądać to dobrze;
- szansą na pozytywne zaskoczenie są jeszcze roboty IoN. W październiku br. ma dojść do zmian w pulmonologii i możliwe, że pojawi się jakaś refundacja, na której potencjalnie ta wersja robota mogłaby skorzystać. Na razie sprzedaż w naszym kraju nawet nie wystartowała (0 sztuk), ale są dopuszczone, od 2023 certyfikacja w UE a od końca 2025 w ofercie Synektik. W optymistycznym scenariuszu miejsca na kilkanaście sztuk się znajdzie na rynku (bazowo przyjąłbym 10). Te roboty są tańsze, niż dV5;
==
Dodatkowo:
- do obejrzenia świeży wywiad z Prezesem Kozaneckim, o przyszłości branży robotycznej (czuć euforię robotem Edison), ale także samej Grupy Synektik. Prezes chyba się trochę wygadał, że szykuje się umowa na kolejny kraj. Możliwe jednak, że to nadinterpretacja i chodzi o inne produkty, niż da Vinci, bo wydaje mi się, że pytałem o ten wątek dość niedawno i Spółka raczej zaprzeczyła. 🙂
https://t.co/2w2LQvtUlG
Standardowo oznaczam potencjalnych zainteresowanych (również dla zasiegów):
@Zawodinwestor@konradgpw@Lukasz_on_GPW@RobertPietraga@AnalizyD@arturadom
I zapraszam do dyskusji. 🙂
Offtopicowo...samochodowo...🚗
Postanowiłem dodać do swojej #Cupra#Formentor dźwięk powitalny 🎶. Myślę, że wyszło całkiem fajnie 🤔 Dźwięk uruchamia się automatycznie w momencie połączenia telefonu 📱 z samochodem 🚙, więc zaraz po uruchomieniu.
Oczywiście nie jest to funkcjonalność marki czy modelu a coś, co każdy z Was może ustawić w każdym samochodzie, gdzie telefon z samochodem łączy się bezprzewodowo za pośrednictwem "Bluetooth".
Gdybyście chcieli coś podobnego ustawić u Siebie, poniżej krótka instrukcja jak to zrobić. Mi to zajęło zaledwie kilka minut ⌛
Instrukcja:
1. Wchodzicie na stronę "Elevenlabs" (który btw. planuje IPO na #GPW, więc mamy element giełdowy w tej całej historii 😉) i korzystacie z darmowego syntezatora mowy, tzw. "Text to speech" . Wpisujecie tam tekst i wybieracie głos z ogromnej listy dostępnych opcji. Następnie ściągacie nagranie na telefon. Całość dostępna za free po zalogowaniu.
2. Ściągacie darmowa apke "Automate" (ale pewnie działa też na innych) z Apple store dla iphone lub Play na Android.
3. Wchodzicie w apke i dodajecie/tworzycie nowy workflow poprzez ikonkę +, ustawiając to tak jak przedstawiłem na screenie poniżej w komentarzu. Jako trigger wybieracie "when BT Device connected" natomiast jako reakcje na ten trigger, dodajecie tzw. "Play sound", gdzie wybieracie konkretny dzwonek/dźwięk, który będzie aktywowany. Całość zamykacie w prostej pętli, jak pokazane na poniższych screenach i tyle 🤷.
Ważne, aby apka była ustawiona na nieograniczona pracę w tle.
Mała rzecz a cieszy...w każdej chwili możecie stworzyć nowe nagranie i podpiąć pod apke.
Powodzenia 🤞
#WeekendoweAnalizy 🇺🇸 #akcje#usa#AI
🔸#nebius +47,73 % (zmiana tygodniowa)
$NBIS ma za sobą bardzo udany tydzień.
🔎 Co miało wpływ na poprawę nastrojów i jakie to może mieć konsekwencje dla rynku i wyceny spółek #neoclouds o tym poniżej.
Dla mnie osobiście ten tydzień to jeden z ważniejszych momentów (punktów zwrotnych) w zakresie analizy rynku akcji spółek związanych z #AI .
Wpis do najkrótszych nie należy, ale zachęcam do lektury.
Traktujcie poniższy materiał jako sumę własnych obserwacji wspartych przez materiały pozyskane w ramach #deepresearch przy pomocy #gemini .
#Retweet 🔁 będzie mile widziany jeśli wpis uznacie za wartościowy.
W żadnym razie nie należy traktować poniższego materiału jako rekomendacji. Tu każdy sam decyduje co z tą wiedzą zrobi.
Dla niecierpliwych oznaczam fragment tekstu 🔥, bo on jest wg mnie bardzo ciekawym wątkiem.
W minionym tygodniu akcje spółki zanotowały ponad 40-procentowy rajd, napędzany potężną kombinacją fundamentalnego pobicia oczekiwań w wynikach za II kwartał 2026 roku, gwałtownego short squeeze’u oraz potężnego napływu kapitału do wyspecjalizowanych dostawców chmury GPU.
1. Wyniki za Q2 2026
Fundamentalny nokaut konsensusu:
Głównym zapalnikiem rajdu był raport finansowy za II kwartał 2026 r., który rozwiał obawy o tempo monetyzacji inwestycji kapitałowych:
Przychody:
Osiągnęły 582,3 mln USD (+454% r/r), bijąc konsensus Wall Street (~570–576 mln USD). Przychody z samego segmentu AI Cloud wzrosły o 514% r/r do 574,9 mln USD.
Zwrot na poziomie EBITDA (EBITDA Inflection): Skorygowana EBITDA wyniosła +236,2 mln USD (marża 41%) w porównaniu do straty rok wcześniej. To kluczowy moment dla inwestorów instytucjonalnych – spółka udowodniła, że potrafi generować potężną dźwignię operacyjną na klastrach GPU.
Zdecydowanie niższa strata netto:
Skorygowana strata netto wyniosła zaledwie ok. -33,2 mln USD, podczas gdy rynek pozycjonował się na stratę rzędu -190 mln USD.
2. Backlog przekraczający 40 mld USD i wyprzedane moce
Rynek wycenia przyszłość, a dane dotyczące popytu okazały się bezprecedensowe.
Zobowiązania klientów (Contracted Backlog):
Zarząd ujawnił zakontraktowany portfel zamówień o łącznej wartości ponad 40 mld USD, w tym 4 strategiczne kontrakty chmurowe o średniej wartości przekraczającej 1 mld USD każdy.
Struktura płatności i zwrot z inwestycji:
Aż 70% kontraktów zabezpieczono przedpłatami, co skróciło szacowany okres zwrotu z inwestycji w infrastrukturę (payback period) do poniżej 2 lat.
Ekspansja mocy (Power Capacity):
Nebius podniósł cel zakontraktowanej mocy energetycznej na koniec 2026 roku z 4 GW do 5 GW, z planem dodawania ponad 1 GW rocznie od 2027 r.
3. Klasyczny Short Squeeze (Kapitulacja niedźwiedzi)
Przed publikacją wyników pozycjonowanie na akcjach NBIS było mocno spolaryzowane:
Krótka sprzedaż (short interest) sięgała 24–27% free floatu. Na rynku krążyły obawy dotyczące opóźnień w centrum danych w Vineland (po obniżce ceny docelowej przez DA Davidson) oraz doniesienia o pozycjach krótkich znanych inwestorów (https://t.co/pkjeDVRDYp. Michaela Burry'ego).
W momencie gdy spółka pokazała wysokie marże i potężny napływ gotówki, inwestorzy grający na spadek kursu zostali zmuszeni do panicznego odkupywania akcji (short covering), co zadziałało jak akcelerator kursu.
4. Rajd całego segmentu „Neoclouds” i wsparcie Goldman Sachs
Byczy raport Goldman Sachs:
Tuż przed publikacją wyników analityk Goldman Sachs, Alexander Duval, wyznaczył najwyższą na Wall Street cenę docelową (286 USD / Buy), wskazując na deficyt mocy obliczeniowej GPU, wyprzedaną przepustowość i przewagi modelu asset-light.
Efekt sympatii (CoreWeave):
Równoległe rekordowe wyniki i podniesienie prognoz przez CoreWeave (CRWV) potwierdziły, że hiperskalerzy i laboratoria AI przenoszą masę krytyczną wydatków do wyspecjalizowanych operatorów infrastruktury.
Wsparcie ekosystemu Nvidia:
Inwestorzy pozytywnie odebrali doniesienia o strategicznych inicjatywach Nvidii kierujących setki miliardów dolarów na finansowanie rozbudowy niezależnych centrów danych AI, w których Nebius odgrywa kluczową rolę.
Nebius udowodnił rynkowi, że nie jest tylko kolejnym kapitałochłonnym projektem infrastrukturalnym, lecz rentowną maszyną do skalowania mocy obliczeniowej z wieloletnim, zabezpieczonym portfelem zamówień od gigantów technologicznych.
Tyle informacji o ostatnich wynikach.
Tu poniżej jest jednak coś co dla mnie osobiście zmienia reguły gry i pokazuje biznesowy spryt zarządu #nebius .
🔥 Spółka przeprowadziła pierwszą w historii aukcję mocy obliczeniowej (compute capacity auction) co dla analityków z Wall Street było kluczowym dowodem na to, jak potężna jest asymetria między popytem a podażą na rynku infrastruktury AI.
To wydarzenie nie tylko potwierdziło siłę rynkową spółki, ale bezpośrednio zmienia założenia w modelach finansowych analityków (DCF i mnożnikowych) na lata 2026–2028.
💡 Kluczowe wnioski z aukcji (Price Discovery)
Cena rozliczenia powyżej rekordów:
Aukcja wolnych mocy obliczeniowych rozliczyła się 15% powyżej najwyższych dotychczasowych cen rynkowych płaconych za klastry oparte na architekturze Nvidia Blackwell.
Powstanie dwubiegowego rynku mocy (Two-Tier Pricing):
🔹Rynek standardowy (kontrakty 1–3 lata): Generuje średnio 20–25 mln USD rocznie z 1 MW mocy.
🔹Rynek natychmiastowy / aukcyjny (delivery 3–6 miesięcy): Osiąga wyceny rzędu 40–50 mln USD za 1 MW.
Płacenie za czas, nie tylko za krzem:
Dla czołowych laboratoriów AI opóźnienie w dostępie do klastrów o 6 miesięcy oznacza utratę pozycji lidera rynkowego. Klienci są gotowi zapłacić 100% premii za dostępność infrastruktury „tu i teraz”.
Możliwy wpływ na przyszłe wyniki i modele finansowe spółki:
1. Skokowa ekspansja marży EBITDA i zysku netto Koszty budowy i zasilenia centrum danych są w dużej mierze stałe. Wszelkie nadwyżki cenowe wygenerowane ponad standardową stawkę kontraktową spływają niemal w 100% prosto do marży operacyjnej.
W II kwartale marża skorygowanej EBITDA dla samego segmentu Nebius AI Cloud wyniosła 50% – mechanizm aukcyjny pozwala na dalszą ekspansję marż w segmentach typu on-demand.
2. Wartość opcji strategicznej (Strategic Optionality)
Zarząd Nebiusa zadeklarował, że przy obecnym popycie mógłby zakontraktować 100% mocy zaplanowanej na 2027 rok w długoterminowych umowach, ale świadomie tego nie robi.
🔥🔥Pozostawienie puli mocy na dynamiczne aukcje i kontrakty krótkoterminowe pozwala spółce maksymalizować ARPU (Average Revenue Per Unit) i w pełni monetyzować rynkowy deficyt mocy obliczeniowej.
3. Walidacja przewagi technologicznej (Software Moat)
Przeprowadzenie elastycznej aukcji mocy wymaga zaawansowanej, własnej platformy orkiestracji wielodostępnej (multi-tenant orchestration), która potrafi dynamicznie przydzielać i izolować wielotysięczne klastry GPU.
To odróżnia Nebiusa od tradycyjnych operatorów kolokacyjnych („GPU landlords”) i uzasadnia wycenianie spółki jak platformy chmurowej/SaaS o wyższych mnożnikach, a nie jak tradycyjnego data center.
4. Dźwignia do renegocjacji przyszłych kontraktów
Wyniki aukcji stanowią twardy benchmark rynkowy. W trakcie negocjacji wielomiliardowych, 3-letnich kontraktów korporacyjnych Nebius zyskuje silny argument przetargowy, co przełoży się na wyższe stawki bazowe w długoterminowym backlogu (obecnie przekraczającym 40 mld USD).
Podsumowanie:
Aukcja mocy obliczeniowej udowodniła rynkowi, że wąskim gardłem rozwoju AI nie są budżety klientów, lecz fizyczna dostępność podłączonych do sieci megawatów z procesorami GPU.
Dla Nebiusa to mechanizm drastycznego przyspieszenia przepływów pieniężnych i skrócenia okresu zwrotu z inwestycji kapitałowych (CapEx) w infrastrukturę do poziomu niespotykanego dotąd w branży chmurowej.
Kończąc, nikt nie ma szklanej kuli, ale powyższa sytuacja z aukcją na moce obliczeniowe przypomina mi nierównowagę na rynku popytu i podaży, z której korzysta np. #micron śrubując swoje marże.
Nie wiem jak będzie w przypadku #nebius, ale jedno jest pewne. Aukcje na moce obliczeniowe to świetny sposób na badanie popytu, na podstawie którego będzie kształtowana cena.
Przy obecnych ograniczeniach w dostępności mocy obliczeniowej oraz długim okresem realizowanych inwestycji, które te moce mają zwiększyć, rysuje się ciekawy czas rok. może dwa na generowanie przychodów powyżej wcześniejszych prognoz analityków.
Czy tak będzie ? To pokaże czas.
Uważam jednak, że warto śledzić popyt nie tylko na hardware, ale również na zapotrzebowanie na moc obliczeniową, bo właśnie ten popyt jest dla mnie osobiście wskaźnikiem wyprzedzającym to co będzie dziać się w przyszłości w zakresie zapotrzebowania na energię i hardware.
Tyle ode mnie.
Mam nadzieję, że chociaż jedna osoba wytrwała do końca. ;)
Nadmienię, że jestem jedynie skromnym obserwatorem rynku #AI i powyższy materiał był przygotowany głównie na użytek własny, ponieważ posiadam pakiet akcji #nebius od dłuższego czasu i staram się śledzić informacje płynące z rynku i z samej spółki.
Spora część materiału została wygenerowana w ramach deep research przy pomocy #gemini .
Wnioski wyciągajcie sami, bo ja daleki jestem od doradzania i sugerowania decyzji inwestycyjnych.
Dziękuję za uwagę.
No i zaczynamy zabawę w samodzielne oszczędzanie w IKZE na emeryturę dla 40latków.
Cel - 1,2 mln zł, w dzisiejszej wartości pieniądza za 20 lat - najbardziej pasywnie jak się da.
1. IKZE założone, tak jak mówiłem, to nie jest współpraca, wziąłem @BlogiBossaPL - w 10 min. się udało, dowód pod ręką i kamerka internetowa lub telefon z dostępem do internetu i było zlecenie na założenie konta zrobione. Po 4 h, już był dostęp do konta.
2. Idę pod limit, czyli 1400 zł/msc wpłata, wpłaciłem od razu za 5 miesięcy.
3. Kupione 3 etfy, wg proporcji tak jak pisałem.
Chcecie to powielajcie, nie chcecie to sobie pouśmiechajcie się w duchu patrząc z boku. Ma być między 11 a 13% średniorocznego zwrotu z założeniem, że może być kilka lat na czerwono (na 3 zielone, 1 czerwony).
Podsumowanie #1
- Kapitał wpłacony 7000 zł,
- Stan portfela 7000,60 zł.
- Zwrot = +0,008% 🤑
Czas poświęcony - ok. 22 minuty