Es difícil superar el desacierto de los indultos de Boric en 2022 a delincuentes y criminales condenados por los delitos del estallido social. Pero el gob de Kast, con las rebajas de condena a los violadores y depredadores sexuales, lo superó con creces.
Aunque no se vea con claridad hoy (propio de la política pendular), la derecha va a padecer por mucho tiempo haber tenido este tipo de liderazgos y tendrán que explicar el haber propiciado y participado en sus gobiernos
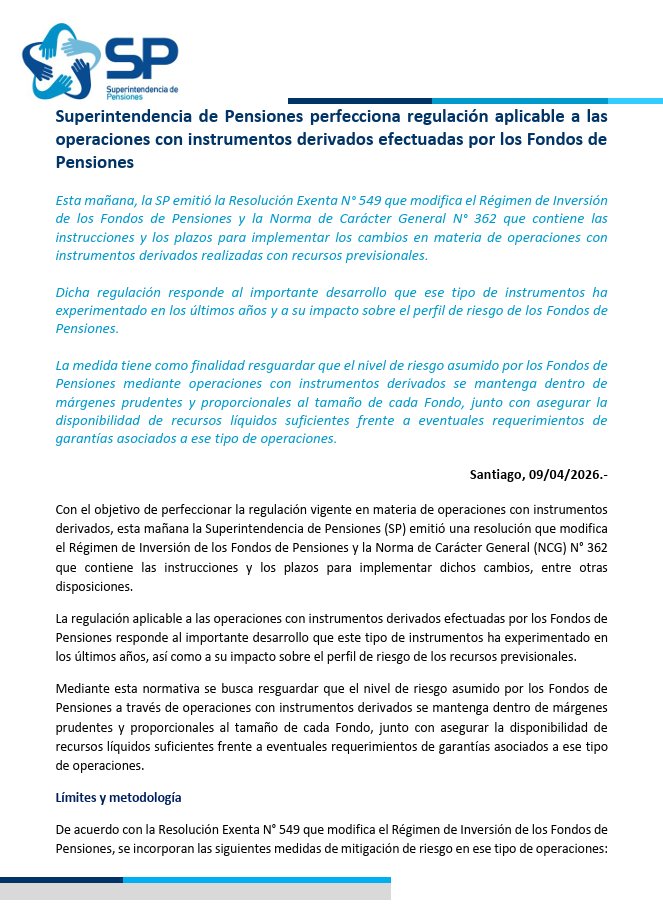
El 9 de abril de 2026, la Super de Pensiones informó a las AFP el riesgo que estaban corriendo al comprar "DERIVADOS"
Les dió 210 días para echar pie atrás, vender los "activos" BASURA y volver a situar el nivel de riesgo de los fondos D y E en niveles de seguridad
Las AFP, lejos de disminuir en el acto el nivel de exposición, esperaron para salir con ganancias
En el camino, la FED subió las tasas y los activos "BASURA" se fueron al piso
Resultado: Pérdida contable de 7.700 millones de USD, 10% de pérdida del fondo E en lo que va del 2026
Nuevamente, el presidente de la Asociación de AFP no se hace cargo de lo que está ocurriendo. Hay varias cosas que refutarle a su pauta de respuesta.
Primero, el horizonte importa mucho, porque quien está por jubilar no tiene tiempo para esperar que el fondo se recupere con una revalorización. Él lo plantea como un ejercicio de largo plazo e insiste en eso. Pero quien se jubile este año ya perdió ese dinero. Quien se cambia de fondo o de AFP también lo pierde ahora. Esa pérdida es real.
Lo que él dice es cierto para el fondo en el largo plazo. Puede que la pérdida no esté materializada para el fondo, pero sí lo está para cada persona que entra o sale.
Por otro lado, para quien está a punto de jubilar, y es a quien el sistema empuja hacia estos fondos casi por defecto, lo que importa es la volatilidad del instrumento. Entonces, ¿está bien generar condiciones de volatilidad de 5% o 10% anual en un fondo conservador?
Tercero, se dedica a explicar cómo funciona el negocio de las tasas de interés. Lo que no explica es que el riesgo se multiplicó con el uso de derivados, que permiten tomar esa exposición sin comprar los bonos. Las AFP aumentaron más de 10 veces esa sensibilidad, que no es la variación normal que uno esperaría en un fondo E. ¿Cómo puede ser posible que un fondo conservador sea más volátil que el fondo más riesgoso del sistema chileno? Nuevamente, no se hace responsable.
Y sobre los swaps, no es cierto que se mantengan a vencimiento como un bono. Se valorizan todos los días y exigen garantías cuando se mueven en contra. No es un activo que uno simplemente guarda esperando flujos.
Cuarto, no se hace cargo de que ya fueron obligados a salir. La norma que les dictaron este 2026, en abril, les dio 210 días para ajustarse a los nuevos límites, que entran en vigor el 4 de noviembre. Según lo que acaba de publicar Bloomberg, en la práctica eso las obliga a liquidar muchas de sus posiciones. Entonces no es cierto que no sea una pérdida materializada. Sí lo es, y es definitiva.
Este tipo de respuestas preocupa todavía más en función de lo que está por venir. La volatilidad es medible en su magnitud. Nadie puede saber si las tasas van a subir o bajar, pero sí se puede saber hoy cuánto puede perder una cartera por cada punto base que se muevan. Y eso es lo grave: el riesgo no era imprevisible, era calculable, y las propias AFP lo sabían y según acaba de publicar Bloomberg hoy, advirtieron off the record al regulador hace ya algunos meses. Nada de esto responde Fernández de Castro en esta entrevista. No se ve ni un gramo de asumir responsabilidades.
Chilean Pension Funds annihilated after betting U.S. Treasury Yields would continue to go down over the past 2 years 🚨 Now racing to close out their positions 👀
Bernardo Fontaine levantó la bandera de "Con mi plata no" fingiendo defender tus ahorros, pero su fundación recibía $200 millones de la Asociación de AFP por debajo de la mesa. El eslogan ciudadano resultó ser una fachada pagada por los mismos abusadores para blindar sus ganancias. Mientras te usaban de escudo, las AFP apostaban US$7.700 millones de tu futuro en EE.UU. ¡Te estafaron en la cara!
Medio estadounidense asegura que fondos de pensiones de Chile afrontan pérdidas de US$7.700 millones por apuestas a tasas de EE.UU.
https://t.co/rzyAgiqcsh
Lo que está pasando con los fondos de pensiones chilenos me parece uno de los casos más interesantes de Administración de Riesgos que he visto recientemente, porque la historia no comienza con una decisión absurda. Comienza con una estrategia que tenía lógica, que funcionó muy bien y que, precisamente por eso, creció hasta convertirse en un riesgo enorme.
Todo empezó con los retiros masivos de la pandemia, que dejaron a los fondos de pensión chilenos con menos liquidez. Para seguir ganando rentabilidad sin comprar enormes cantidades de bonos, empezaron a usar contratos llamados swaps de tasas de interés.
Un ejemplo sencillo. Imagina que firmo un contrato que me asegura cobrar 4.5% durante diez años. Si las tasas del mercado bajan a 3.5%, mi contrato vale más, porque cobro más que el resto. Si suben a 5.5%, vale menos, porque estoy atrapado cobrando menos. Ese es, en esencia, el comportamiento de un bono, pero sin tener que pagar por él. La clave es que, con estos contratos, los fondos de pensión chilenos ganaban si las tasas de EE.UU. bajaban y perdían si subían.
Durante un tiempo ganaron. El Fondo E, que se supone es el más conservador, tuvo un retorno real de 7.5% el año pasado, su mejor resultado desde 2022, según Bloomberg.
El problema es que la apuesta siguió creciendo. Un gerente de renta fija lo describió como “una carrera por quién tenía más duración”, porque nadie quería quedarse atrás mientras las tasas bajaban. Según un análisis de Citigroup, la sensibilidad de los fondos de pensión chilenos a las tasas se multiplicó por más de doce en poco más de dos años. En números simples: de ganar o perder unos US$10.6 millones por cada 0.01% de movimiento en las tasas, pasaron a unos US$131 millones. Si las tasas subían 0.5%, la pérdida podía superar US$6,500 millones.
Ahí es donde esto deja de ser una discusión sobre si la apuesta era buena o mala, y se convierte en una discusión de Administración de Riesgos. Un Administrador de Riesgos no tiene que adivinar hacia dónde van las tasas. Su trabajo es preguntar qué pasa si nos equivocamos. ¿Cuánto podemos perder? ¿Tenemos efectivo para responder si nos piden garantías? ¿Podemos esperar a que se recupere? ¿Y si nos obligan a salir justo en el peor momento?
Eso fue lo que pasó. La guerra de Irán disparó el petróleo, las tasas de EE.UU. subieron a su nivel más alto en 24 años y las apuestas pasaron de una ganancia de US$1,400 millones a una pérdida de unos US$7,700 millones. Entre enero y septiembre, el Fondo E cayó 10.4%, y según Diario Financiero estos contratos explican toda su caída.
Luego vino lo más doloroso. En abril, el regulador chileno limitó estos contratos y obligó a los fondos de pensión a reducirlos antes de noviembre. Mientras un contrato sigue abierto, siempre queda la esperanza de que las tasas bajen y la pérdida se recupere. Pero cerrarlo significa pagarle a la otra parte lo que vale en contra, y según Bloomberg hoy cerrarlos cuesta más que hace unos meses. La pérdida deja de ser temporal y pasa a ser definitiva.
Esa es la gran lección. El error no fue usar swaps, que son herramientas normales. Tampoco fue necesariamente creer que las tasas iban a bajar. El error fue dejar que una apuesta que funcionaba creciera sin límite.
La Administración de Riesgos no existe para evitar que uno se equivoque sobre el mercado. Existe para que, cuando inevitablemente uno se equivoque, la posición sea lo bastante pequeña para sobrevivir al error.
Y queda una pregunta incómoda: ¿cómo terminó el fondo supuestamente más conservador del sistema siendo el más golpeado?
https://t.co/9U30rjpLcB
The pension funds used by millions of Chileans are racing to close out bets on US interest rates that backfired after the Iran war unleashed a global inflation shock. https://t.co/kuvY9PIAbX
¡Con las pensiones de los chilenos no se juega! Según Bloomberg, las AFP enfrentarían pérdidas por US$7.700 millones. Oficié a la Superintendencia de Pensiones para exigir que cada cotizante conozca el impacto en sus ahorros, se identifique a las AFP involucradas y se investiguen eventuales negligencias. ¡Los trabajadores merecen explicaciones!
Si no fuera por Bloomberg, ¿cuándo se habrían enterado los trabajadores de estas operaciones millonarias? Las AFP administran los ahorros de toda una vida, no tienen un cheque en blanco para arriesgarlos sin rendir cuentas. Exigimos transparencia total, conocer el impacto real en cada cotizante y que la Superintendencia investigue y sancione cualquier negligencia. ¡Con las pensiones de los chilenos no se juega!