Los créditos fiscales prescriben en 5 años (Art. 146 CFF). Si el SAT busca cobrar adeudos de 2008 a 2013, puedes solicitar la declaratoria de prescripción por escrito o impugnar la gestión de cobro mediante juicio de nulidad en un plazo de 30 días (Art. 13, Fracc. I LFPCA).
¿La prueba de la materialidad de las operaciones fiscales es una prueba diabólica?
No cabe duda de que acreditarla se ha vuelto extremadamente complicado, tanto ante la administración tributaria como en procesos judiciales ante los tribunales administrativos. Esa dificultad no se explica por la naturaleza de los «hechos a probar», en principio operaciones ordinarias en el tráfico mercantil, sino por una combinación de factores.
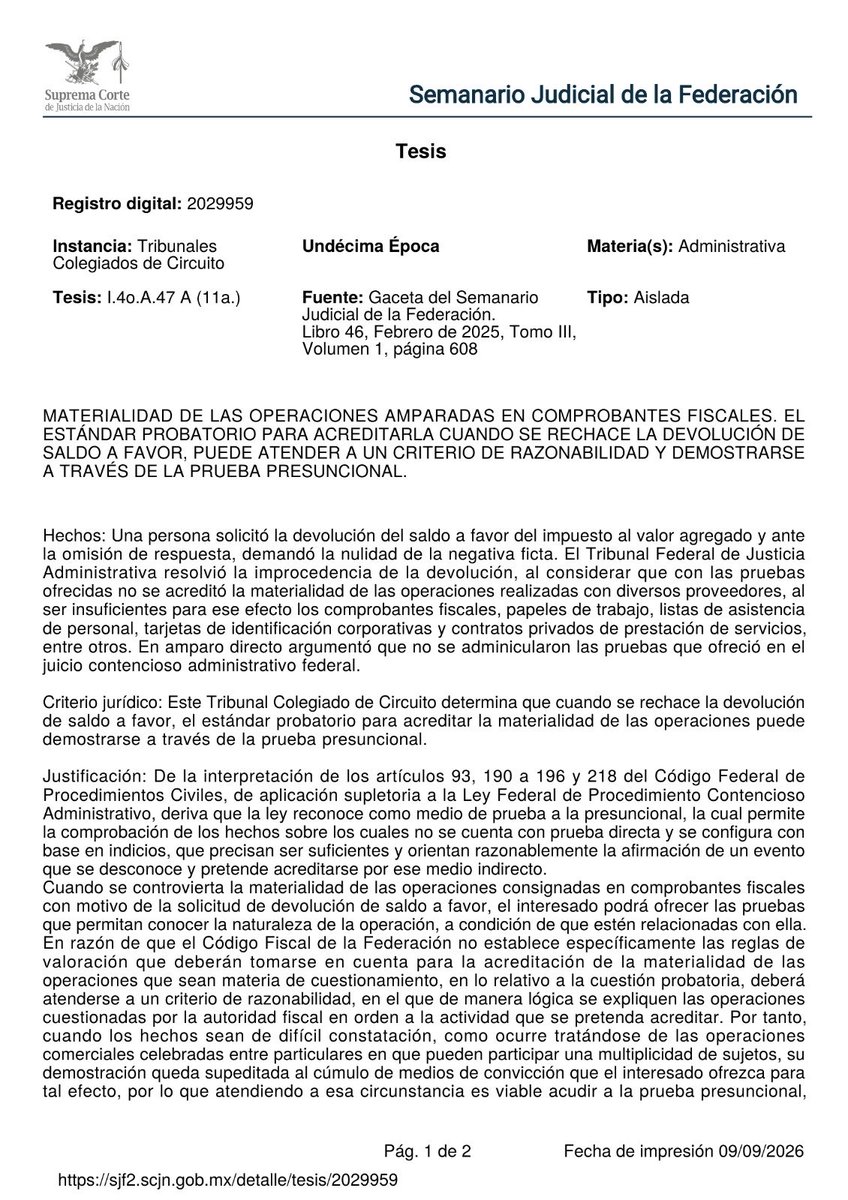
Afortunadamente el panorama no es tan desolador. Algunos tribunales colegiados han establecido criterios que van en la línea correcta: validar el uso de pruebas indirectas, obligar a las autoridades a emplear en la valoración de la prueba esquemas de inferencias convergentes (prueba indiciaria, prueba circunstancial o prueba presuncional) e incluso muy recientemente se empieza a clarificar el estándar de prueba aplicable a la materia fiscal.
🔴 #AlertaFiscal - ¿Tienes CFDI, contrato y contabilidad? Puede no ser suficiente.
Nuevas tesis: para acreditar materialidad debes demostrar que la operación realmente ocurrió.
La pregunta incómoda:
¿Tienes pruebas… o solamente papeles?
#SAT#AlertaFiscal
¿Se deben pagar impuestos por recibir el dinero de una AFORE debido al fallecimiento del titular? 💰🪦👱♂️
Hoy, en la @SCJN resolvimos la Contradicción de Criterios 49/2026, en la cual analizamos qué pasa con los recursos de una cuenta de AFORE cuando fallece una persona trabajadora y son entregados a quien designó como beneficiario. La pregunta fue si, conforme al artículo 93, fracción XXII, de la Ley del Impuesto sobre la Renta, ese dinero debe pagar ISR o si puede recibir el mismo tratamiento que una herencia o un legado. Aquí les explico. 👇
📃 El caso
👱♂️👱♂️ Dos personas recibieron como beneficiarias los recursos de la cuenta individual de una AFORE de un trabajador fallecido. Al entregarles el dinero, se les retuvo ISR.
Consideraron que esa retención no correspondía porque los recursos estaban exentos y solicitaron su devolución. La autoridad fiscal negó la devolución, por lo que acudieron a los tribunales. En ambos casos se ordenó devolver las cantidades retenidas.
Inconforme, la autoridad fiscal promovió las revisiones materia de la contradicción y el asunto llegó a la Suprema Corte.
🏛️ ¿Qué resolvimos?
Por mayoría, determinamos que los recursos de la AFORE entregados a la persona beneficiaria son materialmente equiparables a un legado. Derivado de esa equiparación, estos recursos están exentos del ISR.
1️⃣💰 En ambos casos una persona recibe, después del fallecimiento de su titular, un bien o derecho específico que pertenecía a éste.
2️⃣📃 La diferencia está en la forma en que se determina quién lo recibe: en un legado, mediante un testamento; en una AFORE, mediante la designación de una persona beneficiaria.
3️⃣🪦 Pero esa diferencia formal no cambia la realidad: son recursos generados durante la vida laboral de la persona trabajadora que no fueron recibidos por ella antes de morir y que, precisamente por su fallecimiento, pasan a una persona determinada.
Cuando se transmite un patrimonio por causa de fallecimiento, no basta con mirar cómo se llama la figura jurídica mediante la cual se recibe; también hay que atender qué es, para qué sirve y qué efectos produce en la realidad. Detrás de esos recursos hay años de trabajo y esfuerzo. Por eso, cuando una persona recibe aquello que le fue dejado, merece recibirlo íntegramente, sin que una carga fiscal termine reduciendo aquello que alguien construyó en vida y decidió que pasara a sus seres queridos.
El Plan Nacional de Inteligencia Artificial debería ser lectura obligada para la abogacía mexicana. No porque vaya a sustituir abogados, sino porque está cambiando el terreno sobre el que vamos a ejercer: el Estado utilizará cada vez más algoritmos, datos y sistemas de IA para administrar, fiscalizar y tomar decisiones. Y al mismo tiempo vendrán nuevas reglas, derechos y responsabilidades jurídicas.
🔴 Formarnos en IA. Ya no basta conocer leyes y jurisprudencia. Tendremos que entender cómo funcionan los sistemas que vamos a contratar, regular, defender o impugnar.
🟠 Dominar el nuevo compliance algorítmico. Transparencia, explicabilidad, proporcionalidad, no discriminación, supervisión humana y sistemas de alto riesgo serán nuevos territorios jurídicos.
🟡 Entender datos y privacidad. La IA pública depende de enormes bases de información. Finalidad, seguridad, perfilamiento, datos sensibles y responsabilidad estarán en el centro del debate.
🟢 Aprender a impugnar algoritmos. Si SAT, aduanas u otras autoridades utilizan IA, el abogado tendrá que preguntar: ¿qué datos usó?, ¿qué modelo?, ¿por qué llegó a esa conclusión?, ¿quién supervisó?, ¿cómo se controvierte?
🔵 Rediseñar contratos. Propiedad de datos, entrenamiento de modelos, confidencialidad, auditorías, errores, ciberseguridad, propiedad intelectual y responsabilidad tendrán que negociarse expresamente.
🟣 Prepararnos para la prueba algorítmica. Logs, bases de datos, modelos, tasas de error, trazabilidad y peritajes tecnológicos empezarán a entrar a expedientes y tribunales.
⚫ Trabajar con ingenieros, científicos de datos y expertos en ciberseguridad. El litigio tecnológico será necesariamente multidisciplinario.
La conclusión es incómoda pero inevitable: el abogado que sólo sepa Derecho va a empezar a quedarse corto. El abogado que entienda Derecho, tecnología, datos y derechos fundamentales tendrá frente a sí uno de los campos profesionales más grandes de las próximas décadas.
Aquí se puede consultar el plan en su totalidad: https://t.co/8dNHKUJzB6
49-BIS CFF - SUSPENSIÓN PROV
VOTO PARTICULAR - MAGISTRADO RICARDO GALLARDO VARA
QUEJA 406/2026 4TCMA1C
SUSPENSIÓN PROVISIONAL EN EL JUICIO DE AMPARO. PROCEDE CONTRA LAS CONSECUENCIAS PREVISTAS EN EL ARTÍCULO 49 BIS, FRACCIÓN X, DEL CÓDIGO FISCAL DE LA FEDERACIÓN, RESPECTO DEL RECEPTOR DE COMPROBANTES FISCALES DIGITALES POR INTERNET DECLARADOS FALSOS, CUANDO NO INTERVINO EN LA VISITA DOMICILIARIA PRACTICADA AL EMISOR NI TUVO OPORTUNIDAD DE ACREDITAR LA MATERIALIDAD DE LAS OPERACIONES.
#LordPolanco, Chocó contra un Uber en Polanco, no quiso hacerse responsable y, según se escucha en el video, soltó el argumento definitivo: “Tú no sabes quién put@s madres soy?”
Pues no… pero ahora nos dio curiosidad. Alguien sabe?
#QuéCosa!
DEVOLUCIÓN DE PAGO DE LO INDEBIDO POR CONCEPTO DE IMPUESTO SOBRE LA RENTA. SU PROCEDENCIA NO ESTÁ CONDICIONADA A QUE EL FEDATARIO PÚBLICO CUMPLA CON SU OBLIGACIÓN DE ENTERAR A LA AUTORIDAD FISCAL LA RETENCIÓN REALIZADA A LA PERSONA CONTRIBUYENTE.
¡Mis chamacos! Hoy en #TeneBrozo :
Tres pistas recargadas con listas negras, cartas, coyotes y poderes tambaleantes. Luisa María nos demostrará que las que parecen listas, no lo son. Y en el estudio: @ponchohd . ¡Órale! 🔴 Ver AHORA -> https://t.co/SSMsVEPs8S
#InformaciónParaTi @latinus_us
CONTROLES VOLUMÉTRICOS. ¿DÓNDE QUEDÓ LA COMPETENCIA MATERIAL?
Por el placer de compartir, para que se declare la Nulidad lisa y llana de la resolución impugnada.
EXPEDIENTE: 3189/25-12-02-2
06/05/2026
Segunda Sala Regional de Oriente del Tribunal Federal de Justicia Administrativa
Insuficiente fundamentación de competencia material — RISAT 11, fracción XXIII, y 14, fracciones I y VI (MULTA: omisión de enviar el reporte mensual de información de controles volumétricos de hidrocarburos o petrolíferos correspondiente a noviembre de 2022)
"El primer concepto de impugnación resultó fundado y produjo directamente la nulidad lisa y llana porque el Administrador Desconcentrado de Auditoría Fiscal del Distrito Federal “3” impuso a la actora una multa por no enviar el reporte mensual de información de controles volumétricos de hidrocarburos o petrolíferos.
Pero resalta y resulta que no fundó suficientemente su competencia material para vigilar esa obligación concreta y, consecuentemente, sancionar su incumplimiento.
La cita del artículo 11, fracción XXIII, en relación con el artículo 14, fracciones I y VI, del Reglamento Interior del Servicio de Administración Tributaria sólo establece una facultad para imponer sanciones respecto de disposiciones que rijan la materia de competencia de la autoridad;
por ello, era indispensable citar además el precepto específico que atribuyera al Administrador Desconcentrado la facultad de vigilar, aplicar o hacer cumplir la obligación relativa a los controles volumétricos de hidrocarburos o petrolíferos.
Al omitirse esa disposición habilitante, no quedó acreditada la competencia para imponer la multa, actualizándose la causal del artículo 51, fracción I, de la LFPCA.
La Sala declaró la nulidad lisa y llana de la resolución y, al acreditarse el pago de la sanción, condenó a la autoridad a gestionar su devolución."
VI.2o. J/248
FUNDAMENTACION Y MOTIVACION DE LOS ACTOS ADMINISTRATIVOS
P./J. 10/94
COMPETENCIA. SU FUNDAMENTACIÓN ES REQUISITO ESENCIAL DEL ACTO DE AUTORIDAD
2a./J. 115/2005
COMPETENCIA DE LAS AUTORIDADES ADMINISTRATIVAS. EL MANDAMIENTO ESCRITO QUE CONTIENE EL ACTO DE MOLESTIA A PARTICULARES DEBE FUNDARSE EN EL PRECEPTO LEGAL QUE LES OTORGUE LA ATRIBUCIÓN EJERCIDA, CITANDO EL APARTADO, FRACCIÓN, INCISO O SUBINCISO, Y EN CASO DE QUE NO LOS CONTENGA, SI SE TRATA DE UNA NORMA COMPLEJA, HABRÁ DE TRANSCRIBIRSE LA PARTE CORRESPONDIENTE
2a./J. 99/2007
NULIDAD. LA DECRETADA POR INSUFICIENCIA EN LA FUNDAMENTACIÓN DE LA COMPETENCIA DE LA AUTORIDAD ADMINISTRATIVA, DEBE SER LISA Y LLANA
A darle con todo. A conseguir la nulidad lisa y llana. No se conformen con menos.
🚨 EL CUERPO HABLA… Y SE LOS DIJIMOS.
La lituana Claudia Sheinbaum (@Claudiashein) ya estaba a punto de tronar.
En opinión de Héctor de Mauleón (@hdemauleon): “En Palacio Nacional la casa está incendiada”.
El desgaste de Sheinbaum llegó al punto de guardar reposo y no encabezar este viernes la conferencia de prensa, ante la carga de problemas heredados del gobierno anterior, marcado —señala De Mauleón— por excesos y corrupción de los que ella siempre estuvo enterada.
Y ahora se suma otro frente: la carta de Andy López Beltrán, cargada de ataques contra la administración de Donald Trump tras anunciar que Estados Unidos le había revocado la visa, abriendo un nuevo flanco en la complicada relación con Washington.
Y queda la gran pregunta para los ciudadanos:
¿Claudia Sheinbaum se fue a atender al ISSSTE, ese sistema de salud público que tanto presume, o tiene médicos de lujo atendiéndola en Palacio Nacional?
Porque una cosa es el discurso desde Palacio y otra muy distinta lo que se hace cuando toca aplicárselo a uno mismo.
Congruencia, le llaman.
El cuerpo habla. Los hechos también.
🚨 SCJN | Comunicado 119/2026.
El Pleno resolvió que no procede la suspensión provisional en amparo contra la orden que interrumpe la emisión de CFDI por presunta falsedad (art. 49 Bis CFF). Prioriza el interés social y el combate a la evasión sobre la apariencia del buen derecho.
⚠️ El error jurídico:
A diferencia del 69-B (que exige elementos objetivos: falta de activos, personal, infraestructura o no localización), el 49 Bis solo pide que la autoridad “señale el motivo” de su presunción. Sin umbrales claros, la limitación para expedir CFDI es completamente discrecional… y cerrar de plano la vía de amparo preventivo deja al contribuyente sin control judicial oportuno frente a una medida que puede paralizar su operación. Eficacia fiscal vs. garantías mínimas. El diseño legislativo sigue teniendo un hueco que la SCJN ignora o pretende ignorar.
.@grok por favor analiza el video del acoso vial que sufrió Vanessa Huppenkothen y haz una lista de las 5 recomendaciones básicas que cualquier conductor de auto debe seguir si enfrenta a una situación similar en la Ciudad de México. Gracias. 🇲🇽
NULIDAD LISA Y LLANA. Incompetencia material del Administrador Desconcentrado para requerir información bancaria a la Comisión Nacional Bancaria y de Valores durante una revisión de gabinete
EXPEDIENTE: 788/25-09-01-9 OT
Sala Regional en Querétaro del Tribunal Federal de Justicia Administrativa.
"El Administrador Desconcentrado de Auditoría Fiscal de Durango “1” carecía de competencia expresa para requerir a la Comisión Nacional Bancaria y de Valores información sobre las cuentas bancarias de la actora correspondientes al ejercicio revisado de 2022.
La información obtenida mediante ese requerimiento fue utilizada posteriormente como sustento de la resolución determinante del crédito fiscal;
Por ello, la intervención de una autoridad incompetente vició el procedimiento de fiscalización desde ese acto y trascendió necesariamente a la resolución fiscal, lo que produjo su nulidad lisa y llana."
Tesis aplicables:
https://t.co/UpXvhu532P. J/34 A (11a.) — Registro digital 2029539
REQUERIMIENTOS A LA COMISIÓN NACIONAL BANCARIA Y DE VALORES PARA CONOCER LA INFORMACIÓN BANCARIA DEL CONTRIBUYENTE. PUEDEN IMPUGNARSE COMO PARTE DE LOS VICIOS DEL PROCEDIMIENTO DE FISCALIZACIÓN, CUANDO SE DEMANDE LA NULIDAD DE LA RESOLUCIÓN DETERMINANTE DEL CRÉDITO FISCAL.
2a./J. 201/2004
NULIDAD. LAS SALAS DEL TRIBUNAL FEDERAL DE JUSTICIA FISCAL Y ADMINISTRATIVA ESTÁN FACULTADAS PARA ANALIZAR DE OFICIO NO SÓLO LA INCOMPETENCIA DE LA AUTORIDAD QUE EMITIÓ LA RESOLUCIÓN IMPUGNADA, SINO TAMBIÉN LA DE QUIEN ORDENÓ O TRAMITÓ EL PROCEDIMIENTO DEL CUAL DERIVÓ ÉSTA.
P./J. 10/94
COMPETENCIA. SU FUNDAMENTACIÓN ES REQUISITO ESENCIAL DEL ACTO DE AUTORIDAD.
2a./J. 240/2007 — Registro digital 170477
NULIDAD. LA DECRETADA POR INDEBIDA FUNDAMENTACIÓN DE LA COMPETENCIA DE LA AUTORIDAD QUE EMITE EL CRÉDITO FISCAL O UNO DE LOS ACTOS INTEGRANTES DEL PROCESO DE FISCALIZACIÓN, NO PUEDE SER PARA EFECTOS, CUANDO SE IMPUGNAN SIMULTÁNEAMENTE LA RESOLUCIÓN DETERMINANTE DEL CRÉDITO FISCAL Y LA DICTADA EN EL RECURSO ADMINISTRATIVO DE REVOCACIÓN.
2a./J. 52/2001
COMPETENCIA DE LAS AUTORIDADES ADMINISTRATIVAS. LA NULIDAD DECRETADA POR NO HABERLA FUNDADO NO PUEDE SER PARA EFECTOS, EXCEPTO EN LOS CASOS EN QUE LA RESOLUCIÓN IMPUGNADA RECAIGA A UNA PETICIÓN, INSTANCIA O RECURSO.
NULIDAD LISA Y LLANA POR NO DEMOSTRAR LA FIRMA AUTÓGRAFA.
EXPEDIENTE: 390/26-25-01-6-ST
Sala Regional en San Luis Potosí del Tribunal Federal de Justicia Administrativa
Resultó sustancialmente fundado y suficiente el agravio en que la actora negó que la resolución sancionadora de 17 de diciembre de 2025 tuviera la firma autógrafa de la funcionaria que la emitió.
La constancia de la diligencia no asentó que se hubiera entregado a la actora un ejemplar con firma autógrafa de la autoridad.
Ante la negativa lisa y llana, correspondía a la demandada demostrar que el documento entregado contenía la firma original, ya fuera mediante medio probatorio idóneo o mediante una constancia de notificación que lo acreditara indudablemente.
La ausencia de firma autógrafa impidió atribuir autenticidad y existencia jurídica al acto.
Al no ser jurídicamente posible retrotraer las circunstancias de tiempo, modo y lugar en que se produjo la conducta sancionada para subsanar la firma faltante, la resolución fue anulada lisa y llanamente.
Tesis aplicables.
Jurisprudencia 29
FIRMA FACSIMILAR. CARECE DE AUTENTICIDAD UNA RESOLUCIÓN QUE CONTENGA DICHA FIRMA.
2a./J. 195/2007 — Registro digital 171171
FIRMA AUTÓGRAFA. LA CARGA DE LA PRUEBA CORRESPONDE A LA AUTORIDAD QUE EMITIÓ EL ACTO IMPUGNADO, SIEMPRE QUE EN LA CONTESTACIÓN A LA DEMANDA AFIRME QUE ÉSTE LA CONTIENE.
2a./J. 13/2012 (10a.) — Registro digital 2000361
FIRMA AUTÓGRAFA. LA CARGA DE LA PRUEBA CORRESPONDE A LA AUTORIDAD QUE EMITIÓ EL ACTO IMPUGNADO EN EL JUICIO DE NULIDAD, SIEMPRE QUE EN LA CONTESTACIÓN A LA DEMANDA AFIRME QUE AQUÉL SÍ LA CONTIENE.
2a./J. 110/2014 (10a.) — Registro digital 2008224
FIRMA AUTÓGRAFA DEL ACTO IMPUGNADO EN EL JUICIO DE NULIDAD. FORMA DE CUMPLIR CON LA CARGA PROBATORIA CUANDO LA AUTORIDAD AFIRMA QUE LA CONTIENE.
Tesis 283 — Registro digital 911216
FIRMA FACSIMILAR. DOCUMENTOS PARA LA NOTIFICACIÓN DE CRÉDITOS FISCALES.
📢 ¿Sabías que puedes aportar documentación para desvirtuar la presunción de que tus comprobantes fiscales (CFDI) son falsos?
Descarga el Manual de Cumplimiento Tributario 2026 y conoce las evidencias necesarias para demostrar que tus operaciones son reales y cumplen con el art. 29-A, fracción IX del CFF.
📄 Manual completo en el siguiente enlace:
https://t.co/hmtMGLg0Ib
PROFECO. Caducidad del procedimiento sancionador por notificación tardía. Nulidad lisa y llana.
EXPEDIENTE: 2093/25-25-01-3-OT
Sala Regional en San Luis Potosí del Tribunal Federal de Justicia Administrativa
La notificación de la resolución sancionadora de 10 de junio de 2025 se practicó fuera del plazo de diez días del artículo 39 de la Ley Federal de Procedimiento Administrativo, por lo que, conforme a los artículos 40 y 41 de ese ordenamiento, la actora debía tenerse por sabedora hasta el 12 de septiembre de 2025.
La anterior irregularidad (notificar fuera del plazo de 10 días) no produjo por sí misma la nulidad.
Pero permitió establecer que, cuando la resolución adquirió eficacia frente a la actora, ya había operado la caducidad del procedimiento. Conforme a los artículos 123 y 124 Bis de la Ley Federal de Protección al Consumidor y 60 de la Ley Federal de Procedimiento Administrativo.
Pues en la fecha en que la empresa se dió por enterada, se había agotado el plazo de quince días para resolver y los treinta días hábiles posteriores, la autoridad estaba obligada a declarar caduco el procedimiento y archivar las actuaciones.
Al haber comunicado la resolución después de vencido ese término, se actualizó la causal del artículo 51, fracción IV, de la Ley Federal de Procedimiento Contencioso Administrativo y procedió su nulidad lisa y llana."
Tengan en cuenta las siguientes tesis:
2a./J. 120/2008 — Registro digital 168860
NOTIFICACIONES ADMINISTRATIVAS. SU PRÁCTICA FUERA DEL PLAZO DE 10 DÍAS ESTABLECIDO EN EL ARTÍCULO 39 DE LA LEY FEDERAL DE PROCEDIMIENTO ADMINISTRATIVO, HACE QUE SE TENGAN COMO FORMALMENTE HECHAS EN TÉRMINOS DE LOS ARTÍCULOS 40 Y 41 DE DICHA LEY.
TESIS: I.4o.A.152 A (10a.) — Registro digital 2019023
PROCEDIMIENTO POR INFRACCIONES A LA LEY FEDERAL DE PROTECCIÓN AL CONSUMIDOR INICIADO DE OFICIO. OPERA SU CADUCIDAD CONFORME AL ARTÍCULO 60, ÚLTIMO PÁRRAFO, DE LA LEY FEDERAL DE PROCEDIMIENTO ADMINISTRATIVO, APLICADO SUPLETORIAMENTE, CUANDO LA INACTIVIDAD SE PRODUCE EN UNA ETAPA PREVIA A LA DE RESOLUCIÓN.
TESIS: I.17o.A. J/3 — Registro digital 161706
ALEGATOS EN EL PROCEDIMIENTO ADMINISTRATIVO POR INFRACCIONES A LA LEY FEDERAL DE PROTECCIÓN AL CONSUMIDOR. EL PLAZO PARA PRESENTARLOS NO ESTÁ SUJETO A QUE LA AUTORIDAD DICTE UNA RESOLUCIÓN DONDE LO OTORGUE, POR LO QUE LA CADUCIDAD CORRE INDEPENDIENTEMENTE DE QUE EXISTA O NO UN ACUERDO EXPRESO AL RESPECTO.
TESIS: I.7o.A. J/55
CADUCIDAD DE LOS PROCEDIMIENTOS ADMINISTRATIVOS INICIADOS DE OFICIO. FORMA DE COMPUTAR EL PLAZO PARA QUE OPERE CUANDO SE APLICA SUPLETORIAMENTE EL ARTÍCULO 60, PÁRRAFO TERCERO, DE LA LEY FEDERAL DE PROCEDIMIENTO ADMINISTRATIVO A LOS PREVISTOS EN OTRAS LEGISLACIONES.