곰곰히 생각하면 간단한 전략도 시장을 쉽게 이길수 있다.
방법은 간단한데,
1. 나스닥 시총 상위 10종목을 매월 매수
2. 최초 투자금액 2만달러, 매월 1500$ 금액추가,배당재투자
3. 투자기간: 2006.01~2026.08
이렇게 하면
1. 최종평가액: 약300만달러
2. 총투자금액: 약38만달러
3. CAGR,MDD: 19.88%,-52.27%
매월 1500$추가 납입조건이 빡세긴한데,
같은기간 나스닥의 13.83%, -55.07% 보다 수익이 좋다.
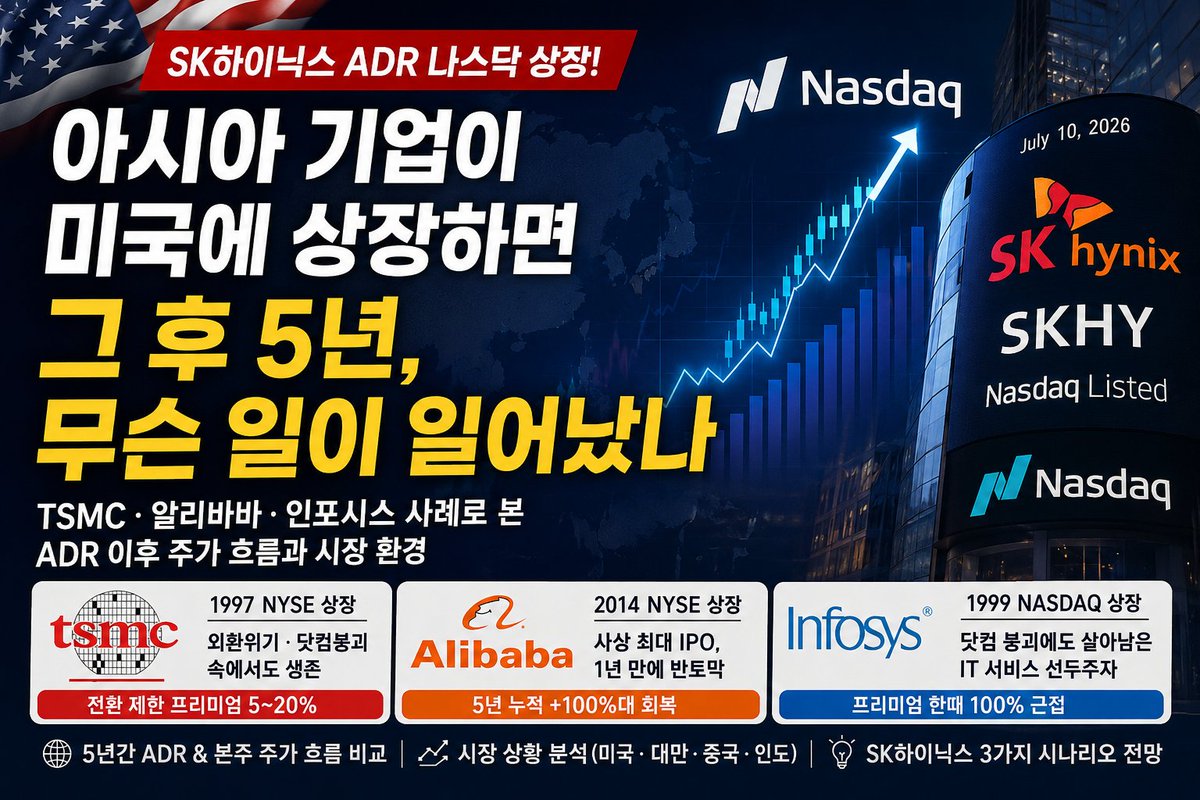
SK하이닉스 ADR 첫날 약 13% 주가상승.
그런데 TSMC·알리바바·인포시스의 사례를 보면
미국 상장은 주가 상승 보증서가 아니었습니다.
5년 뒤 결과를 가른 건
ADR이 아니라 업황과 시장 사이클이었습니다.
SK하이닉스의 다음 5년도 마찬가지입니다.
앞으로 봐야 할 것은 4가지입니다.
1. HBM과 메모리 업황
2. 마이크론 대비 밸류에이션
3. 원·달러 환율과 ADR 프리미엄
4. 외국인 수급·대차잔고·선물 수급
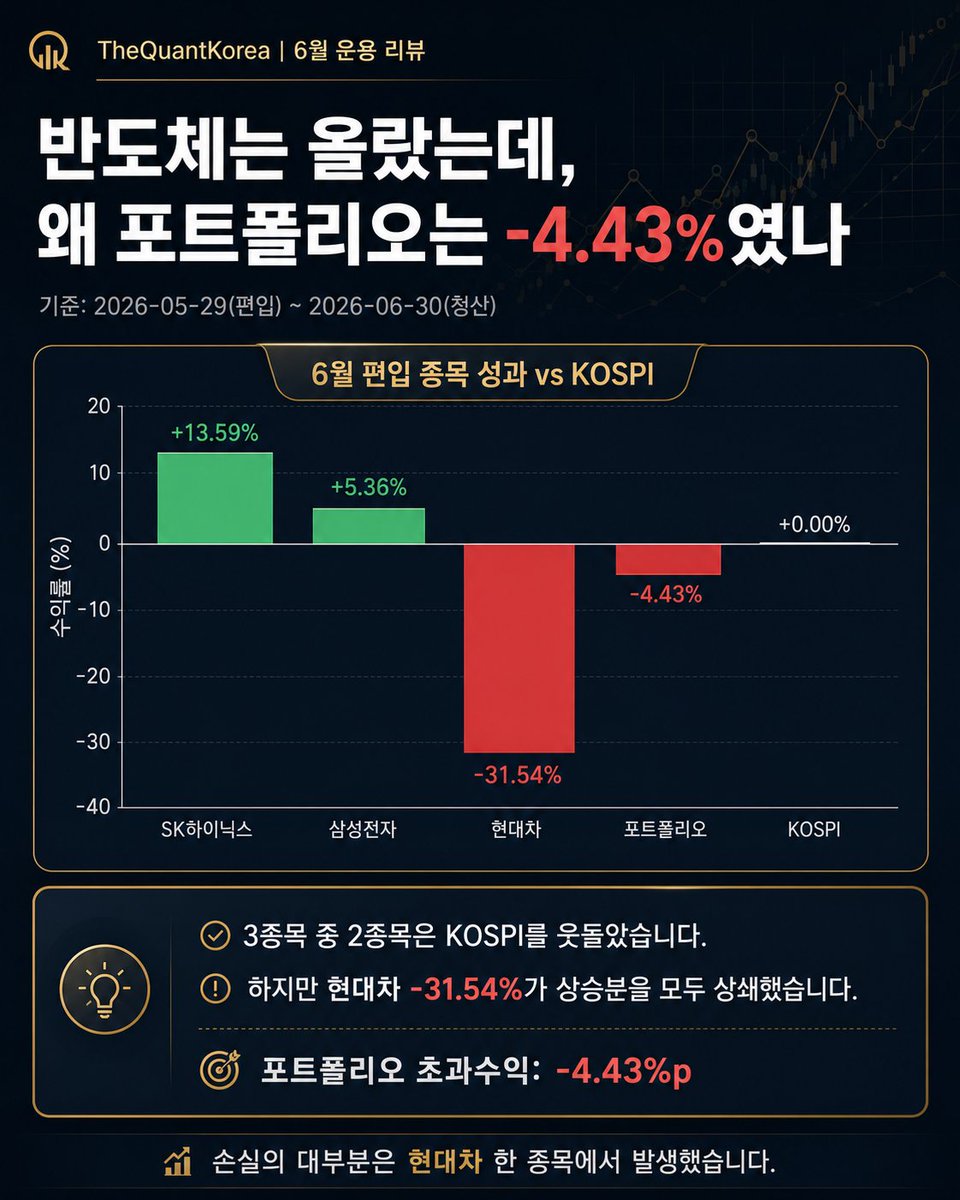
삼전과 하닉은 올랐는데 포트폴리오는 왜 마이너스일까?
삼성전자와 하이닉스는 올랐는데,
포트폴리오는 −4.43% 였습니다.
범인은 현대차 −31.54%.
두 종목이 번 돈을 한 종목이 지웠습니다.
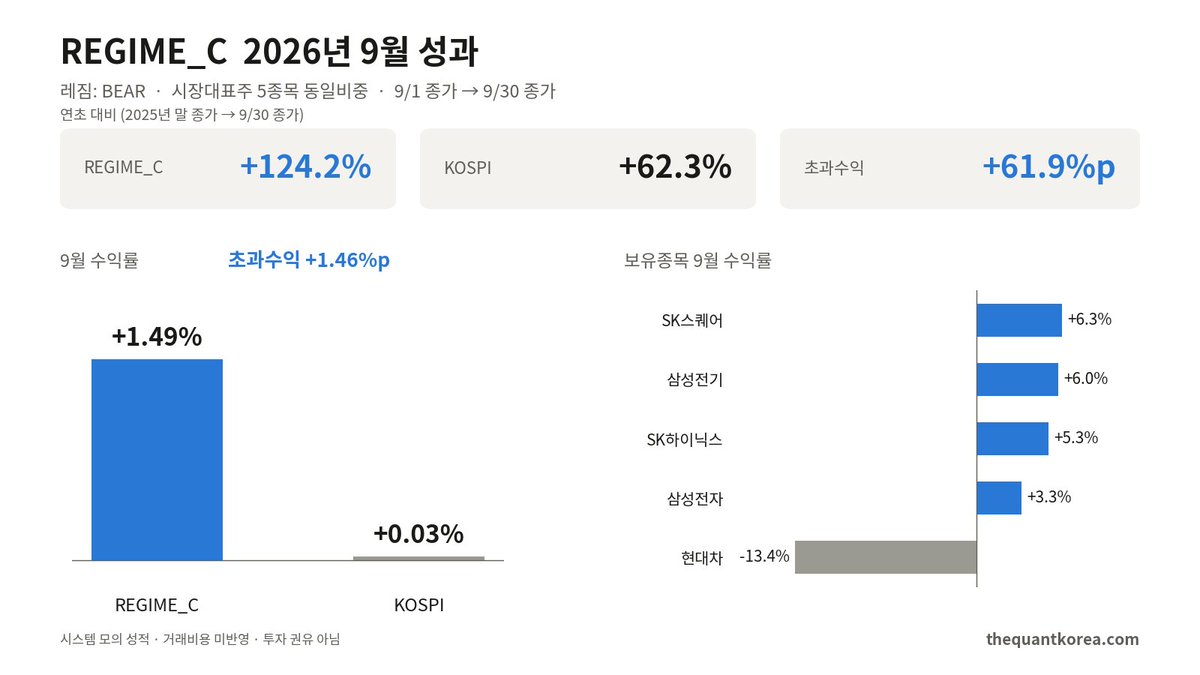
SK하이닉스 +13.59%
삼성전자 +5.36%
현대차 −31.54%
3종목 중 2종목이 KOSPI를 웃돌았지만, 현대차 한 종목이 상승분을 모두 상쇄했습니다.
현대차가 −31.54% 무너질 때
누가 팔고, 누가 샀을까요?
기관은 7,395억원매수에서 1조997억원매도로 뒤집혔습니다.
반대로 개인 순매수는
6,101억원에서 2조4,770억원으로 약 4배 늘었습니다.
가장 눈에 띈 것은 개인 매수가 아니라 기관의 방향 전환이었습니다.
손실이 나면 규칙을 바꾸고 싶어집니다.
“기관이 팔면 바로 팔까?”
“3위 종목은 제외할까?”
“개인 매수가 몰리면 피할까?”
하지만 결과를 본 뒤 규칙을 고치기 시작하면
시스템은 결국 사후 변명의 모음이 됩니다.
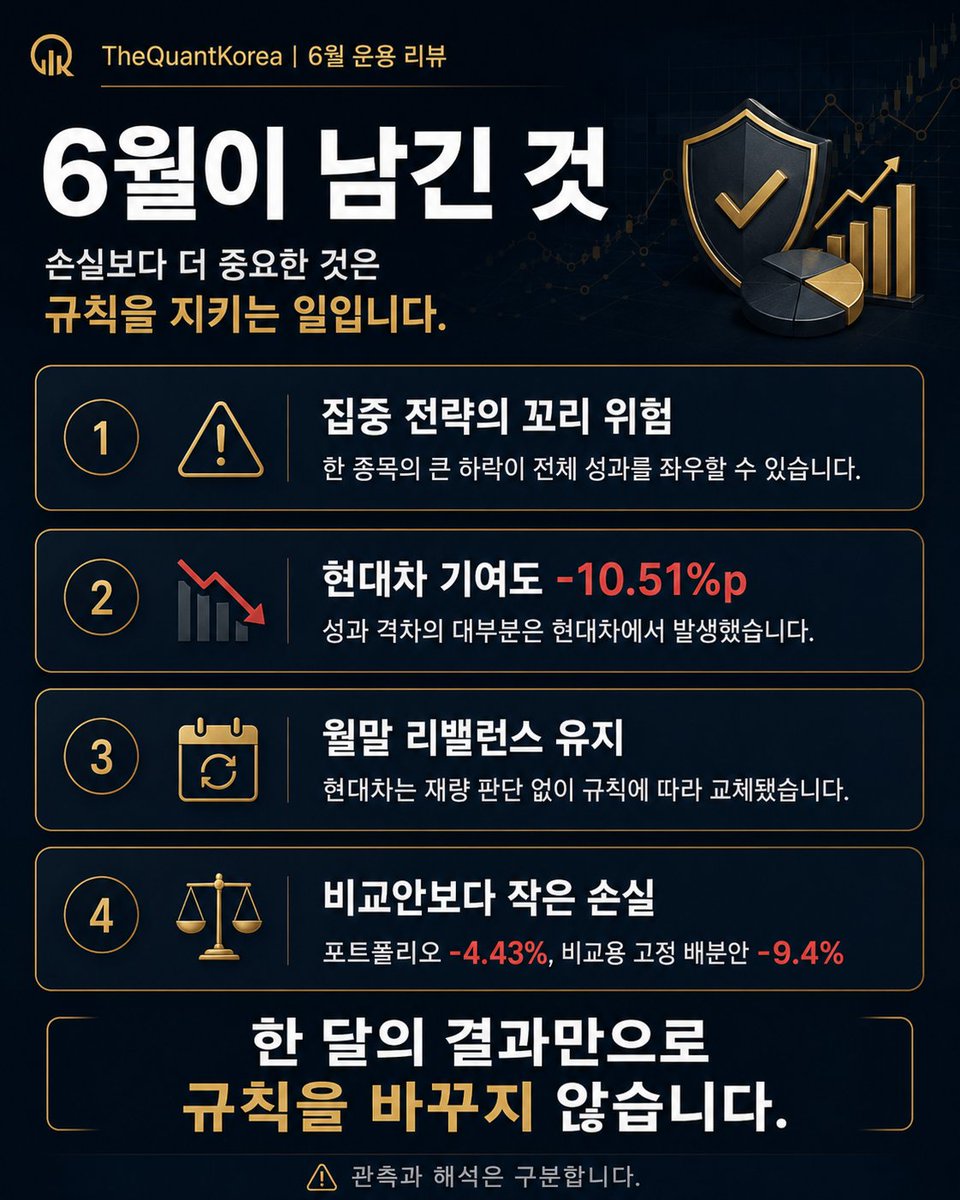
현대차 기여도는 −10.51%p.
그래도 월말 리밸런싱 규칙대로 교체했습니다.
한 달의 결과만으로 규칙을 바꾸지 않습니다.