रिटायरमेंट काम से रिटायर होना है, जीवन से नहीं!आपके पास वर्षों का अनुभव और ज्ञान है। उसे निष्क्रिय क्यों होने दें? मार्गदर्शन, सामाजिक कार्य, रुचि या छोटा काम— मन को नया उद्देश्य मिल सकता है। और जरूरत हो तो आमदनी का अतिरिक्त स्रोत भी। 60 के बाद आप अपने अनुभव का उपयोग कैसे करेंगे?
भारत सरकार का Senior Citizens के लिए Vision— स्वस्थ, खुशहाल, सशक्त, गरिमापूर्ण और आत्मनिर्भर जीवन। इसमें Financial Security भी महत्वपूर्ण है। क्योंकि गरिमापूर्ण बुढ़ापा आर्थिक तैयारी का भी विषय है। आज खुद से एक सवाल पूछिए— शरीर थकने के बाद मेरी नियमित आमदनी कहाँ से आएगी?
बड़ा Retirement Corpus देखकर घबराइए मत। आपने Retirement Calculator में हिसाब लगाया और सामने आया—“रिटायरमेंट के लिए ₹2 करोड़ चाहिए!”आंकड़ा देखकर पहला विचार आया—“इतना पैसा मैं कहाँ से जमा कर पाऊँगा?”यहीं एक बड़ी गलती हो सकती है।बड़ा लक्ष्य देखकर शुरुआत ही न करना, समाधान नहीं है।
बुढ़ापे में नियमित आमदनी आपको अधिक विकल्प भी देती है। बेहतर इलाज और देखभाल चुनने का विकल्प। अपनी जरूरतें स्वयं पूरी करने की क्षमता। पैसा परिवार के प्यार की जगह नहीं ले सकता। लेकिन आर्थिक तैयारी स्वतंत्रता जरूर बढ़ाती है। Retirement में केवल Corpus नहीं, नियमित Income भी सोचिए।
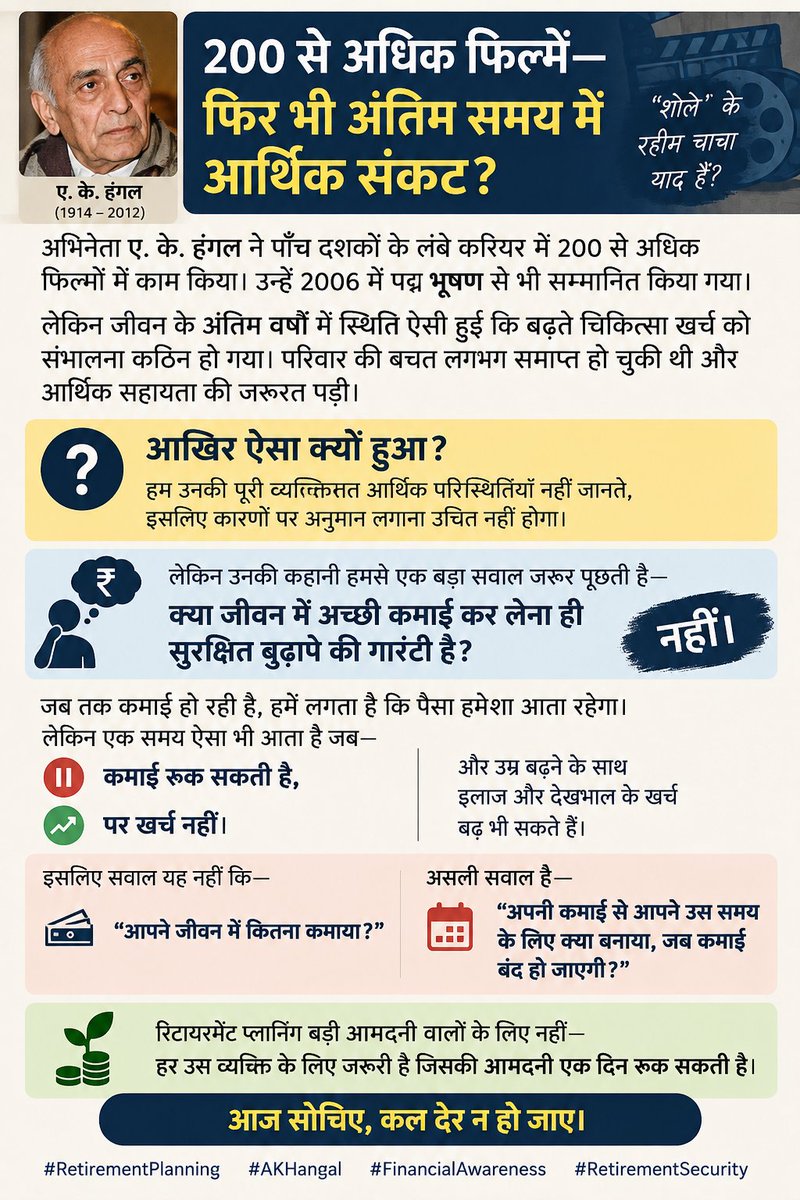
ए. के. हंगल ने 200+ फिल्मों में काम किया। उन्हें पद्म भूषण भी मिला। फिर भी अंतिम वर्षों में उन्हें शुभचिंतकों से आर्थिक मदद लेनी पड़ी। क्या अच्छी कमाई सुरक्षित बुढ़ापे की गारंटी है? कमाई रुक सकती है, खर्च नहीं। इसलिए सोचिए—कमाई से बुढ़ापे के लिए क्या बना रहे हैं?
हमारे खर्च क्यों हमेशा हमारी आमदनी से अधिक होते हैं?इनको कैसे नियंत्रित करें।जीवन में अरमान कम रखने से जीवन आसान हो जाता है।" खर्च करने के इतने रास्ते हैं कि अरबपतियों की भी सारी इच्छाएं पूरी नहीं होती कुछ अरमानों को 'अभी पहले आमदनी कम से कम दोगुनी बढ़ा लेता हूँ।' कहना सीखिए।
आपके खर्चों पर भी पारकिनसन्स नियम का असर दिखता है। आपके खर्चे सामान्यतया आपके पैसे से थोड़ा बड़ा बन जाते हैं। अभाव हमेशा बना रहता है। पहले रिटायरमेंट प्लानिंग के लिए निवेश कर दीजिये। आपकी मजबूत इच्छा-शक्ति के समक्ष आपके खर्चे आपके बचे पैसों में एडजस्ट होना सीख लेंगे।
क्या ‘बागबान’ सिर्फ एक फिल्म है? फिर वृद्धाश्रमों की जरूरत क्यों पड़ती है? जो बुजुर्ग घर में ही पूरी तरह निर्भर हैं? क्या वे अपने सपनों का जीवन जी पाते हैं? रिटायरमेंट प्लानिंग बच्चों पर अविश्वास नहीं। यह अपनी आर्थिक स्वतंत्रता की तैयारी है। बुढ़ापा सम्मान से जीना है।
पूरी रिटायरमेंट रकम एक जगह? सिर्फ सुरक्षा भी पर्याप्त नहीं। सिर्फ अधिक रिटर्न भी समझदारी नहीं। कुछ पैसा जरूरत के लिए उपलब्ध हो। कुछ नियमित आय व स्थिरता के लिए। कुछ महंगाई से मुकाबले के लिए बढ़े। यानी लक्ष्य है— सुरक्षा + नियमित आय + विकास।
पेंशनर के न रहने पर पेंशन आधी हो सकती है। पर क्या घर का खर्च भी आधा हो जाता है? मकान वही, बिजली-पानी भी लगभग वही। दवा और इलाज की जरूरत भी बनी रहती है। महंगाई भी कम नहीं होती। एक व्यक्ति कम होता है, आधा घर नहीं। इसलिए आज ही यह भी सोचिए— आपके बाद जीवनसाथी की आय कितनी होगी?
जीवन का गणित समझिए— हम करीब 35 साल कमाते हैं। पर जीवनभर खर्च करते हैं। शरीर थकने के बाद भी खर्च जारी रहता है। यानी 35 साल की कमाई, लगभग 65 साल के जीवन के लिए! क्योंकि लोग दीर्घायु हो रहे हैं तो फिर आप ही बताइए आज की कमाई का कितना हिस्सा गरिमामयी बुढ़ापा के लिए बचाना चाहिए?