@lotaiia C'est bien connu que la gauche défend le principe de subsidiarité et ne délègue jamais la solidarité à l'autre, l'État, chargé de payer pour tous.
@TwitchGauchiste La plupart des pillards, comme la plupart des criminels d'ailleurs, sont de parfaits imbéciles. Pour un génie du mal, il y a cent bièsses qui se font pincer très rapidement dès qu'on s'en donne les moyens. Il faut vraiment être un gauchiste pour fantasmer le bandit.
Quand l'OP interdit de répondre à son thread, c'est parce qu'il sait que c'est de la merde.
Le taux de cotisation obligatoire au Chili a été fixé à seulement 10 % du salaire brut (contre une moyenne supérieure à 18 % dans les pays de l'OCDE). Aucun système au monde, qu'il soit par répartition ou par capitalisation, ne peut financer 70 % du dernier salaire sur 20 ans de retraite avec un effort d'épargne limité à 10 %. De plus, là bas, une part importante des actifs passe entre un quart et un tiers de sa carrière dans l'économie informelle ou sans cotiser. Les personnes qui ont réellement cotisé sur une carrière complète atteignent des taux de remplacement conformes aux attentes, tandis que les pensions faibles reflètent l'absence de versements antérieurs. Sur le plan financier, les fonds de pension ont généré des rendements réels annuels moyens de l'ordre de 7 % à 8 % depuis 1981, multipliant de façon considérable le capital accumulé. La dégradation récente des pensions a été aggravée par des décisions politiques, notamment les retraits anticipés de masse autorisés par le Parlement pendant le Covid, qui ont vidé des millions de comptes de leur capital productif.
En Pologne, le recul du deuxième pilier ne sanctionne pas de mauvais rendements financiers, mais répond à un besoin comptable de l'État. En 2013, le gouvernement polonais a transféré 51,5 % des actifs des fonds privés (principalement des obligations d'État) vers l'organisme public de sécurité sociale. L'objectif affiché était de réduire artificiellement la dette publique officielle afin de respecter les critères budgétaires européens et constitutionnels. Avant cette saisie, les fonds de pension polonais affichaient des performances positives et avaient permis de développer le marché financier local. C'est la contrainte réglementaire obligeant les fonds à détenir massivement de la dette souveraine polonaise qui a exposé l'épargne des citoyens à la prédation fiscale de l'État. Entre 1999 et 2013, malgré les contraintes réglementaires, les OFE ont généré un taux de rendement réel annuel moyen supérieur à 5 % (net d'inflation et de frais), faisant fructifier l'épargne des Polonais et dynamisant la Bourse de Varsovie. Lors du passage au système volontaire en 2014, le gouvernement a instauré une option par défaut : sans démarche administrative active dans un délai très court de quatre mois, l'épargnant était automatiquement basculé vers le système public. De plus, la loi a interdit aux fonds privés de faire toute publicité pour informer les citoyens de leurs droits durant cette période, faussant totalement le libre choix des individus.
La baisse des futures rentes en Estonie est la conséquence directe d'une réforme populiste offrant une liquidité immédiate, et non d'une contre-performance des marchés. Le gouvernement estonien a rendu en 2021 le deuxième pilier facultatif et autorisé les citoyens à retirer et consommer immédiatement leur épargne retraite avant l'âge légal. Environ un quart des cotisants ont choisi de retirer leurs fonds pour consommer ou rembourser des dettes à court terme, provoquant une hausse de l'inflation et réduisant mécaniquement leurs futurs droits à la retraite. Les épargnants qui ont maintenu leur capital investi continuent de bénéficier des rendements des marchés financiers et de l'abondement de l'État. À la création du deuxième pilier en 2002, l'État estonien a limité la part d'actions autorisée dans les fonds de pension (plafonnée à 50 % jusqu'en 2009, puis 75 %). Obliger des épargnants jeunes à détenir massivement des obligations d'État à faible rendement a mécaniquement amputé la performance à long terme. Les barrières réglementaires à l'entrée ont également favorisé un oligopole bancaire local pratiquant des frais de gestion élevés (souvent autour de 1,5 % à 2 %). Avant la réforme de 2021, l'ouverture du marché à des acteurs disruptifs à bas coûts (comme la coopérative d'investissement Tuleva) et la levée des plafonds d'investissement en actions (portés à 100 % en 2019) ont fait chuter les frais de gestion sous la barre des 0,4 % et fait bondir les rendements. Le système était donc déjà assaini par la concurrence. En 2021, l'Estonie comptait environ 770 000 cotisants au deuxième pilier. Près de 80 % des Estoniens ont choisi de conserver leur épargne dans le système par capitalisation. Offrir la possibilité de toucher immédiatement plusieurs milliers d'euros (souvent pour rembourser des crédits à la consommation ou acheter des biens) exploite un biais psychologique bien connu en économie : la préférence pour le présent. Ce comportement n'a aucun lien avec la qualité financière des fonds. L'injection soudaine de 1,3 milliard d'euros dans la consommation d'un petit pays a alimenté une flambée des prix de l'immobilier et des biens de consommation en 2021-2022, érodant le pouvoir d'achat de l'ensemble de la population. Les 152 000 personnes qui ont liquidé leur compte ont perdu l'abondement de 4 % versé par l'État (en complément de leurs 2 % de cotisation salariale) et ont manqué le rebond massif des marchés boursiers qui a suivi. Elles se retrouveront mécaniquement avec des pensions plus faibles, non pas à cause de la capitalisation, mais parce qu'elles ont choisi de ne plus capitaliser.
L'exemple hongrois de 2010 ne démontre pas l'échec de la capitalisation, mais constitue l'un des cas les plus flagrants de confiscation fiscale par un État en Europe. La suppression du deuxième pilier par le gouvernement d'Orbán résulte d'une pure logique de prédation budgétaire, et non d'une défaillance financière des fonds privés. En 2010, le gouvernement hongrois n'a pas simplement proposé un retour volontaire au système public : il a instauré un ultimatum assorti d'une pénalité. Les citoyens qui souhaitaient conserver leur épargne privée perdaient automatiquement l'intégralité de leurs droits acquis et futurs dans le premier pilier public par répartition, tout en restant obligés de payer des cotisations sociales patronales pour financer les retraités actuels. Face à la perte sèche de 70 % à 80 % de leur future pension publique, 97 % des affiliés n'ont eu d'autre choix rationnel que d'accepter le transfert de leur capital privé vers l'État. Ce basculement reflète une contrainte légale, et non un rejet des fonds privés. En 2010, la Hongrie était sous procédure de déficit excessif de l'Union européenne et devait réduire sa dette publique. La saisie de ces 3 000 milliards de forints (soit 10 à 11 % du PIB) a permis au gouvernement de combler son déficit budgétaire, de financer des baisses d'impôts immédiates et d'éviter de recourir à l'aide financière du FMI. Au lieu de conserver ces actifs financiers sur un fonds souverain dédié aux futures retraites comme initialement promis, l'État a liquidé la quasi-totalité des actions et des obligations détenues par les fonds pour éponger ses dettes courantes. L'épargne productive des travailleurs a été remplacée par de simples promesses budgétaires. Entre 1998 et 2010, malgré la crise financière mondiale de 2008, les fonds de pension privés hongrois avaient accumulé un capital réel représentant plus de 10 % de la richesse nationale. C'est précisément parce que ce système avait réussi à créer un réservoir d'épargne important qu'il a attisé la convoitise de la clique d'Orbán. L'expérience hongroise prouve qu'un système de capitalisation obligatoire dont les règles sont contrôlées par un parlement souverain reste vulnérable à l'expropriation dès lors que l'État manque d'argent. La solution à ce problème n'est pas le retour au monopole public (où le citoyen ne possède aucun droit de propriété opposable), mais le renforcement des garanties constitutionnelles sur la propriété privée de l'épargne retraite.
Les Pays-Bas, la Suisse et l'Australie démontrent que la capitalisation assure des retraites élevées et durables lorsque les règles garantissent la propriété privée et la liberté d'investissement.
Le système néerlandais est régulièrement classé parmi les meilleurs au monde (souvent premier de l'indice Mercer CFA Institute) grâce à une séparation stricte entre l'assistance publique et l'épargne professionnelle. Le premier pilier verse une pension forfaitaire minimale à tous les résidents pour éviter la misère. Le deuxième pilier, par capitalisation professionnelle quasi obligatoire, génère la majorité des revenus des retraités. Les fonds de pension néerlandais gèrent des actifs représentant environ 150 % à 200 % du PIB du pays (plus de 1 500 milliards d'euros), ce qui place le pays à l'abri du choc démographique. Grâce à une diversification mondiale en actions, immobilier et obligations d'entreprises, les retraités néerlandais bénéficient d'un taux de remplacement net moyen supérieur à 80 % de leur dernier salaire, bien au-dessus de la moyenne de l'OCDE. L'État ne peut ni saisir ces fonds ni les forcer à acheter massivement de la dette publique néerlandaise, protégeant ainsi l'épargne contre le risque des manoeuvres politiciennes.
Inscrit dans la Constitution fédérale depuis 1972, le modèle suisse repose sur la responsabilité individuelle et la subsidiarité. Le premier pilier (par répartition) couvre les besoins vitaux. Le deuxième pilier (par capitalisation professionnelle obligatoire dès un certain seuil de revenu) permet de maintenir le niveau de vie antérieur. Le troisième pilier (épargne individuelle défiscalisée) offre une liberté totale de placement. Contrairement au taux fixe trop bas du Chili (10 %), la cotisation suisse au deuxième pilier augmente progressivement avec l'âge (de 7 % à 18 % du salaire coordonné), garantissant l'accumulation d'un capital suffisant. En Suisse, toute modification des règles de retraite ou des taux de conversion est soumise au référendum populaire. Cette contrainte empêche les gouvernements de manipuler à leur guise les fonds de pension à des fins budgétaires, garantissant une certaine sécurité juridique aux épargnants.
Créé en 1992 avec le système de la Superannuation, le modèle australien prouve qu'un pays peut passer avec succès à une capitalisation généralisée sans créer de crise sociale. L'employeur verse obligatoirement une cotisation sur un compte individuel choisi par le salarié. Ce taux a été progressivement relevé pour atteindre 11,5 % à 12 % du salaire, complété par des versements volontaires encouragés fiscalement. Les travailleurs choisissent librement leur fonds de pension, mettant en concurrence des acteurs privés et des fonds sectoriels à but non lucratif. Cette concurrence tire les frais vers le bas et stimule la performance. Les actifs accumulés dépassent désormais 140 % du PIB australien (plus de 3 900 milliards de dollars australiens). La pension publique est strictement ciblée sous condition de ressources, limitant les dépenses publiques de retraite à moins de 3 % du PIB (contre près de 14 % en France).
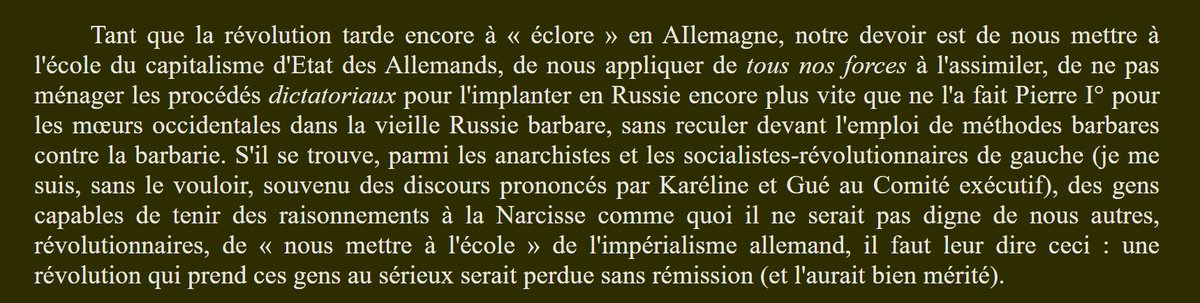
Rappelons que Lénine soutenait les Puissances Centrales contre son propre pays au point de devenir leur allié (la trahison est une constante à gauche) et exigea des communistes qu'ils se mettent à l'école du socialisme de guerre (Kriegssozialismus) impérialiste mis en place par Hindenbourg et Ludendorff.
Rappelons que Lénine soutenait les Puissances Centrales contre son propre pays au point de devenir leur allié (la trahison est une constante à gauche) et exigea des communistes qu'ils se mettent à l'école du socialisme de guerre (Kriegssozialismus) impérialiste mis en place par Hindenbourg et Ludendorff.
@Mothhto Le pire ce n'est pas ça, c'est qu'ils sont ignorants de leur ignorance. Ou plutôt, ils croient pouvoir dicter par leur vote non-informé la vie et les règles pour tous. Il faut décourager les gens incultes ou trop partisans à aller voter. Ils ne peuvent créer que du dégât.
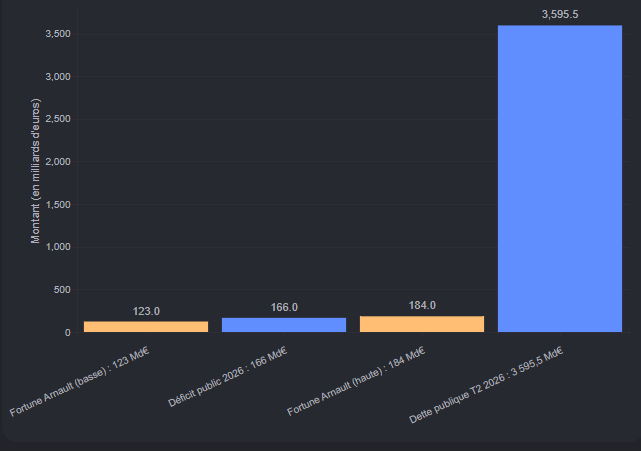
Rappel qui si on retire à Bernard Arnault 100 % de sa fortune théorique (qu'il n'aura jamais, car cela supposerait qu'il vende toutes ses actions au prix du titre actuel, une telle annonce ferait plonger sa valeur à rien), elle ne couvre même pas 5 % du gouffre de la dette publique française.
Un prêt n'est pas un revenu. C'est une dette avec intérêts qu'il faut rembourser. Et pour rembourser, il faut toucher des dividendes, qui sont déjà taxés à l'impôt sur les sociétés puis à la flat tax (30 %). Les banques appliquent une forte décote sur les actions en garantie. Si le cours de LVMH chute, c'est l'appel de marge immédiat : il faut alors remettre du cash sur la table. Lever 300 millions pour un projet immobilier, ce n'est pas de l'argent de poche. C'est du capital injecté dans l'économie réelle qui finance des chantiers, des entreprises et des emplois, souvent avec d'autres investisseurs et garanti par le bien immobilier lui-même.
@sip_thegossip Comme beaucoup de mecs de vraie droite, je ne suis pas spécialement pro-flics par nature (car ce sont des fonctionnaires), mais voir toutes ces vidéos et lire ce genre de témoignages m'ont clairement fait changer d'avis. Soutien total aux FDO.