@Tradecolpereira Ah no, es la campeona de la BVC. Fue la pionera en este rally y por mucho. Nutresa hizo algo parecido con la compra de Gilinski. Ojalá vengan muchas más la verdad. La BVC dio muy poca plata desde 2011 hasta 2023 aprox, en promedio, porque hubo pocas excepciones
@GaliciaInvestor ¿Es mayor el número de personas que compran y mantienen las ganadoras? O ¿es mayor el número de personas que logran ser rentables en trading?
@Tradecolpereira Felicitaciones estimado! Dos preguntas si las puedes responder: 1. ¿Llevas los 11 años dedicados al trading? Y 2 ¿cómo ha sido la curva de rendimientos a lo largo del tiempo?
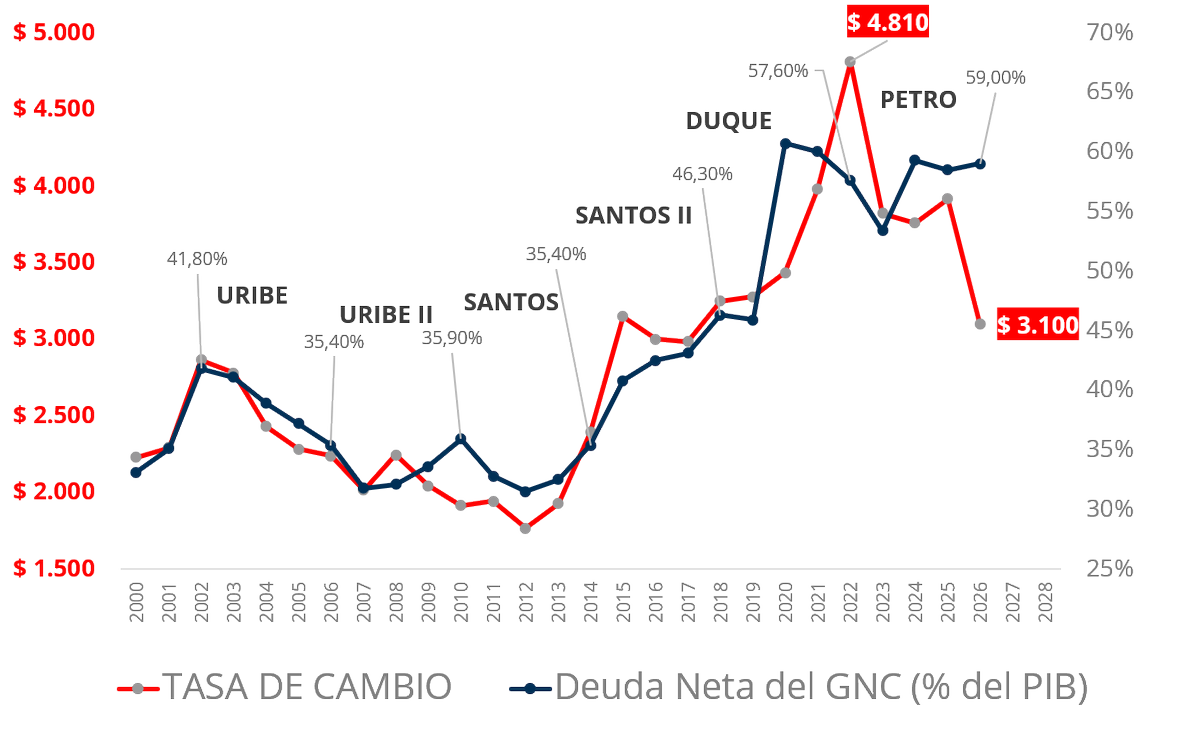
Vender como un éxito que la deuda/PIB se haya quedado quieta 4 años oculta un gran fracaso. Cuando el dólar cae, la deuda cae solita: entre 2002 y 2012 la relación fue casi perfecta. Mejor dicho, hay que endeudarse mucho para no reducir la deuda con tremendo desplome de dólar.
¿Otro mentiroso y manipulador? Y encima es congresista. Sinvergüenza, @DavidRacero!!!! ¿Acaso quiere que los fondos violen la ley que uds mismos aprobaron en el congreso y el decreto que el propio Petro expidió?
1. Artículo 76 de la reforma pensional, que está vigente, dice que esos ahorros DEBEN SEGUIR en los fondos de pensiones hasta que se cumplan requisitos para pensionarse.
2. Artículo 16 del Decreto 1225 de 2024, expedido por Petro, ordena que los ahorros de las personas que ya cumplan los requisitos para pensionarse, DEBEN SEGUIR en los fondos de pensiones mientras no entre en operación el Fondo de Ahorro del Pilar Contributivo (FAPC). Y el FAPC no ha entrado en operación porque el resto de la reforma pensional estaba suspendida y solo entrará en vigencia en abril de 2027.
The last time the Fed started a rate hike cycle was 2022.
The Nasdaq $QQQ lost 33% in 2022
The Russell 2000 $IWM lost 21% in 2022
The S&P 500 lost 19% in 2022.
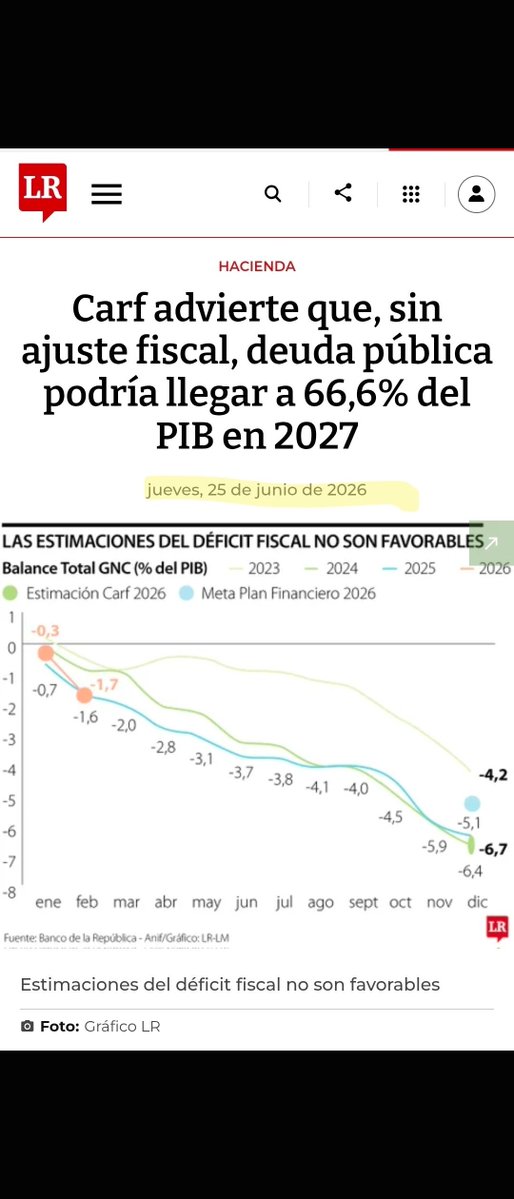
@petrogustavo Esto de seguir rescribiendo la historia. El CARF en junio, antes de cualquier plan del nuevo gobierno, avisó que el gobierno Petro dejaba 66% de deuda para el 2027. Esto son sus números lo que usted dejó.
@HyenukChu GEB hace parte de las 5 magníficas del mercado local por capitalización bursátil. Junto a Ecopetrol son las que no han marcado máximos históricos recientemente, entre otras porque el distrito (Bogotá) tiene contemplado hacer una venta de algo cercano al 9% de su participación.
📣 Cinco cosas en las que, después de dos décadas, sigo sin ponerme de acuerdo con mis colegas sobre el dólar:
1️⃣ Que crean que el dólar eventualmente “debería” reflejar las variables locales. Como si fuera un examen de macro colombiana y no el precio del activo más financiero del planeta, movido por riesgo, liquidez, flujos, commodities y portafolios. Lo local, en el mejor de los casos, domina temporalmente. Lo global termina imponiendo la tendencia.
📊 Ahí están los gráficos: USDCOP contra el DXY, el real brasileño y la corona noruega. Es increíble que, después de 20 años, sigamos explicando la tendencia de largo plazo del peso con presidentes, déficit comercial, carry trade, remesas o narcotráfico.
2️⃣ Que digan que cierto nivel del dólar “no es sostenible”. Cuando subía decían: “si supera los $3.000, no vamos a poder comprar nada afuera”. Ahora que baja: “si cae de $3.000, se acaba el sector exportador”. Si el dólar entra en un ciclo bajista, generará distorsiones buenas y malas. Y van a durar todos los años que dure la tendencia.
3️⃣ Que sigan diciendo que un dólar a la baja es malo. Si se necesitan exportaciones para pagar importaciones, deuda, tecnología e insumos, un dólar más barato mejora nuestra capacidad para comprar todo eso. Sí, un dólar barato no crea divisas. Pero abarata todo lo que pagamos con ellas.
Y aun aceptando el daño comercial para algunos sectores, el gran canal del dólar en Colombia es financiero: tasas, inflación, deuda, flujos, activos, riesgo país y confianza.
4️⃣ Que se desconozcan los grandes ciclos globales del dólar. Históricamente han estado muy conectados con ciclos fuertes de materias primas —lo que vemos hoy en commodities no es coincidencia— y con un comercio mundial más dinámico. Al final, los canales comercial y financiero terminan uniéndose: en el último ciclo de dólar débil crecimos, en promedio, por encima del 4,5%. En este ciclo de dólar fuerte desde el 2012, por debajo del 3%.
5️⃣ Y al final aparece siempre la misma frustración: “pronosticar dólar es de bobos”. Los macroeconomistas nos hemos equivocado muchísimo más pronosticando inflación durante estos cinco años y no genera la misma bronca. ¿La diferencia? Allí sí existe consenso sobre los determinantes.
Así que no: no estamos de acuerdo en qué determina el dólar, ni en cómo pronosticarlo, ni siquiera en cuáles son sus efectos sobre el país.