Your biggest issue is that you're trying to make better decisions when you should instead be making better responses. It sounds awkward, but it's rather simple: according to game theory, practically everything is a game. In these games, you don't make decisions at all. They're called responses instead. That's because everything is dynamic. When you're making a decision, you're asking, "What is the next step right now?" which is shortsighted. When you're responding, you're thinking, "How does this impact my position, and could it come back to bite me?" This is a seemingly irrelevant shift that thoroughly changes how you think. Responding beats deciding every time.
🚨 Le Wall Street Journal confirme les rumeurs de cet été : Christine Lagarde serait personnellement intervenue pour empêcher Binance d’obtenir une licence MiCA valable dans toute l’UE via la Grèce.
Les autorités grecques avaient pourtant indiqué à Binance que son dossier était complet. L’exchange avait déjà préparé une annonce avec son CEO Richard Teng à Athènes pour une photo avec le Premier ministre grec, avant que le projet ne soit finalement bloqué.
🕙Petit retour en arrière
En janvier les contrats à terme sur les fonds fédéraux (Futures Fed Funds) intégraient dans leurs anticipations près de deux BAISSES de taux de la Fed d'ici le mois de décembre.
...donc non seulement elles n'ont pas eu lieu mais le marché vient de se prendre une HAUSSE de taux et il y a 88% de probabilités, au lendemain de la réunion de la Fed, pour une deuxième hausse d'ici décembre...
Et le SP500 rebondit actuellement de 2% vs point bas d'hier post décision de la Fed... 🙃
🇺🇸WallStreet = LaLaLand 🌈🦄
🚨 J’avais expliqué avant le FOMC que, pour la première fois depuis longtemps, je ne voyais pas vraiment de bonne décision pour la Fed. Après le discours de Warsh hier, je reste sur cette position avec même l’impression que le souci n’était pas tellement la décision prise mais le récit construit autour.
📈 La Fed a donc relevé son taux directeur pour la première fois depuis 2023 et je peux comprendre la décision mais j'estime qu’elle n'était pas évidente économiquement, du moins la manière dont Warsh l'a justifiée ne m'a pas convaincu.
🛢️ Le problème est évident pour tous, l’environnement a complètement changé en quelques semaines puisque le conflit en Iran bat son plein, le pétrole a explosé, les tensions sur les carburants et l’alimentaire augmentent, et tout cela commence à pousser l’inflation headline à la hausse. Les données se sont détériorées et il serait faux de dire qu’il n’existe absolument aucun signal inflationniste. Mais ce qui m'importe avant tout est de savoir POURQUOI elle remonte et surtout si cette inflation est en train de contaminer durablement l’économie américaine. Je l'ai déjà dit mais, à ce stade, je ne vois toujours pas suffisamment d’éléments pour affirmer qu’on est entré dans de véritables effets de second tour généralisés sur les salaires, les services et les anticipations. Une grande partie du choc reste liée à l’offre, notamment énergétique.
➡️ Monter les taux face à un choc d’offre n’a de sens que pour une seule raison, celui d'empêcher que le choc initial se transforme en inflation durable. Le mécanisme de base est connu : le pétrole monte donc les entreprises augmentent leurs prix, les salariés demandent des augmentations donc les prix des services accélèrent donc le choc temporaire devient permanent. La Fed doit intervenir dans le cas présent mais ce qui m'a gêné hier était que Warsh a énormément parlé du risque que cette transmission apparaisse sans démontrer de manière convaincante qu’elle était déjà là.
🇺🇸 Petit rappel sur un tableau macro américain devenu presque absurde depuis l'arrivée de l'IA et la politique zéro immigration de Trump. On a le droit à une meilleure croissance, un chômage plus faible ET une inflation plus élevée. Warsh a résumé sa vision assez brutalement en expliquant qu’il aurait du mal à qualifier les conditions financières de "restrictives". Là-dessus, je peux entendre son argument, il est vrai que si l’économie encaisse aussi facilement les taux actuels, la Fed dispose alors d’une fenêtre pour prendre une assurance supplémentaire contre l’inflation (hausse de taux) sans faire exploser immédiatement l’activité.
🤷♂️ C'est exactement pour ça qu'AVANT la réunion, j’avais écrit que je pouvais comprendre UNE hausse de taux pour la crédibilité de la Fed. Regardez les taux longs américains, le 10 ans a franchi les 5% et le marché obligataire commence à intégrer à la fois davantage d’inflation, énormément d’émissions de dette et une vraie incertitude sur l’avenir. Dans ce contexte, ne rien faire alors que l’inflation repart pouvait envoyer un signal dangereux, que la Fed tolère davantage d’inflation parce qu’elle considère qu’elle vient de l’offre. Le risque aurait été de provoquer l’inverse de ce qu’elle voulait car cela aurait augmenté les anticipations d’inflation et donc engendré une prime de risque plus importante sur les taux longs. Monter les taux courts de 0,25% pouvait permettre de calmer les taux longs et c’était, à ce stade, le meilleur argument en faveur de la hausse.
📉 Le marché a d’ailleurs réagi exactement dans cette logique avec la partie courte de la courbe qui s’est fortement tendue alors que les taux longs ont beaucoup moins bougé. Les investisseurs ont immédiatement intégré une Fed plus restrictive à court terme sans réclamer une prime plus importante sur le long terme. C’est ce que la Fed pouvait espérer obtenir et les marchés (moi inclus) craignaient qu’une absence de hausse de la Fed provoque une nouvelle poussée des rendements longs.
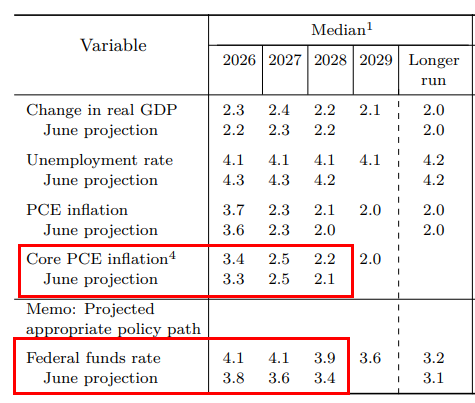
🤔 Ce qui me dérange aussi, encore à ce stade, c'est que si la hausse d’hier avait été qu'un hike d’assurance, j’aurais rien eu à redire. On augmente de 0,25% parce que l’économie est suffisamment solide pour les absorber, on montre au marché que la cible de 2% existe toujours (lol), on empêche les anticipations de dériver et ensuite on attend. Si les prochaines données montrent que ça contamine réellement l’économie, on remonte. Si ça ne contamine pas, on arrête là. Le problème est que le SEP envoyé hier ne raconte pas cette histoire-là puisque la médiane des membres voit désormais les Fed Funds à 4,1% fin 2026 contre 3,8% en juin, et surtout toujours à 4,1% fin 2027 contre 3,6%. On nous parle de "Higher for Longer" ici. On risque de traiter préventivement un effet de second tour comme s’il était déjà démontré alors que 17 participants sur 18 jugent les risques sur l’inflation PCE orientés à la hausse, mais ce sont justement des risques, pas la preuve que le scénario s’est déjà matérialisé.
⚠️ Maintenant, le juge de paix est très simple. Oubliez presque le pétrole en lui-même et regardez ce qu’il fait au reste de l’économie. Si dans les prochains mois, les salaires réaccélèrent, les services repartent, la core inflation se diffuse, les anticipations à moyen terme remontent et les entreprises commencent à répercuter durablement leurs coûts, alors Warsh aura eu raison de bouger rapidement et il sera logique de continuer. Si le pétrole reste cher tandis que les salaires, les services et le core restent relativement sages, alors la Fed aura surtout monté ses taux pour combattre un choc d’offre qu’elle était incapable de résoudre avec ses taux.
"Too Late Powell" a peut-être laissé place à "Too Soon Warsh", les prochains mois nous le diront. Il joue sa partition (comme il faut) pour l'instant.
🇺🇸🏦La Fed a légèrement relevé sa prévision de croissance pour cette année et l'année prochaine
Elle a abaissé le taux de chômage anticipé pour cette années et les suivantes
Elle a légèrment rehaussé sa prévision d'inflation "Core PCE" cette année et inchangé sa prévision pour 2027
Donc si on doit résumer la relation entre Trump et la Fed depuis le début de son mandat :
- Trump a viré Powell car il voulait pas baisser les taux.
- Trump a nommé Warsh pour qu’il baisse les taux.
- Warsh a remonté les taux au bout de 3 mois en tant que président de la Fed.
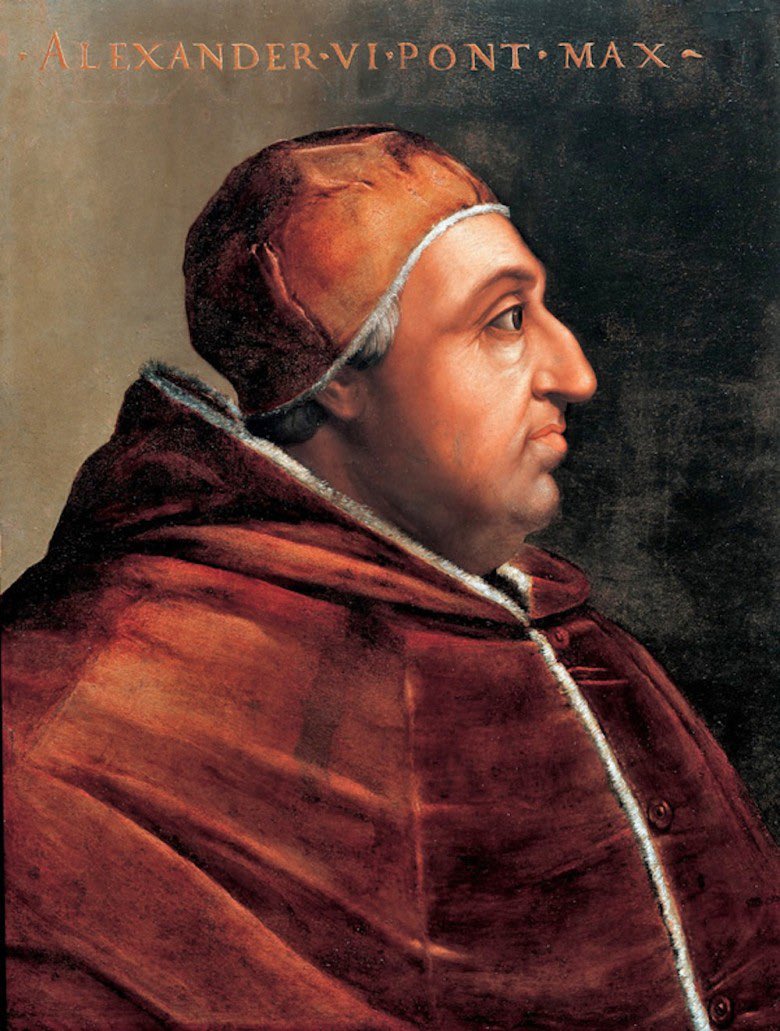
"The art of printing can be of great service in so far as it furthers the circulation of useful & tested books; but it can bring about serious evils… …it will, therefore, be necessary to maintain full control over the printers” - Pope Alexander VI, 1501
🚨 J'en parlais en privé et sincèrement je pense que le sujet des prochains trimestres/années ne sera pas de savoir si les banques centrales vont rebaisser leurs taux directeurs mais plutôt de savoir combien de temps les États-Unis et l’Europe pourront encore laisser le marché fixer librement leurs taux longs avant que la charge de la dette devienne politiquement et budgétairement ingérable.
📈 Pendant des années, les banques centrales contrôlaient surtout le taux court et le marché faisait ensuite son travail sur les maturités longues. Aujourd’hui, les taux longs ne répondent plus seulement à la politique monétaire mais intègrent aussi des déficits publics gigantesques, des besoins d’émission permanents, des dépenses militaires, la transition énergétique, l’IA. Comme vous le savez, plus le marché demande une prime importante pour acheter du 10 ans, plus le coût de refinancement des États augmente, plus les déficits futurs se creusent, plus il faut émettre, plus le marché exige une rémunération élevée. Une boucle extrêmement vicieuse qui, à partir d’un certain niveau d’endettement, devient auto-entretenue.
🇺🇸 Tout le monde attend le QE mais de mon côté je pense beaucoup plus au contrôle de la duration mais avant d’arriver à un Yield Curve Control explicite, il y a encore beaucoup d’étapes intermédiaires. Le Trésor américain peut encore continuer de privilégier les maturités courtes et augmenter ses opérations de buybacks. Les régulateurs peuvent encore dérèglementer pour permettre aux banques d’absorber davantage de Treasuries. Enfin, la Fed peut aussi expliquer qu’elle intervient pour "restaurer le bon fonctionnement du marché". Si malgré tout le marché continue d’envoyer les taux longs à des niveaux que les US considèrent comme incompatibles avec la soutenabilité budgétaire, le YCC deviendra une vraie possibilité. D’ailleurs, les États-Unis ont déjà contrôlé leur courbe des taux dans les années 1940 pour permettre à l’État de financer l’effort de guerre.
📚 La différence entre QE et YCC est fondamentale. Avec le QE, la banque centrale décide combien elle veut acheter et le marché continue de déterminer le taux. Avec le YCC, elle décide du taux qu’elle refuse de voir dépasser et le marché détermine combien elle devra acheter pour défendre ce niveau. Si le marché estime que le 10 ans américain devrait être à 6% mais que la Fed décrète qu’il ne dépassera pas 4%, elle devra créer autant de demande qu’il le faudra pour empêcher ce 6% d’apparaître. On passe une étape importante ici.
🇪🇺 En Europe, je pense que le mécanisme serait encore plus vicieux parce que la BCE a un vrai problème de fragmentation. Je vois pas la BCE plafonner le Bund 10 ans à un niveau précis mais plutôt décider qu’un écart de taux entre l’Allemagne, la France, l’Italie ou l’Espagne devient injustifié et menace la transmission de la politique monétaire. C’est déjà la philosophie du TPI et de l’OMT. Je pense que le YCC européen pourrait très bien ne jamais porter ce nom. Par exemple, le Bund peut monter mais la BCE empêche certains spreads souverains d’exploser au-delà d’un niveau jugé politiquement ou financièrement dangereux.
🤔 Le problème c’est qu’une fois qu'on commence à empêcher les taux longs de refléter librement les risques budgétaires, la variable d’ajustement doit bien se déplacer quelque part, et je mise sur la monnaie. Si une obligation devrait rémunérer 6% mais que la banque centrale la maintient à 4% alors que l’inflation est par exemple à 3%, on écrase le rendement réel de l’investisseur. Ca peut fonctionner longtemps surtout si la croissance nominale reste supérieure au coût moyen de la dette mais quelqu’un paie forcément la facture et ici je parle de l’épargnant et du détenteur de monnaie. Si la Fed et la BCE font plus ou moins la même chose en même temps, on peut avoir un EUR/USD stable tout en ayant un dollar et un euro qui se déprécient fortement contre l’or, les matières premières, l’immobilier ou certains actifs financiers.
🇨🇳 C’est d'ailleurs là que la Chine intervient parce que je crois de plus en plus à un yuan matérialisé sans être officiellement adossé à l’or. Tout le process passe par l’augmentation des réserves d’or, l’internationalisation du yuan, le développement d’infrastructures de paiement alternatives, plus de commerce réglé en yuan, l’utilisation croissante de la monnaie chinoise dans les échanges avec les BRICS et le Sud, mais aussi par une connexion de plus en plus forte entre le système monétaire chinois et les matières premières. Globalement, l'idée que l'on pourrait commercer avec la Chine en yuan, acheter de l’énergie, des métaux, des biens manufacturés, utiliser leurs marchés de matières premières, et derrière ce système on retrouverait une puissance industrielle gigantesque avec un stock massif d’actifs réels et de métaux précieux.
⚔️ On aurait le début d'une guerre monétaire, pas forcément avec un gagnant et un perdant mais plutôt deux architectures monétaires de plus en plus différentes. D’un côté, le bloc occidental conserve des marchés de capitaux profonds, liquides et ouverts, une immense quantité de collatéral, le marché des Treasuries, la confiance juridique, la convertibilité totale et surtout un effet réseau monstrueux. Le dollar reste la monnaie centrale du monde mais cette architecture repose surtout sur une masse gigantesque de dette publique et sur la capacité des banques centrales à empêcher le coût de cette dette de devenir incontrôlable. De l’autre côté, la Chine possède une puissance industrielle énorme, contrôle une part majeure des chaînes de valeur mondiales, dispose de réserves importantes, accumule de l’or et renforce ses liens avec les producteurs de matières premières. Le problème est que son système financier est fermé, son État intervient fortement dans l’économie, son marché obligataire est beaucoup moins profond et le monde n’a pas encore confiance dans le yuan pour en faire l’équivalent du dollar.
➡️ Pour résumer, j'imagine simplement que davantage de dette provoque une hausse des taux longs qui deviendrait politiquement insupportable. La Fed met à terme en place du YCC ou une forme équivalente, les taux réels seraient comprimés, les investisseurs étrangers deviendraient moins enthousiastes à l’idée d’absorber la dette américaine, la Fed devrait alors en acheter davantage. Le bilan monétaire grossirait, le dollar perdrait de la valeur réelle contre les actifs rares et l’or monterait. Les banques centrales étrangères diversifieraient davantage leurs réserves et la dépendance des Etats-Unis envers la Fed augmenterait encore. La Chine n’aurait même pas besoin de renverser le dollar car impossible à moyen terme. Il suffirait juste que la Chine réussisse à créer une deuxième infrastructure crédible avec derrière davantage d’or, de commodities et de production industrielle réelle. Les US conserverait la domination financière mondiale pendant que la Chine chercherait à construire un système parallèle davantage adossé au commerce physique et aux actifs tangibles.
La décennie des fractures que l'on vit actuellement laisse entrevoir un nouvel ordre monétaire.