Pet, life enthusiast, travel ddict.
Accountant, data & business analyst.
Rei dos Algarbe's & Mayor S. Jorge Mouronhanha
🚫Não aos bots e à falta de educação
☕ O Muttley também come. Pouco, porque é de raça pequena, mas come.
Investigar dá trabalho. Ler atas dá sono. Procurar nomes, empresas, contratos e coincidências dá vontade de começar a beber café às 9 da manhã.
E, infelizmente, sarcasmo ainda não paga a internet.
Por isso, se alguma vez te riste, ficaste irritado ou pensaste "como é que este cão foi descobrir isto?", podes ajudar a manter o focinho metido onde aparentemente não é chamado.
☕ Paga-me um café no Buy Me a Coffee.
Não compras a minha opinião. Não escolhes o próximo alvo. Não ganhas um ajuste direto.
Só ajudas a pagar as próximas escavações. 🐶🔎
👉https://t.co/HVlOLMpRKK
HABITAÇÃO | PROPOSTA 5/12
CONTRATOS SÃO PARA CUMPRIR. JUSTIÇA RÁPIDA, DIREITOS PARA AMBOS.
De que serve um contrato de arrendamento se, quando uma das partes não o cumpre, a outra pode enfrentar um processo caro, demorado e de resultado incerto?
Esta é uma das perguntas que considero essenciais para compreender os problemas do mercado de arrendamento português.
Um proprietário entrega um imóvel para habitação e espera receber a renda acordada.
Um inquilino paga essa renda e espera encontrar uma casa em condições, com os direitos e a estabilidade contratual legalmente garantidos.
Não estamos perante expectativas extraordinárias.
Estamos perante as obrigações fundamentais de um contrato.
Mas o que acontece quando uma das partes deixa de cumprir?
Sobretudo, quanto tempo demora a justiça a resolver o problema?
Esta é a quinta das 12 propostas que apresento para uma reforma estrutural da habitação em Portugal.
A minha posição é simples: quem cumpre deve ser protegido. Quem incumpre deve responder pelas consequências. E a justiça tem de funcionar.
1. O INCUMPRIMENTO NÃO PODE SER UM NEGÓCIO
Imaginemos um apartamento arrendado por 900 € mensais.
O inquilino deixa de pagar a renda, sem fundamento legal que justifique esse incumprimento.
Ao fim de seis meses, o proprietário acumula 5.400 € de rendas não recebidas.
Ao fim de doze meses, o valor ascende a 10.800 €.
A estes montantes podem somar-se despesas judiciais, custos de manutenção e outros encargos que o proprietário continua a suportar.
Se o imóvel estiver financiado por um empréstimo bancário, as prestações não deixam de vencer-se porque o inquilino não paga.
E se a situação se prolongar? O prejuízo aumenta.
Não estou a afirmar que todos os processos de despejo demoram doze meses ou que todas as situações de incumprimento são injustificadas.
O exemplo demonstra simplesmente o impacto financeiro que a demora na resolução de um conflito pode produzir.
O cumprimento de um contrato não pode depender exclusivamente da capacidade económica da parte lesada para suportar um litígio prolongado.
2. PORTUGAL JÁ TEM MECANISMOS DE DESPEJO. ENTÃO O QUE FALTA?
É importante começar por esclarecer a legislação existente.
O artigo 1083.º do Código Civil prevê fundamentos de resolução do contrato de arrendamento, incluindo situações de mora igual ou superior a três meses no pagamento das rendas, sem prejuízo das regras legais de comunicação e regularização.
Também contempla situações de atrasos reiterados e outros incumprimentos graves.
Além disso, Portugal dispõe do Balcão do Arrendatário e do Senhorio (BAS), cuja regulamentação foi consolidada pela Portaria n.º 49/2024.
O BAS concentra a tramitação de dois mecanismos importantes:
• O procedimento especial de despejo.
• A injunção em matéria de arrendamento, que permite aos inquilinos efetivar determinados direitos.
Portanto, não precisamos de começar do zero.
Precisamos de perceber se estes mecanismos são suficientemente rápidos, acessíveis e eficazes.
Quantos processos entram anualmente? Quantos são resolvidos? Quanto tempo decorre entre o requerimento inicial e a decisão? Quanto tempo demora a execução? Qual a percentagem de decisões efetivamente cumpridas? Qual o custo médio suportado pelas partes?
Uma reforma da justiça deve começar pela publicação de indicadores que permitam identificar onde estão os atrasos.
3. O DESPEJO TEM DE FUNCIONAR
Defendo que o procedimento de despejo seja célere quando exista um fundamento legal comprovado e o contrato tenha cessado validamente.
O despejo não pode ser uma ameaça arbitrária.
Mas também não pode transformar-se num procedimento que, na prática, torne extremamente difícil recuperar um imóvel após a cessação legítima do arrendamento.
É necessário distinguir duas situações.
A primeira: não existe oposição fundamentada.
Nestes casos, a tramitação deve ser simplificada e suficientemente rápida para evitar prejuízos desnecessários.
A segunda: existe um conflito jurídico relevante.
O inquilino contesta o fundamento do despejo, apresenta prova de pagamento, invoca uma irregularidade na comunicação ou demonstra outra circunstância juridicamente relevante.
Aqui, o tribunal tem de apreciar a questão com todas as garantias.
A solução não é eliminar o direito de defesa.
É garantir que a existência de uma contestação não conduz automaticamente a uma demora desproporcionada.
Justiça rápida não significa justiça automática. Significa justiça capaz de decidir em tempo útil.
4. E SE FOR O SENHORIO A NÃO CUMPRIR?
Convém esclarecer que esta proposta não pretende proteger apenas os proprietários.
Um contrato de arrendamento também estabelece obrigações para o senhorio.
A habitação deve reunir condições adequadas à utilização contratada.
As obras que legalmente lhe competem devem ser realizadas.
O inquilino não pode ser sujeito a intimidações, entradas ilegítimas no imóvel ou perturbações ilícitas do seu direito de utilização.
Também não deve ficar indefinidamente à espera da resolução de problemas graves de habitabilidade.
O sistema jurídico já contempla meios de reação, incluindo a injunção em matéria de arrendamento para determinadas situações de incumprimento pelo senhorio.
Mas esses mecanismos também devem funcionar com rapidez.
Defendo que os inquilinos possam obter decisões eficazes quando estejam em causa:
• Obras legalmente exigíveis.
• Deficiências graves de habitabilidade.
• Incumprimentos contratuais relevantes.
• Retenção indevida de valores.
• Outras situações para as quais a lei reconheça tutela judicial.
Um senhorio incumpridor não deve beneficiar da lentidão da justiça, tal como um inquilino incumpridor não deve beneficiar dela.
5. A DIFERENÇA ENTRE INCUMPRIMENTO E VULNERABILIDADE SOCIAL
Este é um dos pontos mais delicados da discussão.
Uma família pode deixar de pagar uma renda por razões muito diferentes.
Pode existir incumprimento deliberado.
Pode existir desemprego involuntário.
Pode existir doença grave.
Pode existir perda inesperada de rendimentos.
Ou pode existir um conflito legítimo entre senhorio e inquilino quanto aos valores exigidos.
Não podemos tratar estas situações como se fossem iguais.
Mas também não podemos concluir que uma situação social difícil elimina automaticamente as obrigações cotratuais.
A resposta deve ser proporcional.
Quando existe vulnerabilidade económica, os serviços sociais competentes devem atuar atempadamente.
Pode ser necessário conceder um apoio temporário à renda, procurar uma solução habitacional alternativa ou mobilizar os mecanismos públicos existentes.
O que não considero adequado é transformar sistematicamente o proprietário particular no único responsável financeiro por essa situação.
A política social deve proteger as famílias vulneráveis, mas tem de ser financiada e executada pelas entidades públicas competentes.
6. O ESTADO NÃO PODE DESAPARECER QUANDO EXISTE UMA EMERGÊNCIA HABITACIONAL
Defendo a criação de uma articulação obrigatória e rápida entre a justiça do arrendamento, a Segurança Social e os municípios, nas situações legalmente identificadas como vulneráveis.
Quando o processo revelar risco de perda de habitação de uma família especialmente vulnerável, os serviços competentes deverão ser informados com antecedência suficiente para avaliar a situação.
Essa comunicação não deverá constituir, por si só, uma suspensão automática e indefinida do processo.
Mas deverá desencadear uma resposta social concreta.
O Estado terá de distinguir quem precisa de apoio temporário de quem necessita de uma solução habitacional mais duradoura e deverá acompanhar os resultados.
É necessário saber se foi disponibilizado apoio, se houve encaminhamento e se foi encontrada uma solução.
Uma política social que só aparece no momento do despejo já chegou demasiado tarde.
7. PRAZOS CLAROS PARA A JUSTIÇA DO ARRENDAMENTO
Proponho que a legislação estabeleça objetivos operacionais mensuráveis.
Por exemplo, até 30 dias para a tramitação inicial de procedimentos sem oposição, contados a partir do momento em que estejam reunidos todos os requisitos legais.
Até 90 dias como objetivo de decisão em primeira instância para processos contestados de menor complexidade.
Até 30 dias para executar decisões definitivas, quando não exista impedimento legal à desocupação.
Estes prazos não seriam garantias absolutas aplicáveis a todas as situações.
Os casos complexos, os recursos, os incidentes e as salvaguardas legalmente previstas podem justificar durações superiores.
Mas é necessário estabelecer metas de funcionamento e medir os desvios.
O sistema deve ainda identificar os motivos dos atrasos e permitir corrigir falhas de organização, recursos humanos ou procedimentos.
Se exigimos prazos aos cidadãos para cumprir obrigações, também devemos exigir ao Estado padrões verificáveis de desempenho.
8. TRIBUNAIS ESPECIALIZADOS OU TRAMITAÇÃO ESPECIALIZADA?
Nem sempre criar um novo tribunal significa melhorar a justiça.
Podemos acabar por criar mais estruturas administrativas, mais custos e mais burocracia.
Por isso, defendo que se avalie a possibilidade de concentrar competências em secções especializadas dos tribunais existentes, com formação adequada dos magistrados e funcionários.
A especialização pode permitir maior uniformidade de decisões, melhor conhecimento da legislação e maior eficiência processual.
O BAS deve continuar a desempenhar um papel central na receção e tramitação dos procedimentos.
Mas é necessário garantir que a passagem para o tribunal, quando existe uma questão sujeita a decisão judicial, não introduz atrasos desnecessários.
Também é importante assegurar recursos suficientes para agentes de execução e oficiais de justiça.
Uma sentença que não consegue ser executada em tempo útil pode representar uma vitória jurídica sem resultado prático.
A justiça não termina quando o tribunal decide. Termina quando a decisão produz os efeitos legalmente devidos.
9. PENALIZAÇÕES EFETIVAS PARA QUEM ABUSA DO SISTEMA
Uma legislação eficaz deve distinguir o exercício legítimo dos direitos processuais das condutas de má-fé.
Um inquilino tem o direito de contestar um despejo.
Um senhorio tem o direito de reclamar uma dívida.
Nenhum deles deve ser penalizado simplesmente por recorrer aos tribunais.
Mas devem existir consequências para comportamentos abusivos comprovados.
Por exemplo:
• Apresentação deliberada de documentos falsos.
• Alegações conscientemente falsas.
• Utilização abusiva de expedientes processuais com finalidade dilatória.
• Cobrança de valores sabidamente indevidos.
• Tentativas ilegais de expulsão de inquilinos.
• Incumprimento deliberado de decisões judiciais.
O Código de Processo Civil já contém mecanismos de responsabilização por litigância de má-fé.
O objetivo deve ser garantir a sua aplicação adequada, e não criar sanções automáticas que desencorajem o acesso legítimo à justiça.
O direito de defesa é fundamental. O abuso deliberado desse direito não deve ficar sem consequências.
10. DEVEMOS TER UM REGISTO DE INCUMPRIDORES?
Esta questão provavelmente surgirá no debate.
Será legítimo criar uma lista de inquilinos que não pagam rendas? E uma lista de senhorios que não cumprem as suas obrigações?
Tenho reservas quanto à criação de listas públicas.
Um registo desse tipo poderia gerar problemas graves de proteção de dados pessoais, erros de identificação e exclusão habitacional permanente.
Uma situação de desemprego que provocou um incumprimento pontual não pode transformar-se numa marca vitalícia.
O mesmo se aplica a acusações contra senhorios que não tenham sido comprovadas.
Defendo, em alternativa, mecanismos de verificação legalmente proporcionais, com informação estritamente necessária, decisões fundamentadas, possibilidade de correção e prazos de conservação limitados.
A consulta de informações pessoais deverá respeitar a legislação de proteção de dados e depender de uma base jurídica adequada.
Responsabilizar não é criar listas negras. É assegurar que existem consequências justas e proporcionais.
11. O CUSTO ECONÓMICO DA LENTIDÃO JUDICIAL
Voltemos ao exemplo de uma renda mensal de 900 €.
Se um incumprimento injustificado durar seis meses, o valor de rendas não recebidas poderá atingir 5.400 €.
Se durar um ano, serão 10.800 € e estes valores não incluem necessariamente os restantes custos.
Para um proprietário com apenas um imóvel, o impacto pode ser particularmente significativo.
Também para o inquilino a demora judicial pode ter custos relevantes.
Uma habitação com problemas graves de infiltração, instalações degradadas ou outras deficiências pode tornar-se difícil de utilizar, enquanto o conflito permanece sem resolução.
Em ambos os casos, a lentidão da justiça agrava os prejuízos.
Não estamos apenas perante uma questão jurídica.
Estamos perante um problema económico que afeta a confiança no mercado de arrendamento.
Se os contratos forem mais previsíveis e os incumprimentos tiverem resposta eficaz, poderá diminuir parte do risco considerado pelos proprietários nas decisões de arrendar.
Isso não garante automaticamente rendas mais baixas.
Mas pode contribuir para um mercado mais funcional.
12. A MINHA PROPOSTA CONCRETA
Defendo uma reforma da justiça do arrendamento assente em oito medidas:
1 - Reforçar o Balcão do Arrendatário e do Senhorio.
Melhorar a sua capacidade de resposta, a tramitação digital e a articulação com os tribunais.
2 - Criar especialização judicial.
Concentrar competências e reforçar a formação em matéria de arrendamento.
3 - Estabelecer metas de duração dos processos.
Definir objetivos realistas e publicar regularmente os resultados.
4 - Garantir execução eficaz das decisões.
Reforçar os meios humanos e processuais necessários.
5 - Responsabilizar incumpridores de ambas as partes.
Aplicar mecanismos proporcionais de sanção e reparação perante incumprimentos comprovados.
6 - Proteger o direito de defesa.
Impedir despejos arbitrários e assegurar a apreciação efetiva das situações juridicamente relevantes.
7 - Articular justiça e proteção social.
Criar mecanismos rápidos de intervenção pública perante vulnerabilidade comprovada.
8 - Publicar estatísticas completas.
Divulgar dados sobre processos, decisões, duração, execução, custos e resultados.
CONCLUSÃO - UM MERCADO SEM JUSTIÇA EFICAZ É UM MERCADO SEM CONFIANÇA
A crise da habitação não se resolve apenas com construção.
Também precisamos de recuperar a confiança nas regras que regulam os contratos.
Quem arrenda uma casa deve saber que os seus direitos serão respeitados.
Quem disponibiliza um imóvel deve saber que consegue fazer cumprir legitimamente as obrigações acordadas.
Não pode existir uma justiça eficaz apenas para os senhorios.
Nem uma justiça eficaz apenas para os inquilinos.
A lei tem de proteger ambas as partes.
E o Estado tem de assumir as suas responsabilidades sociais quando uma família se encontra numa situação de vulnerabilidade.
Não podemos continuar a confundir proteção social com impunidade contratual.
Mas também não podemos confundir eficácia judicial com ausência de garantias de defesa.
O equilíbrio está numa justiça rápida, independente, acessível e capaz de executar as suas decisões.
Esta é a quinta das 12 propostas para uma reforma estrutural da habitação em Portugal.
Deixo uma pergunta: se um contrato termina legalmente e existe uma decisão definitiva de despejo, consideras aceitável que o proprietário continue meses à espera de recuperar o imóvel?
No sentido inverso: deverá um inquilino continuar a pagar uma renda por uma habitação com deficiências graves enquanto espera por uma decisão judicial?
Para mim, a resposta é a mesma: nenhum dos dois deve ficar indefinidamente sem proteção jurídica eficaz.
@XMuttley #Habitação #Arrendamento #Justiça #Despejos #Portugal
Renata Cambra, com esta mostra de sensatez, deve ser eleita desde já a figura do ano para a redação do @expresso . E a Sic N deve contratá-la, acto continuo, para comentadora. Os media estão desesperados por uma nova Mariana Mortágua!
@luis_cristovao O convívio deles acaba no mei direito de usufruir de um espaço público sem ter que estar a levar com ideologias políticas e de porem em causa comerciantes e empregos.
🎸 A MÚSICA É UNIVERSAL. A SOLIDARIEDADE TAMBÉM DEVIA SER!
A música não tem partido, não tem dono e não pertence a nenhuma ideologia.
A música é universal!
Cada artista tem todo o direito às suas convicções políticas.
Mas a música deve unir pessoas, não dividi-las conforme aquilo em que acreditam.
Vários artistas decidiram associar a sua voz às acampadas pela habitação. É legítimo e respeitável.
Mas o @XMuttley deixa uma sugestão: já que deram a voz à causa, porque não dar também um contributo financeiro?
Ao longo dos últimos dez anos, entidades públicas contrataram perto de 4 milhões e duzentos mil euros em espetáculos associados a estes artistas.
São pagamentos por serviços prestados as suas promotoras, não rendimentos pessoais.
Mas, que tal destinarem voluntariamente uma parte dos seus rendimentos a um fundo para habitação acessível?
Não sabemos se já o fazem, e ninguém lhes exige que resolvam o problema da habitação.
Mas a solidariedade não se esgota num concerto, numa fotografia ou num aplauso e muito menos na associação da sua imagem publica a causas políticas.
🎤 Cantar por uma causa é importante. Ajudar a concretizá-la seria ainda melhor!
🐾 @XMuttley — Menos palco para a política, mais ação pela habitação!
#XMuttley #Habitação #Música #Solidariedade #ContratosPúblicos
5000-7000 mil refeições servidas na cantina social da acampada do Porto desde que o Chapitô se mudou para a Praça S. João I.
O MILAGRE DAS TENDAS E A MULTIPLICAÇÃO DAS MARMITAS
Porto, a nova capital mundial da economia solidária de alta performance
Há fenómenos económicos que desafiam as leis da matemática, da contabilidade e, em casos extremos, do bom senso.
O Porto parece ter descoberto um deles.
Enquanto o país discute a crise da habitação, as taxas de juro e o preço do azeite, há um pequeno território de lona onde, segundo os números que circulam, acontece diariamente um milagre digno de entrar nos manuais de Economia: a distribuição gratuita de 200 a 300 refeições quentes por dia.
É uma espécie de MasterChef - Edição Revolução, onde ninguém é eliminado, o júri é a opinião pública e o ingrediente secreto é o financiamento.
Não estamos a falar de meia dúzia de sandes de queijo e uma garrafa de água.
Estamos a falar de uma operação alimentar com uma regularidade que faria corar alguns refeitórios escolares.
A pergunta que ninguém parece querer fazer é simples: quem paga a conta?
Há dois mil anos, a multiplicação dos pães e dos peixes foi considerada um milagre.
Hoje, no Porto, aparentemente basta uma tenda, uma causa e uma boa rede de contactos.
Se forem 300 refeições diárias, temos 9.000 refeições por mês.
Vamos imaginar, por mera curiosidade contabilística, um custo modesto de 3 euros por refeição.
São 27 mil € só em comida.
Sem contabilizar gás, eletricidade, transporte, equipamentos, conservação de alimentos, higiene ou o desgaste emocional de quem tem de descascar batatas para trezentas pessoas.
Com este volume de operações, qualquer contabilista começaria a perguntar pelo inventário, pelos fornecedores e pelo mapa de fluxos de caixa.
Não por maldade. Por deformação profissional.
O primeiro acampamento com departamento de logística?
É aqui que o fenómeno ganha uma dimensão verdadeiramente empresarial.
Porque distribuir centenas de refeições diariamente exige organização. Alguém compra. Alguém transporta. Alguém cozinha. Alguém distribui. Alguém limpa, ou talves não...
Sobretudo, alguém assegura que no dia seguinte há mais arroz, mais massa e mais sopa.
Se tudo isto funciona exclusivamente com voluntários e donativos espontâneos, estamos perante um caso de estudo que merece uma visita urgente da Harvard Business School.
Se existe financiamento organizado, também não há nenhum escândalo automático.
Há apenas uma pergunta perfeitamente legítima: quem financia, quanto financia e através de que entidades?
Porque transparência não é uma palavra reservada às empresas cotadas em bolsa.
Também fica bem ao lado de um panelão de sopa.
A revolução não tem teto, mas tem catering
O contraste é irresistível.
De um lado, famílias que contam os cêntimos para conseguir pagar a renda.
Do outro, um movimento de protesto que, aparentemente, consegue montar uma operação alimentar diária com uma eficiência admirável.
Naturalmente, uma coisa não anula a outra. Ter acesso a uma refeição gratuita não resolve a falta de uma casa.
Mas convenhamos que a logística merece ser estudada.
Portugal tem empresas que não conseguem contratar um motorista, restaurantes que fecham por falta de pessoal e hospitais com dificuldades em assegurar determinadas escalas.
Entretanto, uma operação solidária consegue fazer chegar refeições a centenas de pessoas.
Talvez o próximo ministro da Economia devesse ser recrutado entre os responsáveis pelas marmitas.
Pelo menos estes parecem conseguir cumprir o plano diário de produção.
O mistério do patrocinador invisível
Nas redes sociais há sempre quem encontre imediatamente uma explicação.
Uns dizem que é solidariedade genuína.
Outros juram que existem organizações por trás.
Outros ainda garantem conhecer os financiadores, embora curiosamente nunca apresentem um documento.
É o habitual campeonato nacional de suspeitas, onde a imaginação costuma chegar antes das provas.
Mas há uma solução revolucionária, quase subversiva: publicar as contas.
Quantas refeições são efetivamente distribuídas? Qual é o custo médio? Que percentagem corresponde a alimentos oferecidos? Quem suporta transportes e equipamentos? Existem donativos financeiros? De quem?
Tudo perguntas terrivelmente inconvenientes para quem prefere transformar uma calculadora numa teoria da conspiração.
A conclusão: falta habitação, mas sobram perguntas
O problema da habitação é real. A precariedade também. Alimentar quem precisa é um gesto que merece respeito.
Mas o exercício de escrutínio não pode desaparecer só porque a causa é simpática.
Se um movimento consegue mobilizar recursos para milhares de refeições mensais, isso pode revelar uma extraordinária capacidade de solidariedade.
Ou uma estrutura de apoio muito mais organizada do que parece. Ou ambas...
Mas a sopa, essa, não nasce nas árvores e... se nascer, o Ministério da Agricultura que investigue imediatamente.
@donocooperativa@CMTVNoticias Encontrei o vídeo da reportagem Adriana Lima diz não ter dinheiro para ter um filho e queixa-se da falta de apoios.
https://t.co/WMlNeRkSrx
A crise da habitação é real, mas as hastas públicas que continuam a desbravar o património público também!
@cmlisboa preparada para se desfazer de mais uns quantos imóveis com aptidão habitacional.
Ninguém trava isto?
HABITAÇÃO | PROPOSTA 2/12
ACABAR COM AS CAUÇÕES? UM SEGURO DE RENDA PODE SER A SOLUÇÃO.
Para arrendar uma casa é preciso ter dinheiro. Muito dinheiro. E não estou a falar apenas da renda mensal.
Imaginemos uma família que encontra um apartamento por 1.000 € mensais.
O senhorio pede a primeira renda, duas rendas antecipadas e uma caução equivalente a duas rendas.
Antes de receber as chaves, a família poderá ter de disponibilizar vários milhares de euros.
Mesmo quando essas exigências respeitam os limites legais, o esforço financeiro pode ser enorme.
O problema é que muitos portugueses até conseguem pagar uma renda mensal, mas não conseguem reunir, de uma só vez, o dinheiro necessário para celebrar o contrato.
Temos aqui uma contradição.
Num país que precisa de facilitar o acesso à habitação, continuamos a exigir às famílias uma almofada financeira precisamente no momento em que estão a enfrentar uma das maiores despesas da sua vida.
E se substituíssemos as cauções por um seguro de garantia do arrendamento?
Esta é a segunda das 12 propostas que defendo para reformar o mercado habitacional português.
1. PARA QUE SERVE A CAUÇÃO?
A caução existe para proteger o cumprimento de obrigações contratuais.
Se o inquilino provocar danos no imóvel ou incumprir obrigações garantidas, o senhorio poderá utilizar a caução nos termos legalmente aplicáveis.
O artigo 1076.º do Código Civil permite a antecipação de rendas até dois meses, mediante acordo escrito, e a prestação de caução até ao valor correspondente a duas rendas.
A caução não deve ser confundida com uma renda antecipada.
Também não é um prémio que o senhorio recebe por ter arrendado a casa.
Quando deixa de existir fundamento para a sua utilização, deve ser restituída.
Mas a proteção que oferece tem limites.
Duas rendas podem ser insuficientes para cobrir meses de incumprimento, danos consideráveis e os custos de recuperação do imóvel.
Ou seja, o inquilino imobiliza dinheiro e o senhorio pode continuar insuficientemente protegido.
Será que não conseguimos encontrar uma solução melhor para ambos?
2. UM SEGURO EM VEZ DE DINHEIRO PARADO
A minha proposta é criar um regime nacional de Seguro de Garantia do Arrendamento, destinado aos contratos de arrendamento habitacional.
Em vez de entregar uma caução monetária, o arrendatário e o senhorio poderiam recorrer a uma apólice regulada, com garantias previamente definidas.
O seguro teria três coberturas fundamentais:
A - Rendas em atraso
Garantia de pagamento ao senhorio, até aos limites contratados, quando o arrendatário não cumpre a obrigação de pagamento.
B - Danos no imóvel
Cobertura de danos comprovadamente imputáveis ao arrendatário, excluindo o desgaste normal decorrente de uma utilização prudente.
C - Despesas de recuperação
Cobertura de determinadas despesas judiciais e de execução necessárias à recuperação de créditos ou do imóvel, nos casos legalmente previstos.
Estas coberturas poderiam integrar uma única apólice, com identificação dos riscos, franquias, exclusões e capitais garantidos.
O objetivo não é eliminar a responsabilidade de quem incumpre.
É substituir a entrega antecipada de grandes quantias por uma garantia financeira mais adequada.
3. O SENHORIO NÃO DEVE ESPERAR ANOS PARA SER INDEMNIZADO
Um seguro só serve se funcionar quando é necessário.
Por isso, a legislação teria de estabelecer procedimentos claros para a participação de sinistros, apresentação de documentos e pagamento das indemnizações.
Proponho um prazo de referência de 30 dias para liquidação de sinistros devidamente comprovados e enquadrados nas coberturas.
Em situações de incumprimento de rendas, poderiam existir pagamentos provisórios, sujeitos a posterior acerto, quando estivessem reunidas garantias suficientes.
O senhorio não deveria depender da conclusão de um processo judicial prolongado para receber qualquer compensação.
Naturalmente, teriam de existir mecanismos para impedir participações fraudulentas ou pedidos de indemnização indevidos.
Um seguro que apenas paga depois de terminados todos os problemas pode chegar tarde demais.
4. E QUANTO CUSTARIA?
Esta é a pergunta essencial. Não podemos substituir uma caução de 2.000 € por um seguro com prémios desproporcionados.
A caução é, em princípio, recuperável. O prémio de seguro não é.
Por isso, não devemos comparar apenas o dinheiro necessário à entrada. Temos de comparar o custo económico total das duas soluções.
Imaginemos uma renda mensal de 1.000 €.
Uma caução de duas rendas representa 2.000 € imobilizados.
Num exercício meramente ilustrativo, um seguro com prémio anual de 180 € representaria 15 € mensais.
Ao fim de cinco anos, esse prémio corresponderia a 900 € pagos, admitindo que não existiam atualizações.
A família teria evitado imobilizar 2.000 € no início, mas suportaria uma despesa definitiva.
É uma troca que pode fazer sentido, mas não será automaticamente vantajosa para todos.
O valor real do prémio teria de resultar de estudos atuariais, da sinistralidade e da concorrência entre seguradoras.
Não devemos inventar preços máximos sem conhecer os custos efetivos das coberturas.
5. QUEM DEVE PAGAR O SEGURO?
Defendo que o custo seja repartido de acordo com o risco protegido.
O seguro de rendas em atraso protege diretamente o senhorio.
O seguro de danos garante responsabilidades do arrendatário.
Poderá, por isso, existir uma repartição contratual transparente dos prémios, dentro de limites legais.
O que não aceitaria seria criar uma nova obrigação financeira que pudesse ser integralmente transferida para os inquilinos sem qualquer controlo.
A legislação deverá impedir a duplicação de garantias para o mesmo risco.
Não faria sentido exigir simultaneamente um seguro completo, uma caução de duas rendas e outras garantias financeiramente equivalentes.
Isso não facilitaria o arrendamento.
Apenas tornaria a entrada numa habitação ainda mais cara.
6. E SE A SEGURADORA RECUSAR O INQUILINO?
Aqui encontramos uma das maiores dificuldades da proposta. As seguradoras avaliam riscos.
Poderão considerar determinados agregados familiares mais arriscados e exigir prémios elevados ou recusar a contratação.
Se isso acontecer, o seguro poderá transformar-se numa nova barreira ao acesso à habitação.
Precisamos, portanto, de um sistema que permita conciliar a avaliação do risco com condições de acesso socialmente aceitáveis.
Proponho estudar um mecanismo público de contragarantia para segmentos elegíveis, especialmente famílias de baixos rendimentos, jovens em início de vida profissional e pessoas com rendimentos estáveis mas historial de crédito limitado.
Essa intervenção pública deverá ter limites, financiamento identificado e mecanismos de prevenção de fraude.
Também não deverá servir para obrigar seguradoras a assumir riscos ilimitados sem uma remuneração adequada.
O Estado deve facilitar o acesso à habitação, não criar uma garantia pública sem controlo dos custos.
7. E SE O INQUILINO FICAR DESEMPREGADO?
Esta é uma das razões pelas quais considero que o seguro pode ser mais inteligente do que uma caução.
Uma família pode cumprir rigorosamente as suas obrigações durante anos e, subitamente, enfrentar desemprego involuntário, doença ou perda significativa de rendimentos.
Uma caução de duas rendas não resolve necessariamente essa situação.
Um seguro bem concebido poderia incluir uma cobertura facultativa de quebra involuntária de rendimentos, permitindo pagar temporariamente parte da renda.
Essa proteção teria de estar sujeita a condições objetivas, limites e duração definidos.
Não se trata de premiar o incumprimento.
Trata-se de impedir que uma dificuldade temporária se transforme imediatamente numa crise habitacional.
O senhorio recebe a renda coberta.
O inquilino ganha tempo para reorganizar a sua situação.
E o Estado poderá evitar, em determinados casos, custos sociais superiores.
8. MAS PORTUGAL JÁ NÃO TEM SEGUROS DE ARRENDAMENTO?
Tem e este é um ponto que importa esclarecer.
O Decreto-Lei n.º 69/2019 criou um regime especial de seguros de arrendamento acessível, abrangendo riscos como rendas em atraso, quebra involuntária de rendimentos e danos no imóvel.
Esses mecanismos estão associados ao Programa de Apoio ao Arrendamento e às respetivas condições de acesso.
Não estamos, portanto, a inventar um conceito completamente novo.
O que proponho é estudar a sua generalização ao mercado habitacional, com regras adequadas a diferentes tipos de contratos.
Também em setembro de 2026 foi apresentado na Assembleia da República o Projeto de Lei n.º 773/XVII/2, relativo a uma garantia pública de segurança no arrendamento e ao desenvolvimento do mercado segurador.
O projeto foi rejeitado na generalidade em 30 de setembro.
Não basta, portanto, defender genericamente a criação de um seguro.
É necessário explicar o seu financiamento, a repartição dos riscos, as condições de acesso e as obrigações das seguradoras.
9. COMO IMPLEMENTARIA ESTA REFORMA?
Defendo uma transição gradual, em vez da proibição imediata de todas as cauções.
Primeira fase - Regime legal e produto-padrão
Estabelecer coberturas mínimas, informações obrigatórias, regras de comercialização, prazos de indemnização e mecanismos de reclamação.
Segunda fase - Alternativa à caução
Permitir que uma apólice elegível substitua a caução monetária no âmbito de contratos abrangidos pelo regime.
Terceira fase - Avaliação de resultados
Analisar os prémios praticados, os sinistros, os pagamentos efetuados e os efeitos no acesso ao arrendamento.
Quarta fase - Generalização
Se o modelo demonstrar eficácia e custos proporcionais, avançar para uma substituição mais ampla das cauções monetárias, com exceções fundamentadas.
A supervisão seguradora caberia à Autoridade de Supervisão de Seguros e Fundos de Pensões, dentro das suas competências legais.
E os dados fundamentais de funcionamento deveriam ser publicados periodicamente.
10. O QUE GANHAM OS INQUILINOS E OS SENHORIOS?
Os inquilinos poderão precisar de menos poupanças para celebrar um contrato e beneficiar de proteção adicional em situações imprevistas.
Os senhorios poderão contar com garantias financeiras mais abrangentes e mecanismos de indemnização previsíveis.
O mercado poderá tornar-se mais acessível e seguro.
Mas não devemos esconder os riscos.
Os prémios podem encarecer.
As coberturas podem revelar-se insuficientes.
As seguradoras podem impor exclusões excessivas.
E a proteção financeira não substitui uma justiça contratual eficaz.
Por isso, a reforma tem de ser avaliada e corrigida à luz dos resultados.
CONCLUSÃO - MENOS DINHEIRO IMOBILIZADO, MAIS SEGURANÇA REAL
Não considero razoável que o acesso a uma habitação dependa, em tantos casos, da capacidade de uma família para disponibilizar imediatamente vários milhares de euros.
Também não considero justo exigir a um senhorio que coloque o seu património no mercado sem mecanismos adequados de proteção contra incumprimentos.
O seguro de garantia do arrendamento pode ser uma solução para ambos.
Mas apenas se tiver prémios proporcionais, coberturas eficazes, regras transparentes e acesso suficientemente alargado.
Não quero substituir uma caução por mais uma despesa obrigatória. Quero substituir uma barreira financeira por um mecanismo de proteção mais eficiente.
Esta é a segunda das 12 medidas que proponho para reformar o mercado da habitação em Portugal.
E deixo uma pergunta: preferias entregar duas rendas de caução ou pagar um seguro de renda, desde que o prémio fosse razoável e as garantias eficazes?
@XMuttley #Habitação #Arrendamento #Seguros #Portugal
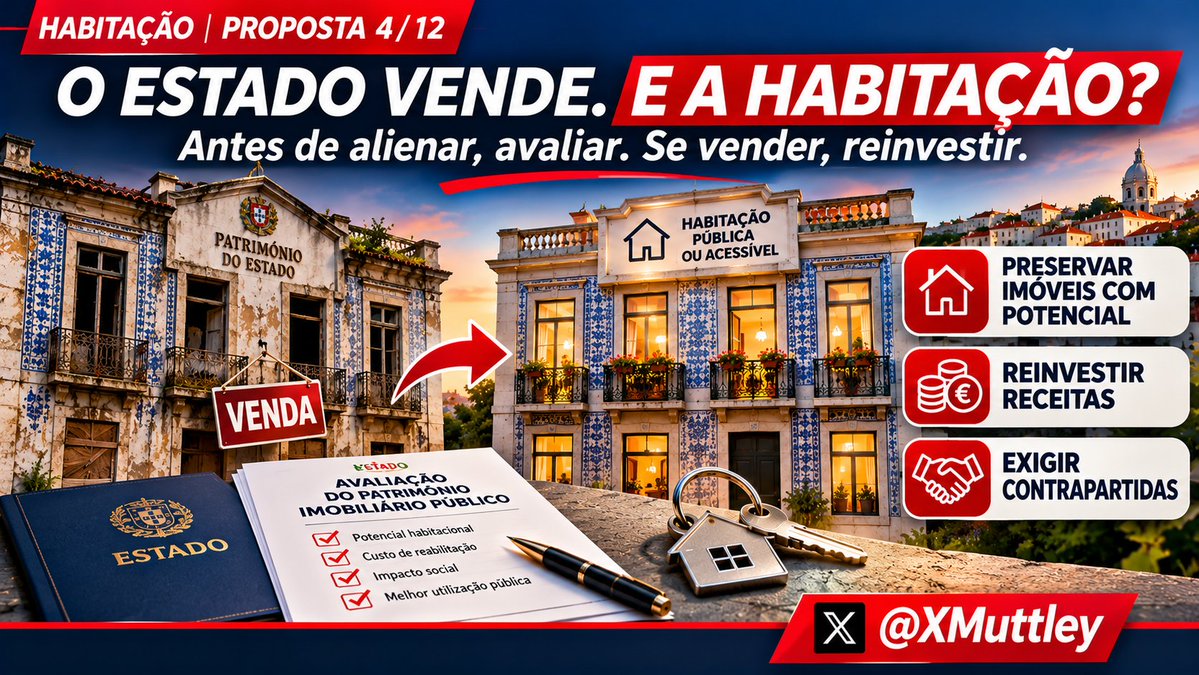
HABITAÇÃO | PROPOSTA 4/12
O ESTADO VENDE PATRIMÓNIO. MAS QUANTAS CASAS PODERIA TER CRIADO?
Portugal tem falta de habitação. O Estado tem património imobiliário. Durante décadas, uma parte desse património foi alienada.
Não vos parece que há aqui uma questão que merece ser discutida?
Sucessivos governos anunciam investimentos de milhões de euros na aquisição, construção e reabilitação de habitação pública.
Ao mesmo tempo, o Estado aliena edifícios, terrenos e outros imóveis.
Naturalmente, nem todos têm aptidão habitacional. Nem todos estão bem localizados. Nem sempre a sua reabilitação é economicamente justificável.
Mas uma pergunta deveria ser obrigatória antes de cada alienação: este imóvel poderia contribuir para resolver o problema da habitação?
Se a resposta for afirmativa, por que razão estamos a vendê-lo?
Esta é a quarta das 12 propostas que apresento para uma reforma estrutural da habitação em Portugal.
E talvez uma das mais importantes.
1. AFINAL, QUANTOS IMÓVEIS TEM O ESTADO?
Durante anos, a qualidade e a abrangência da informação disponível sobre o património imobiliário público foram objeto de críticas.
O Tribunal de Contas identificou insuficiências no inventário e no registo patrimonial, com implicações na fiabilidade da informação financeira do Estado.
Entretanto, houve progressos.
Em julho de 2026, o Governo anunciou a conclusão do levantamento de 60 mil imóveis públicos pela ESTAMO.
A 6 de novembro de 2026, o Executivo comunicou que o universo de imóveis mapeados tinha atingido 80 mil, incluindo património de institutos públicos e imóveis provenientes das extintas Administrações Regionais de Saúde.
Nesse mesmo comunicado, anunciou a disponibilização de uma primeira lista de 477 imóveis sem utilização para possível transferência de gestão para os municípios.
Os municípios terão até 31 de dezembro de 2026 para identificar os imóveis que pretendem gerir.
É um avanço.
Mas inventariar não é reabilitar.
Identificar um imóvel não significa que esteja disponível, juridicamente regularizado ou apto para habitação.
O que precisamos agora é de conhecer o potencial habitacional efetivo desse património e transformar informação em resultados.
2. O ESTADO NÃO DEVE VENDER IMÓVEIS HABITACIONAIS SEM DEMONSTRAR QUE É A MELHOR SOLUÇÃO
A minha primeira proposta é simples.
A alienação de imóveis públicos com aptidão habitacional relevante deve ser excecional e especialmente fundamentada.
Antes de qualquer venda, o Estado deverá apresentar uma avaliação independente que considere:
• A localização do imóvel.
• A possibilidade de utilização habitacional.
• O número potencial de habitações.
• O custo estimado de reabilitação ou construção.
• O valor de mercado.
• A procura habitacional na zona.
• A viabilidade da utilização para habitação pública ou acessível.
• As alternativas à venda, incluindo concessões e direitos de superfície.
Esta avaliação deverá ser publicada antes da decisão definitiva.
Não defendo manter indefinidamente edifícios públicos degradados apenas porque pertencem ao Estado.
Se recuperar determinado imóvel custar um valor manifestamente desproporcionado, pode fazer sentido aliená-lo.
Mas essa decisão deve resultar de uma comparação económica e social fundamentada.
Vender não pode ser a solução automática para um edifício público que deixou de ter utilização administrativa.
3. VENDER HOJE PARA COMPRAR AMANHÃ?
Imaginemos que o Estado possui um edifício urbano com potencial para criar 30 habitações.
Decide vendê-lo a um investidor privado.
A receita entra nas contas públicas e é utilizada para financiar outras despesas.
Alguns anos depois, o Estado decide criar habitação pública na mesma região.
Mas já não tem aquele edifício.
Precisa de comprar terrenos, adquirir imóveis ou promover novas construções.
Possivelmente num mercado imobiliário onde os preços entretanto aumentaram.
Poderá estar a pagar mais para recuperar uma capacidade habitacional que anteriormente já possuía.
Este exemplo é hipotético, mas ilustra a questão que deve orientar a gestão patrimonial.
O valor de um imóvel público não se resume ao preço pelo qual pode ser vendido. Também inclui os serviços e benefícios que poderá proporcionar no futuro.
4. E QUANDO O ESTADO VENDE POR VALORES MUITO SUPERIORES AO PREÇO-BASE?
Aqui introduzo uma segunda proposta.
Existem operações de alienação pública em que o preço final ultrapassa significativamente o valor-base de licitação.
Isso pode refletir concorrência intensa, valorização do mercado ou uma avaliação inicial conservadora.
Não significa, por si só, que exista qualquer irregularidade.
Mas levanta uma questão interessante: se a alienação de um imóvel público produz uma receita significativa, por que razão não reservar obrigatoriamente parte desse valor para criar habitação pública?
Defendo que uma percentagem da receita líquida das alienações imobiliárias do Estado seja consignada a um fundo destinado exclusivamente à habitação.
A percentagem deverá ser definida por lei, tendo em conta os encargos associados à operação, o regime orçamental e a viabilidade financeira.
Não proponho simplesmente tributar a diferença entre o valor-base e o preço final.
O valor-base de licitação não é necessariamente uma medida da valorização económica extraordinária.
O mecanismo mais transparente seria consignar parte das receitas efetivamente arrecadadas.
Assim, o Estado poderia alienar património cuja manutenção não se justificasse, mas garantir que uma parte do valor regressaria ao parque habitacional público.
Se o Estado vende património, deve demonstrar o que construiu ou recuperou com essa receita.
5. UM EXEMPLO: 10 MILHÕES DE EUROS EM ALIENAÇÕES
Imaginemos um conjunto de vendas de imóveis públicos que produz uma receita líquida de 10 milhões de euros.
Se a lei determinasse que 30% dessa receita fosse consignada à habitação, seriam disponibilizados 3 milhões de euros para esse fim.
Admitindo, apenas para efeitos de simulação, um custo médio total de 150 mil euros por habitação, esse montante poderia representar o financiamento equivalente a 20 habitações.
Naturalmente, o custo real depende da localização, do terreno, da construção, das infraestruturas e de outros encargos.
Não estou a afirmar que o Estado consegue construir todas as casas por 150 mil euros.
Estou a demonstrar que é possível estabelecer uma ligação mensurável entre património alienado e habitação criada.
Cada operação deverá permitir responder:
- Quanto arrecadámos?
- Quanto reinvestimos?
- Quantas habitações foram efetivamente disponibilizadas?
Sem estas respostas, uma boa receita imobiliária pode transformar-se apenas num número nas contas públicas.
6. TERRENOS PÚBLICOS? ENTÃO TEM DE EXISTIR UMA CONTRAPARTIDA HABITACIONAL
Esta é uma das alterações mais importantes que defendo.
Quando o Estado ou um município disponibiliza terrenos públicos para empreendimentos imobiliários privados, deve procurar assegurar contrapartidas proporcionais ao valor económico concedido.
Não basta vender um terreno e esperar que o mercado resolva todos os problemas habitacionais.
Proponho que, nos projetos destinados predominantemente a habitação, seja avaliada uma quota obrigatória de construção para habitação pública ou acessível.
Uma referência possível seria entre 20% e 30% da área habitacional, ajustada à viabilidade económica da operação.
Essa quota poderia concretizar-se através de:
• Frações entregues a uma entidade pública.
• Habitações destinadas a arrendamento acessível durante um período longo.
• Direitos de utilização pública contratualmente garantidos.
• Outras contrapartidas habitacionais equivalentes, quando devidamente justificadas.
Não defendo impor a mesma quota a todos os projetos.
Um pequeno empreendimento de reabilitação não tem as mesmas condições económicas de uma grande operação urbanística.
Mas defendo que o benefício associado à utilização de património público seja acompanhado por uma contrapartida pública mensurável.
Se o terreno é público, uma parte relevante do benefício criado também deve ser pública.
7. E SE NÃO VENDÊSSEMOS OS TERRENOS?
Há outra possibilidade que considero especialmente interessante.: o direito de superfície.
Em vez de vender definitivamente determinado terreno público, o Estado pode permitir a sua utilização e construção por um período contratualmente definido, mantendo a propriedade do solo.
Este instrumento já está previsto na legislação portuguesa.
A própria política de habitação acessível já contempla mecanismos de cedência de terrenos e edifícios públicos através de direitos de superfície.
Não estamos, portanto, perante uma novidade jurídica.
O que proponho é reforçar a sua utilização estratégica.
O Estado mantém a titularidade do terreno.
O investidor pode construir e explorar o empreendimento nas condições acordadas.
A habitação acessível fica sujeita a obrigações verificáveis.
E no final do prazo aplicam-se as regras de reversão ou continuidade estabelecidas no contrato.
O património público deixa de ser apenas algo que se vende e passa a ser um instrumento permanente de política habitacional.
8. E OS COMPRADORES DOS IMÓVEIS PÚBLICOS?
Não proponho penalizar indiscriminadamente quem compra património ao Estado.
Um investidor que participa numa hasta pública, paga o preço exigido e cumpre todas as obrigações contratuais não está a praticar qualquer irregularidade por procurar rentabilizar o seu investimento.
O problema não é o investidor comprar.
O problema surge quando o Estado aliena património sem avaliar adequadamente as alternativas, sem exigir contrapartidas relevantes ou sem demonstrar o interesse público da operação.
Também é necessário evitar que novas obrigações sejam introduzidas depois de concluídas as vendas.
As regras têm de ser conhecidas antes da licitação.
Se um terreno estiver sujeito à obrigação de disponibilizar 25% da construção para habitação acessível, essa condição deve constar claramente das peças do procedimento.
Os interessados terão então oportunidade de apresentar propostas considerando esse encargo.
O Estado deve negociar bem e estabelecer boas regras, em vez de procurar corrigir posteriormente decisões mal preparadas.
9. POR QUE RAZÃO NÃO BASTA CRIAR UM FUNDO DE HABITAÇÃO?
Porque criar fundos, programas e organismos não significa necessariamente criar casas.
Portugal já conhece bem a diferença entre verbas anunciadas, verbas executadas e resultados efetivamente entregues.
Por isso, qualquer mecanismo de consignação das receitas imobiliárias deverá ter objetivos verificáveis.
Defendo que sejam publicados, pelo menos anualmente:
• As receitas de alienações abrangidas pelo regime.
• Os montantes destinados à habitação.
• Os imóveis adquiridos ou reabilitados.
• O número de habitações concluídas.
• Os custos por habitação.
• Os prazos de execução.
• As rendas ou condições de acesso aplicadas.
• Os desvios face aos objetivos inicialmente previstos.
Mais importante: esta informação deve ser disponibilizada num formato que permita análise independente.
Não basta anunciar que foram investidos 100 milhões de euros. É preciso demonstrar o que esses 100 milhões produziram.
10. MAS O ESTADO CONSEGUE GERIR MAIS HABITAÇÃO?
É uma crítica legítima.
Manter imóveis públicos implica custos de manutenção, administração, seguros, conservação e gestão dos contratos.
O Estado não deve acumular edifícios degradados sem capacidade financeira para os recuperar.
Por isso, não defendo que todas as habitações tenham de ser geridas diretamente pela Administração Central.
Podem existir modelos de gestão municipal, cooperativa ou contratualizada, desde que o interesse público esteja protegido.
Também não considero que todos os edifícios públicos devam ser transformados em habitação.
Alguns podem ter maior utilidade como escolas, unidades de saúde, equipamentos sociais ou instalações de serviços.
A decisão deve considerar o interesse público global.
Mas há um princípio que não abandonaria: um imóvel público com elevado potencial habitacional não deve ser alienado sem que se demonstre que essa decisão é melhor para a sociedade do que a sua utilização habitacional.
11. O QUE MUDARIA NA LEGISLAÇÃO?
Defendo uma reforma assente em seis medidas concretas.
1 - Avaliação habitacional obrigatória antes da alienação.
Todos os imóveis públicos alienáveis com potencial urbanístico relevante deverão ser avaliados quanto à possibilidade de utilização habitacional.
2 - Justificação pública da decisão de venda.
Sempre que um imóvel com aptidão habitacional seja alienado, a entidade responsável deverá fundamentar por que motivo essa solução oferece maior benefício público.
3 - Consignação de receitas.
Uma percentagem legalmente definida das receitas líquidas de alienações imobiliárias deverá financiar habitação pública e acessível.
4 - Contrapartidas em terrenos públicos.
Empreendimentos privados desenvolvidos sobre terrenos públicos deverão incluir obrigações proporcionais de disponibilização habitacional, quando compatíveis com a viabilidade dos projetos.
5 - Prioridade aos direitos de superfície.
Sempre que adequado, privilegiar soluções que permitam utilizar o solo público sem alienar definitivamente a sua propriedade.
6 - Fiscalização dos resultados.
Criar mecanismos de acompanhamento público das operações, incluindo valores, destinatários, obrigações contratuais e resultados habitacionais.
12. E QUEM FISCALIZA O PRÓPRIO ESTADO?
Não chega exigir transparência a senhorios, empresas, construtores e investidores.
O próprio Estado tem de aceitar um nível elevado de escrutínio sobre o seu património.
A decisão de vender um edifício público pode ser legal e, ainda assim, revelar-se economicamente discutível ou socialmente pouco vantajosa.
Por isso, defendo a publicação dos estudos de viabilidade, das avaliações disponíveis e das alternativas analisadas, salvaguardando informação legalmente protegida.
As entidades fiscalizadoras devem poder avaliar se as operações respeitaram não apenas os procedimentos legais, mas também os princípios de eficiência, economia e interesse público.
E os cidadãos devem conseguir acompanhar os resultados.
Se um imóvel foi vendido com a obrigação de criar 40 habitações acessíveis, devemos poder saber quando essas habitações foram concluídas, em que condições e durante quanto tempo permanecerão afetas a esse fim.
Transparência não é divulgar uma fotografia de uma assinatura. É permitir verificar o cumprimento daquilo que foi acordado.
CONCLUSÃO - O PATRIMÓNIO PÚBLICO NÃO PODE SER GERIDO APENAS COM UMA CALCULADORA
Um imóvel público tem um valor de mercado.
Mas pode também ter um valor social que não aparece numa avaliação imobiliária tradicional.
Pode transformar-se em habitação acessível.
Pode reduzir a necessidade de futuras aquisições públicas.
Pode permitir a fixação de famílias numa zona onde os preços se tornaram incomportáveis.
Ou pode não ter qualquer viabilidade habitacional, justificando plenamente a sua alienação.
O que não podemos aceitar é que estas alternativas não sejam analisadas de forma séria.
O Estado não tem de conservar tudo. Mas tem de justificar aquilo de que abdica.
Quando vende, deve demonstrar que a sociedade recebeu uma contrapartida adequada.
A crise da habitação exige construção, investimento e colaboração entre entidades públicas e privadas.
Mas exige também uma gestão patrimonial responsável.
Não faz sentido anunciar constantemente novos investimentos habitacionais sem avaliar aquilo que já existe no património público.
Antes de comprar mais terrenos, devemos saber o que temos.
Antes de vender edifícios, devemos avaliar o que poderiam ser.
Quando alienamos património, devemos garantir que parte do seu valor contribui efetivamente para criar habitação.
Esta é a quarta das 12 propostas para uma reforma estrutural da habitação em Portugal.
E deixo duas perguntas:
Concordas que o Estado só deve vender imóveis com potencial habitacional quando demonstrar que a alienação é a melhor solução?
Concordas que parte das receitas dessas vendas seja obrigatoriamente reinvestida em habitação pública?
@XMuttley #Habitação #PatrimónioPúblico #ESTAMO #IHRU #Portugal
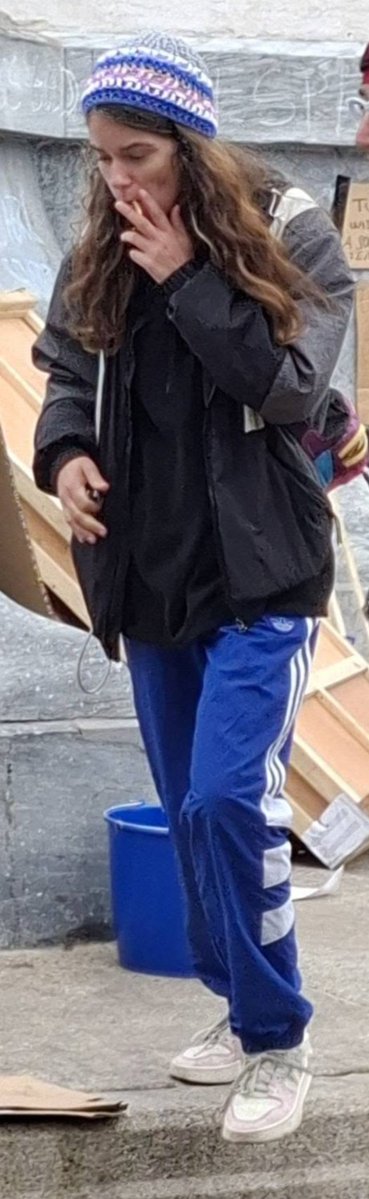
A modelo, uma jovem portuguesa ativista, veste calças adidas e calça também o que parecem ser ténis adidas...
Usa um gorro e uma mochila estilo hippie e está a fumar uma merda qualquer...
Agora, em direto, na passererele do nosso show de moda...
Os vossos aplausos, se fazem favor!