Sprawdziłem ostatni raport Microstrategy,
ile mają zadłużenia, kiedy wypada zapadalność ich długów, jakie zyski przewidują w przyszłości na BTC i czy rzeczywiście wszystkie BTC są ich.
To szalenie ciekawe.
Studium przypadku, Saylor geniusz czy szaleniec.
Zapraszam.
-------------------------------------------
Segment 1.
Zadłużenie Microstrategy.
🐼Microstrategy posiada obecnie zadłużenie o wartości: 3,75 mld dolarów ze średnim oprocentowaniem 1.569% w skali roku.
🐼Samych odsetek spłacają 58.9 mln dolców.
🐼Ich przychód za 2023 rok, to 501 mln dolców
🐼Ich koszty (bez BTC) : 616 mln dolców
Podsumowując w badanym okresie.
⛑️Firma osiągnęła stratę w wysokości 115 mln dolarów.
⛑️Pomimo tego, zakupiła 56 650 BTC wydając na nie około 1.7 mld dolców.
Ich zakupy BTC przewyższyły ponad 3x ich roczne przychody i pochodziły z zaciągniętego zadłużenia.
--------------------------------------------
Segment 2.
Zapadalność długu.
Jak zapewne każdy z was się domyśla, zadłużenie to nie tylko roczne spłacane odsetki, ale też kwota od której są one naliczane.
Pierwsze kredyty, które microstrategy zaciągnęło pod kupno BTC przypadało na rok 2020, a ich zapadalność przypadała na 2025 rok czyli już niebawem.
Mowa tutaj o kwocie 650 mln dolców.
Innymi słowy Microstrategy powinno do 2025 roku znaleźć 650 mln dolców gotówki + odsetki.
I tutaj ciekawostka, te zobowiązanie już zostało spłacone ostatecznie w tym roku.
ale skąd wzięli taką gotówkę, są 4 opcje:
a) spłacili z zysków spółki - odpada nie generują zysków
b) sprzedali BTC i wzięli dolary - odpada, ciągle dobierają.
c) zaciągnęli nowy kredyt i spłacili stary - kuszące ale to nie to.
d) rozwodnili akcję spółki i spłacili zobowiązanie nowymi akcjami.
Odpowiedź d jest prawidłową.
Microstrategy bierze kredyty w dolarach i kupuje za to BTC, ale tych kredytów nie spłaca dolarem. Spłaca swoimi akcjami.
W przeciągu 3.5 roku inflacja akcji Microstrategy to 99%
I wydaje się, że to będzie przyśpieszać, ze względu na kolejne zobowiązania zaciągnięte w tym roku, które też będą spłacane akcjami.
Gotówki w tym nie ma, bo nie może być, spółka nie generuje zysków, ale zyskuje na wycenie dzięki rosnącej cenie BTC. To pozwala, swobodnie zaciągać nowe zadłużenie, kupować BTC, rozwadniać akcję itd.
To teraz się pewnie spytacie Panie K.O
to dlaczego w ostatniej rundzie finansowanie zapowiedzieli, że 500 mln dolców przeznaczą na bieżące zobowiązania.
Po co?
Skoro zadłużenie spłacają akcjami.
Tak zadłużenie dotyczące BTC spłacają akcjami,
ale... jest jeszcze inne zadłużenie.
--------------------------------------------
Segment 3.
Zmiany Rok 2024.
W segmencie 1 podawałem wam wyniki z pełnego roku 2023. Nie podałem jednak danych za bieżący rok.
2024 rok jest bardzo ciekawym rokiem, bo tutaj coś się zmieniło. Coś bardzo istotnego.
Ale przejdźmy najpierw do odpowiedzi z końcówki poprzedniego segmentu, po co gotówkę z następnej rundy finansowania przekładać na spłacanie starych zobowiązań, skoro można rozwadniać akcję, nie lepiej kupić BTC? Ano lepiej, dlatego władowali 1 mld dolców we wrześniu w BTC, część pochodziło z rozwodnionych akcji a część z długu.
Jednak
W ostatnim półroczu Microstrategy osiągnęło stratę w wysokości 403 mln dolarów, sporo.
zapewne w następnych kwartałach spodziewają się kolejnych strat, zatem trochę kasy z długu zabezpieczają na docelowe działanie firmy, przynajmniej tak to wygląda. A rozwadnianie nie zawsze najwidoczniej się opłaca, zwłaszcza jak wyceny są nie najwyższe.
Reasumując mają ogromny kapitał w BTC, ale nie generują gotówki. Gotówka pochodzi, albo ze swoich akcji albo z kredytu. A wszystko to bazuje na wycenie BTC.
Dodałbym jeszcze, że według ich obliczeń mogą intensywniej rozwadniać na podstawie KPI BTC, (wyceny BTC/rozwodnione akcje) tzn. według nich akcje pomimo tego, że są rozwadniane zyskują na wartości, bo są poparte większością wartością w BTC.
Wolniej rozwadniają, niż BTC zyskuje, tak to rozumiem.
To jednak trochę chyba zakrzywione bo przecież, długi zaciągają teraz, teraz dobierają BTC i wrzucają to w raport, ale rozwadniać (spłacać długi) będą dopiero w przyszłości.
----------------------------------------------
Segment 4
Bitcoiny Microstrategy.
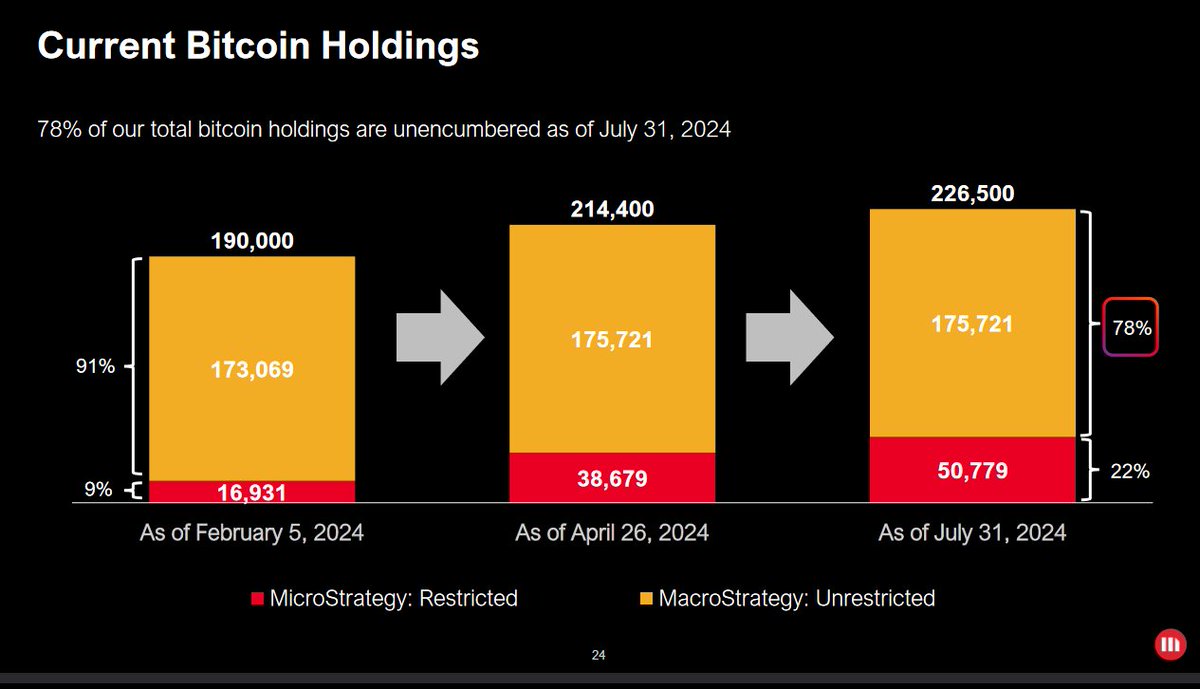
Na dole mamy BTC które hodluje Microstrategy.
Unrestricted oznacza, że Bitcoiny te nie są objęte dodatkowymi ograniczeniami i mogą być swobodnie wykorzystywane przez spółkę.
Restricted natomiast, mają jakieś restrykcje i nie mogą być swobodnie przez spółkę wykorzystywane.
tutaj mamy spory skok.
z 15k BTC do 50k BTC. (do tej pory przez cały rok 2023 był ten sam poziom 15k BTC)
Część osób pewnie pomyśli, że to przez to, że są zaciągnięte kredyty pod nie. Niby tak, ale dlaczego w 2023 roku poziom ten utrzymywał się stale na 15k BTC pomimo tego, że kupiono wiele BTC pod obligi.
Najwidoczniej część BTC jest w jakimś stopniu zabezpieczeniem. Coś się tutaj musiało zmienić, na ich nie korzyść.
----------------------------------------------
Segment 5.
Czy Saylor to geniusz? Na to wychodzi, że obecna strategia dość dobrze działa.
Pożyczaj dolary, kupuj BTC, czekaj aż urośnie, sprzedawaj swoje akcje które rosną, kupuj bTC, i tak w kółko.
Na ten moment się sprawdza.
Ja jednak nadal uważam, że jeśliby coś się stało z ceną BTC i spadłby dajmy na to do 20k, to Microstrategy, żeby spłacać długi musiałoby rozwadniać akcję z zawrotnym tempem. Bo już tyle za nie nie dostaną.
o rolowaniu długu też mowy by nie było.
czyli nie dość, że ich akcję by leciały szybko niczym cena BTC, to byłyby jeszcze spotęgowane zawrotnym rozwadnianiem akcji (takie delikatne zjawisko jak z luną, ale oczywiście skala 1000x mniejsza)
Oczywiście w takim przypadku prawdopodobnie część BTC zostałaby sprzedana, bo rozwadnianie nie byłoby korzystne. Co by dodatkowo zrzucało cenę BTC, itd.
Na ten moment, to jednak wydaje się nieprawdopodobne, musiałby zostać odcięty od kredytowania, a akcję musiałyby tak spaść żeby nie dało się w racjonalny sposób finansować długów.
Przy kwocie BTC 14k za sztukę dług przewyższy wartość posiadanych BTC. Okolice 20k wydawałyby się niebezpieczne. Tyle.
----------------------------
W sumie nie wiem po co powstał ten post.
To chyba najgorsze i najnudniejsze i najmniej potrzebne opracowanie które zrobiłem.
Nie wierze, że ktoś to doczyta do końca.
Chronologia.
🎓FAZA 1.
12 lipca Bank Japonii w wyniku zmian personalnych i mocnego osłabienia Jena (58% w stosunku do dolara) zapowiada interwencję na rynku walutowym.
Yen się wzmacnia.
13 lipca - Izrael bombarduje strefę gazy, i rozpoczyna przygotowania ataków na dowódców Hamasu.
28 lipca - Izrael za pomocą dronów atakuje Liban.
Amerykańska spółka wojskowa LMT zalicza ATH i rośnie kilkanaście procent w parę dni.
31 lipca Bank Japonii zaskakuje świat i podnosi stopy procentowe. Zaskakuje świat ponieważ, Japonia to najbardziej zadłużony kraj na świecie w stosunku do PKB. Wyższe stopy, wiążą się z wyższymi kosztami kredytów które państwo musi każdego roku rolować.
Yen odzyskuje 12% wartości w 3 tygodnie.
Giełda amerykańska zaś spada, 10% w tym samym czasie.
Pojawiają się pierwsze podejrzenia o carry trade, czyli masowe pożyczanie Jena przez podmioty, na oprocentowanie bliskie 0%, i inwestowanie je papiery wartościowe, które dają kilka procent w skali roku, w tym amerykańskie akcje (dźwignia finansowa).
Zaskoczenie na rynku nie ma końca.
Nikt się bowiem nie spodziewał, że Bank Japonii, zmieni politykę monetarną, sprawiając, że owe bezpieczne i pewne inwestycje, nie okażą się tak pewne.
Cwane założenia, że Jen nie może się wzmacniać z uwagi na duże zadłużenie i przez to ciągle będzie się dewaluował, co dodatkowo zwiększa zysk takich pożyczek, znika. Akcję są wyprzedawane.
2 sierpnia, pojawiają się dane w USA o zatrudnieniu.
Ponadprzeciętnie złe, uruchamia się wskaźnik #sahmrule , który wskazuję recesję. Daniel Kostecki, słusznie zauważa, że dane są zakrzywione przez huragany. Nie ma to jednak znaczenia dla ogółu, jest liczba, jest wskaźnik.
Pojawia się popłoch i panika.
-Wojna
-Wyprzedaż akcji za pożyczony Jen.
-Recesja.
Z takimi nastrojami kończymy Fazę 1.
🎓FAZA 2.
5 sierpnia, czarny poniedziałek.
Japonia, rozpoczyna notowania swojej giełdy, z nastrojami z końcówki poprzedniego tygodnia, które są fatalne. Rozpoczyna się rzeź.
Azjatyckie indeksy lecą, łeb na szyję.
Korea chwilowo zawiesza notowania. Japonia tego nie robi. Spada 12.4% w jeden dzień.
Padają platformy do tradingu w tym robinhood.
Zapowiada się źle, do czasu.
5 sierpnia godzina 16:00.
Ta godzina okazuje się być może najistotniejsza ze wszystkich wskazanych. O godzinie 16:00 publikowane są dane, dane z sektora usług w USA.
Wypadają dużo lepiej niż przewidywano. Rosnące aktywność w sektorze usług, zamówień i nie tylko.
Zmieniają nieco percepcję. Giełda w USA po fatalnym starcie, część strat odzyskuje.
Wypowiada się również tego dnia Austan Goolsbee Prezes Banku Rezerw Federalnych w Chicago, mówiąc, że nie ma mowy o recesji.
Nastroje się poprawiają.
Kończy się czarny poniedziałek, oraz faza 2.
🎓FAZA 3 (obecna)
6 sierpnia - Wtorek, Jen ponownie się osłabia, i w związku z tym ryzyko carry tradingu chwilowo słabnie (wyprzedaży akcji), słabnie tez narracja o recesji w wyniku dobrych danych z usług.
Tak rozpoczyna się wtorek.
Wtorek, który owocuje zielenią na wszystkich rynkach świata.
7 sierpnia - środa.
Obecnie jesteśmy w ciekawym momencie, w którym wszystko potrafi zmienić się błyskawicznie,
być może nawet w decydującym momencie.
Na razie Jen się osłabia, co jest korzystne, nie wiadomo jednak co bank centralny Japonii zrobi i jaki wpływ wywrze na rynek.
Kolejne dane z USA pojawią się natomiast jutro.
Co do wojny, ciągle mówi się o jakiś atakach Izraela i odwecie Iranu, ale czy dojdzie do pełnej eskalacji i wojny?
Tego też nie wiadomo.
Jest to post zbierający wszystko do kupy z zachowaną chronologią wydarzeń, w przyszłości będzie nadbudowywany, ma na celu pomóc lepiej zrozumieć zależności i wydarzenia, które miały miejsce na rynku.
Głównie komentarze pomagają walczyć z algorytmem.