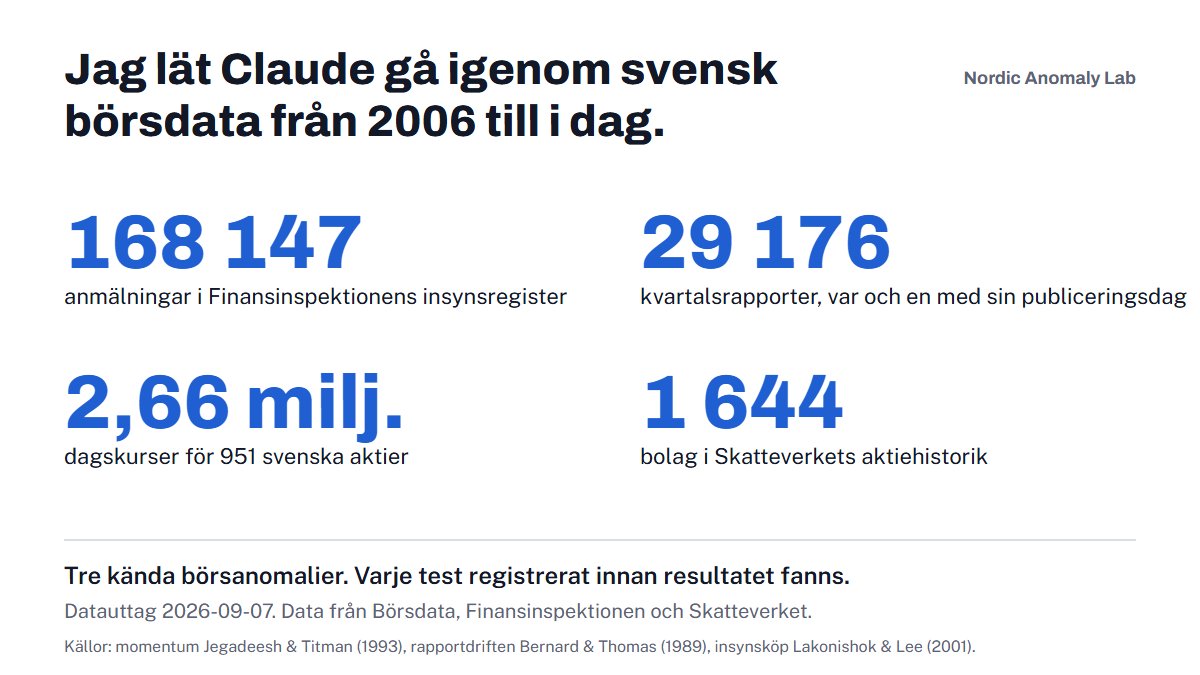
De senaste veckorna har jag låtit Claude gå igenom svensk börsdata från 2006 till idag med syftet att testa kända aktierelaterade vetenskapliga hypoteser. Det handlar om momentumhandel, rapportdrift/post-earnings announcement drift (PEAD) och insynshandel från ledning och styrelse.
@lejooon Jag tror typ att det är mer sannolikt att Jensen åker i finkan än blir vd igen :p känns som det kan finnas typ redovisningsfusk men framförallt säkerhetspolitiska grejer - vad har Jensen babblat om i sänghalmen så att säga
För årets julfasta bad jag claude ta fram lämpliga recept, inkl ingredienser. Claude lade sedan till samtliga ingredienser via Ica online. Smidig process, men hade önskat att någon matkasse kunde leverera ett API eller MCP som kunder kan använda? Vem blir först av matjättarna?
1/16 $TIGO: Millicom Q3 återigen en fantastisk rapport. Rekordomsättning, rekord-EBITDA och rekord-EFCF efter nio månader, och 2027 lär nog inte bli sämre. M&A verkar dessutom hägra återigen?
Om millicom kan genomföra sin playbook likt Uruguay och Ecuador (som fick från ca 30% till 47% marginal på _ett_ kvartal)och snabbt komma upp i 45% marginaler, är det 3x ebitda snarare än 5x!
@RationalityWins Jag tror att man behöver undersöka den här Jose Luis Manzano som köpte tillgångarna 2025 för 1 musd och se vad som har hänt sedan dess. Vid en första anblick verkar han vara mer av en businessman än en operatör? Så kanske en sannolik säljare vid ett bra pris då
En annan anmärkningsvärd detalj är att när Xavier Niel 2022 köpte sin första stek, var Millicom på botten runt 11$ och en värdering på knappa 4x ev/ebitda (på botten botten) och 8,5% EFCF-yield. Bakom sig fanns corona, en stökig emission för Guatemala och integrationskostnader och uselt sentiment.
1/16 $TIGO: Millicom Q3 återigen en fantastisk rapport. Rekordomsättning, rekord-EBITDA och rekord-EFCF efter nio månader, och 2027 lär nog inte bli sämre. M&A verkar dessutom hägra återigen?
@petter_nil22208 Nä Guatemala köptes ju ut typ för 6.5x ebitda när hela millicom var värderat till 4.2x. Var inte poppis det heller, även om förvärvet fortfarande var bra
@FreddInvest To be fair, 2020-2022 riktigt otacksamma år att leda, och han gjorde Guatemala och masterna bra (emissionen var röva). Men det är ju 10x bolaget under XN
Tillväxt i den takten borde synas i multipeln. Och med tanke på hur de har exekverat sedan 2022 går det att argumentera för en mer permanent premie mot latamkollegorna, inte bara en tillfällig. Men det är väl önsketänkande ett tag till
Kvalitetsnamnen i latamtelekom: América Movil ~4,5x EV/EBITDA och ~12% FCF-yield, Telefônica Brasil ~5,7x och ~11%, TIM Brasil ~4,1x och ~15%. Millicom ~5,7x och ~8% i år, ~10–11% 2027e.