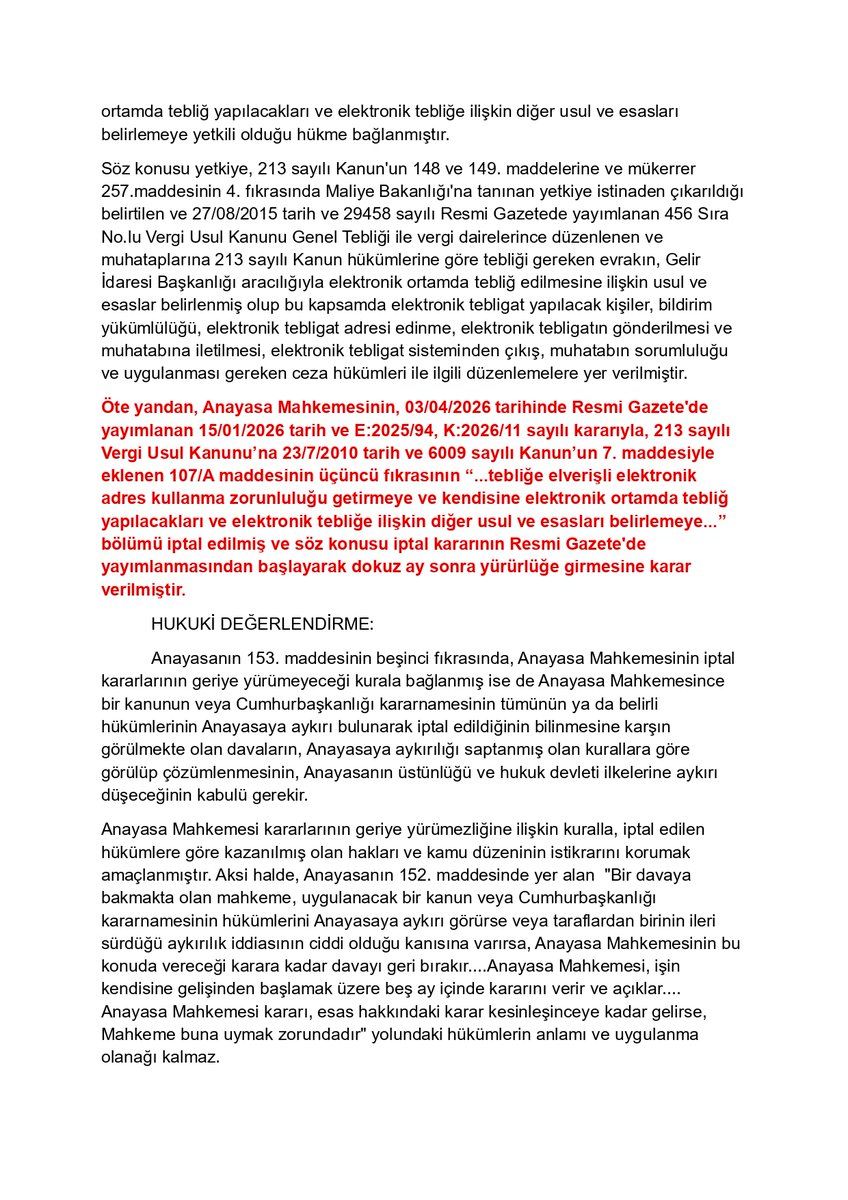
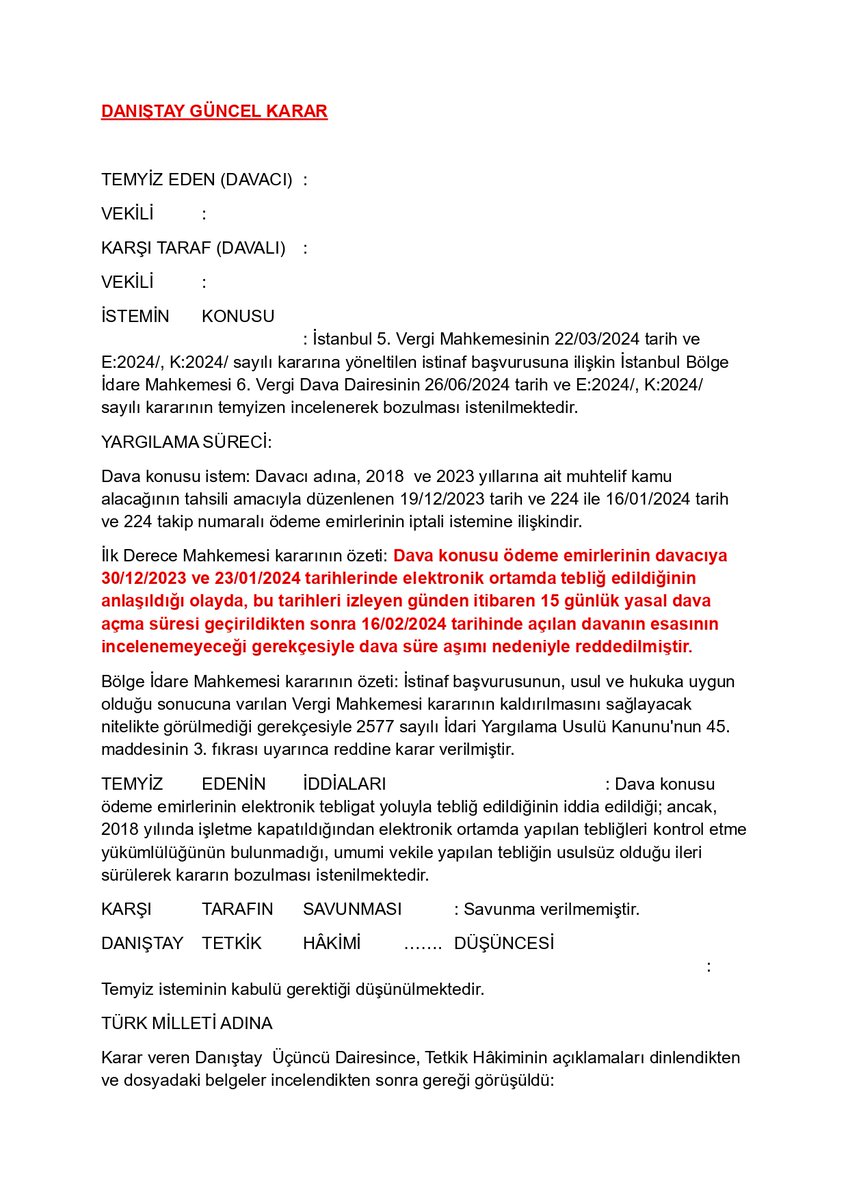
@smmmomerdemir Arkadaşlar buradaki durum AYM nin e-tebligatla yapılan tebligatların geçersiz olduğuna hükmetmişti. Sizin işleminiz 2026/ 7 öncesinde olduğundan dolayı kabul oldu. 2026/ 7 den sonra yapılan e tebligatlar geçerli.
🔥BEKLEDİĞİNİZ KARAR🔥
1 Temmuz 2026 günü Vergi Usul Kanunu'nun yeni 107/A maddesi yürürlüğe girmiştir.
Vergisel tebliğlerde elektronik tebligatın uygulanmaya başladığı tarihten bu tarihe kadar yapılan tüm e-tebliğler usulsüzdür.
Bu nedenle gerek dava açma süresini kaçıranlar, gerekse de bu nedenle ödeme emri ve haciz ile muhatap olanlar dava açabilir.
Güncel Danıştay kararının metni aşağıdadır.
(Önemli not: Danıştay mevcut kararlarda ıttıla tarihini önemsememiştir. Bunu kendi olayınızda değerlendirmek size kalmıştır.)
@enginsahin_info@muhasebeburosu Üstadım bize de bu şekilde bir sürü yazılar geliyor. Meslektaş hakkında bu işlerden menfaat sağladığına dair her hangi bir somut veri yoksa KOVUŞTURMA VE DİSİPLİN işlemi uygulanmadan dosyayı kaldırıyoruz. Bazen Dışarıdan bir Soruşturmacı görevlendirmesi yapıyoruz o kadar.
Vergi dairesi tarafından uygulanan haciz, süregelen etkisi sebebiyle her zaman dava konusu edilebilir;
“Davacının mal varlığına tatbik edilen hacizlerin kaldırılması talebiyle yaptığı başvuru davalı idare tarafından, ...tarih ve ... sayılı işlem ile reddedilmiştir. Ancak bahse konu yazıda bu yazının tebliğinden itibaren haciz işlemine karşı dava açılabileceği hususu ve dava açılacak yargı mercii gösterilmemiştir. Ayrıca haciz işlemlerinin niteliği gereği süregelen bir işlem olduğu yani dava açma tarihi itibarıyla söz konusu haciz işleminin devam ettiği anlaşılmıştır. Bu haliyle davacı adına tesis edilen ve kaldırılmadığı veya yargı yerince iptal edilmediği sürece mülkiyet hakkına müdahale etmek suretiyle etkisini devam ettiren haciz işlemine ve hacizlerin kaldırılması yönünde dava açma süresi ve mercii gösterilmeyen işleme karşı her zaman dava açılması mümkün olduğundan uyuşmazlığın esasının incelenmesine geçilmiştir.” (Danıştay VDDK 2023/525E. 2024/1130K.)
@Arabuluculuk_ Arabuluculuk belli bir meslek grubuna tekelleştirildi. Her konuda uzman olan avukatlarımız tarafından sorunsuz bir şekilde yerine getiriliyor.
@omerturantv72 Herkes kendisine yazılan rolü oynuyor üstad. Kimse yaptıkları ve yapamadıkları ile bağımsız değildir. Onun için fazla üzerinde durmaya gerek yok.
@vergiyargilama Bilgiyi talep eden Ymm yani özel kişi yada kuruluş. Cezayı kesen ise kamu kurumu. Özel kişi yada kurumun talep ettiği bilgiye cevap vermemek Kamu kurumunun ceza kesmesi Yetki, şekil ve Maksat ilkelerine aykırı olduğunu düşünüyorum.
@muhasebeburosu Şimdilik e devlet üzerinden 5 tane ile sınırlı bir şekilde ödeniyor. 2026 yılı içerisinde dijital vergi dairesinden toplu seçim yapıp, sepete ekleme yöntemi ile ödeme yapılabilmesine dair çalışmalar var.
@memetsimsek taksiciler odası başkanı bile bu ülkede beyanname verme yetkisi aldı sizden. Taksimetreyi zor açan bu zihniyet ile nasıl kayıt altına alınacak merak ediyorum doğrusu.
#türmob#turmob olağan genel kurul toplantısı için Ankara'dayız. Meslektaşlarımızın sorun ve taleplerini genel kurulda dile getirdim. Yapılacak olan seçim sonuçları ardından oluşacak olan yeni yönetim kurulu ve diğer kurulları şimdiden tebrik eder başarılar dilerim.
SMMM'LER İÇİN ÇOK DİKKAT ÇEKİCİ VE NOT ALINMASI GEREKEN BİR KARAR🔥
Şirketin muhasebeciliğini yapan davacı:
📌Mükellef şirketin işyerinin 20 m² büyüklüğünde sadece ofis özelliği taşıyan bir yer olduğunu gördüğünü beyan etse de,
📌Muhasebe standartları ve mevzuata aykırı surette şirket ortağına usulsüz ödemeler yapılsa da,
📌Kasa hesabı sürekli eksi bakiye verse de,
📌Mükellefin şubesi, deposu, yeterli sermayesi ve personeli olmadığını bilmesine rağmen bildirdiği yüksek ciroları elde etmesinin mümkün olmadığından şüphelenerek mükellef hakkında mesleki bilgi ve sahip olduğu imkanları kullanarak sahte fatura düzenleme ve kullanma yönünden sorgulamada bulunmasa da,
📌Bunları ilgili makamlara bildirimde bulunmak da dahil olmak üzere mesleğinin gerektirdiği sorumlulukları kasıtlı olarak yerine getirmese de,
Bu tespitler sahte fatura düzenleme nedeniyle elde edilen komisyon kazancından haberdar olduğunu ve bu fiile menfaat elde ederek yardımcı olduğunu (iştirak ettiğini) göstermez.
D A N I Ş T A Y
ÜÇÜNCÜ DAİRE
Esas No : 2023/4689
Karar No : 2023/3171
Düzce Serbest Muhasebeciler ve Mali Müşavirler Odası’nın 15. Genel Kurulu’nda Başkanlık görevine seçilen, değerli kardeşim Sn. Adem Bilgin’e içten tebriklerimi iletiyor, bu önemli görevi muvaffakiyetle yürüteceğine inanıyorum. Hayırlı, uğurlu olsun.
@turmob ne diyor bu? Biz yaptıramıyoruz bizim yerimize sizde bir talepte bulunun mu demek istediniz? Öyle ise size ne gerek var? Bizde TOBB'a bağlanalım bari.
Türkiye Serbest Muhasebeci Mali Müşavirler ve Yeminli Mali Müşavirler Odaları Birliği’nin (TÜRMOB) talepleri doğrultusunda, 30 Nisan tarihinde sona erecek olan 2024 yılı Kurumlar Vergisi beyanname süresinin uzatılması talebini Hazine ve Maliye Bakanlığı’na ilettik. Umarım mali müşavirlerin talebi doğrultusunda olumlu bir sonuç alırız.
#KurumlarVergisiUzatılsın
Yüksekova’da 12 yaşında bir kız çocuğumuz, başıboş köpek sürüsü tarafından parçalandı. Eslem Teker evladımıza Yüce Allah’tan rahmet diliyoruz.
Herhangi bir evladımızın, insanımızın başıboş köpekler tarafından saldırıya uğraması ve hayatını kaybetmesi gibi bir tabloyu kesinlikle istemiyoruz ve buna karşı en güçlü iradeyi, en güçlü mücadeleyi ortaya koyacağız.
Hangi partiden olursa olsun, hangi belediye olursa olsun, bu yasal düzenlemenin gereğini yerine getirmeyenlerle mücadele edeceğiz.