El mercado de los bonos no solo descuenta tipos de interés, también pone precio al riesgo fiscal.
La rentabilidad del Treasury estadounidense a 10 años es una de las variables más importantes de los mercados globales pero interpretarla exige ir más allá de las decisiones de la Fed.
Su evolución depende entre otros factores de:
• Las expectativas de inflación y tipos de interés reales.
• La trayectoria esperada de crecimiento económico.
• La prima por plazo (term premium).
• La oferta de deuda pública y la demanda de los inversores.
La distinción es fundamental ya que una subida de las rentabilidades impulsada por mejores perspectivas de crecimiento no transmite la misma señal que otra provocada por mayores riesgos inflacionarios o también fiscales.
¿Pero, y esto por qué importa?
Porque el Treasury actúa como referencia para valorar numerosos activos financieros, es decir, un aumento de los tipos de descuento puede presionar las valoraciones bursátiles, encarecer la financiación o incluso modificar la asignación de capital entre renta fija y renta variable.
La clave de todo esto no es solo cuánto suben los rendimientos sino qué descuenta el mercado.
Analizar esa diferencia es esencial para entender la relación entre política monetaria y la valoración de activos.
https://t.co/2y2tjr3xq8
🚨LA TECNOLOGÍA VUELVE A ARRASTRAR AL MERCADO🚨
🔴Google cae un -4,36%, Meta un -4,12%, Amazon un -4,98% y Nvidia un -6,12%.
¿Qué está pasando?
• IA: el mercado cuestiona si las enormes inversiones se traducirán en beneficios suficientes.
• Valoraciones: las expectativas eran muy elevadas y cualquier duda provoca ajustes.
• Geopolítica: el petróleo supera los 115$ por barril aumentando el riesgo inflacionario.
El problema ya no es solo cuánto crecerán estas empresas sino cuánto costará ese crecimiento y qué rentabilidad generará.
Cuando las expectativas son demasiado altas incluso las grandes empresas pueden caer con fuerza.
$META
🇫🇷 Francia empieza a pagar más por financiarse que EE. UU.
La clave no es solo el nivel de los tipos sino lo que hay detrás:
📉 Crecimiento: el PMI francés entra en contracción, señal clara de debilidad económica.
💸 Deuda: un coste de financiación más alto encarece la refinanciación y limita el margen fiscal.
⚠️ Riesgo soberano: si el crecimiento se debilita mientras aumenta el coste de la deuda la sostenibilidad fiscal se complica.
Que Francia pague más que EE. UU. a 10 años no significa automáticamente que esté en una crisis.
También influyen las expectativas de inflación, la política monetaria y la prima de riesgo.
La variable que vigilaría es el diferencial entre Francia y Alemania ya permite medir mejor cómo está valorando el mercado el riesgo francés dentro de la eurozona.
En un escenario así mi prioridad sería gestionar el riesgo no intentar adivinar el mínimo.
📌 Renta variable: reducir la concentración en tecnología cara y empresas cuyo valor depende de expectativas muy exigentes.
📌 Liquidez: mantener capacidad para aprovechar correcciones sin verse obligado a vender.
📌 Bonos: vigilar la duración. Pueden proteger ante un frenazo económico pero sufrir bastante si el petróleo reaviva la inflación.
📌 Oro: mantenerlo como diversificador pero no como cobertura infalible contra la inflación.
👨💼Para ni no se trata de salir del mercado.
Se trata de evitar que una sola hipótesis, la de que la IA seguirá justificando cualquier valoración determine toda la cartera.
🔴El mercado se enfrenta a tres frentes:
📉 IA: dudas sobre el retorno de las inversiones multimillonarias.
🛢️ Petróleo: el Brent supera los 114 $ por la tensión en Oriente Medio.
📊 Bonos: el Treasury a 10 años cae por debajo del 5% tras la búsqueda de refugio.
Nos enfrentamos a menos confianza en el crecimiento, más presión sobre la inflación y mayor incertidumbre sobre los tipos.
🤖El mercado ya no solo premia invertir en IA.
Exige demostrar cuánto dinero va a generar esa inversión.💸
🔴Los bonos ya no están diversificando como muchos esperaban.
📉 Nasdaq: -1,87%
📉 Treasury 10 años: rentabilidad al 5,067%
🛢️ Brent: +3%
La clave está en distinguir dos tipos de miedo:
• Miedo a una recesión: los inversores buscan bonos y sus rentabilidades caen.
• Miedo a la inflación: suben las expectativas de tipos y los bonos también pueden caer.
El mercado no solo le teme al riesgo.
También importa a qué riesgo teme.
🚨AYER CAYÓ EL MERCADO, PERO NO POR IGUAL🚨
📉 Nasdaq: -2,6%
📉 Semiconductores: -6,7%
📉 S&P 500: -1,2%
📈 S&P 500 equiponderado: +0,8%
🏆El Treasury a 10 años de nuevo por debajo del 5%.
🤖La presión se concentra en tecnología y semiconductores. Mientras que el índice equiponderado resiste.
📉Las mayores caídas se concentraron en tecnología aún así de los fantásticos resultados de la gran mayoría de ellas.
Para mí esto no deja de ser un movimiento más del mercado sin una gran importancia.
$META
🏆El oro no cubre la inflación de forma automática. Su verdadero catalizador suele ser el coste de oportunidad, es decir, cuando caen los tipos reales mantener un activo que no genera rentas resulta menos costoso.
📈Cuando los rendimientos reales suben el oro pierde atractivo relativo.
🚨La inflación importa pero los tipos reales, el dólar y las compras de los bancos centrales también explican su precio.
🎧 $SPOTIFY resultados por encima de las expectativas.‼️
• 306M de suscriptores Premium, frente a 305M esperados.
• 788M de usuarios activos.
• Ingresos: 4.970 M€.
• Beneficio operativo: 672 M€.
• Previsión de 316M de suscriptores Premium para Q4.
🚨Spotify sigue convirtiendo escalada en rentabilidad y se espera ademas un fuerte impulso en Navidad.
El mercado lo celebra: la acción sube cerca de un 8% en el premarket.
$SPOT
🚨MARICARMEN LA GRAN MENTIRA DE LA IZQUIERDA ESPAÑOLA.
Según OKDIARIO formó parte de la administración de sociedades dedicadas a la inversión inmobiliaria y al alquiler de inmuebles llegando a ser administradora única de FIEBA S.A.
El Gobierno convirtió su desahucio en el símbolo de su política de vivienda, incluso le puso su nombre a un Real Decreto.
Antes de convertir un caso en propaganda política conviene conocer la historia completa, porque la realidad no siempre encaja con el relato.
https://t.co/u3VHq1e4lo
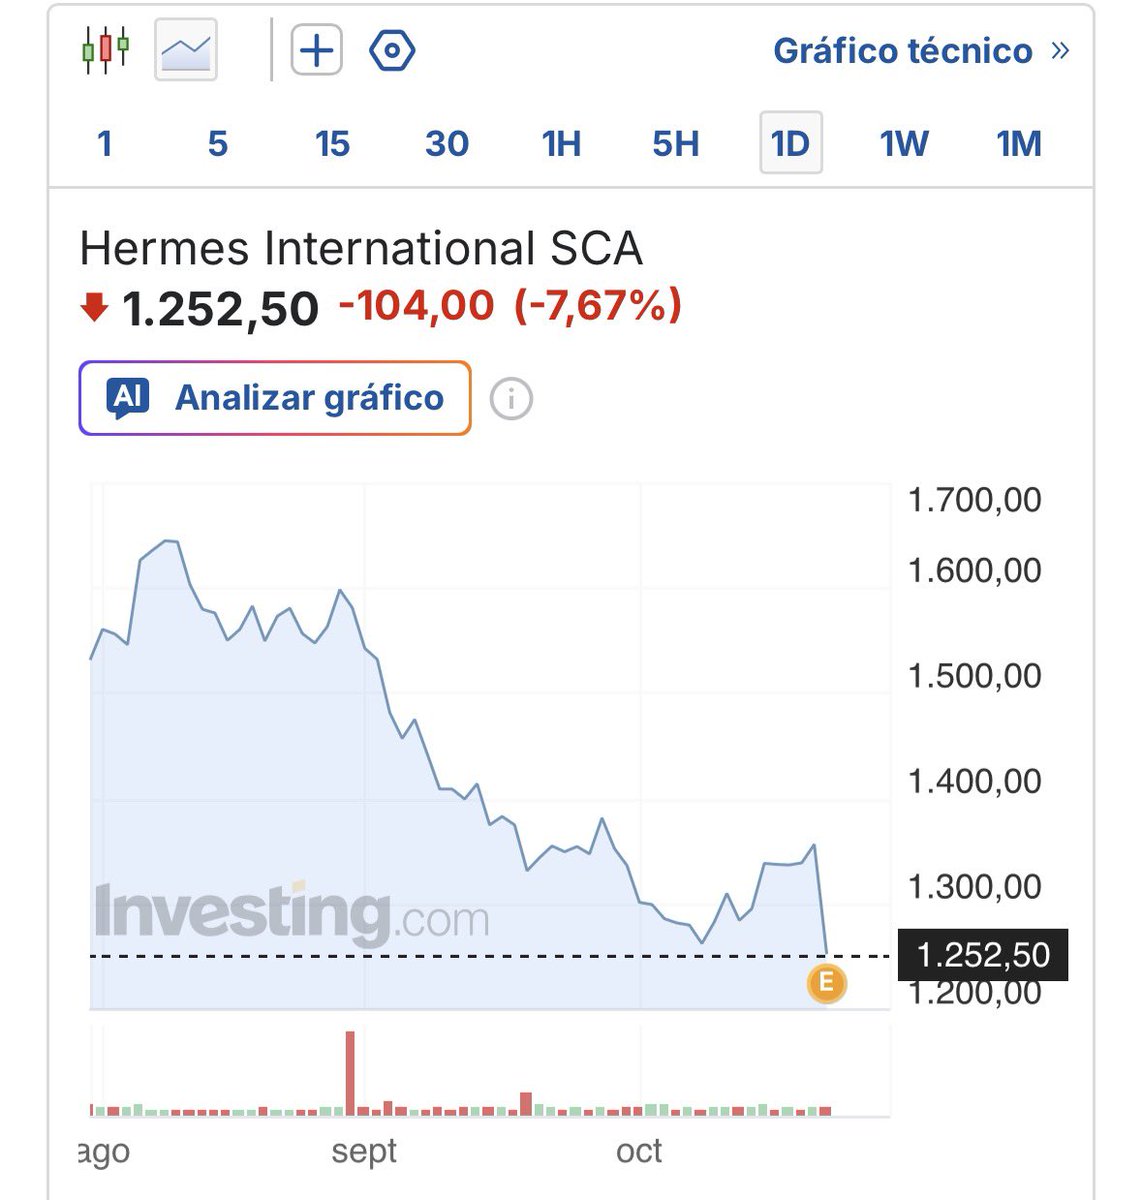
🚨 $RMS — Hermès decepciona en el Q3 2026.
• Ingresos: 4.096 M€ (+4,3% a tipos constantes) frente al +5,2% esperado.
• Marroquinería: +10,8%.
• Moda y accesorios: -2%.
• Relojería: -6%.
• Oriente Medio: -4,5%.
📉La fortaleza de sus bolsos ya no compensa la debilidad del resto del negocio.
Estos resultados representan el menor crecimiento trimestral en seis años.
🔴El mercado empieza a cuestionar cuánto crecimiento queda por descontar en una valoración tan exigente como esta.
🚨 $META — RESULTADOS Q3 2026
• Ingresos: 64.600 M$ (+26%)
• BPA ajustado: 7,40 $, por encima de los 6,54 $ esperados
• Previsión Q4: 73.000–76.000 M$ en ingresos
• Capex 2026: 135.000–145.000 M$
Meta supera expectativas, pero la inversión en IA sigue disparándose y el flujo de caja libre entra en negativo.
Al mercado le han gustado mucho estos resultados.
$META
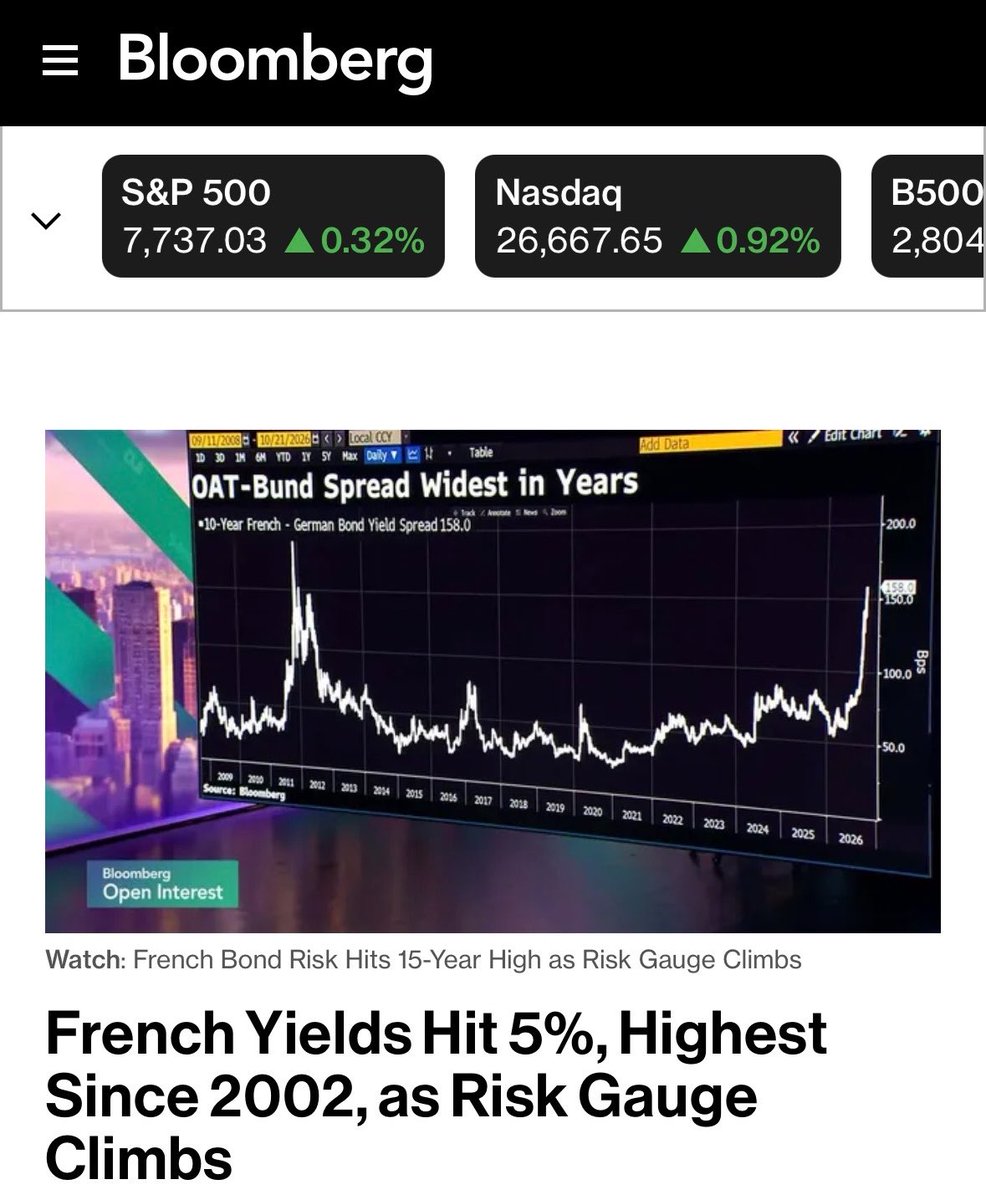
🇫🇷Francia vuelve a pagar por su deuda a niveles que no veíamos desde 2002.
🔴El diferencial con Alemania se dispara y el mercado exige cada vez más rentabilidad para asumir el riesgo francés.
📈La tensión fiscal ya no es solo un problema político, empieza a tener un precio real en los mercados.
@jose_basa Japón reduce su exposición a deuda estadounidense mientras Canadá aumenta la suya en agosto. Para mi esto no parece una huida generalizada del Tesoro sino una rotación entre grandes tenedores de deuda estadounidense.