📌 김대리 금융팁 모음
은행 다니면서
“이걸 생각보다 많이들 모르네” 싶은 것들 정리합니다.
💰 예금·적금·송금
💳 대출·상환
🧾 채무조정·개인회생
⚖️ 압류·추심·상속
🧩 기타 금융팁
어려운 제도 설명보다는
실제 상황에서 뭘 확인해야 하는지 위주로 씁니다.
필요한 것만 아래에서 골라보세요👇
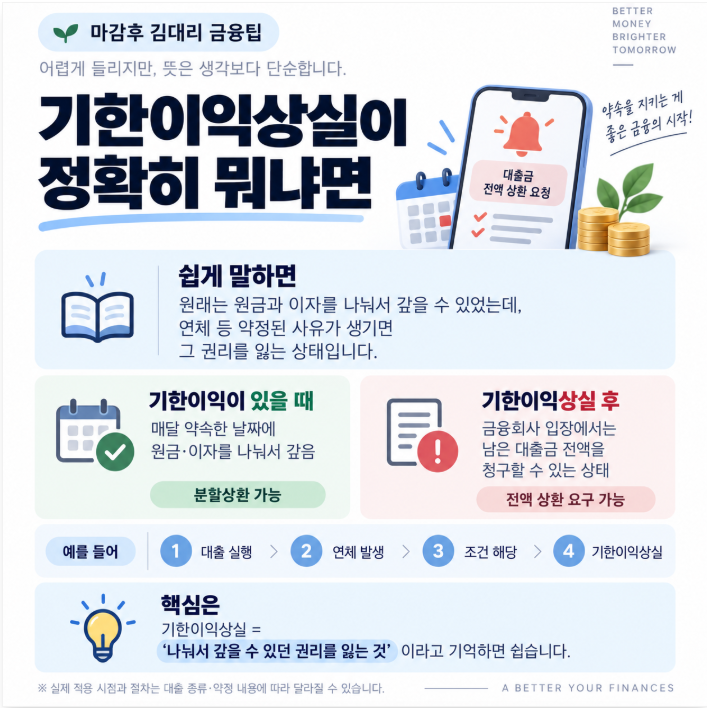
기한이익상실이 뭐냐면
어렵게 써놔서 그렇지 뜻은 생각보다 단순합니다.
대출 1억을 받았다고
오늘 당장 1억 전부 갚는 건 아니잖아요.
약속한 날짜마다
원금이랑 이자를 나눠서 갚을 수 있는 권리,
이게 쉽게 말하면 ‘기한의 이익’입니다.
그런데 연체가 계속되고
약정에서 정한 조건에 해당하면
이 권리를 잃을 수 있어요.
그러면 금융회사 입장에서는
“이제 매달 조금씩 갚는 게 아니라
남은 대출금 전액을 갚으세요.”
라고 요구할 수 있는 상태가 됩니다.
이게 기한이익상실이에요.
한 번 연체했다고 무조건 바로 되는 건 아니고
대출 종류나 약정, 연체기간 등에 따라 다릅니다.
이름은 어려운데
그냥 ‘나눠서 갚을 수 있던 권리를 잃는 것’
이렇게 기억하면 제일 쉽습니다.
담보대출 연체하면
바로 집 경매 들어가는 줄 아는 분들 많은데
실제로는 중간 과정이 있습니다.
대충 이런 순서로 갑니다.
연체 발생
→ 독촉·상환안내
→ 기한이익상실 예정 통지
→ 기한이익상실
→ 채무조정·상환 여부 확인
→ 담보권 실행 결정
→ 법원에 임의경매 신청
→ 경매개시결정
→ 감정·현황조사
→ 매각
→ 배당
여기서 제일 많이 헷갈리는 게
기한이익상실입니다.
원래는 매달 나눠 갚을 수 있었는데
일정한 연체가 계속되면
“이제 남은 대출 전부 갚으세요” 상태가 되는 거예요.
개인금융채권은 기한이익상실 전에
예정일·사유·효과·채무조정 방법 등을 통지해야 하고,
원칙적으로 예정일 10영업일 전까지 통지가 이뤄져야 합니다.
그리고 자기 집에 실제 거주 중인 일정 요건의 주택은
경매 신청 전에도 별도 사전통지 절차가 있습니다.
그래서 연체됐다고
“다음 달 바로 집 넘어가는 거 아냐?”
이건 아닙니다.
다만 기한이익상실까지 갔다면 얘기는 꽤 진지해진 상태라
그때부터는 그냥 버티기보다
상환이나 채무조정 가능 여부를 빨리 확인하는 게 좋습니다.
님들 아세요?
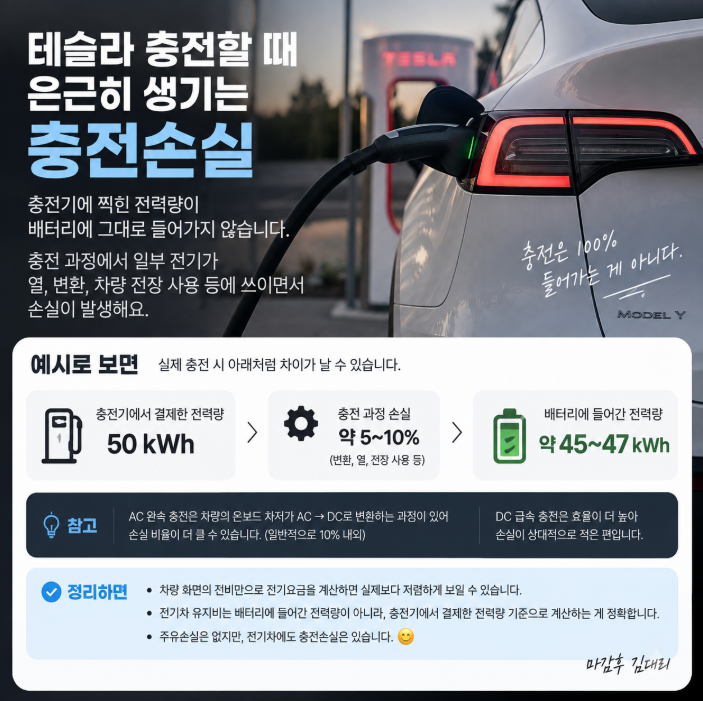
테슬라 충전할 때 은근 놓치는 게
충전손실입니다.
충전기에 10kWh 찍혔다고
배터리에 10kWh가 그대로 들어가는 건 아니에요.
AC 충전이면 차 안에서 AC→DC로 바꾸는 과정도 있고,
배터리 온도 맞추고 차량 전장 쓰는 데도 전기가 들어갑니다. 테슬라도 AC 충전 시 온보드 차저가 AC를 DC로 변환한다고 안내하고 있어요.
그래서 전기차 유지비 계산할 때
차에 들어간 전력량 말고 실제 충전기에서 결제한 전력량으로 계산해야 맞습니다.
특히 출력 낮게 오래 충전하면
손실 비율이 더 커질 수도 있어요. 실제 연구에서도 낮은 전류의 AC 충전이 상대적으로 비효율적인 경우가 확인됐습니다.
저도 전비 계산할 때
차 화면 숫자만 보면 생각보다 싸게 나온다는 느낌이 있었는데
결국 진짜 전기료는
벽에서 몇 kWh 뽑았냐가 기준입니다.
전기차는 주유손실은 없지만
충전손실은 있습니다ㅋㅋ