¿Se acuerdan del Fondo de Pensiones para el #bienestar?
🚨 ¿Puede el Estado tomar dinero de TU #AFORE, moverlo a otro Fondo sin pedirte permiso… y decir que no afectó tu propiedad porque algún día puedes reclamarlo?
Hoy la @SCJN discutirá justamente eso.
Y el proyecto tiene una pirueta jurídica digna de estudio.
Consejo Jurídico no pedido:
Antes de preguntarte qué significa una norma, vale la pena preguntarte por qué existe.
Muchas veces hay disposiciones que parecen perfectamente claras cuando se leen por primera vez. Pero, entender cómo surgieron nos suele aportar información que el texto, por sí solo, no nos muestra. A veces el punto fino está en la exposición de los motivos. Otras tantas veces en los debates legislativos, en una reforma previa o incluso en el problema concreto que el legislador en su momento intentaba resolver.
Las normas tienen historia.
No aparecen de la nada. Normalmente son una respuesta a una situación, un conflicto o una necesidad determinada.
Los cambios también dicen cosas.
Cuando una reforma elimina una palabra, agrega una excepción o modifica una frase, muchas veces está revelando una intención específica que ayuda a comprender mejor la norma vigente.
La historia orienta, pero no gobierna.
Una vez creada, la norma adquiere vida propia. Las razones que justificaron su nacimiento pueden seguir siendo importantes... o haber perdido relevancia con el paso del tiempo.
Por eso la interpretación histórica no consiste en quedarse atrapado en el pasado. Sino más bien en entender de dónde viene una norma para poder interpretar con mayor claridad dónde está hoy.
¿Qué creen? Que Banamex ya salió a desmentir a la presidente Claudia Sheinbaum y a su secretario de Economía, Marcelo Ebrard, de todas sus mentiras que les dijeron hoy a los mexicanos en la mañanera. Esta es la realidad de lo que dice Banamex.
Mientras @Claudiashein y @m_ebrard presumen que el #TMEC sigue vigente hasta 2036 y que eso genera plena certidumbre para las inversiones sin que se frenen los proyectos, Banamex lo desmiente de forma contundente.
Iván Arias, director de Estudios Económicos de Banamex, advierte que la decisión de Estados Unidos de NO extender el tratado tendrá un impacto DIRECTO en la inversión en México. Una extensión habría dado mayor certidumbre a los inversionistas para ampliar su capacidad productiva y fortalecer el crecimiento económico del país.
El gobierno vende optimismo de mañanera. La realidad que alertan los expertos es otra.
¿A quién le creen ustedes?
@lasillarota
🚨 El IMSS acaba de cambiar el tablero con el #SUA 3.7.1
Hoy se publicó la nueva versión del Sistema Único de Autodeterminación.
Descarga oficial:
🔗 https://t.co/vmOeAPbt2z
Muchos verán un ajuste técnico.
Yo veo una señal estructural.
¿A alguien le ha caído una llamada del "SAT" con tono serio y amenazas de multas o embargos?
En estos días se está repitiendo un fraude que juega con el miedo y la urgencia, y mucha gente está cayendo sin saberlo.
Aquí les explico cómo operan estas llamadas, por qué no son oficiales y qué señales deben prenderles el foco rojo de inmediato.
Vale mucho la pena leerla y compartirla, porque a cualquiera le puede pasar.
https://t.co/K3iK6KYUV6
¿Cuánto te cuesta realmente un trabajador en 2026? (Con salario mínimo)
• Salario mínimo: $9,582.47
• IMSS: $1,355.98
• RCV: $937.66
• Infonavit: $512.38
• ISN (3%): $331.00
• Vacaciones (proporcional): $315.04
• Prima vacacional: $78.76
• Aguinaldo (proporcional): $393.80
Costo mensual total: $13,507.09
¿Puede variar? Sí.
Depende del riesgo de trabajo, estado, prestaciones adicionales y forma de integrar el salario.
El salario no es el único costo.
Considera el costo real de tu nómina en tus presupuestos.
🚨 $8.7 MILLONES A SALVO: El Tribunal anula multa millonaria del SAT por un error de "Tipicidad".
El Caso: Una empresa del sector financiero (actividad vulnerable de Mutuo) fue multada por la autoridad fiscal con más de $8,700,000 MXN.
¿La razón del SAT? La autoridad alegó una "Omisión Total" en la presentación de Avisos de Prevención de Lavado de Dinero (PLD).
El Detalle Crítico: La empresa SÍ presentó los avisos, pero los presentó "en ceros", bajo el argumento de que eran operaciones internas entre socios y no al público en general. El SAT, al detectar que sí hubo operaciones reales, decidió sancionar como si la empresa no hubiera entregado absolutamente nada.
⚖️ La Defensa y la Sentencia del TFJA: El Tribunal Federal de Justicia Administrativa (TFJA) falló a favor del contribuyente basándose en el Principio de Tipicidad.
La sentencia fue contundente:
No es lo mismo presentar mal que no presentar. La conducta de presentar un aviso "en ceros" (aunque con datos incorrectos) NO encuadra en la infracción de "Omisión de presentar avisos" (Art. 53, Fracc. VI de la LFPIORPI).
La autoridad se equivocó de fundamento. El SAT intentó forzar la conducta en un artículo que castiga la omisión total. Al no haber una adecuación exacta entre la conducta y la norma, la multa se vuelve ilegal.
Resultado: Se declaró la NULIDAD de las multas por los avisos, subsistiendo únicamente una multa menor por falta de manuales internos.
💡 Lección para Abogados y Contadores: En materia administrativa sancionadora, la exactitud lo es todo. La autoridad no puede sancionar por analogía o "mayoría de razón". Si el SAT fundamenta mal la infracción, incluso si hubo un error operativo del contribuyente, la multa puede caerse en tribunales.
¿Qué opinas de esta estrategia de defensa? ¿Has visto casos similares con los "Avisos en Ceros"? Te leo en los comentarios. 👇
#DerechoFiscal #PLD #SAT #TFJA #DefensaFiscal #Abogados #Contadores #LavadoDeDinero #Tipicidad #JusticiaAdministrativa #LeyesMexico
En 2026 el @SATMX y el @Tu_IMSS ya no van a “auditar” como antes: van a cruzar datos. Y si tu CFDI de nómina dice una cosa y tu SBC en el IMSS cuenta otra —aunque sea por “detalles”— te van a prender el foco rojo. No porque seas delincuente, sino porque el sistema ya no perdona la inconsistencia.
Lo más duro no es la multa: es el doble golpe. Te puede caer el requerimiento por dos frentes al mismo tiempo, con plazos cortos y un expediente que se vuelve bola de nieve: cuotas “omitidas”, recargos, ajustes, y la presión administrativa de tener que probar rápido que todo está bien.
La lección es simple y incómoda: cumplir ya no basta; hay que cuadrar. Si tu nómina, contabilidad y seguridad social no están amarradas al milímetro, la autoridad va a asumir que hay truco. En 2026, el riesgo grande no es el fraude… es el desorden.
Hasta hoy, facturar en México era así: haces un trabajo, vendes algo, emites tu CFDI y sigues con tu vida. Si algún día el @SATMX dudaba, te pedía pruebas. A partir de 2026 eso cambia radicalmente. Ahora, desde el momento en que emites una factura, el gobierno puede decir: “esa operación no fue real” y declarar tu CFDI falso, aunque esté timbrado y aunque tú sí hayas trabajado, entregado o vendido de verdad.
¿El problema de fondo? Nadie te dice qué es “real” con exactitud. No hay una lista clara de pruebas. No hay reglas fijas. Te pueden pedir contratos, correos, fotos, mensajes, reportes, estados de cuenta… y siempre puede faltar “algo más”. Y mientras tú tratas de demostrar que no eres un fantasma, el SAT puede suspender tu sello digital. Traducción simple: no puedes facturar, no puedes cobrar, no puedes operar. Es como cerrar tu negocio mientras discutes si eres culpable.
Esto no es solo un tema fiscal. Es un cambio de poder. La carga se invierte: ahora tú tienes que probar tu inocencia antes de que te acusen formalmente. Y si el SAT decide que tu factura es “falsa”, el golpe no es solo para ti, sino también para quien te pagó. Cuando facturar se vuelve un acto de alto riesgo, el mensaje es claro: obedece, corrígete o desaparece. Y un país donde trabajar da miedo no recauda mejor, se empobrece.
¿HEMOS PERDIDO EL JUICIO?
Resulta que ahora escribir correctamente es prueba de que eres una IA. Sí, lo que leéis. Según los “gurús”, las señales reveladoras son: frases bien construidas, distinguir “a ver” de “haber”
Básicamente, todo lo que te enseñaron en el colegio
Llevo toda mi vida siendo un poco obsesa de la ortografía. He corregido mensajes incluso rechazado pretendientes (confieso) después de una falta imperdonable. Pero ahora, por escribir como una adulta funcional, resulta que parezco una IA
¿En serio tengo que meter faltas estratégicas tipo “aver k tal” para parecer auténtica? ¿Camuflar mis comas bien puestas con un “de echo”?
La ironía suprema es que estamos tan acostumbrados a la mediocridad comunicativa que la excelencia nos parece artificial. Hemos normalizado escribir mal hasta el punto de que hacerlo bien resulta sospechoso
Así que perdonadme, pero no voy a escribir como una ignorante para demostrar mi humanidad. Si alguien piensa que la ortografía correcta me convierte en robot, problema suyo.
#LaTraumatologaGeek
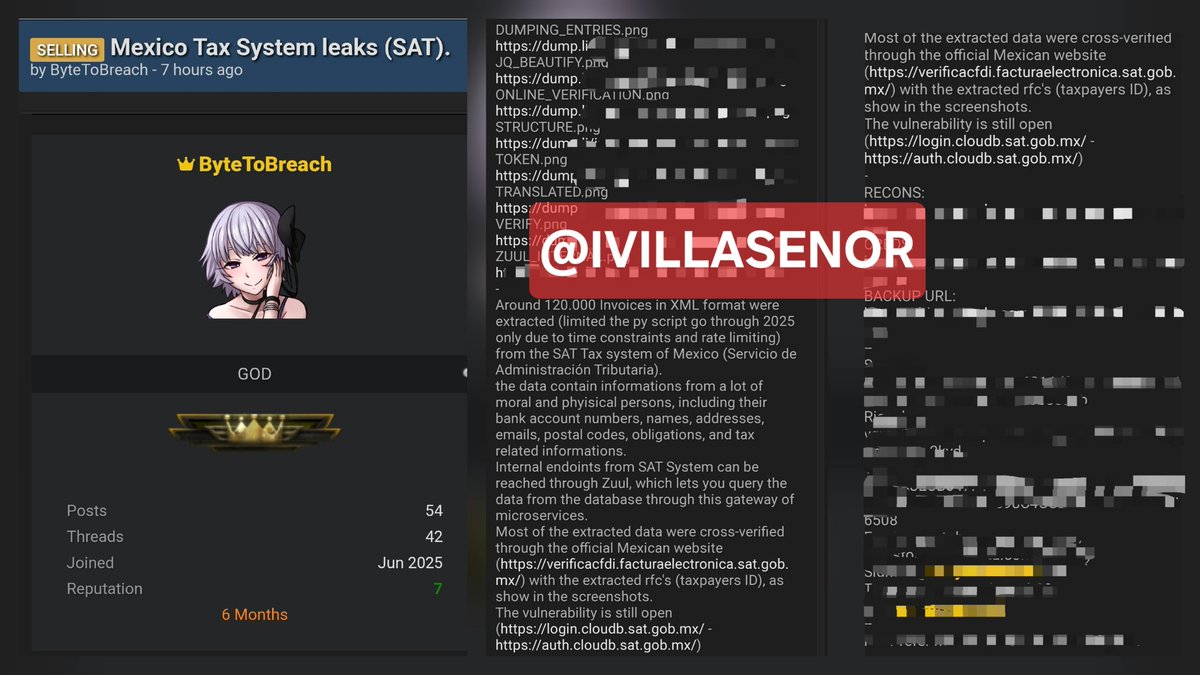
🚨 | Hacker vulnera al SAT y pone a la venta 120 mil facturas con datos bancarios y fiscales de 2025
El ciberdelincuente exhibió varias evidencias para evitar desmentidos oficiales: validó los datos en el propio portal de Hacienda. La vulnerabilidad en "Factura Móvil" sigue abierta.
Hilo 🧵👇
Lo que publicas en Internet no es neutro, no es inocente y no es solo comunicación. Es conducta jurídicamente relevante. Una jurisprudencia reciente lo deja claro: lo que tú haces público en una página web puede convertirse en un hecho notorio y ser usado por un juez en tu contra. Internet ya es parte del expediente.
Si una persona o una empresa publica domicilios, sucursales, actividades o presencia territorial, no puede después negarlos en un juicio. El derecho no protege la contradicción ni la simulación digital. Lo que exhibes voluntariamente genera apariencia jurídica, responsabilidad y consecuencias reales. La excusa de “era solo informativo” ya no existe.
Mensaje brutalmente claro: todo lo que publicas en Internet puede ser leído por un juez. Borrarlo no borra sus efectos. Ignorarlo no te protege. En la era digital, la buena fe también se mide en línea. Tu huella pública puede salvarte… o hundirte. Y ahora, la ley lo reconoce sin rodeos.
Aquí puedes consultar la tesis que generó este caso: https://t.co/XCgzu1PfzR
🚨 Atención contribuyentes y asesores 🚨
El SAT publicó en el DOF nuevas actualizaciones relacionadas con el artículo 69-B del CFF, que incluyen:
🔍 Listados de presunción (EFOS)
⛔ Listados definitivos de quienes no lograron desvirtuar operaciones
👉 Es clave verificar de inmediato a tus proveedores para evitar riesgos fiscales y efectos en deducciones y acreditamientos.
📄 Consulta directa en el DOF:
🔗 https://t.co/D7E1oSxFVV
🔗 https://t.co/Kk8gQcq4II
🔗 https://t.co/lREEsy3rtR
#SAT #DOF #Artículo69B #EFOS #CumplimientoFiscal #Impuestos #Contadores #AuditoríaFiscal #PrevenciónFiscal ⚖️📊💼
@TELMEXSoluciona por qué se niegan los supervisores a hablar con un cliente que necesita solución al problema de 6 meses sin servicio?? Son de lo peor.
🚨 ALERTA MÉXICO 🚨
Las monedas de $1, $2, $5, $10 y $20…
van a cambiar para siempre.
Banxico ya inició la transición a monedas de acero chapado.
La versión oficial: “ecología”.
La realidad técnica: la inflación encareció tanto los metales que producirlas cuesta casi más que su valor nominal.
• México llegó al punto de fusión económico: el metal vale más que la moneda.
• Por eso Banxico insiste: “usa tus monedas” → necesitan retirarlas de circulación.
• Las primeras en desaparecer con el tiempo: $1, $2 y $5.
• Y sí: eventualmente veremos un billete de $2,000 (porque el dinero pierde poder adquisitivo).
• Salario mínimo +13% → más informalidad, menos empleo formal y más presión para pequeñas empresas.
El peso se está erosionando en silencio… y casi nadie lo está explicando.
🎧 Episodio completo aquí: 👇🏼
https://t.co/U6HCOPLysl
RT si todavía tienes una alcancía llena de monedas que ya no valdrán lo mismo.
Esto es la verdadera muerte silenciosa del dinero.
#InflacionMexico #Banxico #DineroFake #Oro #Plata #EducacionFinanciera
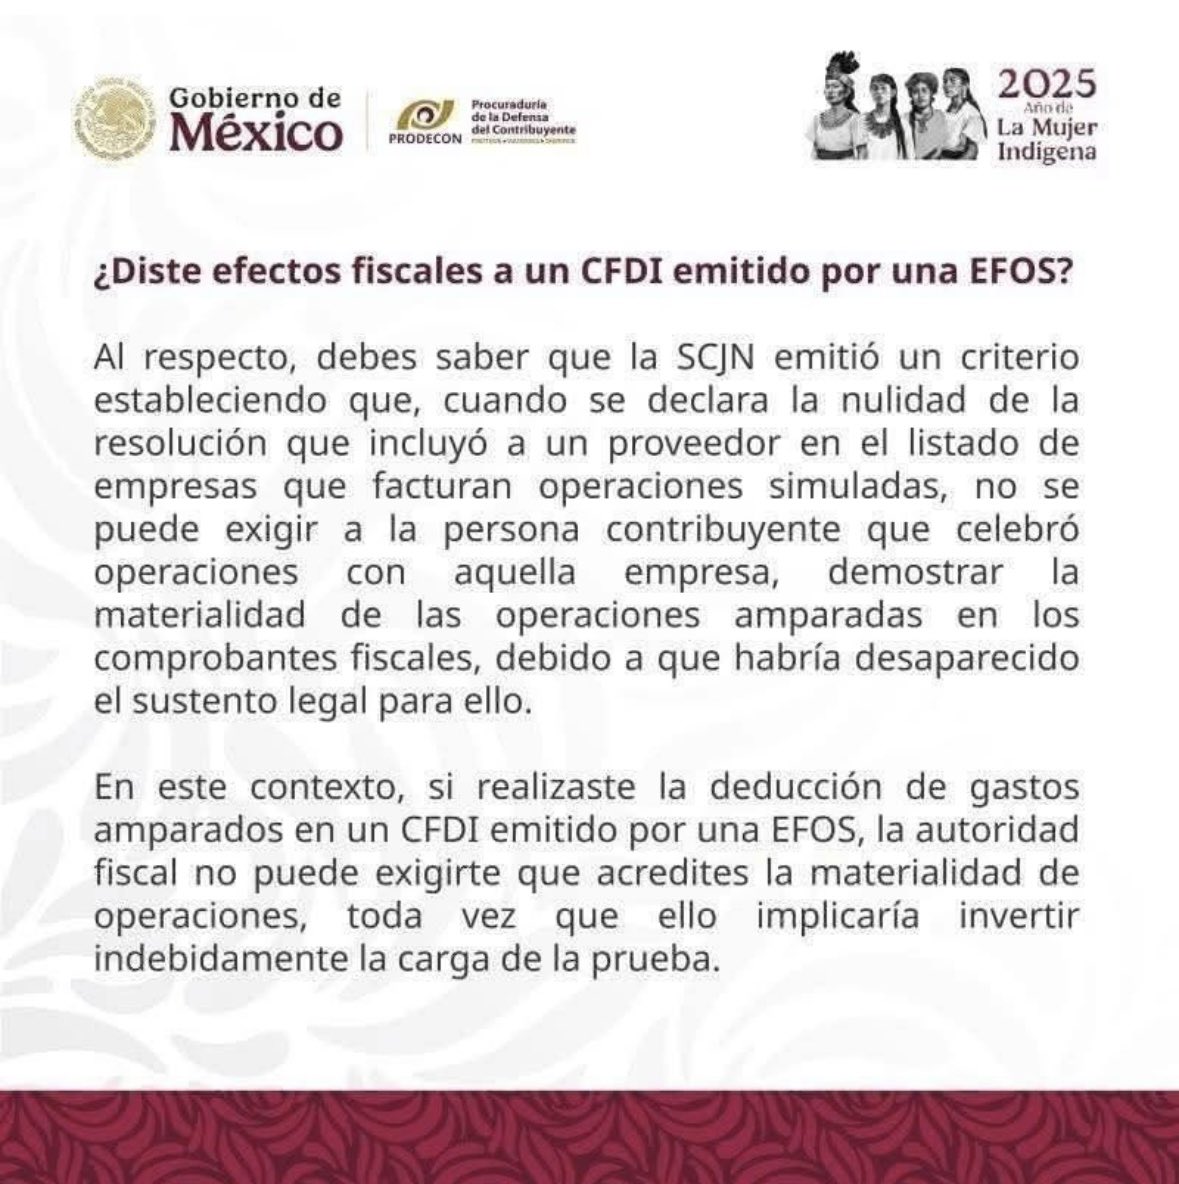
📚💥 Nueva tesis del SJF: La autoridad NO puede exigir pruebas imposibles para acreditar la materialidad de operaciones en CFDI.
El estándar probatorio debe ser objetivo, razonable y acorde a la operación.
Esto cambia el juego para muchos contribuyentes. ⚖️🧾
#Impuestos #Materialidad #CFDI #SJF #Tribunales #CPC #DefensaFiscal #SAT #ContadoresMX #DueDiligence 💼🔥
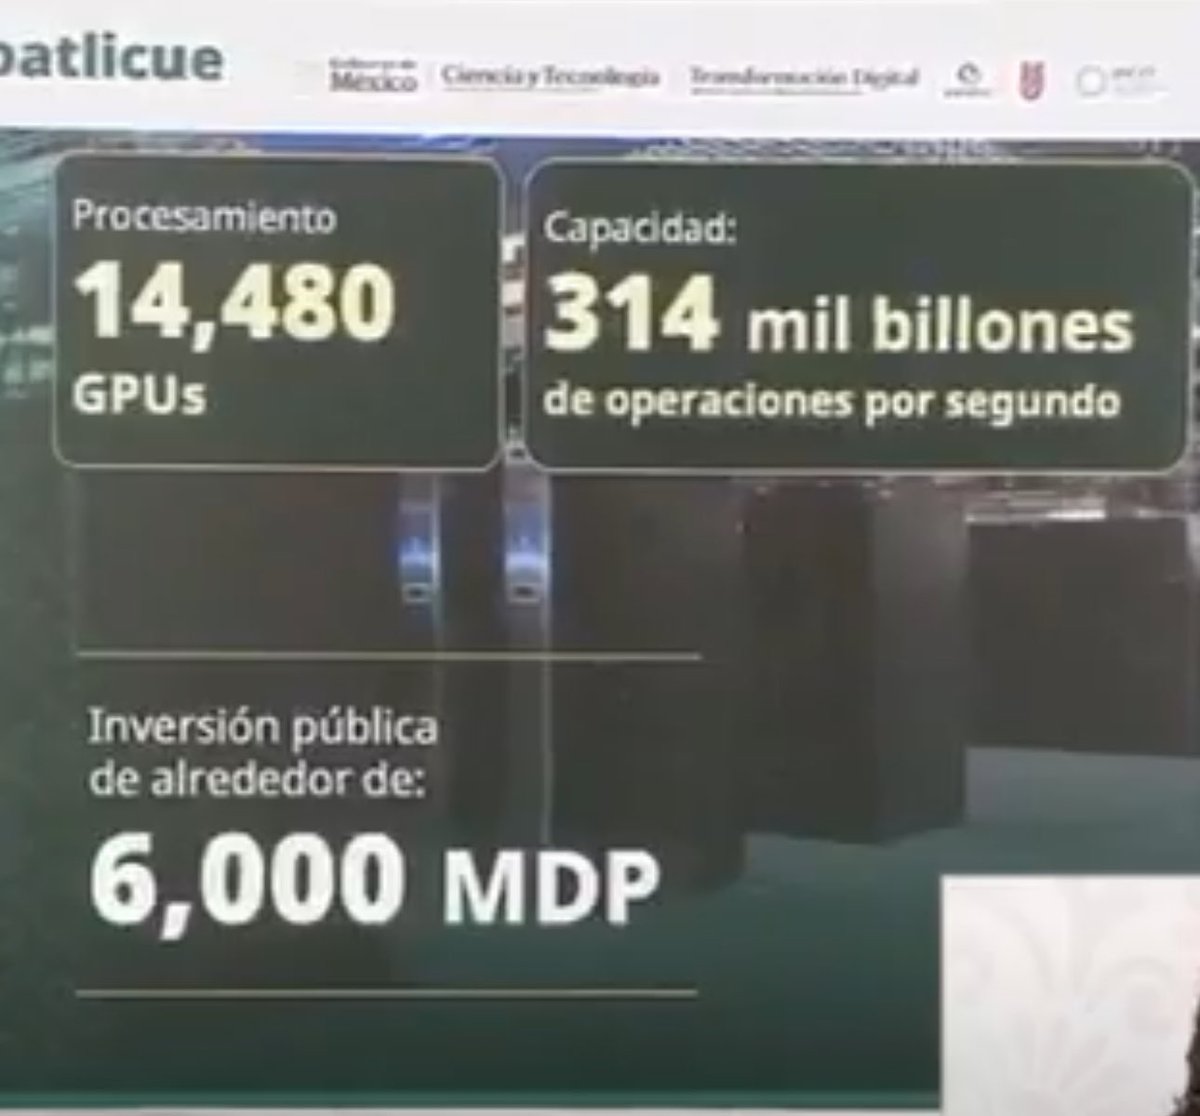
Si Coatlicue tiene 314 PFLOPS, entonces NO necesita 14,480 GPUs.
Y si presumes 14,480 GPUs, entonces NO puedes tener solo 314 PFLOPS.
Los dos números juntos son imposibles.
Y eso, @PepeMerino, significa que estás mintiendo o no entiendes lo que anunciaste.
Hilo
Sobre el anuncio de la supercomputadora mexicana "Coatlicue", Luis Fernando Areán, un físico mexicano con maestría en Computer Sciences de Stanford y una década de experiencia trabajando en la supercomputadora más grande de Francia (IDRIS), escribió lo siguiente (VALE LA PENA LEER CADA PALABRA):
Con la poquísima información disponible me voy a aventurar a dar una opinión sobre el proyecto Coatlicue. Adelanto que no soy un gran experto, pero que trabajé en el centro de supercómputo más grande de Francia, el IDRIS del CNRS, y algo sé del tema.
Lo primero que llama la atención es la enorme escala del proyecto. Si los datos que han publicado son correctos, Coatlicue sería, si se inaugurara hoy, con 314 petaflops la SEXTA supercomputadora más grande del mundo en capacidad instalada. Las únicas más poderosas serían El Capitan, Frontier y Aurora de EUA, Jupiter, europea, todas ellas en el rango de exaflops (mil petaflops, donde un petaflop equivale a mil billones de operaciones de punto flotante por segundo, es decir, 10¹⁵ de dichas operaciones), y Fugaku, que hace apenas cinco años era la computadora más poderosa del mundo. Esto da una idea de la enorme dimensión del proyecto, en un país con poca tradición de supercómputo.
Lo segundo es que se adelanten ya tres proyectos para utilizar esa enorme infraestructura. Esto presenta varios problemas, a mi juicio.
1) No se ha establecido el protocolo de aprobación de proyectos. Típicamente, esto requiere que un proyecto de investigación sea presentado a un comité científico (en nuestro caso había diez comités distintos y especializados por disciplina científica). Este comité estudia la viabilidad y prioridad del proyecto y le asigna recursos de cómputo y almacenamiento, típicamente menores a los solicitados originalmente. En este momento, IDRIS cuenta con alrededor de 1500 proyectos con la tercera parte de la capacidad anunciada de Coatlicue. Y no se usa al 100 %, aunque obviamente éste es el objetivo. Esto da una idea de la dificultad de asignación de recursos y de la escala necesaria para que un proyecto como Coatlicue se justifique. Literalmente, Coatlicue requerirá miles de proyectos.
2) Los proyectos anunciados evidentemente no han pasado ese proceso, pero a primera vista se antojan insuficientes, como queda dicho, para aprovechar la infraestructura. Hay uno que, sin embargo, destaca por su inadecuación : el proyecto de descubrir fraude fiscal a partir del análisis de datos. Esto no es supercómputo, que esencialmente se basa en la enorme capacidad de procesamiento de la plataforma. Es un ejemplo de minería de datos, que típicamente requiere un procesamiento mucho más sencillo y repetitivo, a pesar de lo que parecería una enorme cantidad de datos. No conozco ningún proyecto, entre los miles de los que hablaba antes, que use supercómputo para minería de datos.
Esto requiere un poco más de explicación. El supercómputo se divide en dos ramas principales: la computación de alto desempeño, HPC por sus siglas en inglés, que lleva desarrollándose desde los años setenta del siglo pasado, y la inteligencia artificial (IA), mucho más reciente en su encarnación actual. La HPC consiste en desarrollar algoritmos poderosos de cómputo para aplicaciones tales como las simulaciones de procesos físicos, químicos, biológicos o económicos. Su principal reto, hoy en día, es la paralelización del algoritmo, de forma que pueda ser ejecutado simultáneamente en varios nodos de la supercomputadora. Estos nodos consisten –hoy en día, la tecnología del siglo XX era distinta-- de CPU convencionales, en nada distintos de los que hacen marchar una computadora portátil. La diferencia, obviamente, además de ciertas optimizaciones de arquitectura, está en su enorme número, en la capacidad de ejecutar operaciones de forma simultánea. De ahí la importancia de la paralelización.
La segunda gran rama es la IA. Pero sucede que aquí se usa una tecnología distinta, los GPUs. Originalmente estos eran los aceleradores gráficos que también se encuentran en cualquier computadora, usados para implementar los recursos gráficos, especialmente importantes en los videojuegos. Pero sucede que la IA actual (nuevamente distinta de la del siglo XX) utiliza algoritmos que se basan en la manipulación de matrices, igual que las gráficas de los videojuegos. Por ello, los GPU originalmente utilizados para otro propósito son idóneos para la IA.
Entendido esto, llama la atención que en la presentación sólo se hablara de GPU, en la enorme cantidad de 15000, cinco veces más que la instalación del CNRS-IDRIS, y no de CPU. El uso de GPU para proyectos de HPC es posible pero oneroso. Es mejor usar CPU. Entonces la pregunta que se impone es cuántos CPU tendrá Coatlicue.
Pero más allá de esto, de los tres proyectos anunciados, los dos que no son de minería de datos, la prospección petrolífera y la simulación metereológica, son típicos proyectos HPC, NO de inteligencia artificial. En realidad, no se anunció ningún proyecto de IA, a pesar de que eso parecería ser el objetivo principal de Coatlicue. Los proyectos de IA serían cosas como los LLM tipo ChatGPT o el plegado de proteínas tipo AlphaFold o los juegos tipo AlphaGo. Ni rastro de esas aplicaciones en el anuncio.
Queda por tanto la inquietud de si hay una correspondencia entre los proyectos prioritarios y la infraestructura anunciada.
3) Como queda claro en el apartado anterior, la minería de datos, de la que forma parte el tercer proyecto anunciado, no forma parte de los proyectos típicos de una supercomputadora. En esencia, la minería de datos no requiere tanto poder de cómputo como la capacidad de procesar rápidamente enormes cantidades de datos mediante algoritmos de mapeo y reducción, que paralelizan la ejecución pero cuyas operaciones son relativamente sencillas en comparación con las computaciones de HPC. Podría equivocarme, pero la arquitectura de supercómputo no está optimizada para minería de datos, que implica mayormente recuperación de datos mediante « queries » y cómputos relativamente sencillos, muy alejados de los complejos métodos numéricos de HPC. Mi impresión es que el proyecto del SAT procura matar moscas a cañonazos.
4) Se echa de menos un diagnóstico detallado de las necesidades de supercómputo de la audiencia potencial de esta infraestructura. De hecho, ni siquiera queda definida dicha audiencia y el modelo de negocios anejo. En el caso del que yo tengo experiencia, la audiencia era muy clara: o bien investigadores franceses financiados con dinero público, en cuyo caso el proyecto era gratuito en cuanto a recursos de cómputo, o bien particulares franceses (típicamente empresas privadas) que desearan usar dichos recursos, en cuyo caso habría un cobro que dependía de las condiciones de uso y de la publicación o no de los resultados. ¿Cuál es la audiencia potencial de Coatlicue, más allá de PEMEX, el SAT y el Servicio Meteológico Nacional, que ni de chiste van a agotar los recursos? ¿Instituciones de investigación mexicanas? ¿Latinoamericanas? ¿De otras partes? Se echa de menos también la participación de investigadores de universidades y otras instituciones en el proceso de planificación, con familiaridad con el supercómputo en sus dos facetas.
Determinada la audiencia, se puede hacer un estudio del USO ACTUAL que dicha audiencia hace del supercómputo. Y esto sirve para a su vez hacer una proyección del uso futuro. Y es de esta forma como cualquier ingeniero recién salido de la universidad dimensionaría la infraestructura necesaria para atender esa demanda. No parece existir tal estudio.
El supercómputo actual tiene la enorme virtud de ser muy modular. En otros tiempos, si tu supercomputadora se quedaba chica había básicamente que tirarla y comprar una nueva. Actualmente existe una posibilidad a bastante largo plazo de crecimiento modular.
Todo ello lleva a pensar que la infraestructura está enormemente sobredimensionada (sin necesidad, debido a la citada modularidad), no responde a necesidades reales, que no han sido adecuadamente investigadas, y pareciera más un concurso de, con perdón, a ver quién la tiene más grande.
No es esta la forma de abordar un proyecto de tal magnitud. Ojalá me equivoque, pero los antecedentes de proyectos similares emprendidos por el gobierno mexicano, realizados más por capricho que por cubrir una necesidad real, no invitan al optimismo.