Se o mercado amanhã não devolver a curva de juros estará provado que não entendem nada mesmo
Congelamento de dívida como proposta econômica consegue ser PIOR do que a regra fiscal mambembe do Lula?
Outra coisa que eu lembro é que a Selic foi irresponsavelmente a 2% e um monte de gente “entendida” ignorou a taxa de juros futuros e achou que ficaria para sempre ali
Lembro também que graças a isso a dívida pública foi estabilizada (porque na mesma época a inflação chegou a 2 dígitos)
Esses detalhes do “ajuste de Guedes” o pessoal que “não cai em papo” (mas já está caindo na tal Posto Ipiranga 2) não vai te contar, mas eu que to aqui desde Dilma I aguardando ajuste fiscal crível me lembro
O mais curioso é que agora se abriu um flanco novo: além de ninguém falar o que será cortado, não falarão o que será feito para rolar o crescimento necessário que permite não cortar nada
Plano Segredo tá com tudo
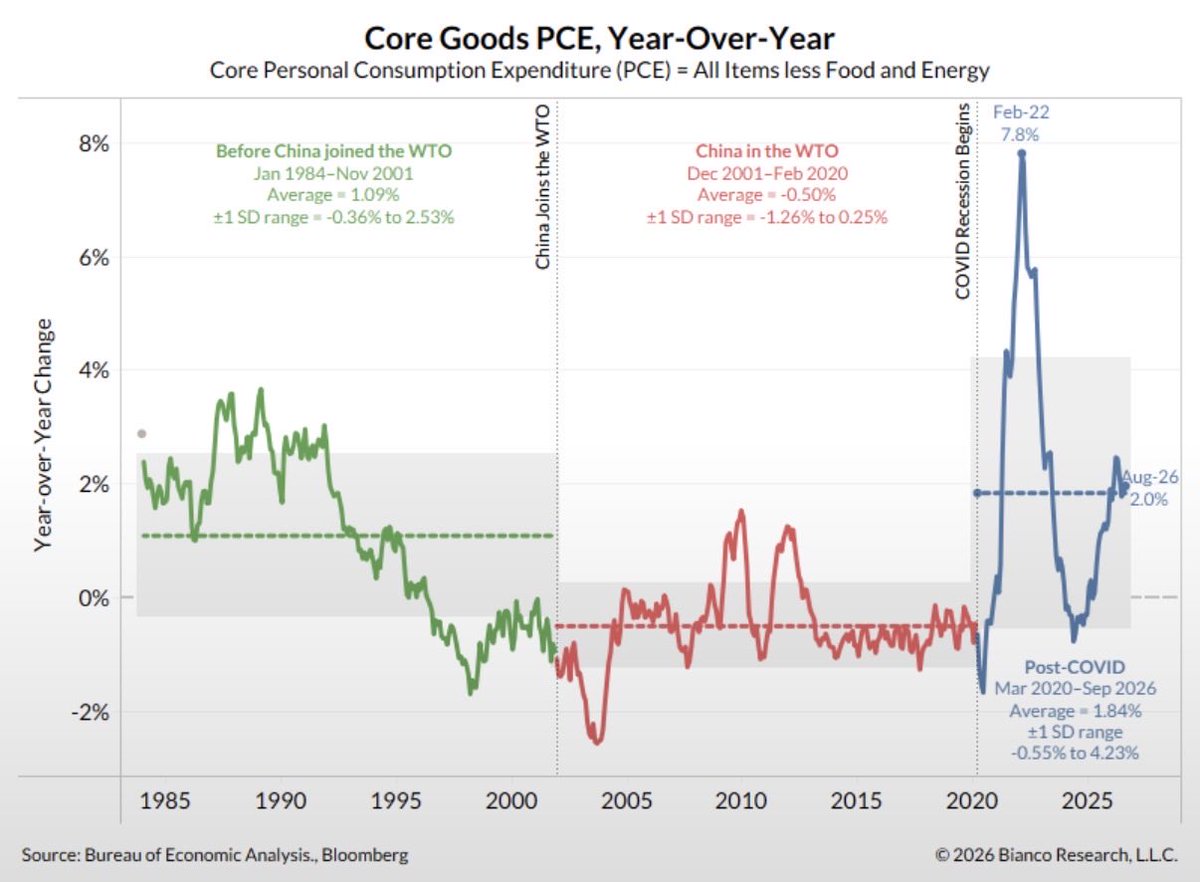
A inflação americana está rodando acima da média dos últimos ciclos históricos.
Talvez o problema seja menos “Brasil tem inflação” e mais “o mundo ficou estruturalmente mais inflacionário”.
BR: déf. 1º de 0,67% do PIB. Perto do equilíbrio antes dos juros.
O déf. nom. de 9,34% é dominado pela dívida.
EUA: déf. 1º de 2,6%, mais de 3x o BR.
Queda dos juros pode reduzir o déficit sem cortar programas. Nos EUA, o desequilíbrio 1º exige mudanças em gastos e/ou receitas
Brazil's public sector deficit runs at 9.34 percent of the economy, and the country could erase most of it without cutting a single program.
The reason sits in one number almost nobody outside Brasília knows.
Around half of Brazil's federal debt is tied directly to the Selic, the rate the central bank sets.
The National Treasury raised its own 2026 target range for those securities to between 49 and 53 percent of the stock, up from 46 to 50 percent.
When that rate moves, half the debt reprices with it.
The effect on the books is arithmetic.
Over the twelve months to July 2026 the consolidated public sector ran a nominal deficit of 1.24 trillion reais, or 9.34 percent of GDP.
Interest accounted for 1.15 trillion of that, or 8.67 points, and the primary shortfall was 89.3 billion, or 0.67 points.
In July the public sector collected more than it spent before interest, posting a primary surplus of 1.4 billion reais against a monthly interest bill of 99 billion.
That interest bill came in below the 109 billion of July 2025, helped by a 12.4 billion gain on the central bank's currency swaps.
The Selic peaked at 15 percent in December 2025, the highest since 2006, and the central bank has cut four times since, reaching 14 percent on August 5th.
Every one of those cuts retires part of the deficit automatically, with no vote and no program touched.
The pass-through runs below one for one, since the average cost of the debt stock came in near 12 percent in 2025 against an average Selic of 14.33 percent, on the Treasury's own numbers.
The United States sits on the other side of that line.
The American deficit this fiscal year is 5.8 percent of GDP, of which 3.3 points are net interest and 2.6 points are the primary gap.
That primary gap is spending and tax law, and the Congressional Budget Office projects it still sitting at 2.1 percent in 2036.
Ten years of projections and it barely moves, because only Congress can move it.
One deficit answers to a committee that meets eight times a year.
The other answers to a legislature that has not closed its primary gap in a generation.
The rating agencies grade the first one nine notches worse.
Read the full story in the article below.
Problema crônico do governo brasileiro: pouca criação de empresas de manufatura e pouco desenvolvimentismo. Empresas voltadas à exportação, por si só, não transformam o ambiente produtivo do país. O que muda o jogo é criar capacidade industrial, tecnológica e produtiva.
A cronologia dos fatos:
Flávio Bolsonaro afirma que, se eleito, editará um decreto declarando que “o Brasil é do Senhor Jesus”;
Nos círculos neopentecostais, esse tipo de mensagem é compreendido como uma vitória espiritual sobre aquilo que esses grupos classificam como idolatria;
O temor dos católicos de retirada do título de padroeira do Brasil de Nossa Senhora Aparecida chega à imprensa por meio de uma jornalista experiente, que relata a existência de preocupação entre setores da Igreja Católica. Uma preocupação compreensível para quem conhece a visão de determinadas correntes neopentecostais sobre o catolicismo e, particularmente, sobre a devoção mariana;
A Globo afirma que a informação estava errada porque estaria relacionada a um projeto de lei já arquivado — projeto que, no entanto, nunca havia sido mencionado pela jornalista;
Parte da grande imprensa passa, então, a classificar como “fake news” um bastidor revelado por Maria Cristina Fernandes;
Na sequência, vêm à tona textos do pastor de Flávio Bolsonaro nos quais ele sustenta que o reconhecimento de Nossa Senhora Aparecida como padroeira do Brasil seria ilegal e a descreve como uma “potestade a ser vencida”. Também associa a devoção mariana à chamada “Rainha dos Céus”, relacionando essa expressão a Ártemis, divindade da mitologia grega mencionada no contexto bíblico;
Flávio Bolsonaro pede a censura das publicações sobre o assunto e chega a defender a prisão de quem as divulgou;
André Mendonça, pastor presbiteriano e ministro do TSE, atende ao pedido em cerca de uma hora, determinando a retirada de publicações e atingindo centenas de perfis;
Flávio Dino, do STF, restabelece a liberdade de expressão e anula a decisão do ministro do TSE;
Por fim, Flávio Bolsonaro acusa a CNBB de ter sido a origem da suposta “fake news”;
Os bispos da Igreja Católica reagem publicamente e desmentem a acusação.
Conclusão: Continuar chamando tudo isso de fake news é ter lado e engolir acriticamente a versão criada por Flávio e sua campanha, que cansam de mentir desde que o processo eleitoral começou.
qual o custo econômico e social da transição até que o investimento e as exportações compensem a fraqueza do consumo e da indústria?
A "referencia liberal brasileira" se apoia no superávit que é fácil de mostrar quando a solução é cortar. O difícil é fazer a economia crescer.
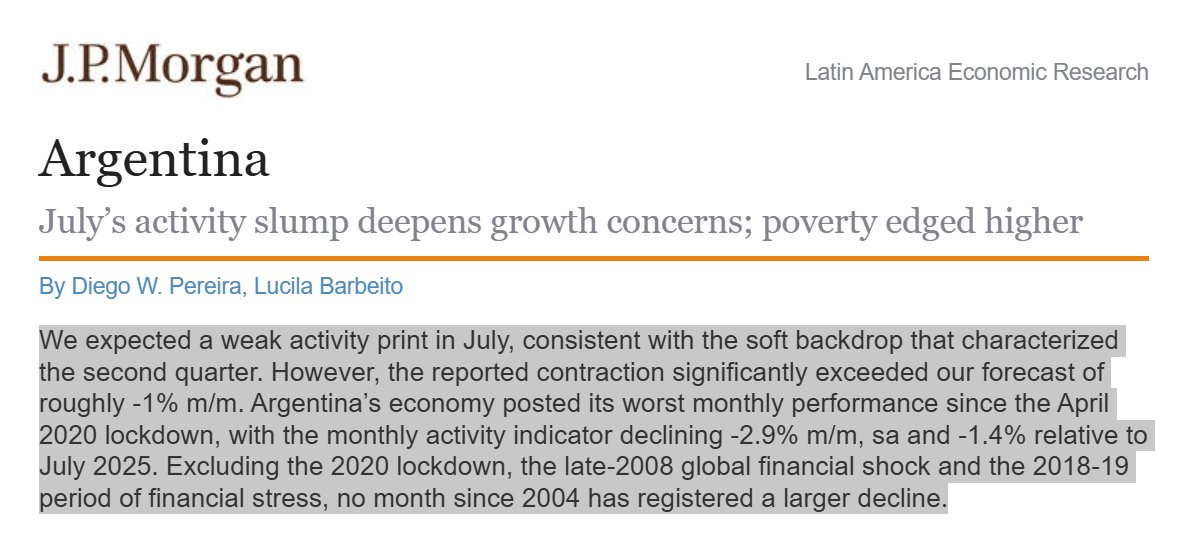
🟥JP Morgan: "Esperábamos un dato débil de actividad en julio, en línea con el contexto de debilidad que caracterizó al segundo trimestre. Sin embargo, la contracción informada superó ampliamente nuestra previsión de aproximadamente -1% mensual"
🟥"La economía argentina registró su peor desempeño mensual desde el confinamiento de abril de 2020: el indicador mensual de actividad cayó 2,9% mensual desestacionalizado y 1,4% frente a julio de 2025"
🟥"Si se excluye el confinamiento de 2020, el shock financiero global de fines de 2008 y el período de estrés financiero de 2018-2019, ningún mes desde 2004 había registrado una caída mayor"
A dinâmica fisc. do próximo mandato tende a ser muito mais favorável com a queda da Selic, reduz o custo dos juros e alivia o déficit nominal.A Dívida/PIB não faz sentido compara o acumulado de décadas com a produção de um 1 ano e ignora que países com moeda soberana não quebram.
Estoura uma guerra na Ucrânia, o petróleo sobe no mundo e o combustível inflaciona aqui. Pela regra da meta de inflação, o BC sobe juros e o governo congela obras. Punimos o investimento produtivo do Brasil por causa de um choque geopolítico que nem partiu daqui.
O gasto público(planejado) é o superávit privado, a renda vira poupança que vira investimento. Limitar gastos prejudica a produtividade visto que tecnologia é deflacionária.
Tenha em mente que a GENIUS Act e o projeto da SEC para criptomoedas são um reconhecimento de que usar blockchain faz Wall Street se mover mais rápido e de forma mais eficiente.
O Tesouro americano também entendeu que stablecoins são importantes, porque trazem compras relevantes da dívida dos EUA.
No momento em que ativos e dinheiro passam a ser movimentados em blockchain, eles podem ser movidos de forma muito mais rápida, fácil, eficiente e simples de rastrear.
Isso "é parecido com o que aconteceu em 1971, quando o dólar perdeu o padrão-ouro" diz o Tom Lee.
Naquele momento, o dólar se tornou totalmente sintético, porque não estava mais lastreado em nada.
A partir dali, foi possível mover o dólar com mais eficiência, sem se preocupar com barras de ouro.
Então Wall Street entrou em cena e criou produtos para construir o próximo sistema: fundos de mercado monetário, crédito, títulos lastreados em hipotecas, futuros e outros.
Hoje, só o S&P 500 tem cerca de US$ 70 trilhões de market cap, contra cerca de US$ 30 trilhões do ouro. Ou seja, cresceu muito mais do que o ouro depois de 1971.
Em 2026, a SEC, a CFTC e o Tesouro americano estão avançando com essa tecnologia e vão fazer Wall Street se tornar uma indústria tech (não big tech, mas uma indústria cada vez mais tecnológica/digital).
E a rede escolhida majoritariamente para isso é o Ethereum.
Por quê? Porque é nela que Wall Street já está tokenizando dinheiro, fundos e ativos reais. Stablecoins, tesouraria on-chain e a nova infraestrutura financeira estão sendo construídas principalmente no ethereum:native.