La “tasa de usura” en Colombia tiene buenas intenciones, pero termina perjudicando precisamente a quienes busca proteger. La explicación es contraintuitiva. Prestar tiene riesgo de impago. Si una persona tiene poco historial crediticio, es más difícil evaluar ese riesgo. Cuando la tasa máxima permitida no alcanza para cubrirlo, el banco simplemente niega el préstamo.
El resultado para esa persona no es crédito más barato: es quedarse sin crédito. Y sin alternativas formales, termina en el “gota a gota”, pagando muchísimo más y exponiéndose a amenazas y violencia. El informe de ANIF y Colombia Fintech de 2025 cita que más del 65% de los adultos en Colombia no tenían crédito formal. Y estima tasas anuales promedio del “gota a gota” de alrededor del 382% para personas y del 666% para mipymes.
Esa es la paradoja: un límite diseñado para proteger al consumidor termina cerrándole la puerta del crédito formal y lo deja expuesto a préstamos mucho más caros.
¿Cual es la solución? Eliminar el tope de intereses Y aumentar la competencia, exigir transparencia en los costos y mantener una protección firme contra los abusos. Quitar el tope, por sí solo, no basta. Gracias a desarrollos tecnológicos, Colombia tiene una gran oportunidad para impulsar esa competencia:
• Bre-B puede facilitar que entidades digitales como Nu compitan con los grandes bancos sin necesitar una red de sucursales. Esto significa que pueden venir muchos mas competidores al sistema. Que gane el mejor!
• Los pagos digitales dejan un historial que, con autorización del cliente, ayude a evaluar a personas y negocios que antes eran invisibles para el crédito formal.
• El "Open Finance" permite que cada persona comparta su información con otras entidades para conseguir mejores ofertas.
¿Quién perdería con más alternativas formales? El “gota a gota”.
La “tasa de usura” no ha funcionado en ningún país del mundo, y tampoco ha funcionado en otras industrias donde el gobierno decide por decreto “el precio justo”. Desde las políticas de alquiler de apartamentos en Nueva York o Buenos Aires, que dejaron miles de personas fuera de sus apartamentos y, al mismo tiempo, miles de apartamentos vacíos, hasta la decisión de Venezuela hace décadas de fijar los precios de los alimentos en los supermercados, que dejó los estantes vacíos. A pesar de ser contraintuitivo, el libre mercado es muchísimo mejor para encontrar el precio adecuado de un producto que una política de gobierno.
1. La deuda del subsidio fue de $36 billones; la otra mitad, hasta llegar a $68 billones, fue decisión de este gobierno. Y este año va para $10 billones más: otra vez, ustedes solitos.
2. Restrepo no tomó la deuda del FMI porque no era ministro de Hacienda en ese momento.
3. El préstamo del FMI fue al 3%, mientras este gobierno se ha endeudado al 6% durante todo el periodo.
4. Después de la pandemia cerca de 90 países accedieron a las líneas de crédito del FMI.
@ANIABELLO_R El efecto se llama “caja de resonancia”, viven en un loop infinito de información pseudo real + fake News + podcast de bodegas pagadas, hasta q por arte de repetir… es cierto. La verdad los algoritmos de X y de las demás plataformas no ayudan
I AM STARTING THE NOVEMBER $100 TO $100,000 ACCOUNT CHALLENGE THIS WEEK! ☢️
I TURNED $100 INTO $112,000+ IN 28 DAYS LAST MONTH; MILLIONAIRES WERE MADE SIMPLY BY FOLLOWING ME.
LIKE THIS POST AND ILL ADD YOU TO MY FREE GROUP WHERE I POST ALL OF MY TRADES THAT I TAKE!! ❤️
$SPY
El próximo presidente de Colombia no necesita prometer milagros.
Solo una decisión en los primeros 100 días marcará el futuro:
👉 Adoptar Palantir como sistema nervioso del Estado.
El que lo haga, tiene mi voto. 🗳️🇨🇴
Imagine you hire an analyst who works 100x faster than anyone else.
They never sleep, never complain, and can handle anything from variance analysis to summarising a 10-K.
One problem: 10% of the time, they just make stuff up. Not a mistake. Not a typo. They fabricate a confident-sounding answer out of thin air.
That’s AI in 2025. The polite term is ‘hallucination’.
In enterprise finance, where trust in the numbers is your oxygen, this isn’t a “quirk.” It’s a brick wall. Because if you need an army of people to check every number, you may as well prepare the board pack yourself.
Until hallucinations are engineered down to a level a CFO can bet their career on, AI in finance will mostly live in:
- Bought tools with tight guardrails
- Pretty-but-low-impact experiments
- Companies with the software engineering muscle to bolt on verification layers (ie Bigtech)
AI is already a game-changer, but if it can’t stop lying, no serious CFO will let it loose on a board pack, or earnings release, anytime soon.
@SecretCFO Best cases (academically speaking) you can dig are from Airlines. Super complex scenarios - HBS has one about Delta Airlines. I’ll come back with the link.
Te subieron la gasolina
Te clavaron otra reforma tributaria
Tuvieron el presupuesto más alto en la historia
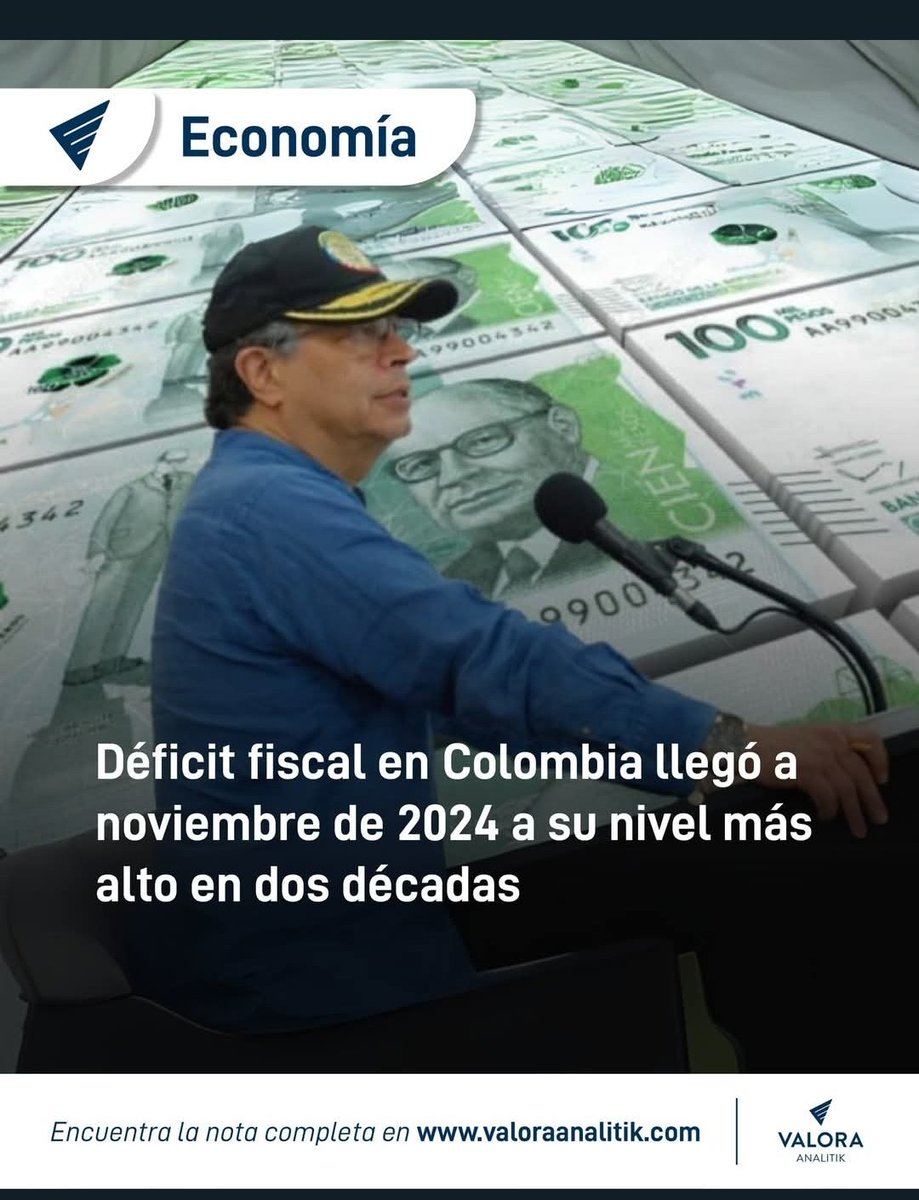
Y hoy tenemos el MAYOR DÉFICIT FISCAL en 2 decadas. Se robaron el todo, DERROCHARON todo.
#Investigación
En Navidad la @ANHColombia autorizó que @ECOPETROL_SA cediera su participación en un bloque de exploración a empresa venezolana.
Ecopetrol se salió del negocio pese a que el área tiene prometedor potencial de explotación y le había invertido 13 millones USD.
🧵
@Jorge_BastidasR@JaimeA_Cabal@Majobernalgavi1 1. No estás hablando del efecto de la tasa de intervención de BanRep. A pesar de los bombardeos frecuentes de su jefe intergaláctico.
2. La subida de la gasolina no tiene el impacto general que usted menciona. El paro venía por el ACPM y el Jefe intergalactico le tocó cancelarlo