A confesión de parte relevo de prueba. Nos enteramos q fueron consideraciones de rentabilidad y seguridad las q los motivaron a hacer lo que hicieron y lo volverían a hacer.Bueno, entonces justifíquenos porque hicieron loq hicieron. Partan por explicarnos cuanto pensaban iban a reducir la varianza de la diferencia entre variacion valor de la cartera y el valor de unidad de referencia de pension haciendo la cantidad de swaps en tasas de intereses en dolares que hicieron. Los escuchamos. Yo pensaba que las Afps tenian cierto sentido de sobrevivencia pero todo indica q estoy muy equivocado. Con cuanto tendrán que ponerse? Con esos asesores en este litigio quien quisiera tener uno? Tuvieron su oportunidad y parece q la perdieron. @Superpensiones ya la tiene mas facil, esperamos con paciencia a ver el resultado de su trabajo.
Este análisis tiene un error. Los nuevos fondos generacionales no aumentan el riesgo de tasas frente al Fondo E.
La duración de 18,4 años corresponde solo al sub-portafolio se renta fija local, no al fondo completo.
En realidad ese fondo tendrá una duración de ≈ 8.6 años.
Sí. Hay uno que otro artículo donde desde Fintual hablamos de los límites de riesgo de mercado de los multifondos y del fondo E en el pasado:
1. 07/05/2017. Fintualist. Las AFP podrían invertir mejor y no lo hacen. https://t.co/nb6hZCYUvG
2. 14/11/2023. Pulso. Buenas intenciones y una mala regulación: las alertas de Fintual tras la fuerte caída del fondo E. https://t.co/jgX8hJBOnH
3. 15/11/2023. Chócale. ¿Por qué el Fondo E de las AFP cae tanto y qué se puede hacer al respecto? https://t.co/s2l34Zxyaq
4. 20/11/2023. Fintualist. El dilema del fondo E. https://t.co/S67yKsvjE5
5. 29/01/2024. Fintualist. El régimen de inversión de las AFPs, la reforma olvidada. https://t.co/eBBWYQLjXs
6. 29/01/2024. Pulso. Fintual plantea una serie de problemas en el régimen de inversión de los fondos previsionales. https://t.co/MjDZQMHK6k
7. 24/06/2024. Fintualist. La verdad sobre el encaje del sistema de AFP en Chile. https://t.co/9Xzqs8AZNg
8. Enero de 2025. El Mercurio Inversiones y Fintualist. ¿Cómo mejoramos la rentabilidad de nuestros fondos de pensiones? https://t.co/ngZqAUs2Mr
9. Enero de 2025. La Segunda y Fintualist. De los multifondos al fondo generacional: el cambio que vendría en pensiones. Critica la asignación de afiliados a fondos inadecuados para su edad. https://t.co/cLe0cYYL4a
10. Marzo de 2025. El Mercurio Inversiones y Fintualist. Fondos generacionales y glide path: el riesgo de la sobre simplificación. Critica la trayectoria y los cambios de fondo del sistema vigente. https://t.co/uxIHOZvzly
11. 06/05/2025. Fintualist. ¿Qué es la cobertura cambiaria obligatoria y por qué los fondos de pensiones deberían abandonarla? https://t.co/mRkBIoAq1u
12. 02/12/2025. Fintualist. Reforma de AFP y fondos generacionales: lo nuevo en el régimen de inversión y por qué importa hacerlo bien. Incluye críticas al riesgo inadecuado según la edad en el sistema vigente. https://t.co/7qECChjQBH
13. 14/04/2026. Fintualist. El Fondo E: ¿por qué se volvió tan volátil? https://t.co/iZLg6j32Fv
14. 05/05/2026. Diario Financiero. Estudio de Fintual asegura que el fondo E es el de mayor volatilidad durante los últimos cinco años. https://t.co/1M3BhK6hzJ
15. 11/06/2026. Paper de Fintual y CLAPES UC, con Arturo Cifuentes. A Declining CVaR Glidepath Framework for Target-Date Fund Design with an Application to the Chilean Pension System. Critica explícitamente los resultados del control de riesgo de los multifondos chilenos. https://t.co/KCcbTTpztN
16. 12/06/2026. Fintualist. La nueva publicación académica de Fintual: paper sobre fondos de pensiones generacionales. Señala expresamente que el fondo E llegó a superar al A en volatilidad. https://t.co/61awQQzrgd
17. 25/06/2026. Pulso. Reforma de pensiones: el modelo que proponen Fintual y Clapes UC de cara al diseño de fondos generacionales de las AFP. https://t.co/pSBbAy00ds
18. 20/10/2026. Fintualist. El efecto manada de las AFP y qué pasó con el fondo E. Posterior a la polémica actual. https://t.co/W5qwA3dVt7
Santiago Edwards explica su teoría sobre el Fondo E de las AFP y por qué es tan importante https://t.co/lHLQEHhYEi
Intenté dar un marco conceptual mas claro a la discusión. Es posible que sin q nadie haya actuado negligentemente se termine chocando a mil por hora. Basta una combinación de ambiente macro, cierta normativa mas un pequeño impulso para que se termine en una situación q a nadie favorece, y todos quedan atrapados requiriendo coordinación externa para salir.
Impacto en pensión: si antes el ahorro permitía una pensión de $100, la caída del Fondo E durante el año la habría reducido a unos $90. Si se retira con renta vitalicia (RV), la mejor tasa de interés permite recuperar cerca de $1 de los $10 que perdió: la pensión queda en unos $91. Hay compensación, pero muy pequeña. En este ejemplo, se pierde casi 9% de la pensión que se podría contratar con RV
It was a desperate appeal to regulators: Step in and put a stop to this reckless behavior. It came as Chilean pension funds were making outsized bets on US interest rates, over a year before a blowup left them billions of dollars in the red https://t.co/S62lVaFIfE
Esta wea es la cueca en pelotas. ¿Como chucha los directorios, los reguladores, los legisladores y todo ese weonaje les dejó tener posiciones por usd100.000 mm en derivados? . Los derivados son contratos poco transparentes, sin mercados líquidos, etc.
1/2
Lo que está pasando con los fondos de pensiones chilenos me parece uno de los casos más interesantes de Administración de Riesgos que he visto recientemente, porque la historia no comienza con una decisión absurda. Comienza con una estrategia que tenía lógica, que funcionó muy bien y que, precisamente por eso, creció hasta convertirse en un riesgo enorme.
Todo empezó con los retiros masivos de la pandemia, que dejaron a los fondos de pensión chilenos con menos liquidez. Para seguir ganando rentabilidad sin comprar enormes cantidades de bonos, empezaron a usar contratos llamados swaps de tasas de interés.
Un ejemplo sencillo. Imagina que firmo un contrato que me asegura cobrar 4.5% durante diez años. Si las tasas del mercado bajan a 3.5%, mi contrato vale más, porque cobro más que el resto. Si suben a 5.5%, vale menos, porque estoy atrapado cobrando menos. Ese es, en esencia, el comportamiento de un bono, pero sin tener que pagar por él. La clave es que, con estos contratos, los fondos de pensión chilenos ganaban si las tasas de EE.UU. bajaban y perdían si subían.
Durante un tiempo ganaron. El Fondo E, que se supone es el más conservador, tuvo un retorno real de 7.5% el año pasado, su mejor resultado desde 2022, según Bloomberg.
El problema es que la apuesta siguió creciendo. Un gerente de renta fija lo describió como “una carrera por quién tenía más duración”, porque nadie quería quedarse atrás mientras las tasas bajaban. Según un análisis de Citigroup, la sensibilidad de los fondos de pensión chilenos a las tasas se multiplicó por más de doce en poco más de dos años. En números simples: de ganar o perder unos US$10.6 millones por cada 0.01% de movimiento en las tasas, pasaron a unos US$131 millones. Si las tasas subían 0.5%, la pérdida podía superar US$6,500 millones.
Ahí es donde esto deja de ser una discusión sobre si la apuesta era buena o mala, y se convierte en una discusión de Administración de Riesgos. Un Administrador de Riesgos no tiene que adivinar hacia dónde van las tasas. Su trabajo es preguntar qué pasa si nos equivocamos. ¿Cuánto podemos perder? ¿Tenemos efectivo para responder si nos piden garantías? ¿Podemos esperar a que se recupere? ¿Y si nos obligan a salir justo en el peor momento?
Eso fue lo que pasó. La guerra de Irán disparó el petróleo, las tasas de EE.UU. subieron a su nivel más alto en 24 años y las apuestas pasaron de una ganancia de US$1,400 millones a una pérdida de unos US$7,700 millones. Entre enero y septiembre, el Fondo E cayó 10.4%, y según Diario Financiero estos contratos explican toda su caída.
Luego vino lo más doloroso. En abril, el regulador chileno limitó estos contratos y obligó a los fondos de pensión a reducirlos antes de noviembre. Mientras un contrato sigue abierto, siempre queda la esperanza de que las tasas bajen y la pérdida se recupere. Pero cerrarlo significa pagarle a la otra parte lo que vale en contra, y según Bloomberg hoy cerrarlos cuesta más que hace unos meses. La pérdida deja de ser temporal y pasa a ser definitiva.
Esa es la gran lección. El error no fue usar swaps, que son herramientas normales. Tampoco fue necesariamente creer que las tasas iban a bajar. El error fue dejar que una apuesta que funcionaba creciera sin límite.
La Administración de Riesgos no existe para evitar que uno se equivoque sobre el mercado. Existe para que, cuando inevitablemente uno se equivoque, la posición sea lo bastante pequeña para sobrevivir al error.
Y queda una pregunta incómoda: ¿cómo terminó el fondo supuestamente más conservador del sistema siendo el más golpeado?
https://t.co/9U30rjpLcB
Chilean Pension Funds annihilated after betting U.S. Treasury Yields would continue to go down over the past 2 years 🚨 Now racing to close out their positions 👀
Chilean Pension Funds annihilated after betting U.S. Treasury Yields would continue to go down over the past 2 years 🚨 Now racing to close out their positions 👀
Los "expertos en inversiones" de las AFP. Esto no se trata simplemente del riesgo de la duración de los bonos. Las AFP apostaron imprudentemente a través de instrumentos derivados, aumentando la sensibilidad a la variación de tasas, de fondos E y D principalmente.
Aumento del sueldo mínimo, reducción de jornada laboral y automatización: Los factores que identifica el Banco Central en la debilidad del empleo
https://t.co/5OAk1JGYrf
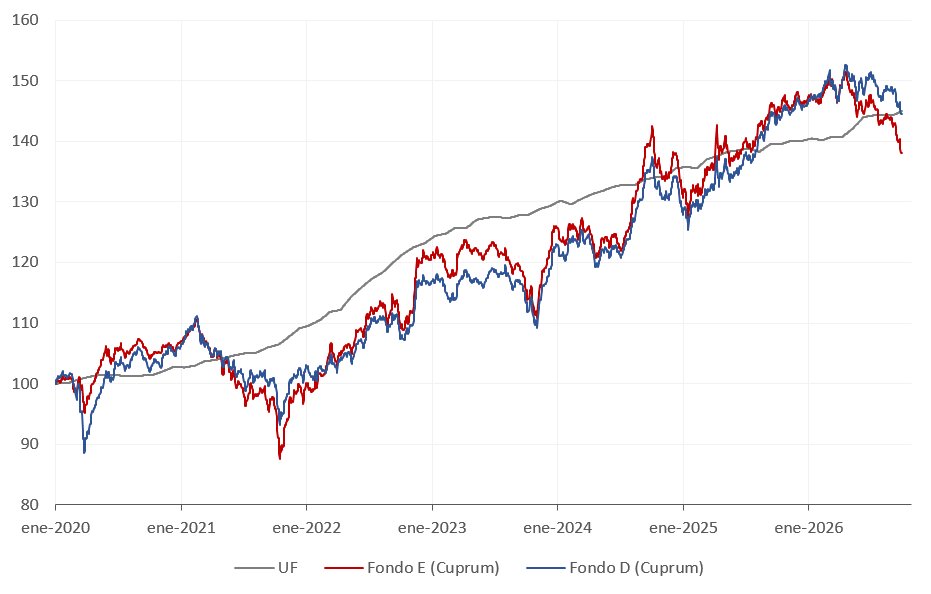
Hasta el momento es una década perdida para los fondos de pensiones conservadores. Desde 1/ene/2020 los fondos E y D no logran superar a la UF.
pd: estoy siendo benevolente al graficar valores brutos, pues falta descontar la comisión AFP.
34.038 órdenes fingidas durante 2 años y medio hechas por un mismo huevón. En promedio ≈ 55 por día hábil. ¿Y las corredoras no pudieron detectar esta truchería oportunamente?
Seria lindo subir tarifa a quienes hacen mas daño: camiones y buses privados. Autos sí podrian bajar en hora fuera punta. Ademas de incorporar info en linea de transitos al Estado (tpte, seguridad , etc) creando un Coordinador (similar al electrico). #soñaresgratis