Si ganas 50k ya quedas fuera de guarderías y cualquier tipo de ayuda pública. Tienes que comprarte coche porque el tren está roto y contratar proveedores privados de educación, sanidad y seguridad porque pagando más de la mitad de lo que ganas en impuestos al Estado no le llega
La IA será híbrida:
- local para lo rutinario, privado y frecuente;
- nube para lo que exige máxima capacidad.
Local por defecto, nube por excepción.
https://t.co/a5IkTi9LMW
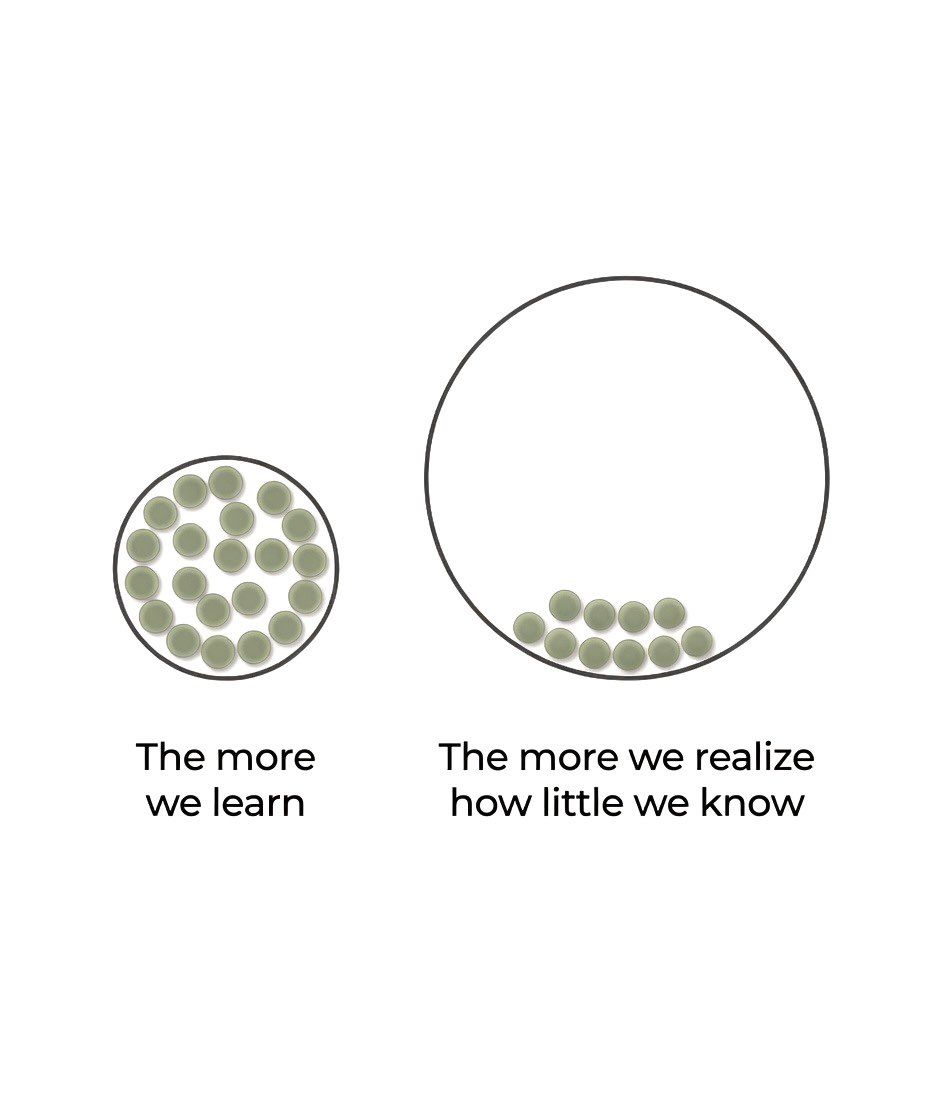
Slow down and remember this:
Most things make no difference.
Being busy is a form of laziness—lazy thinking and indiscriminate action.
Being overwhelmed is often as unproductive as doing nothing, and is far more unpleasant.
Being selective—doing less—is the path of the productive.
Focus on the important few and ignore the rest.
¿Cuál es el peor contraargumento posible contra el problema presupuestario que tenemos en España ahora mismo con las pensiones públicas? Que este problema se soluciona de manera indolora si reducimos gastos innecesarios o incrementamos ingresos.
Este contraargumento viene en dos versiones, ambas igual de falaces.
🔹 Versión izquierda:
Del lado del gasto: si reducimos el gasto en defensa, Corona, Iglesia o el rescate bancario, hay dinero de sobra.
Del lado de los ingresos: si reducimos el fraude fiscal o conseguimos que los ricos/la banca paguen lo que tienen que pagar, hay dinero de sobra.
🔹 Versión derecha:
Del lado del gasto: si reducimos el gasto en “paguitas”, redes clientelares de políticos o el gasto improductivo de las administraciones públicas, hay dinero de sobra.
Del lado de los ingresos: si bajamos los impuestos, se generará mucha más actividad económica y al final habrá más ingresos totales.
⚠️ Ambas versiones sufren de dos problemas: uno serio y otro catastrófico.
El problema serio es de órdenes de magnitud.
El déficit del sistema contributivo y de clases pasivas en 2024 fue de 60.105 millones de euros, un 3,79% del PIB. Fíjese que hablo del sistema contributivo: estas son las pensiones de quienes pagaron cotizaciones sociales, y no incluye “paguita” alguna (y, por favor, mire los números bien, un presupuesto hay que entenderlo; no bajarse una tabla aleatoria de una página web). Este déficit, además, irá incrementándose a gran velocidad en los próximos años.
Solo por poner un ejemplo: en defensa nos gastamos unos 15.000 millones (ahí va TODO el gasto en defensa, no solo el presupuesto del Ministerio de Defensa). Incluso aunque redujésemos el gasto en defensa a cero, solo cubriríamos el 25% del déficit del sistema contributivo y de clases pasivas.
Y el presupuesto de la Casa Real es de 8,5 millones. Incluso si uno lo multiplica por diez para incluir todos los gastos posiblemente asociados a la Corona que aparecen en otras partidas (y ya es mucho multiplicar por diez), ni empezamos a cubrir nada de magnitud alguna.
Con respecto a los gastos superfluos: he llegado a leer que estos podrían ser de 80.000 millones de euros. Ese número es un absurdo que solo puede decir alguien que nunca ha mirado los presupuestos de las administraciones públicas. En España, las administraciones públicas gastan en pensiones, sanidad, educación e intereses de la deuda. Todo lo demás es poca cosa.
Con los ingresos pasa lo mismo: los números no cuadran por un orden de magnitud en cuanto uno es realista.
Pero el verdadero y catastrófico problema del contraargumento, en sus versiones de izquierda y de derecha, es que ignora el principio más básico de la economía: el coste de oportunidad.
Este se define como el valor de la mejor alternativa a la que renunciamos al gastar dinero en un área en lugar de otra. Supongamos que España logra reducir el gasto público un 3% del PIB recortando aquello que cada cual considera menos prioritario.
La pregunta clave es: ¿por qué ese 3% debería destinarse a pensiones y no a educación, sanidad, infraestructuras, vivienda o reducción de impuestos?
Y da igual que el ajuste sea del 3% o del 9%. Nunca habrá dinero para todo: siempre se podrá gastar más en educación o sanidad, o bajar aún más los impuestos.
Como sociedad, la pregunta fundamental es: dado nuestro PIB total, ¿cuánto deberíamos gastar en pensiones y otras prestaciones contributivas y no contributivas? ¿El 15% del PIB? ¿El 25%? ¿El 50%?
Cada euro extra destinado a pensiones es un euro que no se puede usar en otro ámbito, y su valor debe medirse según su mejor alternativa posible.
Pero este es precisamente el gran reto de España. Nadie, ni izquierda ni derecha quiere afrontar el problema de fondo: con un sistema de reparto y una población envejecida, hay límites estrictos a cuánto podemos gastar en pensiones.
La única diferencia entre la izquierda y la derecha en España es la falacia infantil que cada cual se cuenta para evitar afrontar el problema. Al final del día, todos son igual de irresponsables. Y mientras tanto, el déficit crece y el reloj demográfico no se detiene.
⚠️ AVISO IMPORTANTE
Hemos detectado una web que utiliza el nombre MYINVESTOR EAF, S.A.U. (N.º 268, CIF A-883613) y que puede generar confusión con MyInvestor Banco.
MYINVESTOR EAF, S.A.U. es una entidad distinta de MyInvestor Banco, S.A. y no actúa en nuestro nombre.
👇 Esta es la web que hemos identificado:
You'll regret it if you get married, you'll regret it if you don't get married. You'll regret it if you have kids and you'll regret it if you don't. Kierkegaard said this 200 years ago as follows - whatever you choose, you'll regret it, because the problem isn't in your choices, it's in romanticizing your life. A person always finds an untravelled path alluring and mysterious. That's why the issue isn't making the right choice. It's choosing and deciding which regret you'll live with. In life, we must choose our regret.
Total, ya nos enviaron muchísimos delincuentes entre los decenas de miles de invasores a Ceuta, eso sí no los identificaron…
Ya en serio, ¿alguien en su sano juicio considera esto como colaboración ejemplar con España?
Os pongo esto por la paradoja del cirujano de Taleb:
La idea de Taleb es sencilla y contraintuitiva: cuando tienes que elegir entre dos profesionales que han demostrado el mismo nivel de competencia y resultados, es más inteligente quedarte con el que no se ajusta al estereotipo visual o social del puesto.
En el caso del cirujano, si uno parece sacado de una película (elegante, con diplomas a la vista, manos finas y aspecto impecable) y el otro parece un carnicero desaliñado, con manos grandes y sin el look “de médico”, elige al segundo. No porque la apariencia sea mala en sí, sino porque el que no “parece” lo que se espera de un cirujano ha tenido que superar muchos más prejuicios, sesgos y obstáculos de percepción para llegar exactamente al mismo nivel de éxito.
La realidad de los resultados filtra la incompetencia sin importar cómo se vea uno, así que el que avanza sin la ayuda de la imagen probablemente es más sólido por debajo. El que cumple el estereotipo pudo haber tenido el camino un poco más fácil gracias a esa ventaja superficial.
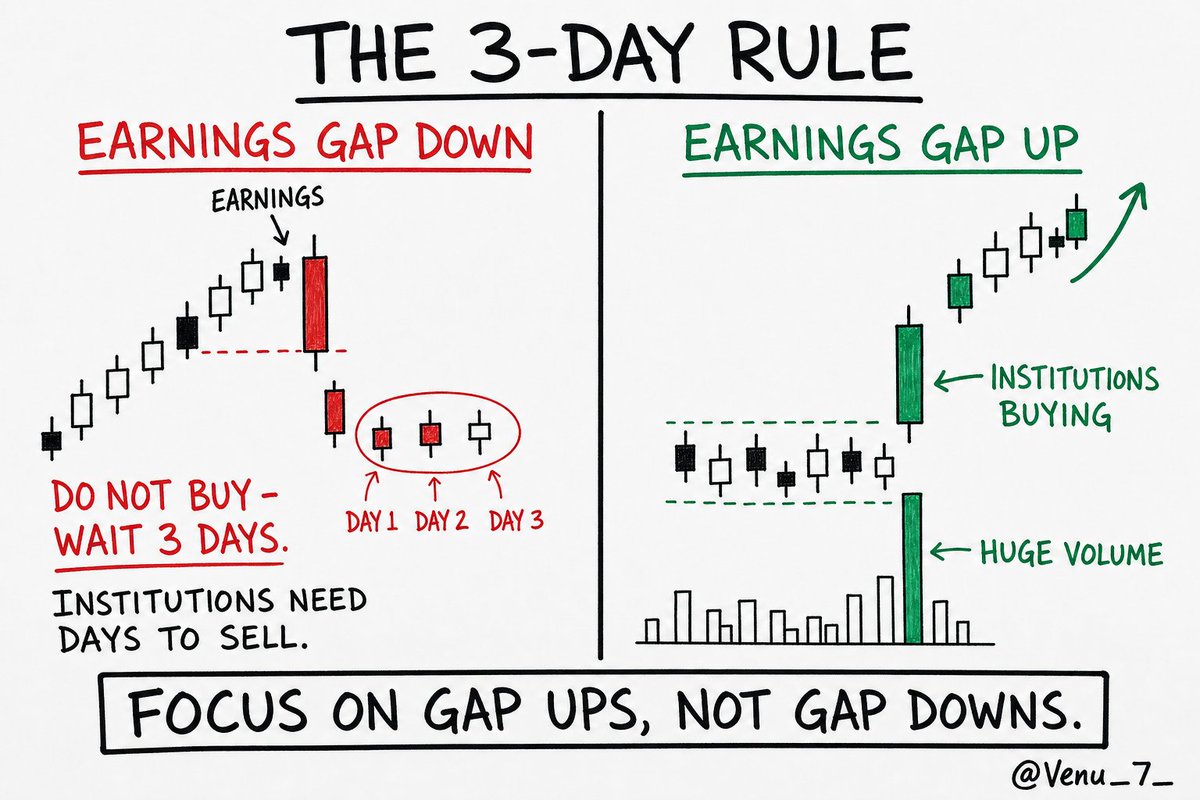
One of the biggest mistakes new investors and traders make:
Buying a stock that gaps down after earnings.
It looks like a discount. It's usually a trap. To avoid falling into that trap, follow one simple rule:
The 3-Day Rule.
When a stock gaps down on earnings, wait at least 3 trading days before even thinking about buying.
Why?
Institutions holding millions of shares can't exit in one day. The gap down isn't the end of their selling - it's the beginning.
- Day 1: Bounce = dip buyers + short covering, not real demand.
- Days 2-3: You'll see whether the selling pressure actually dries up.
- After Day 3: The stock will tell you if it's stabilizing or still bleeding.
You're trading with evidence, not hope.
And remember:
Our focus should always be on earnings gap ups, not gap downs.
A gap up on heavy volume usually signals institutional buying like $PLTR - and their buying often takes days or even weeks to complete. That's the fuel behind many of the market's biggest winners.
Gap down = big money leaving.
Gap up = big money arriving.
Own what they're accumulating. Don't try to catch what they're distributing.