Equity Research Supervisor @kuveytturkytrm | CML Level 3 | City, University of London | Burada yazılanlar yatırım tavsiyesi olmayıp kişisel görüşlerimdir.
Petrolde çok ilginç bir şey oluyor.
Ortadoğu’dan petrol akışı toparlanıyor. Hürmüz’den geçen miktar savaş öncesinin yaklaşık %80’ine kadar geldi.
Ama petrol hala pahalı..
Neden?
Bazen mesele evde ekmek olup olmaması değil, ekmeği eve getirecek yolun açık olup olmaması aslında.
Ortadoğu-Asya hattında tanker kiraları günlük 30 bin dolardan 1,2 milyon dolara kadar çıktı.
Düşünün, taşıma maliyeti bazı rotalarda petrolün teslim fiyatının dörtte birine yaklaşmış durumda.
Yani kuyudan petrolü çıkarmak yetiyor sanıyorduk.
Meğer onu sağ salim rafineriye götürmek de başlı başına emtiaymış.
Bizim mal var, fiyat niye düşmüyor? sorusunun cevabı aslında burda.
Çünkü çarşıya ulaşamayan malın depoda bol olması kimseyi doyurmuyor.
#brent #petrol
https://t.co/N4nAKHIeOn
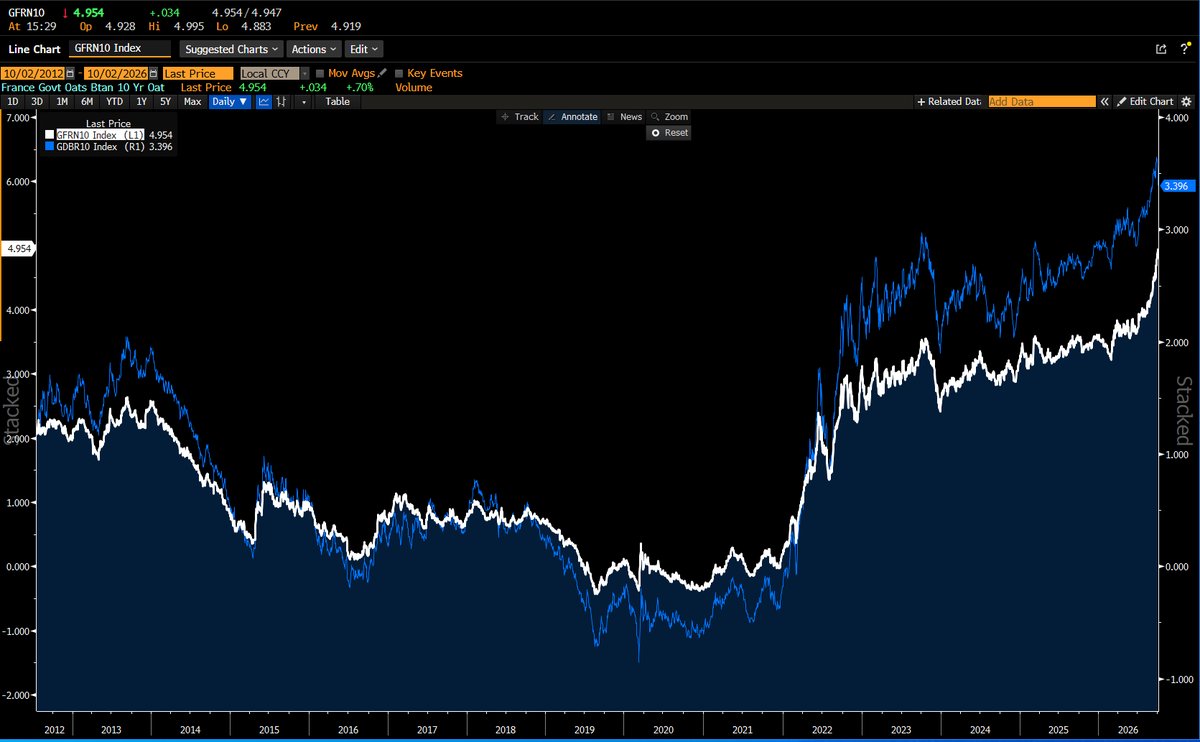
Fransa-Almanya 10 yıllık tahvil farkı 150 baz puana dayandı.
Türkçesi meali aslında şu: aynı euroyu kullanmak, aynı mali riski taşımak anlamına gelmiyor.
Fransız tahvilinde satış varken, Alman Bund’ına talep geliyor. Burada piyasanın ECB’nin faiz patikasından ziyade Fransanın mali disiplini, borç yükünü ve siyasi riskini de fiyatladığıjı görüyoruz.
Bu durumu biraz şirketlere benzetebiliriz. Aynı sektörde, aynı faiz ortamında faaliyet göstermek iki şirketi aynı kredi kalitesine getirmiyor. Euro Bölgesi’nde de ortak para politikası var ama bilançoları aynı kabul edemeyiz.
Euro’daki değer kaybını da doğru yorumlamak lazım. Bir ülkenin risk primi yükseldiğinde mesele bir süre sonra o ülkenin tahvilinden çıkıyor ve ortak para biriminin güven algısına dokunmaya başlıyor.
Aynı ECB, aynı euro ama aynı risk değil. Aynı bankadan kredi kullanan iki şirketin bilançosu farklıysa borçlanma maliyeti de farklı olur. Avrupa’da piyasa şu an ülkeleri tam olarak böyle ayırmaya başladı. Fransa-Almanya spreadindeki açılma biraz da bunun fiyatı.
#almanya #fransa #borsa
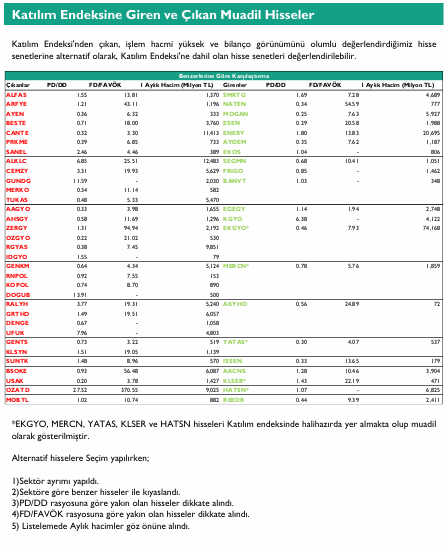
Katılım Endeksi’nden çıkan hisselere alternatif olabilecek şirketleri belirledik. Şirketleri sektör ve iş modeli benzerliğine göre gruplandırdık. PD/DD ve FD/FAVÖK çarpanları birbirine yakın hisseleri karşılaştırırken borçluluklarını da gözettik. Listelemede ise aylık toplam işlem hacimlerini dikkate aldık.
Güneş panelinde #ALFAS için #SMRTG, elektrik ekipmanları ve mühendislikte #SANEL için #EKOS, çimentoda #BSOKE için #AKCNS değerlendirilebilir. Elektrik üretiminde #AYEN, #ARFYE ve #BESTE için belirlediğimiz alternatifler ise #AYDEM, #MOGAN, #ESEN ve #NATEN oldu.
Gıdada ürün gruplarına göre #FRIGO ve #SEGMN’i değerlendirdik. Gayrimenkulde #EGEGY, #KGYO ve araştırma kapsamımızdaki #EKGYO’yu karşılaştırmaya aldık. Seramikte #USAK için #KLSER, denizcilikte #OZATD için #HATSN de faaliyet benzerliğiyle öne çıkıyor.
#CANTE için yenilenebilir enerji şirketlerini değerlendirirken kömür bazlı üretimle aralarındaki farkı gözettik. #MOBTL için ise #REEDR’yi tüketici elektroniği üzerinden alternatif olarak ele aldık ve dağıtım ile üretim modellerindeki farklılığı değerlendirmeye dahil ettik.
#katılım #hisse
https://t.co/Y8HoE95KwH
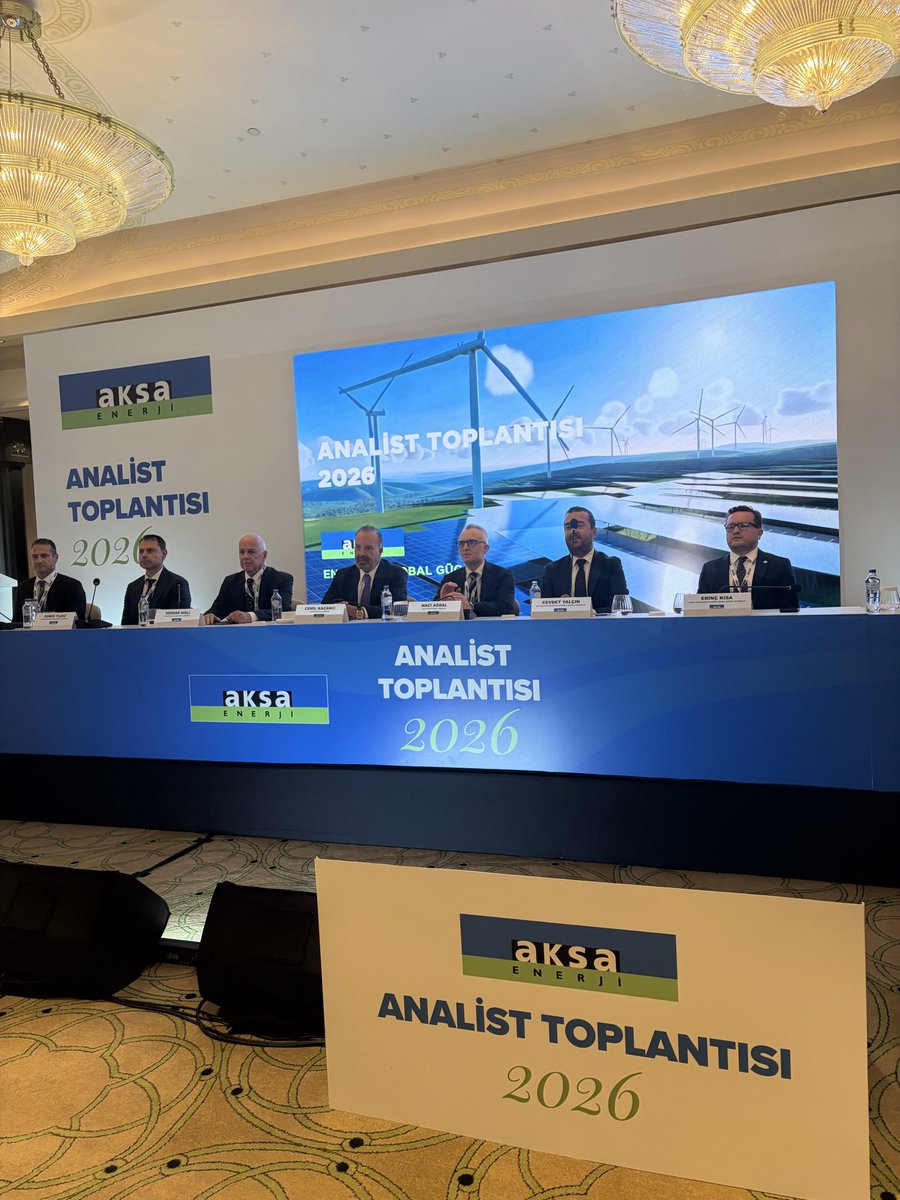
Bugün #Aksen analist toplantısına ekip arkadaşım @ugurkaraeq ile katıldık. Yatırımlar, büyüme hedefleri ve temettü planında öne çıkan başlıklar 👇
📌 Orta vadede kurulu güçte %68 büyüme hedefleniyor…
Eylül itibarıyla 3.675 MW olan kurulu gücün 2029’da 6.178 MW’a çıkarılması planlanıyor. Büyümenin çoğu Afrika’daki santrallerden ve Türkiye’deki yenilenebilir enerji yatırımlarından gelecek.
Yönetim, yatırımların FAVÖK’e en hızlı yansıyacağı yılı 2027 olarak görüyor. Bu yıl devreye alınan ve tamamlanması planlanan projelerin tam yıl katkısını önümüzdeki yıl göreceğiz.
🌍 Yurt dışı operasyonların ve döviz bazlı gelirlerin ağırlığı artıyor…
Yurt dışındaki santrallerin uzun vadeli, ağırlıklı dolar bazlı satış anlaşmaları, gelirleri daha öngörülebilir hale getiriyor.
Mevcutta FAVÖK’ün %83’ü yurt dışından geliyor. Yönetim, bu payın 2029’a kadar %90’a ulaşmasını hedefliyor. Bu yapının, karlılığın Türkiye’deki spot elektrik fiyatlarına duyarlılığını azaltmasını bekliyoruz.
🏗️ Afrika’da Gana, Senegal ve Gabon öne çıkıyor…
Gana’daki 825 MW’lık Takoradi santralinin ilk 450 MW’ının 2028’in, kalan 375 MW’ının 2029’un ilk çeyreğinde devreye alınması planlanıyor. Projenin 20 yıllık dolar bazlı garantili satış anlaşması bulunuyor.
Daha yakın takvimde Senegal ve Gabon var. Yılın son çeyreğinde Senegal’de 160 MW, Gabon’da 145 MW kapasitenin devreye girmesi bekleniyor. Senegal’in 3Ç27’de 255 MW’a ulaşması hedefleniyor. Projede 25 yıllık euro bazlı satış anlaşması mevcut.
⚡ Türkiye’de yatırım takvimi YEKDEM başvurularına göre hazırlanmış…
Haziranda devreye alınan Gaziantep depolamalı güneş santrali ve Şanlıurfa depolama tesisinin ardından Kırşehir, Mersin ve Kayseri projelerinin de son çeyrekte işletmeye geçmesi planlanıyor. Üç projenin toplam kapasitesi yaklaşık 175 MW.
Yönetime göre planlamada 30 Kasım YEKDEM başvuru tarihi dikkate alınmış. İlgili projelerin başvurularının kasımda tamamlanması ve 1 Ocak 2027 itibarıyla YEKDEM’den yararlanması hedefleniyor.
Manisa’daki 88 MW’lık depolamalı rüzgar santralinin 2027’nin ikinci çeyreğinde devreye alınması planlanıyor.
📈 Kapasiteyle birlikte FAVÖK ve marjların da büyümesi hedefleniyor…
2025’te 310 milyon dolar olan FAVÖK’ün 2028’de 664 milyon dolara, 2029’da 841 milyon dolara ulaşması bekleniyor. FAVÖK marjının da aynı dönemde %33’ten %42’ye çıkması hedefleniyor.
Yeni santraller ve uzun vadeli satış anlaşmaları bu beklentilerin önemli dayanakları. Mevcut kontratların kalan ortalama süresi yaklaşık 20 yıl…
🎯 2026 beklentileri korunuyor…
Şirket 2026’da 50,8 milyar TL satış, 17,9 milyar TL FAVÖK ve 28,5 milyar TL yatırım harcaması bekliyor. Yatırım harcaması beklentisine Takoradi projesi dahil değil.
🏦 Borçluluk oranında 2027’den itibaren düşüş öngörülüyor…
Net borç/FAVÖK oranında 2026 beklentisi 4,3x. Oranın 2027’de 3,5x’e, 2028’de 2,8x’e ve 2029’da 1,7x’e gerilemesi hedefleniyor.
CAPEX’in de 2026’daki 682 milyon dolardan 2029’da 59 milyon dolara düşmesi planlanıyor. Takvim gerçekleşirse şirket, daha fazla FAVÖK üretirken yatırımlara daha az nakit ayıracak.
Yönetim, yatırım kredilerinin yurt dışından sağlandığını belirtti. Türkiye’de de kalkınma bankaları aracılığıyla uygun koşullarda finansman bulunursa değerlendirmek istiyorlar.
💰 Temettü ve pay geri alımı da konuşuldu…
Yönetim, 2027 yılı karından temettü dağıtmayı planlıyor. Tutar ve ödeme takvimi henüz netleşmedi.
Pay geri alımının her zaman gündemlerinde olduğunu ifade ettiler. Somut bir gelişme olduğunda yatırımcılarla paylaşılacak.
📍 Genel olarak, 2027’nin yatırımların karlılığa dönüşü açısından önemli bir yıl olmasını, 2028–2029’da ise yeni kapasitelerle büyümenin sürmesini bekliyoruz. Döviz bazlı uzun vadeli sözleşmeler gelir görünürlüğünü artırırken, azalan capex nakit akışını ve temettü kapasitesini destekleyebilir. Projelerin devreye giriş takvimi ve borçluluk oranındaki iyileşme takibimizde olacak.
#borsa #hisse #enerji #pay
Eren Bozdoğan ile "Taban Serileri ve Sert Satışlar: Borsada Bundan Sonra Ne Olacak?" yayını, bugün saat 10.00'da Kuveyt Türk Yatırım YouTube ve X'te aynı anda yayında!
#KuveytTürkYatırım#GeleceğeDoğruYatırım
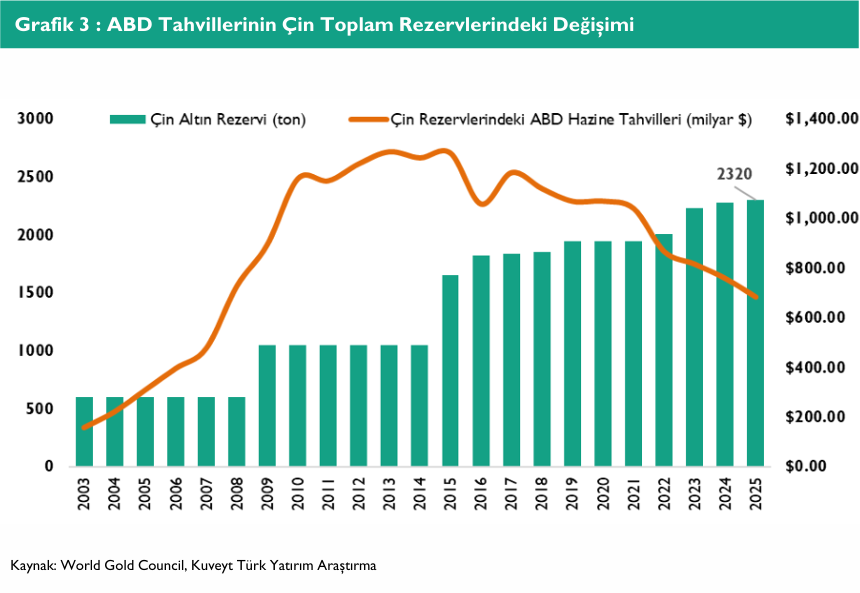
Son dönemde altın kadar, altını kimin aldığı da konuşuluyor.
Özellikle Çin Merkez Bankası’nın yeniden hızlanan alımları aslında daha büyük bir hikayenin parçası konumunda. Çünkü son yıllarda merkez bankalarının rezerv tercihlerinde altının ağırlığı giderek daha fazla öne çıkıyor.
@omerlcetinn ile bu konuyu biraz daha yakından incelemek istedik.
2008 küresel finansal krizinden bugüne merkez bankalarının altına yaklaşımı nasıl değişti? 2022 sonrası jeopolitik riskler bu süreci neden hızlandırdı? Çin başta olmak üzere hangi ülkeler öne çıkıyor ve tüm bunlar gerçekten “dolardan uzaklaşma” anlamına mı geliyor?
“Değişen Güç Dengeleriyle Merkez Bankalarının Altın Karnesi” çalışmamızda bu sorulara cevaplar aradık.
Raporun tamamını aşağıdaki linke bulabilirsiniz. 👇
Link:https://t.co/dXXfAiHFap
#altın
Bu hafta Trump–Şi görüşmesinde benim özellikle takip edeceğim başlıklardan biri nadir topraklar konusu olacak.
Çin, küresel üretimin yaklaşık %70’ini, rafinaj kapasitesinin %85’ten fazlasını ve mıknatıs üretiminin yaklaşık %90’ını kontrol ediyor.
Şirketler tarafındaki gelişmeler de son dönemde oldukça dikkat çekici. China Rare Earth Group’un Shenghe Resources’ta kontrol hissesi almak için görüştüğü belirtiliyor. Shenghe’nin MP Materials’ta yaklaşık %3 payı var. MP’nin en büyük hissedarı ise ABD Savunma Bakanlığı yani Pentagon.
İşlem gerçekleşirse eğer Çin'e ait bir şirket, ABD’de büyük çoğunluğu devlete ait olan MP Materials’a dolaylı ortak olacak...
Hisseler tarafında da ilgi bir hayli fazla. Critical Metals pazartesi günü yaklaşık %39 yükseldi. Bu temada rezerv büyüklüğünden çok mevcut üretim ve işleme kapasitesine bakmak daha sağlıklı olacak. Bu yüzden MP Materials ve Lynas gibi üretimi olan şirketlerde bu bu hafta özelinde volatilitenin yüksek seyretmesi beklenebilir.
https://t.co/iyBreyrbjP
#hisse #abd #borsa
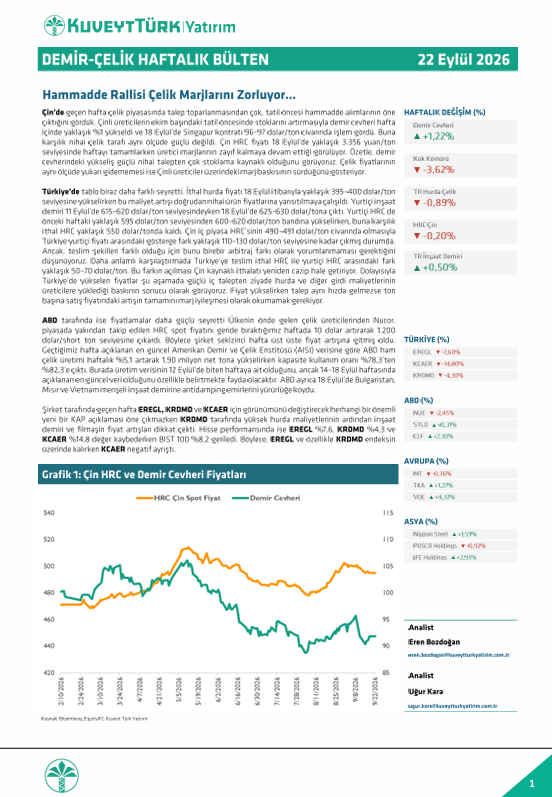
Hammadde tarafındaki yükseliş çelik üreticilerinin marjlarını yeniden gündeme taşıyor.
#Çin’de cevher fiyatları tatil öncesi stoklamayla yükselirken Türkiye’de nihai ürün fiyatları daha çok maliyet baskısıyla yukarı gidiyor. ABD’de ise fiyatlama daha güçlü; Nucor sekizinci hafta üst üste zam yaptı, kapasite kullanımı %82,3’e çıktı.
BIST tarafında #EREGL’de yassı çelik fiyatlarının korunmasını, #KRDMD’de fiyat artışlarının talep tarafından desteklenip desteklenmediğini, #KCAER’de ise ihracat tarafını yakından izleyeceğiz. Kısa vadede maliyetleri satış fiyatına daha rahat yansıtabilen şirketlerin daha dirençli kalmasını bekliyoruz.
Detaylar hazırlamış olduğumuz haftalık demir-çelik bülteninde.
https://t.co/QlAfUGDYLT
Bizde seans tamamlandı, şimdi sırada Fed var. Ama zaten Fed daha kararını vermeden tahvil piyasası kendi faiz artışını yaptı bile.
ABD 10 yıllık tahvil faizi dün %5’i geçti. Wall Street’in eski bir tabiri var, “bond vigilantes.” Merkez bankasının enflasyon konusunda yeterince sert olmadığı düşünülürse bazen tahvilciler işi kendi ellerine alır.
Bugün biraz o filmi izliyoruz.
Petrol 100 doların üzerinde, enflasyon endişesi yeniden masada ve ABD tahvili yatırımcıya %5 civarında getiri sunuyor.
O yüzden açıkçası bu akşam 25 baz puanı çok büyütmüyorum. Piyasa bunu zaten büyük ölçüde fiyatladı. Ben daha çok Warsh’ın bundan sonrası için nasıl bir çerçeve çizeceğine ve tahvil piyasasının buna nasıl cevap vereceğine bakacağım.
Çünkü Fed 25 baz puan artırıp “şimdilik bu kadar” diyebilir. Ama ertesi sabah 10 yıllık tahvil faizi yükselmeye devam ediyorsa piyasa mesajı pek satın almamış demek olacak.
Hisse senetleri açısından da bence işin önemli tarafı burada.
ABD tahvili %5 civarında getiri verirken kimse bir şirkete sırf hikayesi güzel diye yüksek çarpan ödemek zorunda değil.
Bir süredir piyasada hikaye satın almak kolaydı. Şimdi yeniden nakit akışları ve bilanço konuşulacak.
Bu akşam herkes Fed’e bakacak.
Ben tahvilcilerin ne diyeceğini daha çok merak ediyorum.
#fed #borsa
Bir tarafta ABD tahvili var. Yaklaşık %5 getiriyi alıp kenara çekilebiliyorsunuz.
Diğer tarafta ise ��önümüzdeki yıllarda çok büyüyeceğim” diyen, yüksek çarpanla işlem gören bir teknoloji şirketi.
İkinci seçeneğin artık biraz daha iyi bir hikaye anlatması gerekiyor.
Çünkü ABD 10 yıllık tahvil faizi %5’in üzerine çıktı. Petrol 100 doların üzerinde, Fed tarafında da yeniden faiz artışı ihtimali konuşuluyor.
Hisse piyasası açısından işin özeti aslında bu.
Bunu 2022’de zaten görmüştük. Tahvil faizleri hızla yükselirken en büyük baskıyı teknoloji hisseleri yaşamıştı. Özellikle de değerlemesinin önemli kısmı gelecekteki büyümeye dayanan şirketlerde.
Faiz yükseldikçe yatırımcı da doğal olarak daha seçici oluyor. Birkaç yıl sonraki büyümeyi bugünden pahalıya satın almak eskisi kadar kolay değil.
Dün yarı iletken hisselerinde gördüğümüz sert satış da bu açıdan dikkat çekici.
Bir süredir herkes Fed’in ne yapacağını konuşuyor. Ama tahvil piyasası çoğu zaman Fed’in kararını beklemeden kendi fiyatlamasını yapıyor.
10 yıllık faiz %5’in üzerine geldiyse, hisse tarafındaki denklem de değişiyor.
Üstüne petrolün 100 doların üzerinde olması ve jeopolitik haber akışı eklenince Wall Street’in işi pek kolay değil.
Bir tarafta %5 civarında risksiz getiri, diğer tarafta yüksek çarpanlı teknoloji hisseleri.
Eskiden soru daha çok “ne kadar büyüyecek?” idi.
Şimdi yanına bir soru daha geldi.
“Güzel de, %5 risksiz getiri varken ben bunu neden bu fiyattan alıyorum?”
#borsa #hisse
⛏️ Demir cevherinde temmuz sonundan bu yana görülen toparlanmanın ardından son günlerde geri çekilme var. Çin Qingdao teslim %62 demir cevheri endeksi 10 Eylül itibarıyla 93,27 dolar/ton seviyesinde.
#Çin’de tatil öncesi stok alımı beklentisi fiyatları destekliyor. Ancak çelik üreticilerinin zayıf karlılığı ve ihtiyaç odaklı alımları, talepte kalıcı toparlanma için henüz güçlü bir işaret vermiyor.
#EREGL ve #KRDMD açısından cevherdeki düşüş maliyet tarafında destekleyici olabilir. Bunun karlılığa yansıması ise çelik satış fiyatlarının korunmasına ve kömür, enerji, navlun maliyetlerinin seyrine bağlı.
#enerji #borsa #hisse
Bugün #ORGE analist toplantısına katılım sağladım. Toplantıda öne çıkan başlıkları şu şekilde özetliyorum 👇
📌 Bakiye Sipariş (Backlog) ve iş yoğunluğu yüksek seyrediyor...
ORGE, 1Y26 itibarıyla 5,6 milyar TL backlog, 16 devam eden proje ve yaklaşık 800 çalışanla tarihinin en yoğun dönemlerinden birini geçiriyor. 2022’de 530 milyon TL seviyesinde olan backlog’un geldiği nokta şirketin son yıllardaki büyümesini de net şekilde gösteriyor.
🤖 Yapay zeka tarafındaki verimlilik şirket yönetimi nezdinde ön plandaydı...
Şirket bünyesinde yaklaşık 50 yapay zeka ajanı aktif olarak kullanılıyor. Yönetimin verdiği bilgiye göre bu ajanların ürettiği iş yaklaşık 42 kişilik insan gücüne denk geliyor.
Özellikle mühendislik keşifleri, kalite dokümanları ve günlük operasyonlarda süreçler ciddi şekilde kısalmış durumda. Yönetim, bu tarafta yıllık yaklaşık 1,3 milyon dolarlık insan emeğine denk bir katkı sağlandığını belirtiyor.
🖥️ Veri merkezi tarafı bizce toplantının en dikkat çekici başlıklarından biriydi
Şirket şu anda 4-5 veri merkezi yatırımcısıyla görüşüyor. Türkiye’ye önümüzdeki dönemde gelebilecek yapay zeka veri merkezi yatırımlarında ORGE’nin sahip olduğu belge ve tecrübenin önemli bir avantaj yaratabileceği düşünülüyor.
Yönetim, Türkiye’ye bu alanda yatırım yapacak oyuncuların ORGE ile temas kurma ihtimalinin oldukça yüksek olduğunu düşünüyor.
🚇 Ana iş güçlü, yeni alanlar da ekleniyor…
Metro ve raylı sistemlerde ORGE’nin güçlü konumu devam ediyor. Bunun yanında #THYAO ve havalimanı yatırımları, YHT projeleri, yenilenebilir enerji, şarj istasyonları ve premium turizm projeleri önümüzdeki dönemde yeni iş fırsatları yaratabilir.#
⚡ Marj tarafında uzmanlaşma avantajı…
Şirket farklı alanlara dağılmak yerine 28 yıllık elektrik ve enerji tecrübesini yeni alt sektörlere taşımayı tercih ediyor. Yönetim, artan verimlilikle birlikte güçlü marj yapısının önümüzdeki dönemde de korunabileceğini düşünüyor.
#Bakır tarafındaki fiyat riski de iş alındıktan sonra fiyatların hızlı şekilde bağlanmasıyla büyük ölçüde sınırlandırılıyor.
💰 Borçsuz bilanço yapısının korunduğu ifade edildi
ORGE’nin banka kredisi bulunmuyor ve şirket finansal faiz ödemiyor. Faaliyetlerin büyük ölçüde özkaynaklarla yürütülmesi özellikle yeni iş alanlarına yatırım yaparken önemli bir avantaj sağlıyor.
📈 Genel olarak yönetimin 2027-2028 dönemine daha olumlu baktığını söyleyebiliriz. Veri merkezleri, #havacılık, raylı sistemler ve yenilenebilir #enerji tarafındaki potansiyel işler mevcut güçlü backlog’a ek büyüme alanı yaratabileceği kanaatindeyiz.
#borsa #hisse #teknoloji #elektrik
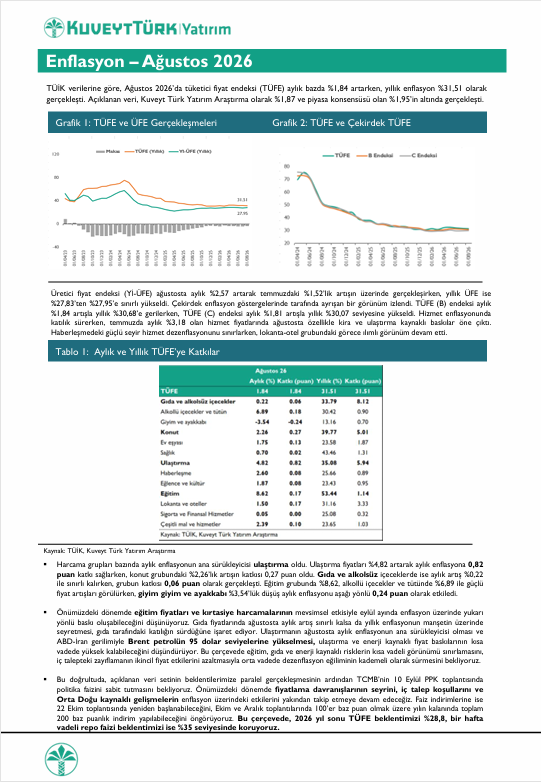
Ağustos enflasyonu beklentilerimize paralel gerçekleşti.
Gıda fiyatlarındaki katılık sürerken, ulaştırma kaynaklı baskıların kısa vadede yüksek kalabileceğini düşünüyoruz. TCMB’nin eylülde faizi sabit tutmasını, ekim ve aralıkta 100’er baz puan indirim yapmasını bekliyoruz.
#enflasyon #tüfe #faiz #merkez #borsa
İkinci çeyrekte büyüme beklentileri karşılayamadı…
Türkiye ekonomisi 2Ç26’da yıllık %2,3 büyüyerek %2,9’luk beklentinin altında kaldı. Tarım baz etkisiyle güçlü katkı sağlarken, sanayi %2,4 büyüdü.Sanayideki artışta savunma kaynaklı üretim artışı sektörü destekledi. İnşaatta daralma sürdü.
Harcamalar tarafında hanehalkı tüketimi büyümenin ana sürükleyicilerinden biri olmaya devam etse de ivme kaybı belirginleşti. Yatırımların sınırlı artışı da iç talepteki soğumaya işaret etti.
Rapor için: https://t.co/Al2o97gafL
#büyüme #enflasyon #borsa #hisse #türkiye
2026’nın geri kalanına ilişkin stratejimizi güncelledik.
BIST 100 için 12 aylık hedefimizi 19.835 seviyesine yükseltiyor ve mevcut seviyelerden yaklaşık %36 getiri potansiyeli öngörüyoruz.
Küreselden yurt içine makrodan mikroya güncel beklentilerimiz ve stratejik görüşlerimiz raporumuzda 👇
Rapor:https://t.co/MC6Rnfi692
#borsa #hisse #hedef #enflasyon #faiz #fed
Bimas (BIMAS) 2Ç26 Finansal Sonuç Değerlendirmesi 📊
BIMAS yılın 2. çeyreğinde 8 Milyar TL net kâr ve 13,5 Milyar TL FAVÖK açıkladı.
BIMAS için 12 aylık hedef fiyatımızı 505 TL’den 558 TL’ye revize ediyor, “AL” yönündeki tavsiyemizi sürdürüyoruz. 📈
Detaylı şirket analizlerimizi incelemek ve piyasaları anlık takip etmek için web sitemizi ziyaret edebilir veya TradePlus uygulamasını indirebilirsiniz.📈
https://t.co/XgdGZNZjsh
#KuveytTürkYatırım
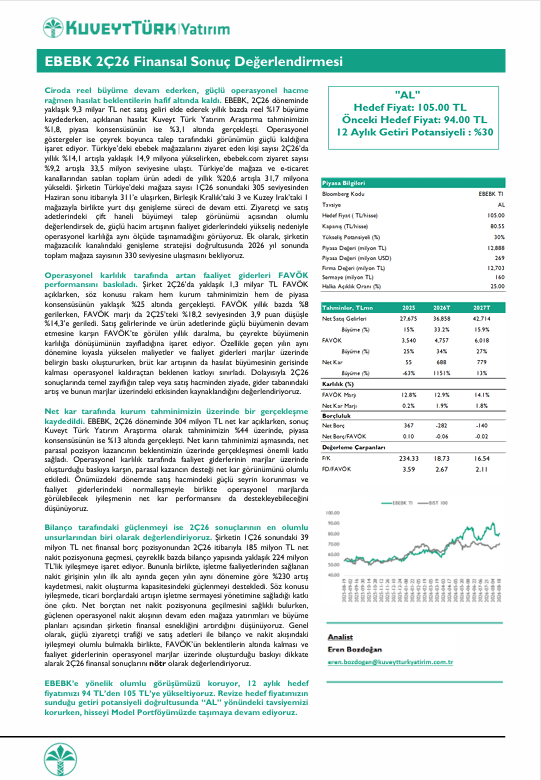
Model Portföyümüzde %10 ağırlıkla yer alan #EBEBK için 12 aylık hedef fiyatımızı, bugünkü seans açılışı öncesinde 94 TL’den 105 TL’ye revize ettik. “AL” yönündeki tavsiyemizi korurken, hisseyi Model Portföyümüzde taşımaya devam ediyoruz.
Raporun detayları: https://t.co/TQjPKQNYaM
#borsa #hisse #enflasyon #portföy