Dün yayında ben de biraz bahsettim. Merkez bankalarının yanında ETF tarafındaki talep de güçlü.
Dünya Altın Konseyi’ne göre ağustosta küresel altın ETF’lerine 18 milyar dolar net giriş oldu. Bunun 15,6 milyar doları Avrupa ve Kuzey Amerika’da işlem gören ürünlere gitti. (Normalde kültürel olarak altına uzak bölgeler) Fiziksel altın miktarı da 121 ton artarak 4.189 tona ulaştı.
Bence bu veriler, altını neden sadece faiz üzerinden okumamak gerektiği açısından anlamlı. Merkez bankaları için önemli olan rezervlerinin güvenliğini ve erişilebilirliği. Yatırımcı tarafında da kamu borç servisine, para politikalarına ve portföyde biriken risklere ilişkin endişeler altına talep yaratıyor.
Yüksek faiz, altın tutmanın maliyetini artırmaya devam etse de korunma ihtiyacı yatırımcının bu maliyeti üstlenmesine sebep oluyor.
Çok iyi çalışma olmuş. @erennbozdogan ve @omerlcetinn'in eline sağlık.
Son dönemde altın kadar, altını kimin aldığı da konuşuluyor.
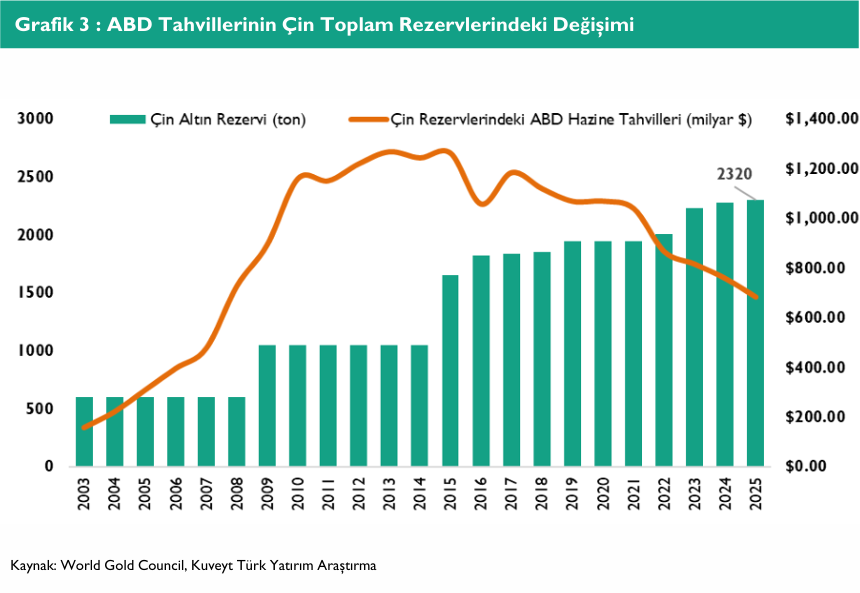
Özellikle Çin Merkez Bankası’nın yeniden hızlanan alımları aslında daha büyük bir hikayenin parçası konumunda. Çünkü son yıllarda merkez bankalarının rezerv tercihlerinde altının ağırlığı giderek daha fazla öne çıkıyor.
@omerlcetinn ile bu konuyu biraz daha yakından incelemek istedik.
2008 küresel finansal krizinden bugüne merkez bankalarının altına yaklaşımı nasıl değişti? 2022 sonrası jeopolitik riskler bu süreci neden hızlandırdı? Çin başta olmak üzere hangi ülkeler öne çıkıyor ve tüm bunlar gerçekten “dolardan uzaklaşma” anlamına mı geliyor?
“Değişen Güç Dengeleriyle Merkez Bankalarının Altın Karnesi” çalışmamızda bu sorulara cevaplar aradık.
Raporun tamamını aşağıdaki linke bulabilirsiniz. 👇
Link:https://t.co/dXXfAiHFap
#altın
Ekip arkadaşlarım @furkanatas_ ve @omerlcetinn ile beraber SPK'nın Fon Tasfiyelerinin Piyasaya Etkisine ilişkin değerlendirmelerimiz,
#SPK’nın 17 Eylül tarihli kararı, son dönemde Borsa İstanbul’da artan fon kaynaklı likidite baskısına karşı iki yönlü bir düzenleyici adım olarak öne çıkıyor. Kredili işlemlerde asgari özkaynak oranının 2 Ekim’e kadar %20’ye indirilmesi, teminat tamamlama yükümlülüklerinden kaynaklanabilecek zorunlu satış baskısını sınırlamayı hedeflerken; yedi portföy yönetim şirketinin TEFAS’ta işlem gören fonlarının alım-satıma kapatılması ve belirli fonların tasfiye sürecine alınması, fon tarafındaki likidite sorunlarının doğrudan düzenleyici müdahale ile yönetildiğine işaret ediyor.
Tasfiye yöntemine ve zamanlamasına ilişkin detayların henüz netleşmemiş olması nedeniyle, söz konusu fonların portföylerinde bulunan hisse senetlerinin hangi hızda ve hangi yöntemle nakde çevrileceği, önümüzdeki dönemde BIST açısından temel risk başlıklarından biri olmaya devam ediyor.
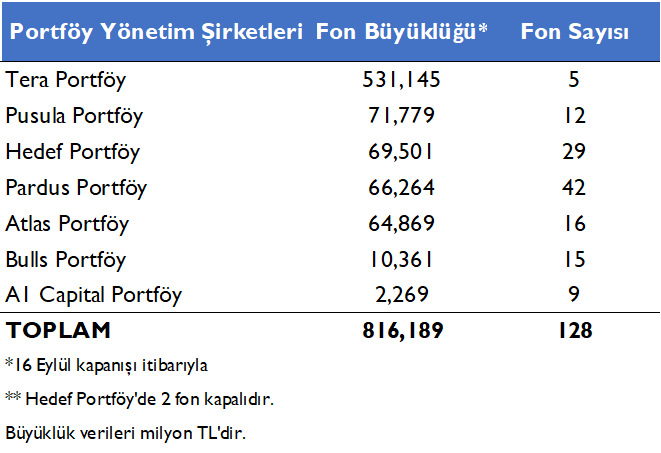
Tasfiye edilmesi beklenen 128 fonun toplam büyüklüğünün, 16 Eylül kapanışı itibarıyla 816,2 milyar TL seviyesinde olduğunu hesaplıyoruz. Fon büyüklüğü açısından en yüksek potansiyel para çıkışının Tera Portföy’de yaklaşık 531 milyar TL, ardından Pusula Portföy’de yaklaşık 71,8 milyar TL seviyesinde gerçekleşebileceğini değerlendiriyoruz.
Bununla birlikte, söz konusu 816,2 milyar TL’lik toplam büyüklüğün tamamının hisse senedi yatırımlarından oluşmadığının altını çizmek gerekiyor. Mevcut toplam büyüklük, XUTUM piyasa değerinin yaklaşık %4’üne, XU100 piyasa değerinin ise yaklaşık %6,3’üne karşılık geliyor. Dolayısıyla, potansiyel satış baskısının boyutunu değerlendirirken fonların hisse senedi ağırlıkları ve portföy kompozisyonlarının ayrıca dikkate alınması gerektiğini düşünüyoruz.
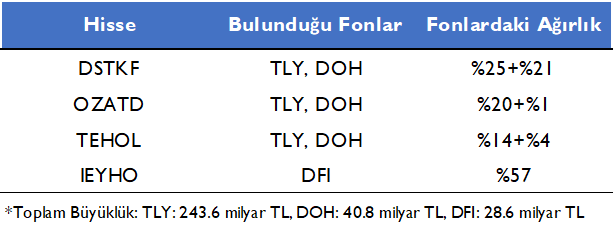
Hisse senedi ağırlığı yüksek ilk üç fonun portföylerinde ise #DSTKF, #OZATD, #TEHOL ve #IEYHO hisselerinin öne çıktığını gözlemliyoruz. Bu nedenle, tasfiye sürecinin uygulanma şekli ve portföylerin nakde dönüşüm hızının, söz konusu hisseler başta olmak üzere ilgili paylarda ilave arz ve volatilite baskısı oluşturup oluşturmayacağı yakından takip edilmelidir.
#borsa #tefas #fon #tera #tly #doh #dfı #pusula
sürecini destekleyici bir faktör olarak değerlendiriliyor. Sektörel bazda özellikle Gıda ve Elektronik tarafındaki daralma tablonun belirleyicilerinden olarak öne çıkıyor.
Temmuz ayında İmalat #Sanayi#Kapasite Kullanım Oranı (KKO) ivme kaybederek, haziran ayındaki %74,3 (arındırılmış: %74,3) seviyesinden %73,9 (arındırılmış : %73,8) seviyesine geriledi. Verideki bu geri çekilme, para ve maliye politikalarındaki sıkı duruşun reel sektör üzerindeki
soğutucu etkisinin belirginleştiğini ve #imalat sanayisinde aktivitenin hız kestiğini gösteriyor. Sanayi üretimindeki bu ivme kaybı, büyüme dinamikleri açısından yavaşlamaya işaret etse de talep zayıflaması ve kapasite baskısının hafiflemesi, önümüzdeki dönemde #dezenflasyon
@erennbozdogan ile birlikte hazırladığımız küresel anlamda oldukça zengin içerikli bu raporda benim de aktif olarak yer almamı sağlamış olması ve fikirlerime göstermiş olduğu dikkat adına kendisine teşekkür ederim.
“Orta Doğu’da Son Gelişmeler Ve Küresel Sermayenin Yeni Rotası”
Araştırma stajyer analistimiz @omerlcetinn ile birlikte, “Orta Doğu’da Son Gelişmeler ve Küresel Sermayenin Yeni Rotası” başlığı altında kapsamlı bir rapor hazırladık.
Raporda, son dönemde bölgede yaşanan savaş sonrası Körfez ülkeleri üzerinde oluşan finansal baskının boyutunu, küresel sermayenin güvenli liman arayışında hangi yeni rotalara yönelebileceğini ve bu tercihin arkasındaki ekonomik, jeopolitik ve stratejik nedenleri detaylı şekilde ele aldık.
Link: https://t.co/vWmtCS1m4k