Bausili tuvo que salir a explicarle a la AGN que lo que el BCRA perdió con una operación de cobertura sobre el oro se compensa con la ganancia derivada del aumento del precio del mismo.
Este país NO sale.
Que el Auditor General de la Nacion no sepa analizar una posicion de Hedge es CAUSAL DE DESPIDO.
Como ciudadano argentino me siento estafado, y debe ser sometido a destitucion por no estar capacitado para el cargo
Demando a los diputados de LLA que pidan su destitución @JMilei
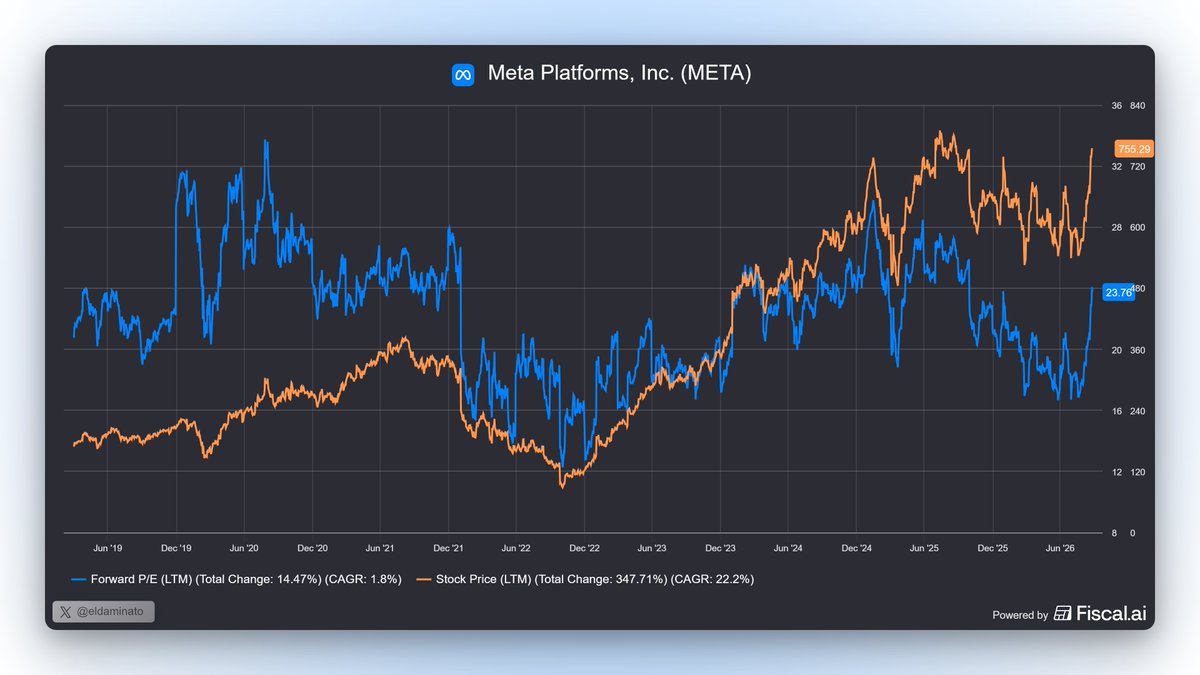
A fines de julio $META costaba 539 dólares.
El mercado la valuaba a 17x forward earnings, un múltiplo demasiado castigado teniendo en cuenta que su revenue está creciendo al 28% interanual con margen bruto arriba del 81%, mientras lanza nuevos servicios de suscripción mensual ccomo otra fuente de ingreso fuera d elos ads, para aprovechar su amplia base de usuarios activos.
¿Por que tanto castigo? En mi opinión porque aún no se convencía el mercado del retorno que logrará la compañía sobre las inversiones crecientes en Capex que viene encarando, las cuales redujeron casi a cero su FCF.
En las últimas semanas la compañía anunció una serie de nuevos negocios y el mas impactante fue el lanzamiento de Muse, su nuevo agente personal de IA que tuvo récord de descargas en 2 semanas y ahora cuenta con mas de 700 mil usuarios activos diarios (sólo en USA). Ese nuevo agente puede tener muy importantes implicancias en el negocio core de Meta que está cerrando acuerdos con otros players para integrarlos con su e-commerce. Esta semana su CEO dijo que la idea es mas adelante poder quedarse con una parte de las transacciones en las que participe Muse, ahí veremos otra fuente de ingresos escalable con un mercado potncial de 3.600 millones de usuarios activos diarios.
Mi lectura es que ese conjunto de noticias están generando un re-rate en la valuación de $META. De modo que en lugar de continuar cotizando con un múltiplo super deprimido versus su histórico promedio de 25x ganancias, ahora el mercado se anima a validar 22-23x forward earnings, impulsado por su expectativa que la compañía monetizará mas rápido la muy buena recepción de Muse + Meta One.
Lógicamente no veremos ese impacto en el próximo trimestre. Ira escalando. Mercado se adelanta e intenta empezar a descontar cuanto podría ganar la compañía en 2027-2028, tal vez sin tanta preocupación por el deterioro de corto-mediano plazo de su FCF.
El consenso espera EPS de $ 34 para el 2027 y cerca de $ 40 en 2028.
Quiere decir que a $ 755 por acción (+40% respecto a lo que costaba a fines de julio) ahora el mercado la valúa a 22x forward earnings, cuando hace menos de 2 meses atrás la valuaba a 17x. Esa expansión de múltiplos tienen que ver en mi opinión mas por el re-rate de la compañía dado que con estos nuevos negocios recientemente lanzados es muy probable que su revenue recurrente (ex-ads) se expanda fuertemente.
Lo del 2QFY27 de $NVDA es realmente bestial.
Había guiado para este trimestre Revenue de USD 90B. Mercado esperaba USD 92B. Trajo USD 96.2B, un crecimiento del 106% interanual y +18% en 3 meses, manteniendo el margen bruto en el 75%. Para los que consideran que los márgenes se iban a derrumbar, hace un año el margen bruto era del 72.4%.
▪️Revenue de Data Centers creció 117% interanual y explica el 92% de los ingresos totales.
- Hyperscalers aumentaron 13% en el trimestre y 102% interanual.
- AI Clouds crecieron 25% en el trimestre y 138% y/y.
- Ingresos de Edge Computing +13% en 3 meses y 27% interanual con el lanzamiento de RTX Spark para correr en el mercado de PC y notebooks con Windows.
▪️Revenue de gráficos subio 18% en el trimestre y 106% interanual.
▪️Costos operativos subieron 55% por lo que la ganancia operativa terminó volando 124% interanual.
▪️En la última línea logró margen neto del 62% creciendo EPS +128% y/y.
Destinaron USD 26B entre recompras y dividendos en el trimestre. Tienen aún USD 99B remanentes para ejecutar que equivalen a su posición de cash & inversiones. La deuda bruta ahora es de USD 33.3B con la nueva emisión de bonos de largo plazo por USD 25B.
El cash operativo neto aumentó "apenas" 57% interanual por incremento en el WK e pago cash de impuestos. Generaron USD 21.3B de FCF en el trimestre, 59% mas interanual pero con un margen que se redujo al 25% por esos motivos.
Los inventarios aumentaron a USD 31.5B (casi USD 6B incrementales) debido al lanzamiento de Vera Rubin previsto para el tercer trimestre.
El patrimonio neto de la compañía creció 54% durante el primer semestre.
Guiaron para el próximo trimestre Revenue de USD 108B con margen bruto del 74%, sin asumir ventas de chips a China (mercado esperaba USD 106B aprox.), lo que implica un crecimiento interanual del 86%.
En los últimos 4 trimestres $NVDA ganó casi USD 193B.
Lo mas sorprendente es que dentro de 3 meses la compañía va a haber ganado unos USD 226 LTM, lo que la convertiría en la empresa de mayor ganancia neta anual del mercado.
Ahora comienza la call.
PALIZA A LA BRUTA
Parece que sus 30 años de patear la calle no le han enseñado las cosas más elementales de la vida...
Me la imagino en una emergencia médica gritándole al médico lo que hay que hacer en base a sus 30 años de calle. Por suerte era sólo una pesadilla.
CIAO!
Plato was right about democracy
And the West doesn't want to learn the lesson
In The Republic, Plato laid out his political theory. He argued that the best form of government wasn't democracy at all... it was aristocracy
Not aristocracy in the sense of inherited titles and lazy nobles living off their ancestors
But rule by the most capable. The philosopher-kings. People who actually knew what they were doing and cared about the outcome
Plato saw democracy as inherently unstable. It eventually devolves into demagoguery, then tyranny. The masses vote for whoever promises them the most, not whoever is best equipped to lead
Sounds familiar? That's exactly what we're seeing right now
Now look at El Salvador 🇸🇻
Bukele took over a country that was literally the murder capital of the world. Gang violence everywhere. People couldn't walk down the street without fear
Democratic institutions had failed for decades. Corruption, incompetence, the same political families rotating power... basically what Plato predicted
What did Bukele do?
He ignored the "proper channels" and got shit done
- Arrested gang members en masse
- Built the largest prison in the Americas
- Didn't ask permission from international bodies or worry about what the UN thought
And the results speak for themselves
El Salvador went from one of the most dangerous countries on Earth to safer than most US cities. Tourism is booming. Investment is flowing in. People can actually live their lives
The population loves him. His approval ratings are through the roof
That's what happens when you have competent leadership that prioritizes results over process
Meanwhile in the West...
We get career politicians who've never built anything in their lives, making decisions based on focus groups and donor interests
Nothing gets done. Infrastructure crumbles. Crime rises. But hey, at least we followed the proper democratic procedures
Plato called this exact outcome 2,400 years ago
I'm not saying democracy has no value. But maybe the obsession with it as the only legitimate form of government makes zero sense
Sometimes you need a leader who can actually execute. Who puts the population's wellbeing above political theater
The West could learn something from El Salvador
But they won't. Because admitting that would mean questioning our entire narrative
@laromadelsur Dalee, si hubieran perdido la votacion o el quorum estarian diciendo porque no negociaron la ley de tierras para que pase lo de la propiedad privada
$MELI baja 4.7% en el after (llegó a estar 10% abajo unos minutos gracias a los bots) después de presentar resultados del 2Q26 por encima del consenso y creciendo a toda velocidad.
Me parece importante no caer en el lugar común de asumir que el balance decepcionó al mercado ni mucho menos. Y menos aún sacar conclusiones por lo que pasa en el after.
Cada vez vemos mayor nivel de volatilidad de corto plazo donde se esperan swings del +-10% post earnings en compañías de mediana y larga capitalización como si fuera algo normal. Y en realidad no es normal, pero es parte del paisaje al que nos tendremos que acostumbrar.
Pequeño recordatorio: el 7 de mayo cuando presentó resultados del 1Q26 costaba $ 1.870. El negocio creció al 49% interanual mostrando compresión de márgenes con caída de la ganancia operativo y EPS que activaron el sell off, en particular cuando el management aclaró que no saben cuanto tiempo durarán esos márgenes mas comprimidos pero que no les preocupa porque priorizan el crecimiento del negocio. Luego del sell off la acción llegó a tocar los $ 1495 unos días después. Desde ahí hasta el cierre de hoy rebotó 28.5% , quedando incluso 2.7% arriba de los valores que tenía previo a informar el balance del trimestre pasado. Volvió a los mismos valores pero en el medio "pasaron cosas".
La compresión de márgenes puede ser una excelente excusa para vender o tomar ganancias después de un rebote de casi el 30% en pocas semanas. Mas aún cuando el movimiento de la cotización resulta algo mas probable, al menos de super corto plazo, en el sentido de que luego de los últimos balances el mercado la castiga y vienen los downgrades de ciertos analistas que la cubren (hasta que un trimestre no ocurre eso y se da vuelta, matando consensos).
Miremos rápidamente algunos números que no dejan de sorprender:
Los ingresos totales crecieron al 50% interanual pero el costo de ventas viajó al 62%, en gran parte por el impacto del free shipping y eso pega en el margen bruto, por eso se comprime.
Nuevamente la provisión por cobro dudoso (ya comentamos varias veces cómo es el cálculo que hace la compañía producto del crecimiento en el otorgamiento de los créditos y cómo impacta contablemente) es relevante para dañar la foto. La provisión fue de USD 1.27B en el trimestre, 85% mas alta que un año atrás y acumula USD 2.5B en el semestre. Quiere decir que el 13% de los ingresos o el 37% del total de costos operativos se fueron en provisiones. No es dinero tirado, es un mecanismo contable para prever posibles pérdidas. Es el problema de crecer créditos muy rápido en un portafolio que ahora es de mas de USD 16B. Hace un año era de USD 9.3B. Por eso le cuesta crecer al margen operativo y al margen neto, mientras el negocio de crédito se sigue expandiendo al 75% interanual. El NIMAL incluso mejoró, saltó al 20.7% cuando hace 3 meses era del 17.8%. El portafolio de créditos aumentó en casi USD 2B en 3 meses y la compañía mejoró en casi 3 puntos el margen neto para el cobro de esos préstamos. Y la morosidad se redujo del 8% al 7% en 3 meses para las deudas vencidas entre 15 y 90 días. De nuevo, mas clientes, un portafolio de créditos mas grande (que implica mas provisiones) en el que se cobra mejor y hay menos mora. Todo eso pasó en los últimos 3 meses.
Veo una compañía que acaba de marcar record de ingresos netos trimestrales con crecimiento del 50% interanual y +15% en 3 meses, con récord de clientes usando su ecosistema. Los compradores únicos crecieron 25% interanual. Los usuarios activos en Mercado Pago aumentaron 29%. La compañía vendió 44% mas de ítems que un año atrás y +43% en GMV. En todo ese contexto las inversiones tampoco desaceleraron: el Capex creció 54%.
El negocio en Brasil, producto de la campaña de free shipping que impacta en los márgenes, está creciendo revenue total al 59% interanual (GMV al 57%). El trimestre pasado crecía al 55%. Un año atrás crecía al 25%. Eso es un auto que pasó de viajar a 90 km/h por el carril del medio, a acelerar por el carril rápido en una larga recta a 190km/h. Y si, va a consumir mas combustible que yendo a 90, lógico.
México creció ingresos totales al 55% interanual cuando un año atrás era del 25% y ahora es un negocio mucho mas grande.
Argentina estuvo mas floja, creció ingresos al 20% pero el GMV aumentó 13% interanual cuando en el 1Q26 era del 5%, del -1% en el 4Q25 y del 2% en el 3Q25, con lo cual ahí hay una buena recuperación.
La ultima vez que el negocio creció a esa velocidad fue hace 4 años atrás, en la salida de la Pandemia, con la diferencia que ahora genera 4x mas de ingresos.
Que logre un margen operativo del 6.7% y un margen neto del 4.6% no es deterioro del negocio. Es el costo que está dispuesto a pagar el management en el corto plazo para crecer mas rápido, para ampliar su ecosistema y seguir liderando el mercado. Mas adelante habrá tiempo para priorizar los márgenes (como hizo Amazon por ej.), con el negocio seguramente mucho mas grande.
Sigo convencido que esa estrategia en el largo plazo compensará la espera.
En lo personal sigo manteniendo mi posición core en $MELI (es mi principal tenencia) y si el mercado prioriza la foto del corto plazo y castiga mas la cotización, estoy interesado en volver a aumentarla. No es recomendación de nada, solo comparto mi visión. Cada uno debería hacer su propio análisis antes de invertir.
Perdón por lo extenso, seguiré profundizando mas adelante.
@cristiannmillo@lucasllach Pero sí, algo pasó en el vestuario que no es tan extremista como el fbi o infantino entrando pero alguna tension o disputa pasó.
@cristiannmillo@lucasllach Para mi ya esta gaga, lo digo en el buen sentido, tiene tanto arraigo a este grupo de jugadores que no puede tomar desiciones objetivas. El hecho de plantear la final como un equipo inferior y regalarle el medio a España ya dice bastante. Para mi es ciclo terminado.
@fabisatt Veron le pidio que ponga un volante mas de marca, y Maradona siendo "don no me vas a decir que tengo q hacer" se enojo y no lo puso mas.
Fíjate que lo mismo hizo con Palermo, sus ayudantes le dijeron que ponga a Higuain, puso a Palermo, solo q esa le salio bien.